新中国印花税制度的建立
段志清|刘佐
自 2022年 7月 1日起,第十三届全国人民代表大会常务委员会第二十九次会议通过的《中华人民共和国印花税法》开始施行,1988年 8月 6日国务院发布的《中华人民共和国印花税暂行条例》同时废止,这是中国印花税制度改革和立法的重要进展。那么,新中国的印花税制度是怎样建立起来的?在此为大家作一个简要的介绍。
新中国印花税制度建立的背景
新中国成立以后,百废待兴,国家建设的重要任务之一就是统一全国的财政经济工作,其中税政统一必不可少。1949年 11月底至 12月初,经中共中央政治局会议批准,中央人民政府政务院(简称政务院)财政经济委员会(简称中财委)和中央人民政府财政部(简称财政部)在北京召开了首届全国税务会议,拟定了《全国税政实施要则(草案)》和有关税法的草案。
1950年 1月 30日,政务院发布《关于统一全国税政的决定》,附发《全国税政实施要则》,暂定 14种税收为中央和地方的税收,其中包括印花税。此后,根据上述法规,参照首届全国税务会议的相关文件和各地的相关资料,财政部起草了《印花税暂行条例(草案)》等税法草案,报中财委转呈政务院。
根据《印花税暂行条例(草案)》,印花税的纳税人为应税凭证的书立人、领受人和使用人等;征税对象为在中国境内因商事、产权、许可和人事等行为书立、领受和使用的凭证,包括商事凭证、产权凭证、许可证照、其他凭证 4个类别和发货票、银钱货物收据、账单、记载资本之簿折契据、股票及债券等 30个税目;计税依据为应纳税凭证所载金额和应纳税凭证件数;分别采用比例税率和定额税率,前者分为 0.15‰、0.2‰、0.3‰、 1‰和 3‰五档,后者分为 500元、 1000元、2000元和 4000元四档(1955年 3月 1日新人民币发行以前,各项税收法规中所列的人民币均为旧人民币,新人民币与旧人民币的兑换比率为 1:10000);税款由税务机关征收,一般采用粘贴印花税票(简称贴花)的方式缴纳,发货票的印花税可以汇总缴纳;印花税票由财政部税务总局(简称税务总局)监制、发行,税务机关销售,必要时可以委托银行、邮局和合作社等单位代售。政府、教育、文化、慈善机关和人民团体自用的账簿,家庭账簿,政府机关征收税捐和处理公库金、公款的各种凭证,政府所发的证券、农村土地改革以后所发的土地证,已经缴纳印花税的凭证的副本、抄本(视同正本使用者除外),催索欠款、核对数目的账单,车辆、船舶和飞机的客票、行李票,可以免税。应纳税凭证所载金额不满 15000元者,除了娱乐票券以外,也可以免征印花税。
同年 4月 2日,根据中财委的指示,财政部将上述税法草案发至税务总局和各大区税务管理局(简称大区税务局),省、市税务局,规定这些草案在政务院核定公布以前,凡是原来已经制订单行税则的地区,可以继续按照原单行税则办理;原来没有制订单行税则,尚未开征上述税收的地区,可以按照草案试行。
同年 6月 29日,根据中国共产党第七届中央委员会第三次全体会议、中国人民政治协商会议第一届全国委员会第二次会议关于稳定经济、调整税收的要求,中财委发出通知,规定自当年 7月 1日起调整税收,其中包括调整印花税制度的部分规定,取消了各类许可证照、凭单,证明身份或资格之证照,结婚证书,延聘及受聘书据等 5个税目,扩大了起征点的适用范围,从而简化了印花税制度,也减轻了印花税负担。
政务院发布《印花税暂行条例》
1950年 12月 19日,政务院公布《印花税暂行条例》,即日起施行,各地有关印花税的单行办法一律废止。至此,实现了新中国印花税制度的统一。1951年 1月 4日,财政部根据上述暂行条例公布了《印花税暂行条例施行细则》。
根据《印花税暂行条例》,印花税的纳税人为应税凭证的书立人、领受人和使用人。征税对象为在中国境内因商事、产权等行为所书立和使用的凭证,包括发货票、银钱收据、账单、记载资本之账簿、债券、借贷抵押契据等 25个税目;计税依据为应纳税凭证所载金额和应纳税凭证件数;分别采用比例税率和定额税率,前者分为 0.1‰、0.3‰、1‰和 3‰四档,后者分为 200元、500元、2000元和 5000元四档;税款可以采用贴花的方式缴纳,也可以按期汇缴;印花税票由税务总局监制,各地税务机关销售或者委托银行、邮局、合作社和工商业户代售。农村土地改革以后所发的土地证,已经缴纳印花税的凭证的副本和抄本(视同正本使用者除外),催索欠款和核对数目的抄单,车辆、船舶和飞机的客票、行李票,可以免税。按照金额比例贴花的应纳税凭证,所载金额不满 15000元者,除了电影、戏剧和各种娱乐票券以外,也可以免税。
这一时期印花税票的管理比较特殊:除了继续使用各解放区自制的印花税票和改制的印花税票(即将旧政府印制的印花税票加盖解放区地域名和人民币面值以后继续使用)以外,1949年 12月 23日,中央人民政府直辖的华北地区率先使用税务总局统一印制,印有“1949”、主图为国旗和地球(简称旗球图),11种面值(金额分别为 1元、2元、5元、10元、20元、 50元、100元、200元、500元、1000元和 2000元)的印花税票,随后各大区陆续开始使用旗球图印花税票。自 1950年 3月起,印花税票改由税务总局制模,各大区税务局自行印制。同年 7月 8日,税务总局通令各大区税务局:旗球图印花税票发行以后,各地以前自制和改制的印花税票自当年 8月 1日起一律禁用。当时各大区税务局印制的旗球图印花税票,有的加印了大区铭记,有的没有加印大区铭记。同年 12月 19日,税务总局规定:各大区税务局在印制 1951年版印花税票时,票面都应当加印本大区字样,从此有了票面统一加印“东北”“华东”“中南”“西南”“西北”大区铭记的旗球图印花税票。华北地区的票面则加印“中央”两个字(1952年版印花税票发行时华北税务管理局已经成立,从此改为加印“华北”两个字);另有票面加印“蒙古”“新疆”铭记的旗球图印花税票。
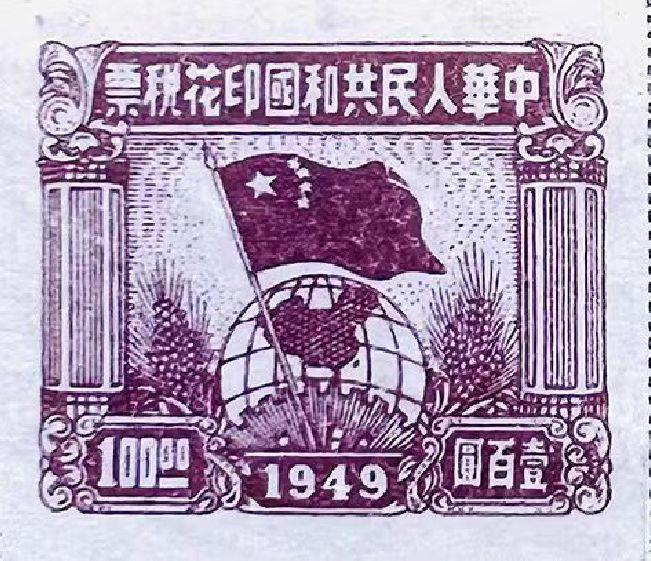
面值 100元的旗球图印花税票
1952年 6月 21日,税务总局发布通告,由该局统一颁发 1952年版印花税票铜模印版,由各大区税务局自当年 7月 1日起印制和发行。这套印花税票以拖拉机、压路机、发电机、和平鸽和地球 4种图案(其中和平鸽和地球图简称鸽球图)为主图;12种面值,金额分别为 10元、20元、50元、100元、200元、500元、1000元、2000元、 5000元、1万元、2万元和 5万元;旗球图印花税票由各大区择期停用。
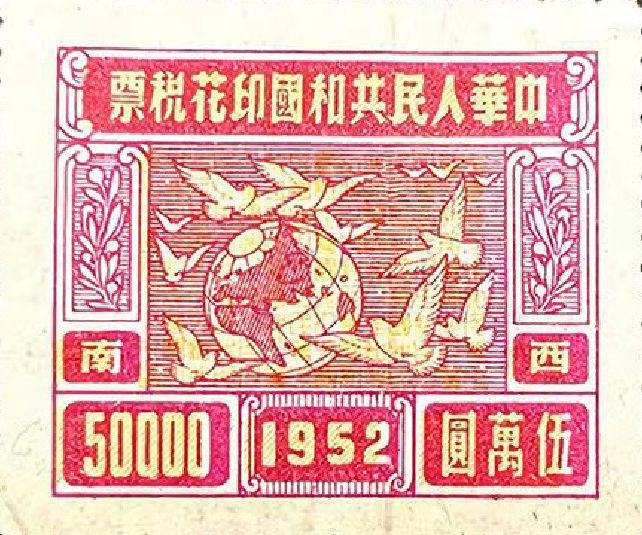
面值 5万元的鸽球图印花税票
印花税制度的调整
1952年 12月 31日,根据全国财政经济情况的发展和经济建设的需要,经政务院批准,中财委发布《关于税制若干修正及实行日期的通告》,其中将印花税的部分征税项目分别并入商品流通税、货物税、工商业税和屠宰税征收,税目减至记载资本之账簿、债券、借贷抵押契据、保险契据、股票及投资契约等 16个,自 1953年 1月 1日起施行,从而简化了印花税制度。
1955年以后,随着农业、手工业和资本主义工商业的社会主义改造的逐步推进,财税部门开始酝酿工商税制改革。在 1955年 8
月财政部召开的五届全国税务会议上,讨论了工商税制改革问题,其中包括印花税制度的改革。
同年 11月 18日,经国务院批准,财政部发布《关于修订印花税税率税额表的命令》,将印花税的税目改为资金、资本及营业簿折,借贷契据,保险契据,股票及投资契约,委托及承揽契据,授产、析产契据,典当、买卖、转让、承顶财产契据,租赁契据等 9个,比例税率改为 0.3‰、1‰和 3‰三档,定额税率改为 5分和 5角两档,自 1956年 1月 1日起执行,从而进一步简化了印花税制度。此外,当年币制改革以后,印花税票面值不足百元的销毁,百元以上的加盖改值以后的币值继续使用。
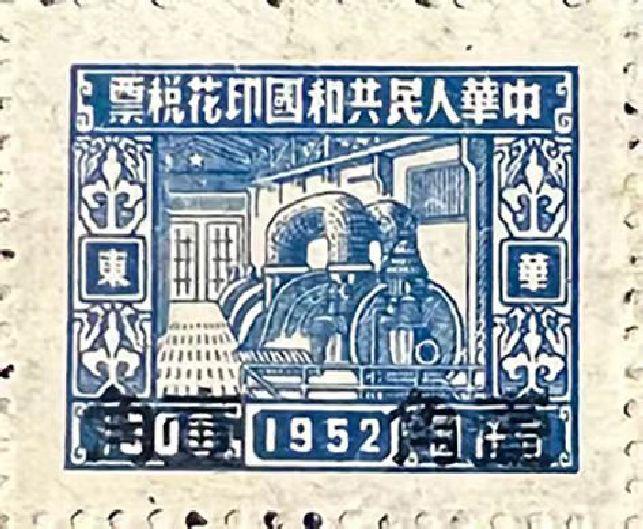
面值 1000元的发电机图印花税票
1956年 4月上旬,国务院副总理兼财政部部长李先念在向中共中央主席、国家主席毛泽东等领导人汇报财贸工作的时候提出:将现有的多种税、多次征收的办法,逐步改为单一税制,一次征收。
在 1957年 2月财政部召开的全国省、区、市税务局长会议上,根据中共中央政治局委员、国务院副总理兼财政部部长李先念关于简化税制的指示,财政部党组成员、部长助理兼税务总局局长李予昂提出了简化工商税制的主要任务,即合并商品流通税、货物税、营业税(指工商业税中的营业税部分)和印花税,整理税率,简化征收环节和征收手续。
同年 6月 29日,李先念在第一届全国人民代表大会第四次会议上所作的《关于 1956年国家决算和 1957年国家预算草案的报告》中提出:应当改变现行工商税制多种税、多次征的办法,根据社会主义改造取得决定性胜利以后的新情况,简化税制和纳税手续,以便推动企业更好地加强经济核算,并使国家的收入更加均衡、及时。上述会议批准了以上报告。
同年 9月全国省、区、市税务局长会议召开后,中共财政部党组向中共中央报送了《关于改革工商税收制度的报告》,其中提出了合并商品流通税、货物税、营业税和印花税的意见,并得到了中共中央的批准。
1958年 2月 1日,李先念在第一届全国人民代表大会第五次会议上所作的《关于 1957年国家预算执行情况和 1958年国家预算草案的报告》中提出:1958年工商税制改革的主要内容是改变现行的多种税、多次征的办法,把现有的商品流通税、货物税、营业税和印花税合并。上述会议批准了以上报告。
同年 8月 4日,中共中央政治局会议通过中共财政部党组报送的《关于全面推行改革工商税收制度的报告》和《中华人民共和国工商统一税条例(草案)》,并决定将上述文件提交国务院讨论。9月 5日,国务院全体会议讨论通过上述条例(草案),并决定将其提交全国人民代表大会常务委员会审议。
同年 9月 11日,第一届全国人民代表大会常务委员会第一百零一次会议审议并原则通过《中华人民共和国工商统一税条例(草案)》,9月 13日由国务院公布试行。该条例(草案)第一条中规定:“为了使工商税收制度适应社会主义经济情况,有利于促进生产的发展,保证国家建设资金的需要,将货物税、商品流通税、营业税和印花税合并简化为工商统一税”。第十九条规定:“本条例从公布之日起施行。原有的货物税暂行条例、商品流通税试行办法、工商业税暂行条例中有关营业税部分、印花税暂行条例以及与这些法规有关的规定,一律废止。”此后 30年间,中国未再单独征收印花税。
1972年 3月 30日,国务院发布《中华人民共和国工商税条例(草案)》,自 1973年起试行。据此,国营企业、集体企业等缴纳的工商统一税及其附加、城市房地产税、车船使用牌照税、盐税和屠宰税合并为工商税,工商统一税仅在个别情况下对外资企业征收。
1978年,中国共产党第十一届中央委员会第三次全体会议召开以后,为了适应改革开放的新形势,税制改革迅速启动,逐步推进,其中包括恢复印花税制度。1981年,国务院原则同意财政部报送的《关于改革工商税制的设想》,设想中提出了恢复征收印花税等地方税的意见。1988年,国务院发布了《中华人民共和国印花税暂行条例》。(作者单位:国家税务总局郴州市税务局中国法学会财税法学研究会)责任编辑廖朝明






 当前位置:首页 > 用户服务 > 过刊查询 > 中国财政过刊查询 > 《中国财政》2022年第12期 > 《中国财政》2022年第12期文章 > 正文
 附件下载:
 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号