加快构建地方政府专项债券收益管理机制
刘楠楠|翟国森|何强
地方政府专项债券本质属于“市政项目收益债券”,主要为具有一定收益性的公共资本性支出项目进行债券融资,即地方政府专
项债券项目具有准公共产品属性,相应的收益能力相对较弱。但同时又要求地方政府专项债券项目收益应与融资自求平衡,专项债
券应与项目资产、收益相对应,即专项债券项目应能够产生持续稳定的现金流收入,且现金流收入应当覆盖专项债券还本付息的规模。
因此,在基本属性上,地方政府专项债券项目的收益能力与其债务风险收敛条件存在一定的悖离。加强项目收益管理,可以有效解
决这一问题。
地方政府专项债券收益实现影响因素分析
(一)较多的管理层级形成不同决策主体,信息不对称导致衔接困难。地方政府专项债券项目涉及省级政府、市县级政府、项目
单位等多个管理层级,每一管理层级的关注重点不同,其决策可能会出现偏差。不同管理层级之间也存在信息不对称问题,如省级
政府作为规划主体,对宏观战略和市场信息较为了解,但无法完全获知项目的具体实施情况;项目公司属于执行层级,承担执行来自
于政府的项目规划和项目计划,并不清晰也不关注其执行工作能否给财政资金配置带来战略收益或者是风险损失。因此,从战略到
执行的项目实施路径不够明确,各层次项目管理层之间缺乏有效监管和风险控制,可能导致专项债券项目无法获得预期收益。
(二)债券项目在动态环境中面临诸多扰动因素导致实施结果偏离预期。在地方政府专项债券项目实施过程中,其所处的经济政
策环境是动态变化的,战略规划的政策性调整、财政性资源短缺、市场与技术环境变化等相关参数均存在不确定因素,这些因素可能
对项目的收益实现造成一定的干扰,使实现收益偏离预期收益目标。
(三)债券资金管理缺位导致项目以及项目之间资金配置偏离预期。根据《地方政府专项债务预算管理办法》规定,省级财政部
门发行地方政府专项债券募集的资金,应当缴入省级国库,并根据预算安排和还本计划拨付资金;代市县级政府发行专项债券募集
的资金,由省级财政部门按照转贷协议及时拨付市县级财政部门。而债券资金到达市县级财政部门后,执行一个账户管理,并没有严
格执行分账管理,即所有项目的债券资金统一进入一个财政账户,而所有项目的专项收入与债券本息的偿还支出也都在一个财政账
户中管理。目前的资金管理办法文件主要是对地方政府专项债券资金的绩效管理流程与评价体系的规定,并未触及到专项债券资金的
账户管理问题,可能会使地方政府随意调整项目以及项目之间的资金配置,导致项目实现收益偏离项目预期收益。
专项债券项目收益管理机制设计与政策建议
(一)地方政府专项债券项目及项目组合的全生命周期收益管理。地方政府专项债券项目收益管理包括纵向和横向两个战略维度。
纵向维度,即在项目的全生命周期内进行收益管理。从全生命周期视角构建地方政府专项债券项目收益管理机制,将收益多阶段管
理与专项债券全过程绩效预算管理统合考虑。收益管理分为收益规划、收益交付、收益移交与维持三个阶段,则全过程绩效预算管理
从项目角度可以具体分为构建组成、项目实施与项目验收三个过程。在项目构建阶段,对专项债券项目进行梳理、评审、筛选与优
化,收益规划为制定项目资金的配置计划提供依据。在项目实施阶段,评价并汇报包含专项债券项目收益在内的项目建设执行情况,
同时根据项目收益的实现能力来传递战略变更,对专项债券项目进行持续调整,如中止项目或者减资等。在项目验收阶段,针对项目
已实现的收益和效益进行综合评价,并持续为地区经济发展和社会民生福利创造价值。
横向维度,即项目组合与项目的收益管理策略性调整。在地方政府专项债券发行实践中,存在两种发行方式:一是一只债券包含
多个子项目,它们之间可能存在技术依赖、资源共享关系;二是一个项目使用多期债券。
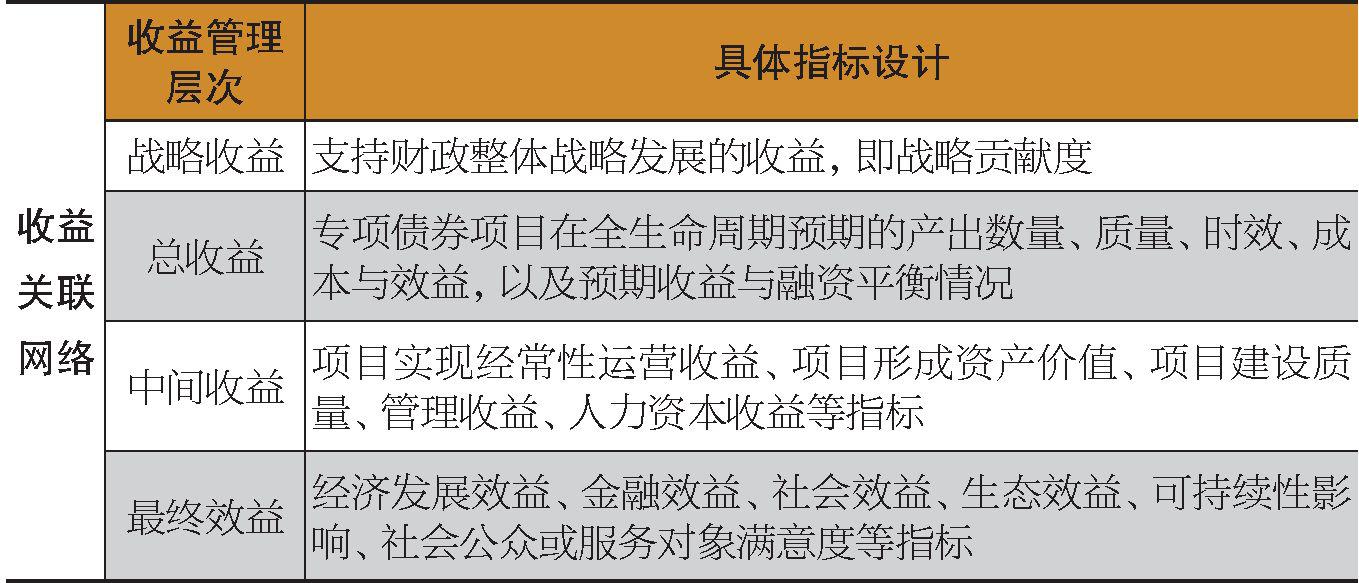
表地方政府专项债券项目收益管理指标构成
这就导致了地方政府专项债券项目的收益管理包含项目管理和项目组合管理。其中,项目可能属于项目组合的一个组成部分,与其它项目一起作为项目组合进行统一收益管理,也可能与项目组合处于同一层级独立实施。从收益管理角度来看,专项债券项目收益管理包含项目组合收益、项目群收益以及单一项目收益的在不同项目阶段的收益体系。从全生命周期视角看项目组合的收益管理时,需要将项目组合看作一个整体来识别与评价项目组合收益,衡量项目组合收益的实现情况,制定相应的项目组合收益配置计划。收益规划为项目组合部件的选择与排序提供依据,通过改变项目或者项目优先级、中止部分项目、授权新项目等对项目组合进行财政金融资源再配置、优先级进行持续调整。
(二)地方政府专项债券项目收益管理指标设计。应根据专项债券项目收益管理的特征、预期收益和绩效战略目标来设定的清晰、细化、可衡量、多层次的绩效指标,形成利益相关者所认可的评价标准,确保专项债券绩效管理战略项目化实施过程的科学性与可控性。据此,应基于收益关联网络构建专项债券项目收益管理指标设计框架。
收益关联网络包括项目战略、总收益、中间收益、最终效益四个方面。其中,项目战略是指地方政府专项债券项目或者项目组合的投资战略及其目标设定;总收益是指项目或者项目组合的收益规划,是对战略收益目标定量化的有效描述;中间收益是指项目或者项目组合可实现的财务收益和内部流程质量;最终效益是指项目构建实施的价值体现,包括内在价值和外在价值。根据《地方政府专项债券项目资金绩效管理办法》规定,本文提出了对应的收益指标设计,具体详见上表所示。
(三)构建地方政府专项债券项目收益动态管理系统。根据相关规定以及项目收益管理理论,项目收益动态管理系统具体由目标子系统、项目实施子系统和投资子系统三个子系统构成。当环境不确定性因素导致子系统要素发生偏离时,需要持续地追踪项目及其构成要素的实施信息,对项目方案进行有效的系统性的调整与匹配。具体来说,应包含三个阶段:第一阶段,对收益偏差的监测控制。控制相关数据和分析的动态路径,阶段性地对项目绩效偏差进行检查、评价、反馈、调整,并提供实时的控制决策建议。第二阶段,纠偏流程。由于不确定性的影响,项目实现收益与预期收益的偏差要求对项目实施进行调整以缩小差距。战略的变更传递到项目层次会引起项目优先级的变更、项目目标的变更,投资子系统因此需要作出是否调整、以及调整量是多少的决策,要求收益管理在省级政府与市县级政府之间自上而下的目标协同,从而实现项目组合收益管理与收益配置,保证项目组合的战略匹配。第三阶段,纠偏措施。一是调整项目绩效目标,如调整进度优先级,提高(或降低)收益创造能力(资金)和加快(或减缓)工作进度。二是调整项目的资源配置,如调整项目投资的标准,更改投资优先级,项目组合方案的动态优化、项目的退出及新项目的引入等方面。
(四)地方政府专项债券资金管理方案。地方政府专项债券项目资金来源于资本金、专项债券资金、市场化融资等方面,这些来源的资金应坚持分账管理,专户专款专用。一是针对专项债券资金与市场化融资资金开设单独的专户,并以项目为单位实施分账管理。二是开立监管账户,在银行业金融机构开立专用存款账户,用于专项债券资金和市场化融资资金的存放、拨付、使用和核算管理,账户个数与项目进行匹配,即一个项目开立一个监管账户。三是专项债券资金的监管账户要同地方政府专项债券全生命周期管理系统动态衔接,针对专项债券资金存放的监管账户收支变动数据进行信息化采集与大数据分析,实现对专项债券资金“借、用、管、还”全生命周期管理,提高专项债券资金使用效益与收益管理效率。
(作者单位:西南财经大学财政部政府债务研究和评估中心四川省财政厅)责任编辑吕怡慧






 当前位置:首页 > 用户服务 > 过刊查询 > 中国财政过刊查询 > 《中国财政》2022年第10期 > 《中国财政》2022年第10期文章 > 正文
 附件下载:
 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号