- • 国家期刊奖
- • 全国中文核心期刊
- • 全国百强社科期刊

官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号
 当前位置:首页 > 用户服务 > 过刊查询 > 过刊查询财务研究 > 《财务研究》2026年第02期 > 《财务研究》2026年第02期文章 > 正文
企业构建数字壁垒的战略动机——基于负面清单制度的准自然实验
时间:2026-04-02 作者:陈薇 肖峻 王红建
[大]
[中]
[小]
摘要:
企业构建数字壁垒的战略动机——基于负面清单制度的准自然实验
陈薇 肖峻 王红建
收稿日期:2024-11-14
基金项目:国家自然科学基金项目(72072079,71962020)
作者简介:陈薇,江西财经大学金融学院博士研究生,江西农业大学经济管理学院讲师;
肖峻,江西财经大学金融发展与风险防范研究中心教授,博士生导师;
王红建,江西财经大学金融学院教授,博士生导师。
摘要:本文以我国市场准入负面清单制度实施为准自然实验,从潜在进入威胁的视角考察在位企业能否通过加速数字化转型构建数字壁垒,形成竞争优势。研究发现,负面清单制度的实施显著加速在位企业数字化转型。机制检验发现,负面清单制度主要通过影响潜在进入威胁和行业产品同质化,从而促进在位企业通过数字化转型构建数字壁垒。异质性检验发现,负面清单制度对经济政策不确定性感知较高的企业、高科技企业的数字化转型具有更显著的正向影响。经济后果检验发现,负面清单制度可以促进企业数字化转型并最终提升企业生产效率。本研究从潜在进入威胁的独特视角揭示了实体企业数字化转型的内在动机,为企业构建数字壁垒的战略动机提供了新的证据,对产业数字化政策...
企业构建数字壁垒的战略动机——基于负面清单制度的准自然实验
陈薇 肖峻 王红建
收稿日期:2024-11-14
基金项目:国家自然科学基金项目(72072079,71962020)
作者简介:陈薇,江西财经大学金融学院博士研究生,江西农业大学经济管理学院讲师;
肖峻,江西财经大学金融发展与风险防范研究中心教授,博士生导师;
王红建,江西财经大学金融学院教授,博士生导师。
摘要:本文以我国市场准入负面清单制度实施为准自然实验,从潜在进入威胁的视角考察在位企业能否通过加速数字化转型构建数字壁垒,形成竞争优势。研究发现,负面清单制度的实施显著加速在位企业数字化转型。机制检验发现,负面清单制度主要通过影响潜在进入威胁和行业产品同质化,从而促进在位企业通过数字化转型构建数字壁垒。异质性检验发现,负面清单制度对经济政策不确定性感知较高的企业、高科技企业的数字化转型具有更显著的正向影响。经济后果检验发现,负面清单制度可以促进企业数字化转型并最终提升企业生产效率。本研究从潜在进入威胁的独特视角揭示了实体企业数字化转型的内在动机,为企业构建数字壁垒的战略动机提供了新的证据,对产业数字化政策的科学设计具有启示意义。
关键词:负面清单制度;潜在进入威胁;数字壁垒;战略动机
中图分类号:F275 文献标识码:A 文章编号:2095-8838(2026)02-0109-19
一、引言
随着互联网、云计算、大数据、物联网、人工智能等数字技术的快速发展,数字技术与传统产业的深度融合释放出巨大能量,数字经济成为经济高质量发展的重要支撑(戚聿东和肖旭,2020)。党中央、国务院高度重视数字经济发展。党的二十大报告指出,“促进数字经济和实体经济深度融合”。从2012年至2023年,我国数字经济规模从11.2万亿元上升至超过53.9万亿元,规模扩张3.8倍。数字经济是以数字化的知识和信息为关键生产要素的经济形态。数字经济时代,数据作为一种新型生产要素,蕴藏着巨大的价值,被认为是21世纪的“黄金”“石油”。在此背景下,企业数字化转型已经成为建立竞争优势不可或缺的一环。
现有关于企业数字化转型驱动因素的研究,更多关注的是通过前置因素改善企业技术和能力解决企业的转型困境,从而促进企业数字化转型,主要分为企业外部环境和企业内部特征两大类。在企业外部环境方面,已有研究发现数字基础设施建设(王海等,2023)、低碳城市试点(Zhao等,2023)、税收中性(Zhou等,2025)、人才吸引政策(Hua等,2025)、知识产权保护(甄红线等,2023)、财政科技支出增加(吴非等,2021)、地方债管理体制改革(李逸飞等,2023)对企业数字化转型有重要影响。在企业内部特征方面,部分学者主要关注家族企业代际传承(李思飞等,2023)、高管团队特征(汤萱等,2022;Xu等,2025)、企业家社会网络(宋晶和陈劲,2022)对企业数字化转型的作用效果。
然而,现有研究较少关注潜在进入威胁如何影响企业数字化转型。根据策略性阻止理论,只要存在长期利润,在位企业将面临潜在进入者的竞争,在位企业必然通过各种策略性手段形成异质性资源,构建策略性壁垒,保持竞争优势,阻止新企业进入(Bagwell,1990)。而企业数字化转型,不仅可以改善企业经营模式,促进企业降本增效(赵宸宇等,2021),更能通过引入新技术、优化产品服务、提升客户体验等途径实现差异化优势,是企业战略创新的重要方式(王冰和毛基业,2021)。因此,数字化转型是企业面临潜在进入威胁的重要战略选择(Sui等,2024)。但上述观点仅停留在理论层面,需要进一步补充科学的经验证据。
市场准入负面清单制度为研究上述问题提供了绝佳场景。2016年3月,国家发展改革委、商务部联合发布《市场准入负面清单草案(试点版)》,以清单方式明确列出禁止和限制投资经营的行业、领域、业务等,清单以外的,各类市场主体皆可依法平等进入,体现了“法无禁止即可为”的治理观念。负面清单政策通过放松市场准入管制降低市场准入门槛,改善市场环境,激发市场活力(郭冠男和李晓琳,2015),而且使更多的新企业进入市场(Kaplan等,2011;毕青苗等,2018),但也加剧了在位企业面临的潜在进入威胁。在位企业为抵御新企业的进入威胁,必然采取措施进行策略性阻止,而数字化转型是应对潜在进入威胁的重要手段。一方面,数字化转型能够提升在位企业的内部运营效率与外部服务响应能力,帮助其应对负面清单制度实施产生的结构性冲击。另一方面,从不完全信息博弈的视角来看,负面清单释放出政府鼓励竞争的明确信号,而数字化转型有助于在位企业形成差异化优势,从而构建数字壁垒,以维护自己的市场地位。
鉴于此,本文以市场准入负面清单制度的实施作为外生冲击事件,利用双重差分法(DID)深入考察市场准入负面清单制度对企业数字化转型的影响并发掘其中的作用机制。研究发现,负面清单制度实施显著促进了在位企业数字化转型。机制检验发现,负面清单制度主要通过影响潜在进入威胁和行业产品同质化,从而促进在位企业通过数字化转型构建数字壁垒。异质性检验发现,负面清单制度对经济政策不确定性感知较高的企业、高科技企业的数字化转型具有更显著的正向影响。经济后果检验发现,负面清单制度可以促进企业数字化转型并最终提升企业生产效率。
本文的学术贡献主要体现为:
第一,从潜在进入威胁的独特视角揭示了我国企业数字化转型的内在微观机理,验证了实体企业构建数字壁垒的战略动机,为数字经济政策的制定提供参考。
第二,系统厘清了市场准入负面清单制度对企业数字化转型的作用机理。市场准入负面清单制度解决了准入门槛过高、竞争公平性不足的问题(郭冠男和李晓琳,2015),但其能否以及如何激发数字化转型的理论逻辑尚不明晰。本文发现潜在进入威胁及行业产品同质化是市场准入负面清单制度促进企业数字化转型的内在动机。该发现打开了市场准入负面清单制度促进企业数字化转型的黑箱,为企业数字化转型内在演化规律提供了新的认知。
第三,丰富了市场准入负面清单制度的微观经济效应评估研究。以往文献考察了市场准入负面清单制度对企业全要素生产率(张宽等,2023)、投资效率(王雄元和徐晶,2022)、供给侧去产能(张韩等,2021)、跨地区投资(白俊等,2024)、企业创新(周志方等,2023)、城乡收入差距(雷卓骏等,2023)的影响,本文进一步考察了市场准入负面清单制度对企业数字化转型的影响,丰富了市场准入负面清单制度产生的微观经济效应研究。
二、制度背景、理论分析与研究假设
(一)制度背景
2013年党的十八届三中全会提出“实行统一的市场准入制度,在制定负面清单基础上,各类市场主体可依法平等进入清单之外领域。”2017年党的十九大进一步明确要求“全面实施市场准入负面清单制度”。2022年党的二十大进一步将市场准入制度列为市场经济基础制度之一。
市场准入负面清单制度明确了“非禁即入”的管理模式,为各市场主体平等进入市场提供了制度性保障。负面清单的主要内容可以概括为:“一张清单”“两个类别”“三种准入方式”。“一张清单”,即全国一张单子,未经国务院授权,各地区各部门不得自行发布市场准入负面清单,不得擅自增减、变更市场准入负面清单条目。“两个类别”,即清单中包括禁止准入及限制准入两类。“三种准入方式”,即对禁止准入事项,市场主体不得进入,行政机关不予审批、核准,不得办理有关手续。对限制准入事项,或由市场主体提出申请,行政机关依法依规作出是否予以准入的决定;或由市场主体依照政府规定的准入条件和准入方式合规进入。对市场准入负面清单以外的行业、领域、业务等,各类市场主体皆可依法平等进入,政府不再审批。
市场准入负面清单制度的推行主要历经三个阶段:
(1)2016年3月,上海市、天津市、广东省、福建省等4个省市被纳入市场准入负面清单第一批试点省市。
(2)2017年6月,辽宁省、吉林省、黑龙江省、浙江省、河南省、湖北省、湖南省、重庆市、四川省、贵州省、陕西省等11个省市被纳入市场准入负面清单第二批试点省市。
(3)2018年12月,国家发展改革委和商务部共同发布《市场准入负面清单(2018年版)》并在全国范围内全面实施。
从正面清单到负面清单的改变不单是规则制度的变化,更是深层次的政府理念的转变。这一变化能够极大程度增强市场的透明度、开放度和自由度,使各类市场主体真正充分享有自由进入市场的权利,而且有利于进一步明确政府职责边界,在顺应经济全球化趋势和服务型政府建设的同时,促进有为政府与有效市场的有机结合,实现政府职能的真正有效转变。市场准入负面清单制度的试点机制为本文的研究提供了天然的实验组和控制组。借助这一准自然实验,本文采用DID模型研究市场准入负面清单制度对企业数字化转型的影响。
(二)理论分析与研究假设
负面清单制度的推行,解决了准入门槛过高、竞争公平性不足的问题,促使更多市场主体踊跃投身市场竞争,而企业数量的增加使潜在进入威胁显著加剧(朱光顺等,2020)。在负面清单制度试点推行之前,我国实施的是市场准入正面清单为主的制度,具体清单目录由各地方政府自行制定与发布。地方政府有较大的自由裁量权,有设置市场准入壁垒的操作空间(张宽等,2023)。负面清单制度遵循“法无禁止皆可为”的原则进行投资管理,政府以清单方式明确列出禁止和限制投资经营的行业、领域和业务等,清单以外的,各类主体均可依法平等进入(郭冠男和李晓琳,2015)。这一变革营造了更加开放、公平、透明的市场环境,为更多企业的进入创造了有利条件(张宽等,2023)。
市场准入负面清单制度通过加剧潜在进入威胁,成为驱动企业数字化转型的关键外部动因。首先,在制度经济学理论视角下,市场准入负面清单制度通过“非禁即入”的方式,实质上降低了市场进入壁垒,提升了市场的可进入性和透明度(郭冠男和李晓琳,2015),进而显著增强了潜在竞争者的威胁。当企业面临更强的外部竞争压力时,往往会被倒逼通过技术创新和组织变革提升竞争力,数字化转型正是在这种竞争压力下的重要战略选择(曾皓,2024)。其次,市场准入限制的放宽促使企业在更开放的竞争环境中主动拓展业务边界,推动经营活动向多元化方向发展(张韩等,2021)。这一趋势意味着潜在进入者不再局限于同行竞争者,还有来自不同领域、不同产业链环节的跨界主体,从而强化了在位企业所面临的潜在进入威胁。这种多元化进入结构打破了原有相对稳定的竞争边界,使得市场结构呈现出更强的动态性和不可预测性。针对这种环境不确定性的上升,企业若仅依赖传统的价格竞争或成本优势已难以形成可持续的竞争壁垒,也难以有效阻断潜在进入者的市场渗透。因此,在位企业更倾向于将数字化转型视为一种系统性的非价格竞争工具,通过强化数据治理能力、实时响应能力与业务运营透明度,实现对潜在进入者的前置性威慑。在负面清单推动的制度环境下,原本依靠行政保护或市场封闭环境维系的在位企业,需要通过数字化手段构建新的商业模式,从而形成动态能力(钱晶晶和何筠,2021)。
同时,市场准入负面清单制度会影响行业产品同质化,倒逼企业加快数字化转型。众多企业基于相似的技术路线和产品形态进入既有市场,客观上会压缩行业内的产品差异化空间,提高行业产品同质化程度。在此情形下,单纯依赖价格竞争或传统规模优势已难以形成稳固的进入壁垒,反而加剧利润侵蚀和竞争不稳定性。根据策略性阻止理论,只要存在长期利润,在位企业将面临潜在进入者的竞争,在位企业必然通过各种策略性手段阻止进入(Bagwell,1990)。企业的阻止策略主要包括成本领先和差异化策略(Porter,1980),在产品高度同质化的竞争环境中,这两类策略均需要以持续创新和能力投入为支撑,而数字化转型正是实现成本领先与差异化策略的重要载体。一方面,数字化转型能够通过降低信息不对称(Wu等,2022)、优化资源配置和提升运营效率,为企业提供持续的成本优势和效率优势。企业借助数字技术整合供应链信息、优化生产流程并重塑人力资本结构,有助于实现精细化管理和智能化生产,从而在同质化竞争中形成难以复制的效率壁垒。另一方面,数字化转型能够改变企业创新模式,为企业实施差异化战略提供关键支撑(武常岐等,2022)。企业通过数字化转型,可以将用户原始数据经算法或简化技术加工处理,形成用户衍生数据。由于这些数据实时、精准地反馈用户信息与需求变化,且具有不可替代性以及独占性,企业能够对此类数据实现实质上的支配,从而及时调整产品策略与服务模式,推出更符合用户需求的产品与服务,以潜在进入者无法复制的方式提高产品的质量(陈兵,2021)。这将会提高用户转换产品和服务的时间和成本,从而对现有用户形成“锁定效应”,对潜在进入者形成战略隔离机制。
根据上述分析,本文提出如下研究假设:
H1:市场准入负面清单制度会加速在位企业数字化转型。
三、样本选择与研究设计
(一)样本选择与数据来源
市场准入负面清单制度的推行是从局部试点到全国全面实施,该项试点具有准自然实验性质,为本文采用多时点双重差分法识别政策试点效应提供可能。因此,本文利用双重差分法(DID)来估计市场准入负面清单制度对企业数字化转型的影响。
本文以A股上市公司的年度观测值为原始样本,并按以下原则对样本进行筛选:(1)剔除金融行业样本;(2)剔除ST、*ST样本;(3)剔除数据缺失的样本;(4)双重差分模型要求样本企业在事件前后均应有观测值,因此,剔除各地区在政策实施当年及以后上市的企业对应的样本。为了保持样本的对称性,本文将2010~2021年作为主检验样本,将2010~2023年作为稳健性检验样本。其中,上市公司财务数据主要来源于国泰安数据库(CSMAR)。为避免极端值的影响,对连续变量在上下1%水平上进行截尾处理。
(二)研究设计
为识别市场准入负面清单制度如何影响企业数字化转型,本文借鉴王雄元和徐晶(2022),将市场准入负面清单制度的推行作为准自然实验,采用多时点双重差分法构建模型(1),以识别负面清单制度对企业数字化转型影响的政策效应。

模型(1)中,被解释变量Digitalit为企业i第t年的数字化程度,Accessit为解释变量,若γ1显著为正,则说明市场准入负面清单制度会显著加速在位企业数字化转型。
(三)变量定义
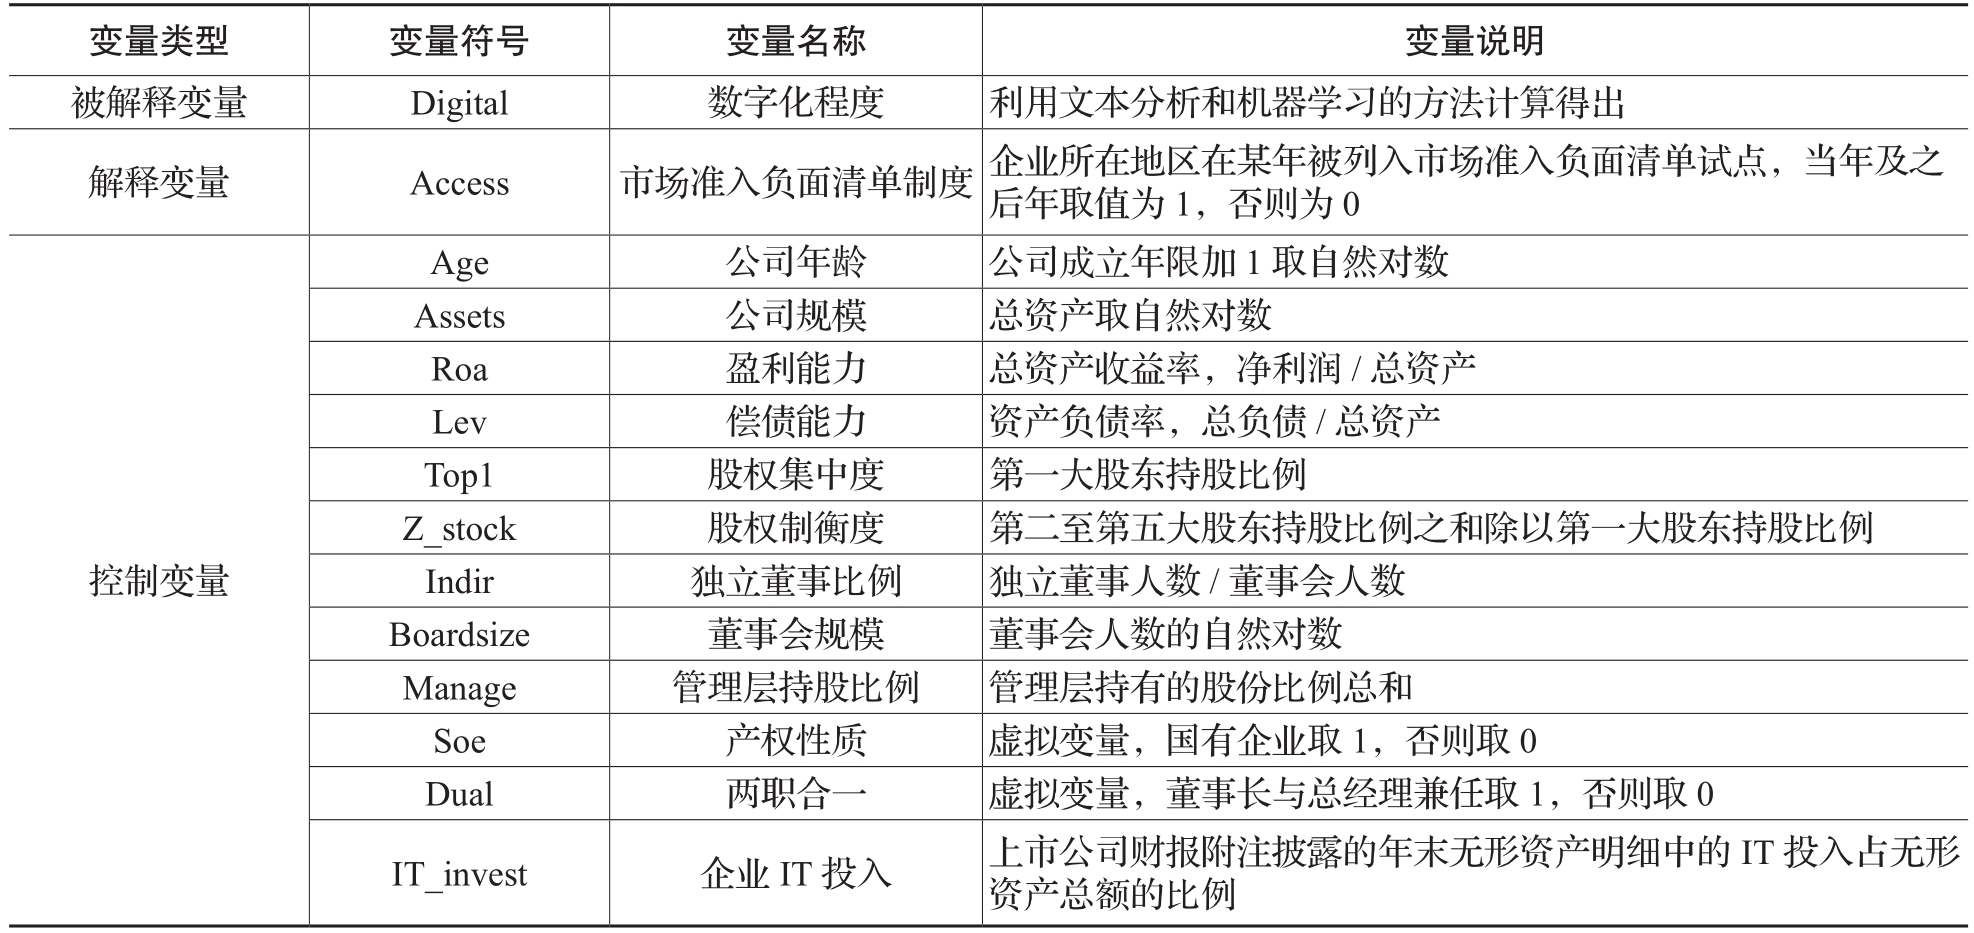
1.被解释变量(Digital)
本文以中国A股上市公司年报中的管理层讨论与分析(MD&A)内容为对象,分别采用文本分析和机器学习方法构建了数字化程度指标Digital,具体来说:
第一,构建企业数字化术语词典。本文采用“种子词+Word2Vec相似词扩充”的方法构建企业数字化术语词典。首先,借鉴张叶青等(2021)的研究,制定出“数字化”的种子词集,包括“人工智能、大数据、云计算”等。其次,借鉴胡楠等(2021)做法,利用上市公司MD&A语料库,基于Word2Vec的机器学习模型进行训练,对数字化种子词进行相似词扩充。Word2Vec模型属于神经网络语言模型,可以根据上下文内容将词语表示为实值向量,并通过计算向量之间的相似度得到词汇之间的语义相似性。本文选取每个数字化种子词相似度最高的前10个词作为相似词词集的初步结果,在此基础上删除词集中的重复词汇和无关词汇,最终获得280个数字化词汇。
第二,对年报MD&A语段进行文本分析。本文采用Python的jieba库,对上市公司年报MD&A的文本内容进行分词。为提高分词精度,将上述280个数字化词汇添加到用户词表,并剔除了停用词,最后统计得到数字化词汇在年报MD&A中出现的词频。
第三,构建企业数字化程度指标。为避免年报MD&A文本长度的差异对结果的影响,本文采用企业数字化相关词汇频数总和占年报MD&A总词频的比例,乘以100,来衡量企业数字化程度(Digital),Digital指标数值越大,表示企业数字化程度越高。
2.解释变量(Access)
本文解释变量为市场准入负面清单制度。参考王雄元和徐晶(2022)、周志方等(2023)、陈邑早等(2024)、周明生和王珍珠(2024)的做法,依据企业是否位于市场准入负面清单试点地区设置虚拟变量Access,在以下三种情况下取值为1:(1)2016年及以后,企业位于第一批试点地区时;(2)2017年及以后,企业位于第二批试点地区时;(3)2019年及以后(1),所有企业。其他情况下取值均为0。
3.控制变量
借鉴袁淳等(2021)、吴非等(2021)的研究,本文在计量模型中加入可能影响企业数字化转型的企业特征变量,包括公司年龄(Age)、公司规模(Assets)、盈利能力(Roa)、偿债能力(Lev)、股权集中度(Top1)、股权制衡度(Z_stock)、独立董事比例(Indir)、董事会规模(Boardsize)、管理层持股比例(Manage)、产权性质(Soe)、两职合一(Dual)、企业IT投入(IT_invest)等。
本文主要变量定义详见表1。
表1 变量定义
四、假设检验与结果分析
(一)描述性统计
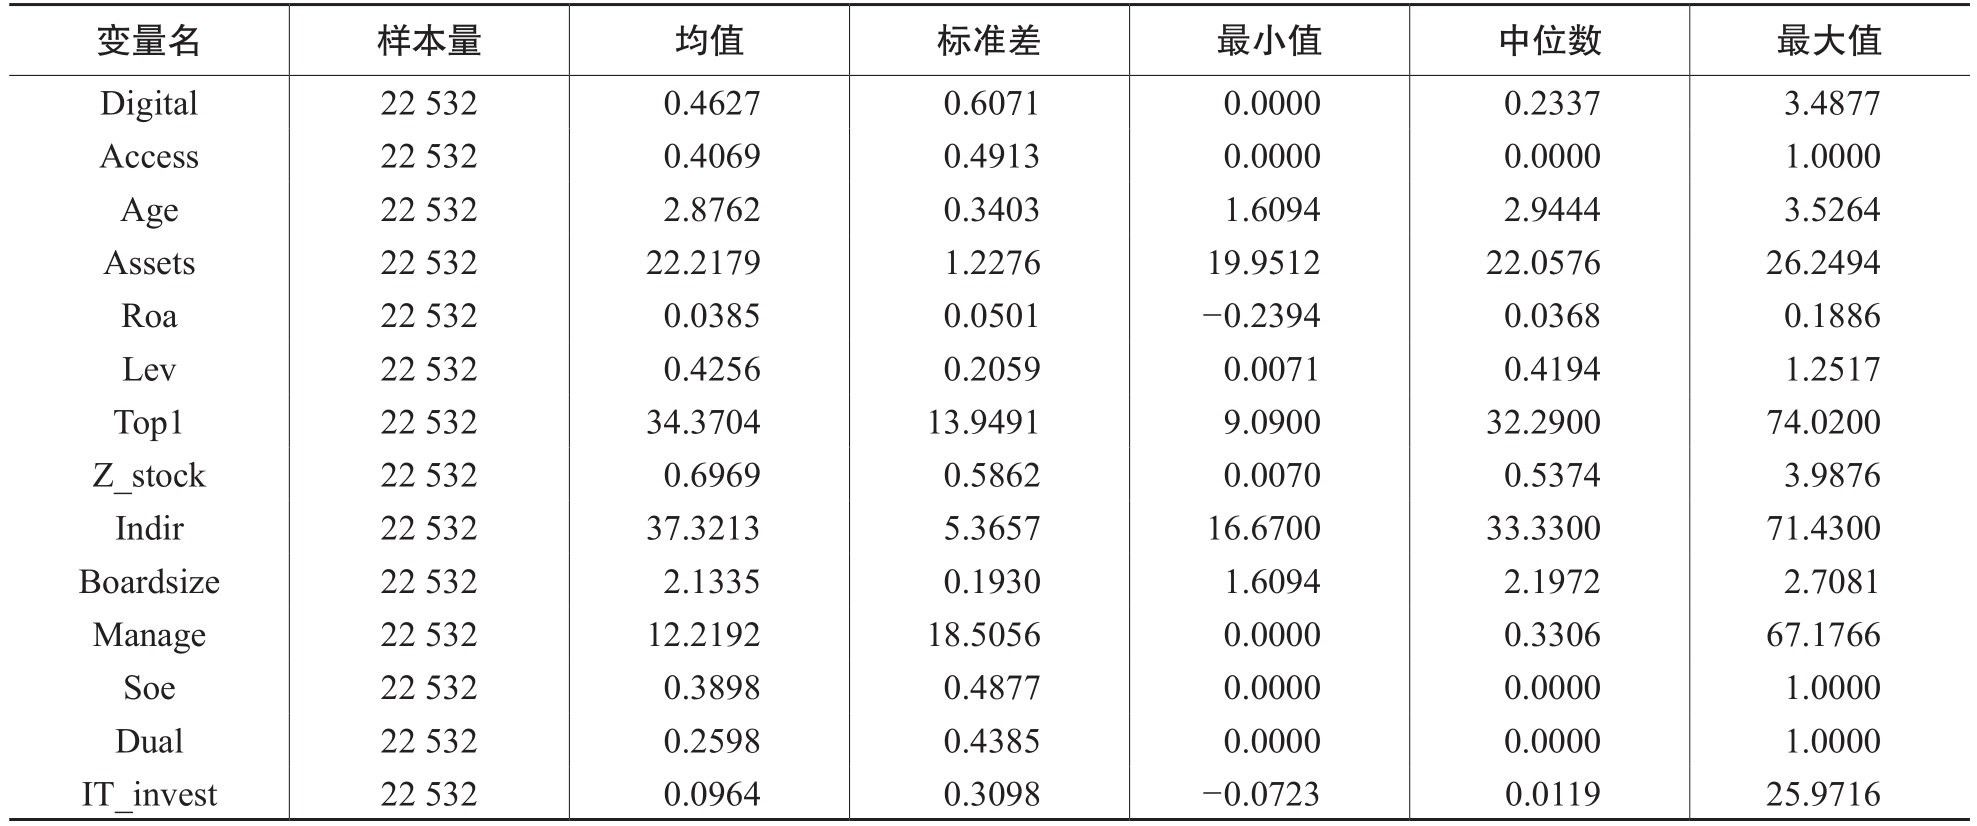
表2报告了本文主要变量的描述性统计。其中,被解释变量企业数字化转型程度(Digital)的均值和标准差分别为0.4627和0.6071,表明企业之间的数字化程度存在较大差异,有助于识别负面清单制度对企业数字化转型的影响。解释变量市场准入负面清单制度(Access)的均值为0.4069,表明约41%样本受到市场准入负面清单制度的影响。控制变量中,股权性质(Soe)的均值为0.3898,表明样本中约39%为国有企业,两职合一(Dual)均值为0.2598,表明约有26%的样本公司董事长与总经理为同一人。
表2 描述性统计
(二)假设检验结果
表3报告了假设1的估计结果,其中第(1)列是控制公司、年份固定效应但未考虑控制变量的估计结果,第(2)列是控制公司、年份固定效应且加入控制变量的估计结果,第(3)至(5)列考察了控制不同固定效应对回归系数的影响。结果显示,市场准入负面清单制度(Access)的估计系数在1%水平或5%水平上显著为正,表明市场准入负面清单制度的实施有利于提升企业的数字化程度。从经济意义看,以第(2)列结果为例,市场准入负面清单制度的实施,将使在位企业数字程度增加0.0324,相对于样本期间企业数字化程度的均值0.4627而言提升7%左右(即0.0324/0.4627×100%)。从上述结论的稳定性来看,控制变量的加入、固定效应的更换并没有改变关键变量的参数估计值的符号,且系数依旧显著,说明实证检验结果是稳定的。
(三)稳健性检验
为验证负面清单制度对企业数字化转型的政策效应是否具有稳健性,本文采用平行趋势检验、安慰剂检验、PSM-DID、调整样本范围、排除其他政策因素的影响、异质性处理效应等多种方法进行稳健性检验。
1.平行趋势检验
双重差分模型(DID模型)的前提是实验组和处理组在政策实施前应当具备平行趋势,即市场准入负面清单制度试点城市与非试点城市在政策实施之前,企业数字化程度的变化趋势应该趋同,否则双重差分模型(DID模型)估计的市场准入负面清单制度对企业数字化程度的影响效应可能存在偏误。此外,前文市场准入负面清单制度实施对企业数字化转型的促进效果为平均效应,无法获知政策实施之后的逐年动态效应。基于以上两点考虑,本文参考Beck等(2010)的研究,使用事件研究法研究市场准入负面清单制度对企业数字化转型影响的动态效应,具体计量检验模型设定如下:
表3 负面清单制度与企业数字化转型
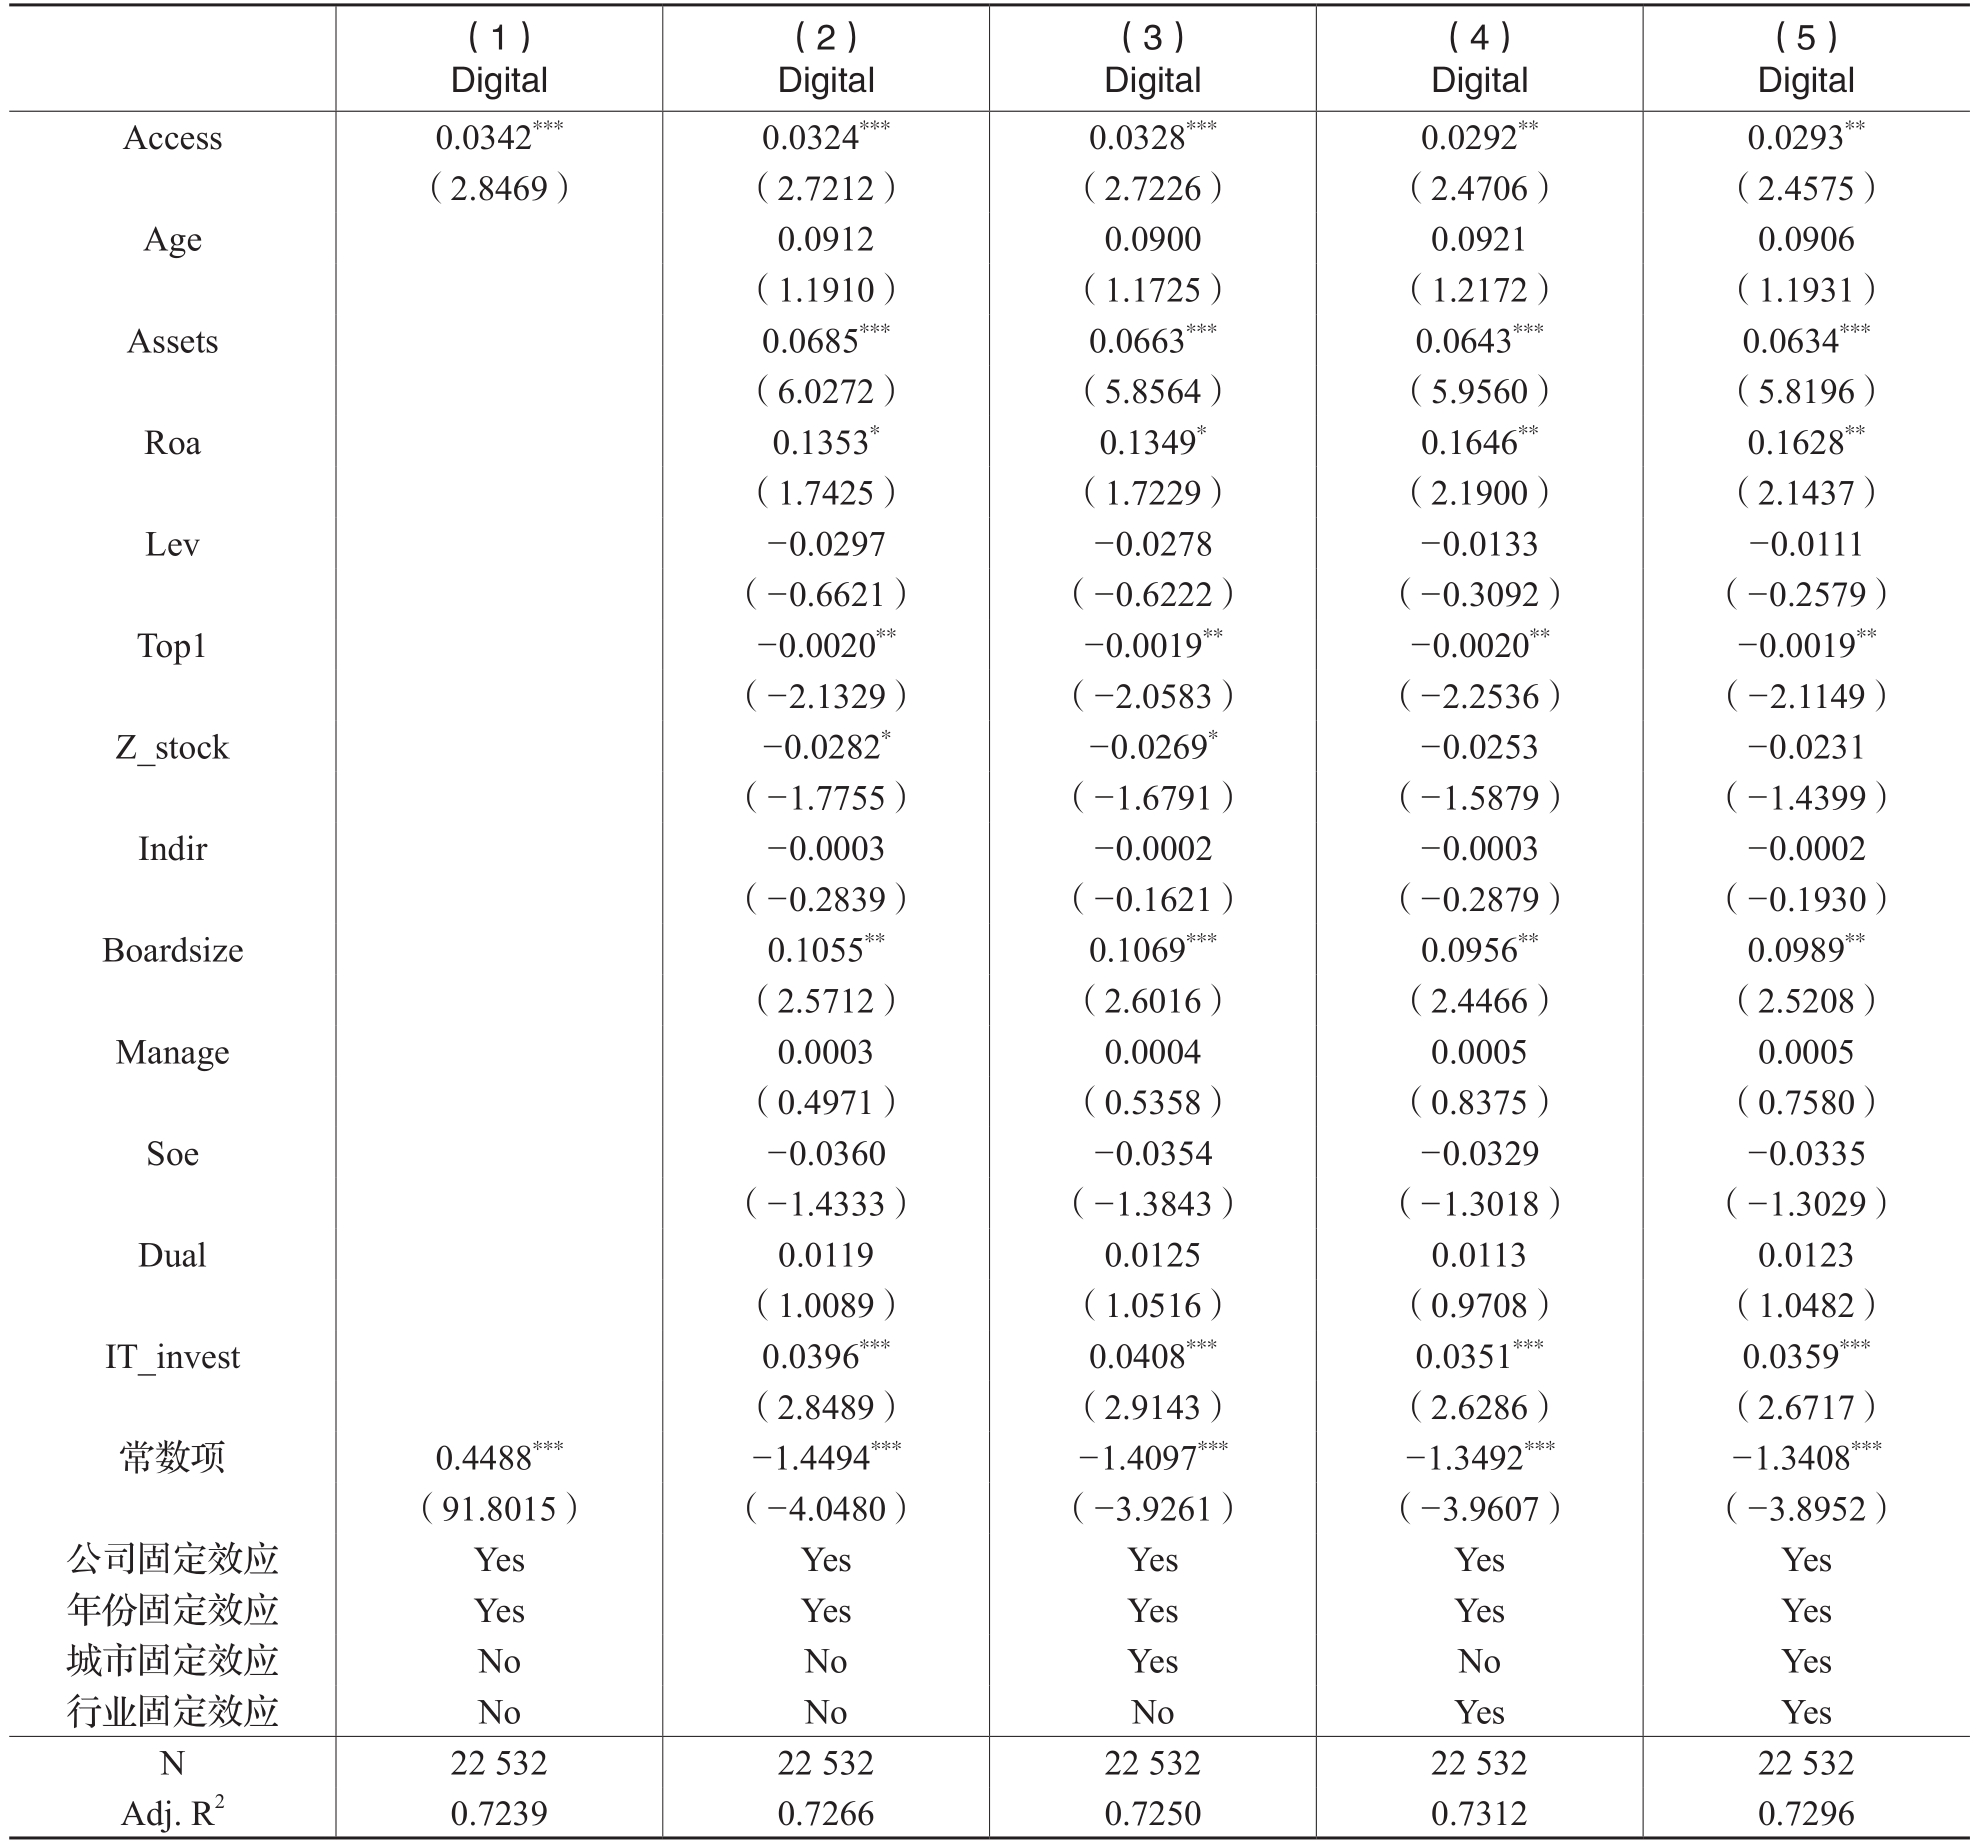
注:***、**、*分别表示在1%、5%、10%水平上显著,括号内为经公司聚类调整的稳健t统计量。下同。
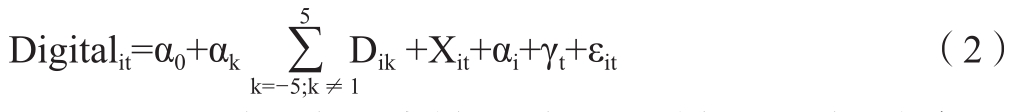
模型(2)中,主要解释变量Dik为一系列在不同时间点定义的市场准入负面清单制度是否实施的虚拟变量,其中k代表制度实施前或者实施后第k年,k取负数表示市场准入负面清单制度开始实施前k年,k取正数则表示市场准入负面清单制度推行后k年,k取0则表示市场准入负面清单制度推行当年。本文以制度实施前1年为基期,以制度实施前5年至后5年为窗口期,对窗口期以外的观测值进行两端收尾处理,检验各企业在市场准入负面清单制度实施前后5年期间的动态趋势变化。
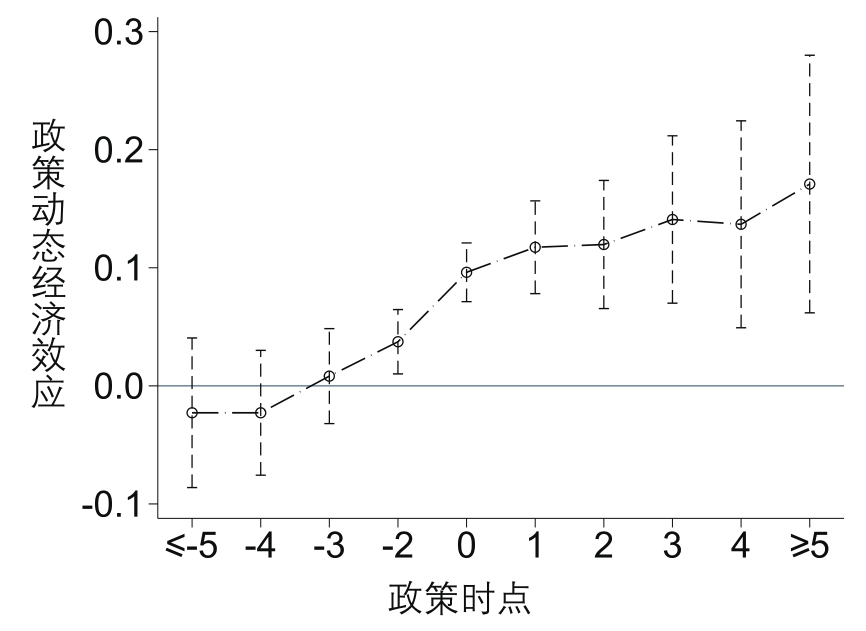
图1 平行趋势检验
图1展示了在99%置信度下,控制了公司固定效应、年份固定效应和控制变量后的Dik参数估计结果。可以看出,在市场准入负面清单制度实施前,企业数字化转型程度在实验组与处理组之间无显著差异,其差异在市场准入负面清单制度实施之后开始凸显,说明平行趋势假设成立,且市场准入负面清单制度实施对企业数字化转型的促进效应具有动态效应,呈现逐年增强的趋势。
2.安慰剂检验
本文借鉴Ferrara等(2012)的研究,通过从样本中随机生成实验组和处理组的方法进行安慰剂检验。具体而言,依据市场准入负面清单政策逐步实施的年份,随机选取相应数量的企业进入实验组,从而构建安慰剂检验的虚拟变量Access_false,并代入模型(1)检验。由于伪实验组是随机生成的,理论上Access_false在统计上应显著异于0,即不会对被解释变量产生显著影响。接下来,为避免其他小概率因素对估计结果的干扰,本文将上述随机过程重复1 000次,结果见图2和图3。图中虚线为Access_false的回归系数均值和t值的均值,可以发现Access_false的回归系数和t值集中分布在0附近,表明本文有关市场准入负面清单制度促进企业数字化转型的结论是因果关系而非随机现象,说明之前的回归结果是稳健的。
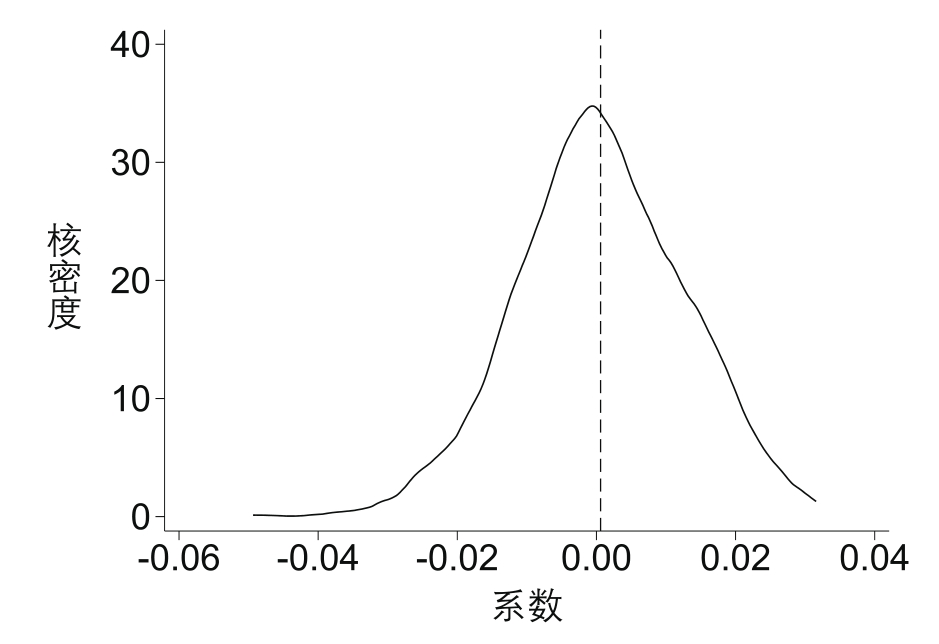
图2 随机处理后的系数核密度分布
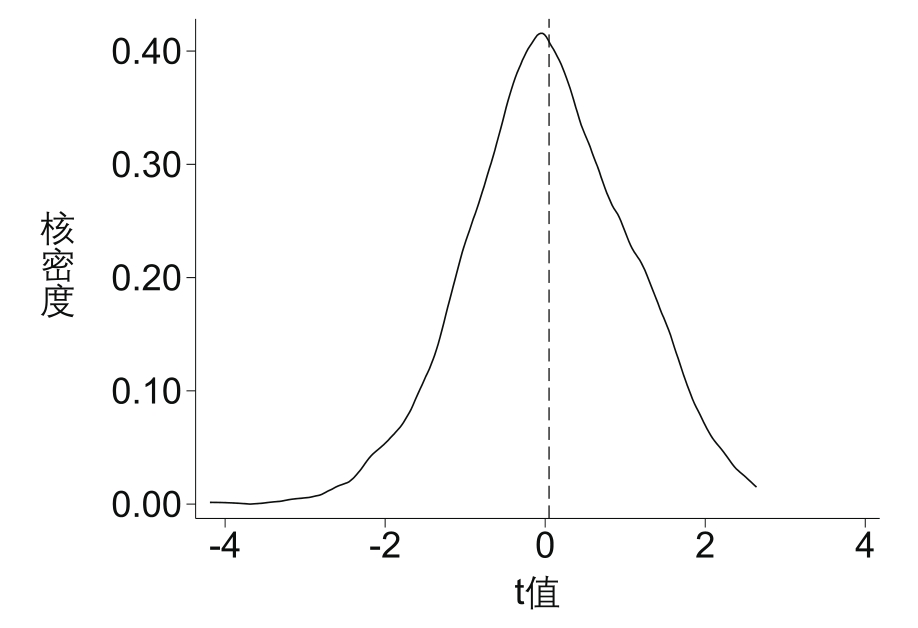
图3 随机处理后的t值核密度分布
3.PSM-DID
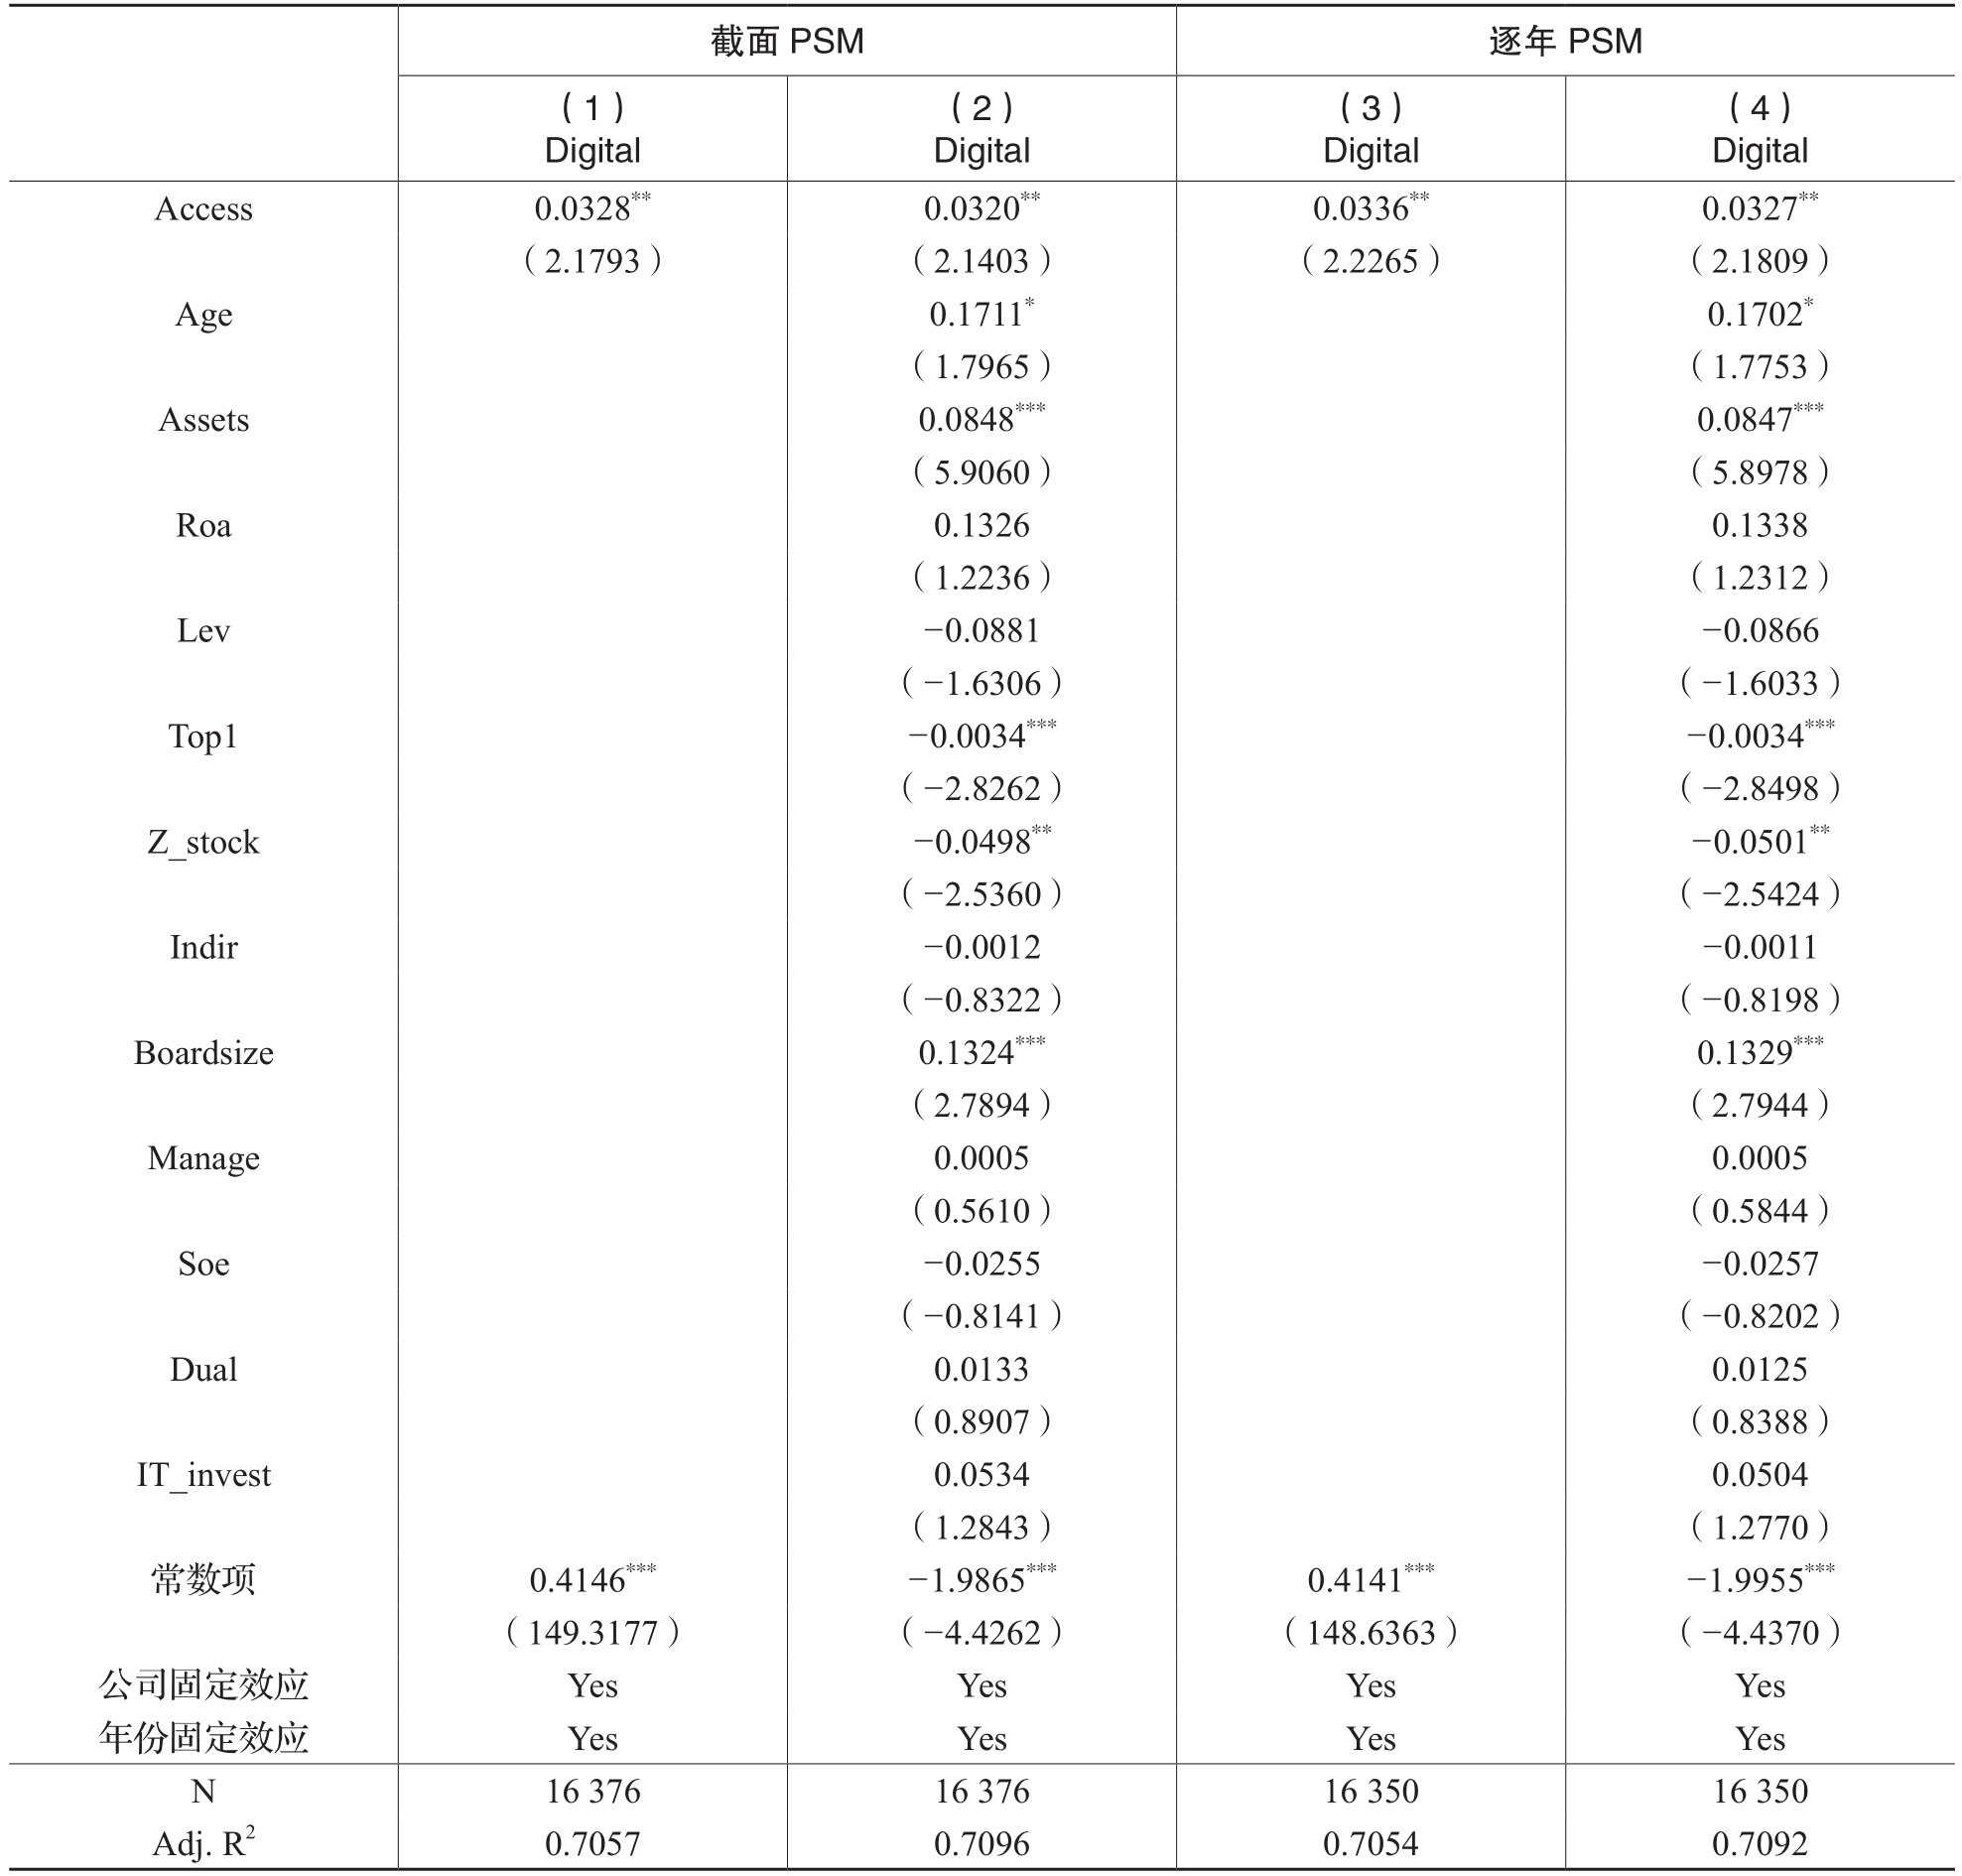
市场准入负面清单制度的实施并不完全是外生事件,而是由一系列因素决定的过程,而这些因素可能也会影响企业数字化转型,故难以避免选择性偏差(Selection Effect)——很难区分究竟是市场准入负面清单制度的实施促进了企业的数字化转型还是企业数字化程度的差异决定了是否实施市场准入负面清单。为缓解选择性偏差带来的内生性问题,本文进一步基于多时点倾向得分匹配—双重差分(PSM-DID)模型进行稳健性检验。PSM-DID模型主要包括截面匹配法和逐期匹配法,PSM适用于截面数据而DID适用于面板数据,两种匹配都具有一定的局限性:截面匹配法会导致样本不同期匹配,而逐期匹配法存在匹配对象在政策前后不一致的问题(谢申祥等,2021),但这两种方法仍是目前较为合适的研究方法,被学术界广泛使用。为了规避单一方法的局限性,本文分别使用截面匹配法和逐期匹配法构建PSM-DID模型。
具体步骤如下:(1)由于市场准入负面清单政策于2019年全面推行,意味着2019年及以后所有样本企业均为实验组,无法实施匹配,因此剔除2019~2021年的样本。(2)以模型(1)中的控制变量为协变量,对试点企业(实验组)和非试点企业(处理组)的分组变量进行Logit估计,以预测值作为得分。(3)采用截面匹配法,根据得分按照最近邻匹配原则和1:1的配对比例对试点企业(实验组)和非试点企业(处理组)进行匹配,生成截面PSM数据集;采用逐期匹配法,为实验组样本在同一年度的处理组样本中寻找匹配的观测值,将各年份匹配后数据合并,生成逐年PSM数据集。(4)采用共同支撑(Common Support)假定检验匹配样本的平衡性,将不符合共同支撑假定的剔除。(5)再次使用多时点DID方法重新估计市场准入负面清单制度对企业数字化转型的影响效应。
表4报告了PSM-DID回归结果,第(1)(2)列是截面PSM-DID结果,第(3)(4)列是逐年PSM-DID结果。结果显示:在使用PSM-DID方法检验后,无论采用截面PSM匹配法还是逐年PSM匹配法,Access的回归系数均在5%水平上显著正相关,从而进一步证实前面的结论,即市场准入负面清单制度实施对企业数字化程度显著的正向影响是稳健的。
表4 PSM-DID回归结果
4.调整样本范围
为进一步排除其他因素的影响,本文分别根据时间、空间两个维度进行样本范围调整处理:(1)缩短时间窗口。负面清单政策2016年、2017年在部分省市试点,2019年之后政策在全国范围内全面实施。本文的样本期间涵盖了2019年及以后的年度,这一做法可能带来的问题是:2019年起国家出台的某些政策,可能系统性地影响了企业数字化转型,而从2019年起,所有样本企业Access取值均为1,若是2019年起其他政策的效应主导了回归结果,即便市场准入负面清单制度对企业数字化转型并没有产生任何影响,也可能使得Access的回归系数显著大于0。为避免2019年及之后的样本对DID估计结果产生较大影响,本文将样本中2019~2021年样本删除,重新进行DID模型估计,估计结果见表5的(1)(2)列。(2)拓展时间窗口。本文基准回归样本期间设定为2010~2021年,主要基于DID模型对政策前后观察期长度平衡的考虑,即保证政策实施前期间(2010~2015)与政策实施后期间(2016~2021)的对称性,以减少估计偏误。为检验研究结论在更长时间范围内是否仍具稳健性,本文将样本期间拓展至2023年,估计结果具体见表5的(3)(4)列。(3)空间维度上,考虑到直辖市与其他省份相比具有特殊性,本文删除直辖市样本后重新进行回归检验,估计结果见表5的(5)(6)列。结果显示,Access的回归系数在5%或1%的水平上显著为正,体现了研究结论的稳健性。
5.排除其他政策因素的影响
表5 稳健性检验:调整样本范围、排除其他政策因素的影响
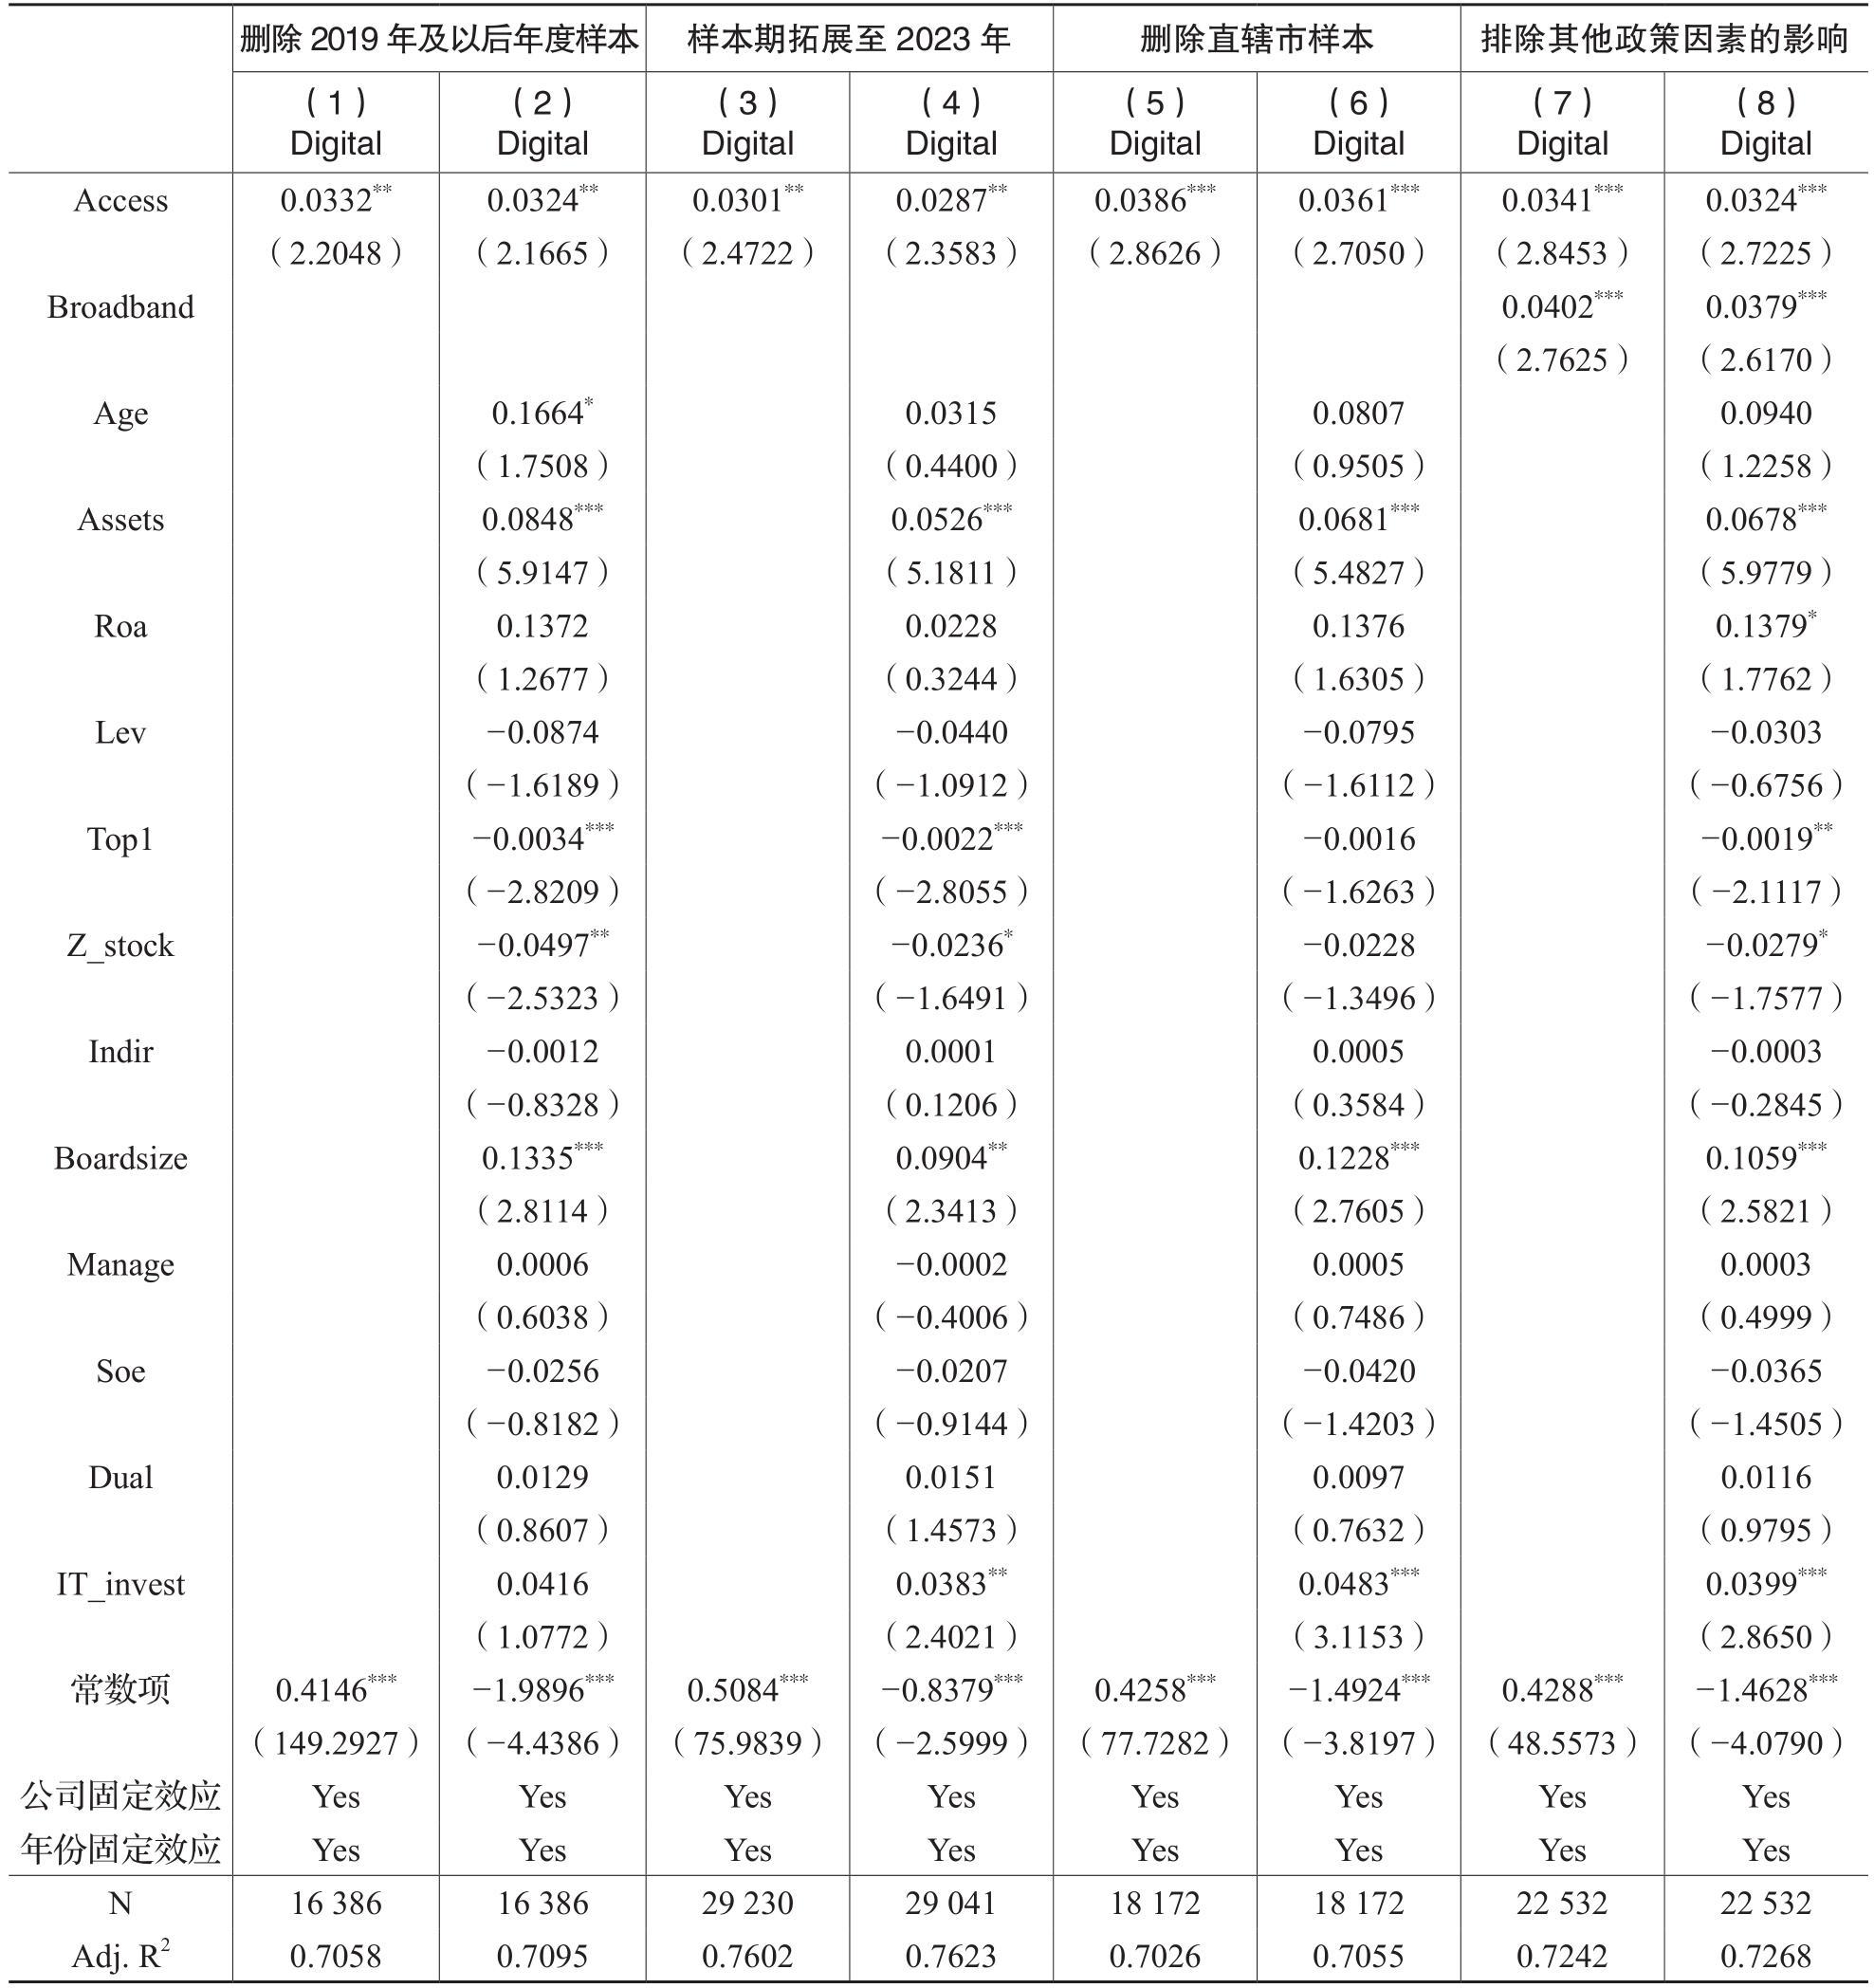
虽然多时点双重差分模型能够一定程度上规避其他政策所造成的混合效应问题,但数字化程度的提升仍然可能受到同期其他政策的影响。比如,为贯彻落实《国务院关于印发“宽带中国”战略及实施方案的通知》,在2014年至2016年期间,工业和信息化部联合国家发展改革委先后分三个批次选择了117个城市(城市群)作为“宽带中国”示范城市。“宽带中国”政策能加强互联网等基础设施建设,促进数字经济发展水平的提高(秦文晋和刘鑫鹏,2022),在数字经济发展水平较高的地区,互联网等基础设施建设作为重要“底座”支撑,为企业数字化转型发展提供软硬件保障,是企业数字化转型发展的强大动能,即本文所发现的现象也可能是同期实施的“宽带中国”政策造成的。
为了避免“宽带中国”政策对本文实证结果造成干扰,更干净地识别出市场准入负面清单制度对企业数字化转型的影响,本文在回归方程中进一步增加“宽带中国”的政策冲击变量来控制相关政策的影响。具体地,参照赵涛等(2020)、田鸽和张勋(2022)的研究,设置虚拟变量Broadband描述“宽带中国”政策。若企业所在城市在某年入选为“宽带中国”试点城市,则该企业该年度及之后年份Broadband取1,否则取0,如果企业所在城市从未被选为试点城市,则Broadband始终为0。表5第(7)(8)列报告了回归结果,结果显示,Access的回归系数虽然相对于基准检验结果有所下降,但仍然显著为正,与基准回归结果一致,说明在排除“宽带中国”政策干扰后本文的基准回归结果仍然是稳健的。
6.多时点DID模型异质性处理效应
第一,诊断估计系数的偏误程度。本文采用Goodman-Bacon(2021)提出的DID估计分解方法,旨在评估多时点双重差分模型估计系数的偏误程度。Goodman-Bacon(2021)认为多时点DID处理效应按照冲击时点前后,可以分解为4种情况:(1)早处理组VS晚处理组;(2)晚处理组VS早处理组;(3)时变处理组VS总是处理组;(4)时变处理组VS从未处理组。如果某种情况的估计系数与DID的估计系数符号不一致,并且该情况在样本中所占权重较大,存在估计偏误的可能性。
由于市场准入负面清单制度于2016年开始试点,于2019年全面实行,而本文样本期间涵盖2010~2021年,故样本不存在“总是处理组”和“从未处理组”。Goodman-Bacon分解的前提条件是数据为平衡面板和处理个体未退出,本文的研究满足处理个体未退出的条件,为进行Goodman-Bacon分解,将样本数据处理为2010~2021年的平衡面板。表6报告了Goodman-Bacon分解结果。结果显示,坏的处理效应“晚处理组VS早处理组”的估计值为0.0029,权重为9.94%;而好的处理效应“早处理组VS晚处理组”的估计值为0.0055,权重为90.06%,两种处理效应的估计值均为正值,且坏的处理效应权重较小,说明本文多时点双重差分模型的估计偏误较小。
表6 Goodman-Bacon分解权重

注:由于bacondecomp命令的限制,回归未加入控制变量。
第二,解决异质性处理效应。根据Baker等(2022),多时点双重差分法的估计量本质是所有受处理个体的处理效应加权之和的期望值,本文采用两种“异质性—稳健”估计量,旨在规避由于“异质性处理效应”的存在而产生显著的估计偏误:(1)根据Borusyak等(2021)的方法计算DID估计量,该方法基于插补的反事实方法解决多时点双重差分法的偏误问题。(2)根据Butts和Gardner(2022)的方法计算DID估计量,该方法采用一个可供选择的二阶段GMM估计框架,在第一阶段,识别组别效应和时期效应,在第二阶段,先对组别效应与时期效应进行消除,再对比处理组和处理组的结果差异,以识别平均处理效应。
表7报告了“异质性—稳健”估计量相关结果。结果显示,市场准入负面清单制度(Access)的回归系数均在5%水平上显著为正,这表明异质性处理效应对本文的估计结果并无实质性影响,即市场准入负面清单制度显著加速在位企业数字化转型的研究结论未发生实质性改变。
表7 稳健性检验:多时点DID异质性处理效应
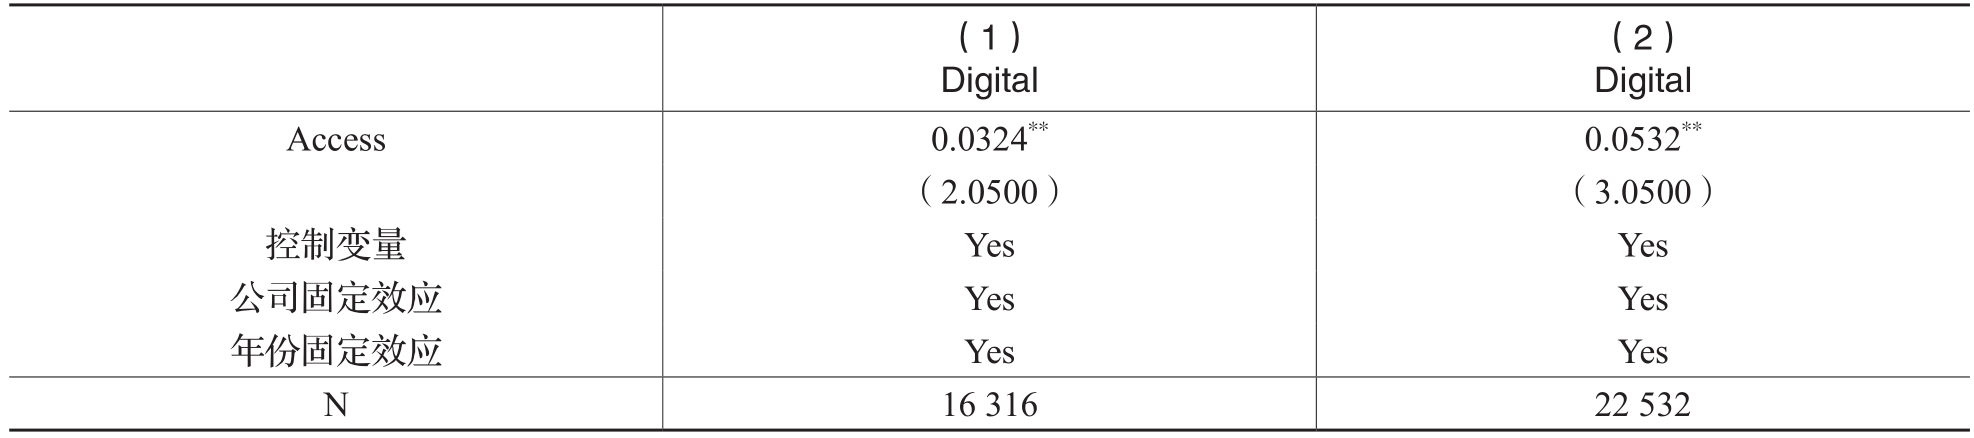
注:Stata命令为did_imputation和did_2s;***、**、*分别表示在1%、5%、10%水平上显著,括号内为z统计量。
五、机制检验
前述研究仅对市场准入负面清单制度与企业数字化转型的整体情况进行了刻画,但并未深入研究其中的机制。本部分专注于分析与检验市场准入负面清单制度影响企业数字化转型的具体渠道和机制。对此,本文选取了潜在进入威胁和行业产品同质化两类渠道进行验证。
(一)潜在进入威胁机制的识别
市场准入负面清单制度改革通过降低企业进入门槛,使得新进入者以及潜在进入者增多,增加企业潜在进入威胁。一些新进入者为抢占市场会为市场引入新技术与新产品,为了防止在新市场环境中失去竞争优势,在位企业有动力进行数字化转型以增加竞争优势。基于上述分析我们可以推测,市场准入负面清单制度会带来潜在进入威胁的提高,从而对在位企业数字化转型起到促进作用。本文参考朱光顺等(2020)、李硕等(2022)研究,将企业所在城市—行业层面的年度新注册企业数量进行对数化处理,记为Entry,以此来衡量潜在进入威胁,该值越大表示市场准入负面清单制度改革产生的进入威胁越大,其中各城市—行业新注册企业数来源于天眼查数据库。为检验市场准入负面清单制度是否能够通过进入威胁机制影响企业的数字化转型,本文构建如下模型:
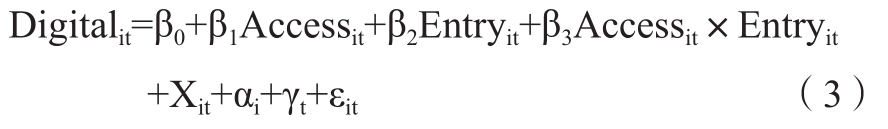
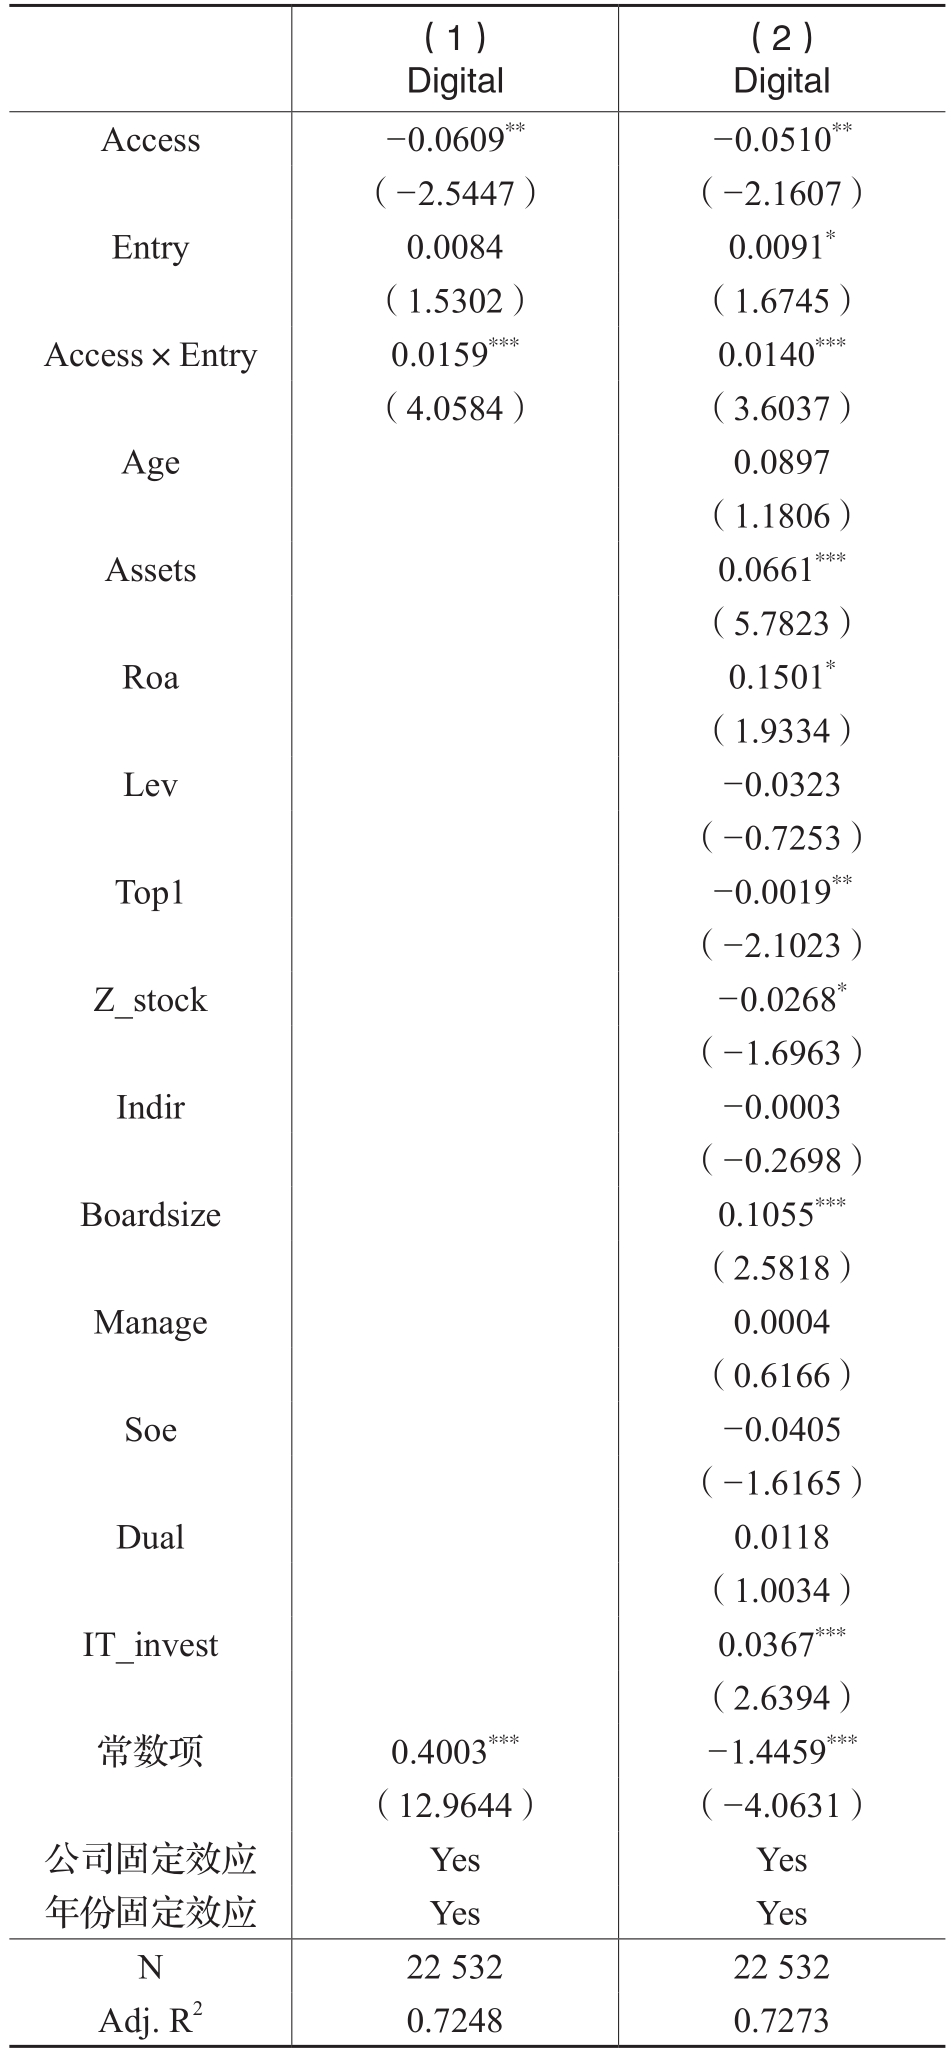
表8报告了模型(3)的检验结果。结果显示:市场准入负面清单制度和潜在进入威胁交互项(Access×Entry)的回归系数在1%水平上显著为正,表明市场准入负面清单制度通过提高潜在进入威胁促进企业数字化转型,支持了潜在进入威胁机制的推测。
表8 机制检验:潜在进入威胁
(二)行业产品同质化机制的识别
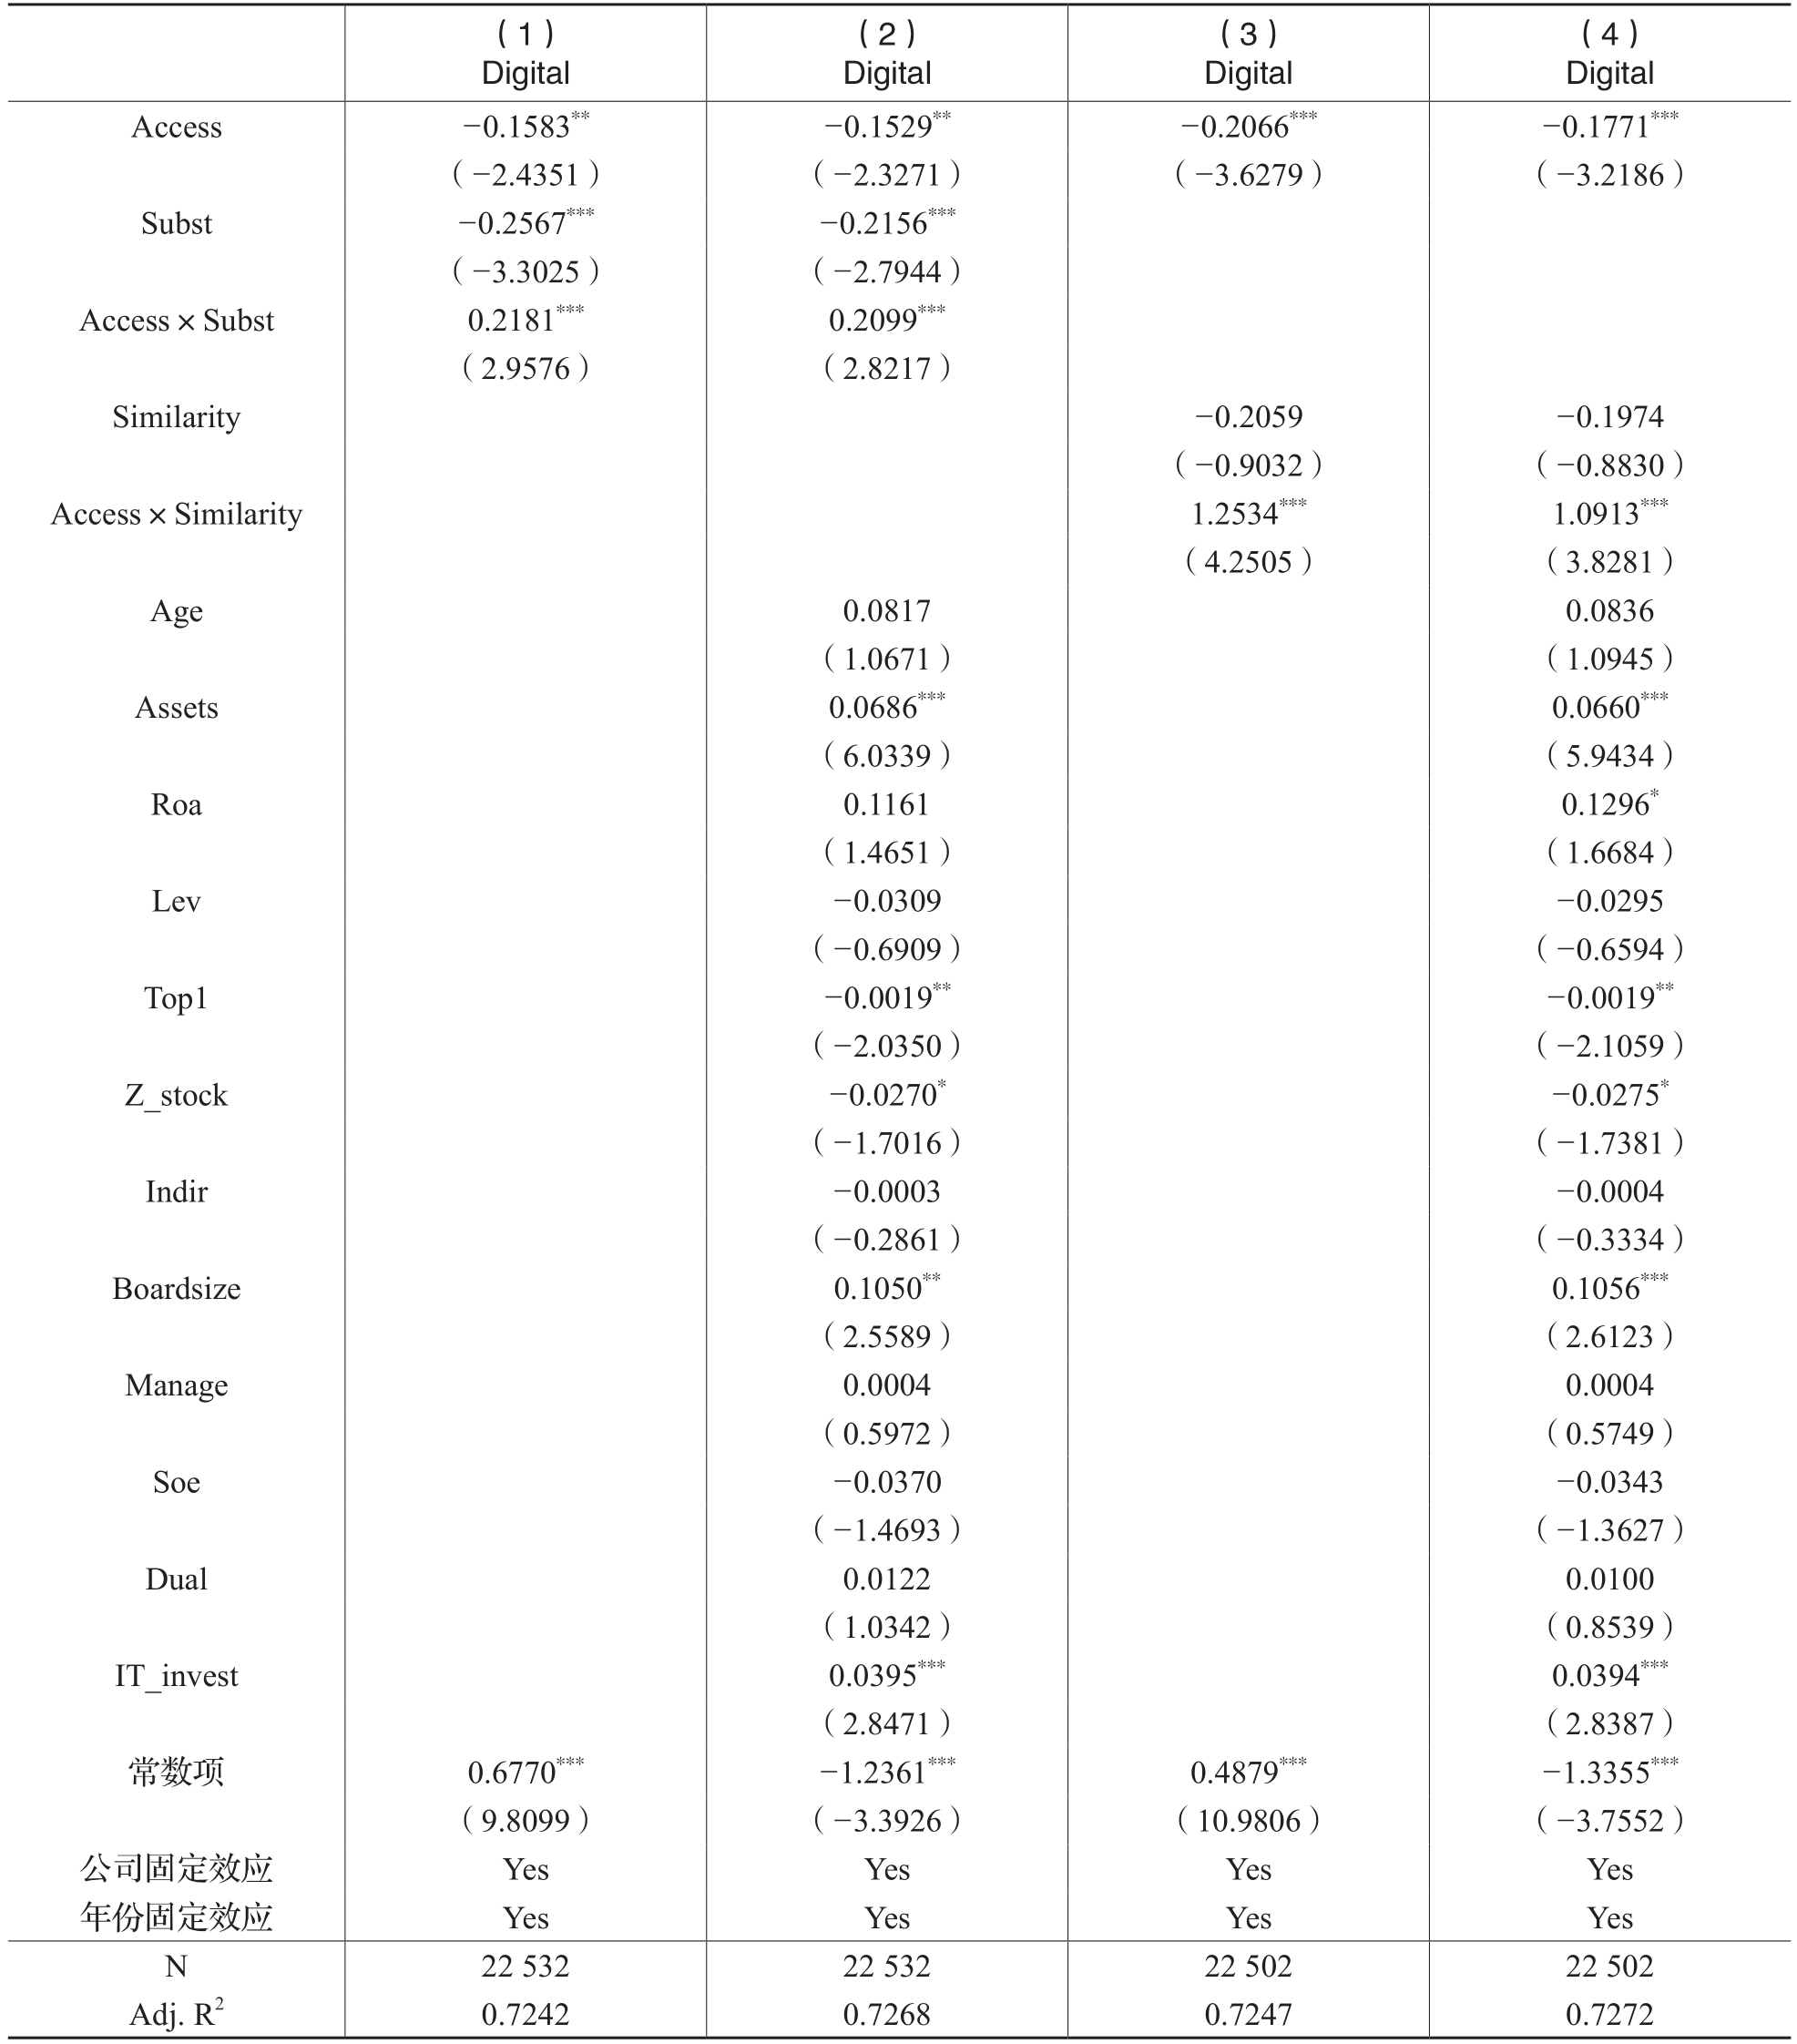
市场准入负面清单制度改革降低了制度性进入门槛,吸引更多企业进入。很多新进入企业沿既有成熟技术路线和产品形态展开竞争,其进入并未显著拓展产品差异化空间,反而在客观上推动了行业产品同质化程度的上升。行业产品的同质化程度越高,企业间竞争越激烈,从而更容易诱发在位企业采取策略性阻止措施。基于此,本文使用两个变量来反映行业产品同质化。一是行业产品可替代性(Subst),参考巫岑等(2022)的研究,使用同年度同行业内上市公司营运成本之和除以营业收入之和来衡量。二是行业产品相似度(Similarity),参考任宏达和王琨(2019)的做法,基于上市公司经营范围提供的产品业务描述文本,通过计算文本相似度的方法来构建。具体来说,首先,使用Python的jieba库对上市公司经营范围进行分词处理,去除停用词后根据分词后的词频提取特征,即建立词频向量;其次,任意两个公司的产品相似性可以通过计算两个词频向量夹角的余弦值表达,该值在0到1之间分布,越接近于1说明产品相似度越高;最后,计算同年度同行业的公司间产品相似度均值,衡量行业整体的产品相似度。
为检验市场准入负面清单制度是否能够通过行业产品同质化影响企业数字化转型,构建模型(4)。
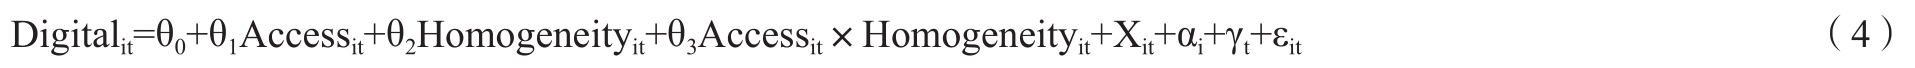
模型(4)中,Homogeneityit为行业产品同质化机制变量,分别采用行业产品可替代性(Subst)和行业产品相似度(Similarity)来衡量。
表9第(1)列和第(2)列是使用产品可替代性衡量产品同质化的结果,第(3)列和第(4)列是使用产品相似度衡量产品同质化的结果。结果显示,市场准入负面清单制度和产品同质化交互项(Access×Subst、Access×Similarity)的回归系数均在1%的水平上显著为正,这表明,负面清单制度带来产品同质化程度提高,企业会通过数字化转型主动调整产品策略,进行策略性阻止,构建数字壁垒以降低同质化竞争风险。
六、异质性分析
在不同企业属性差异下,市场准入负面清单制度传递至企业数字化程度可能存在非对称效果,对这类情况的探讨有助于形成差异化的政策导向。为达到上述目的,本文还分别进行了如下异质性分析:
第一,基于经济政策不确定性感知的异质性分析。经济政策不确定性感知可能强化在位企业对潜在进入威胁的反应,从而影响其数字化转型决策。较高的经济政策不确定性感知意味着企业管理层对政策调整频率和执行强度的不确定判断上升,从而放大其对潜在制度变动和竞争风险的主观认知。在此背景下,在位企业更倾向于通过加快数字化转型来提升信息获取与处理能力、增强经营灵活性,并构建难以模仿的数字壁垒,以应对潜在进入者和不确定政策环境的双重压力。基于上述分析本文推测:市场准入负面清单制度对企业数字化转型的促进效应在经济政策不确定性感知较高的企业中更加明显。
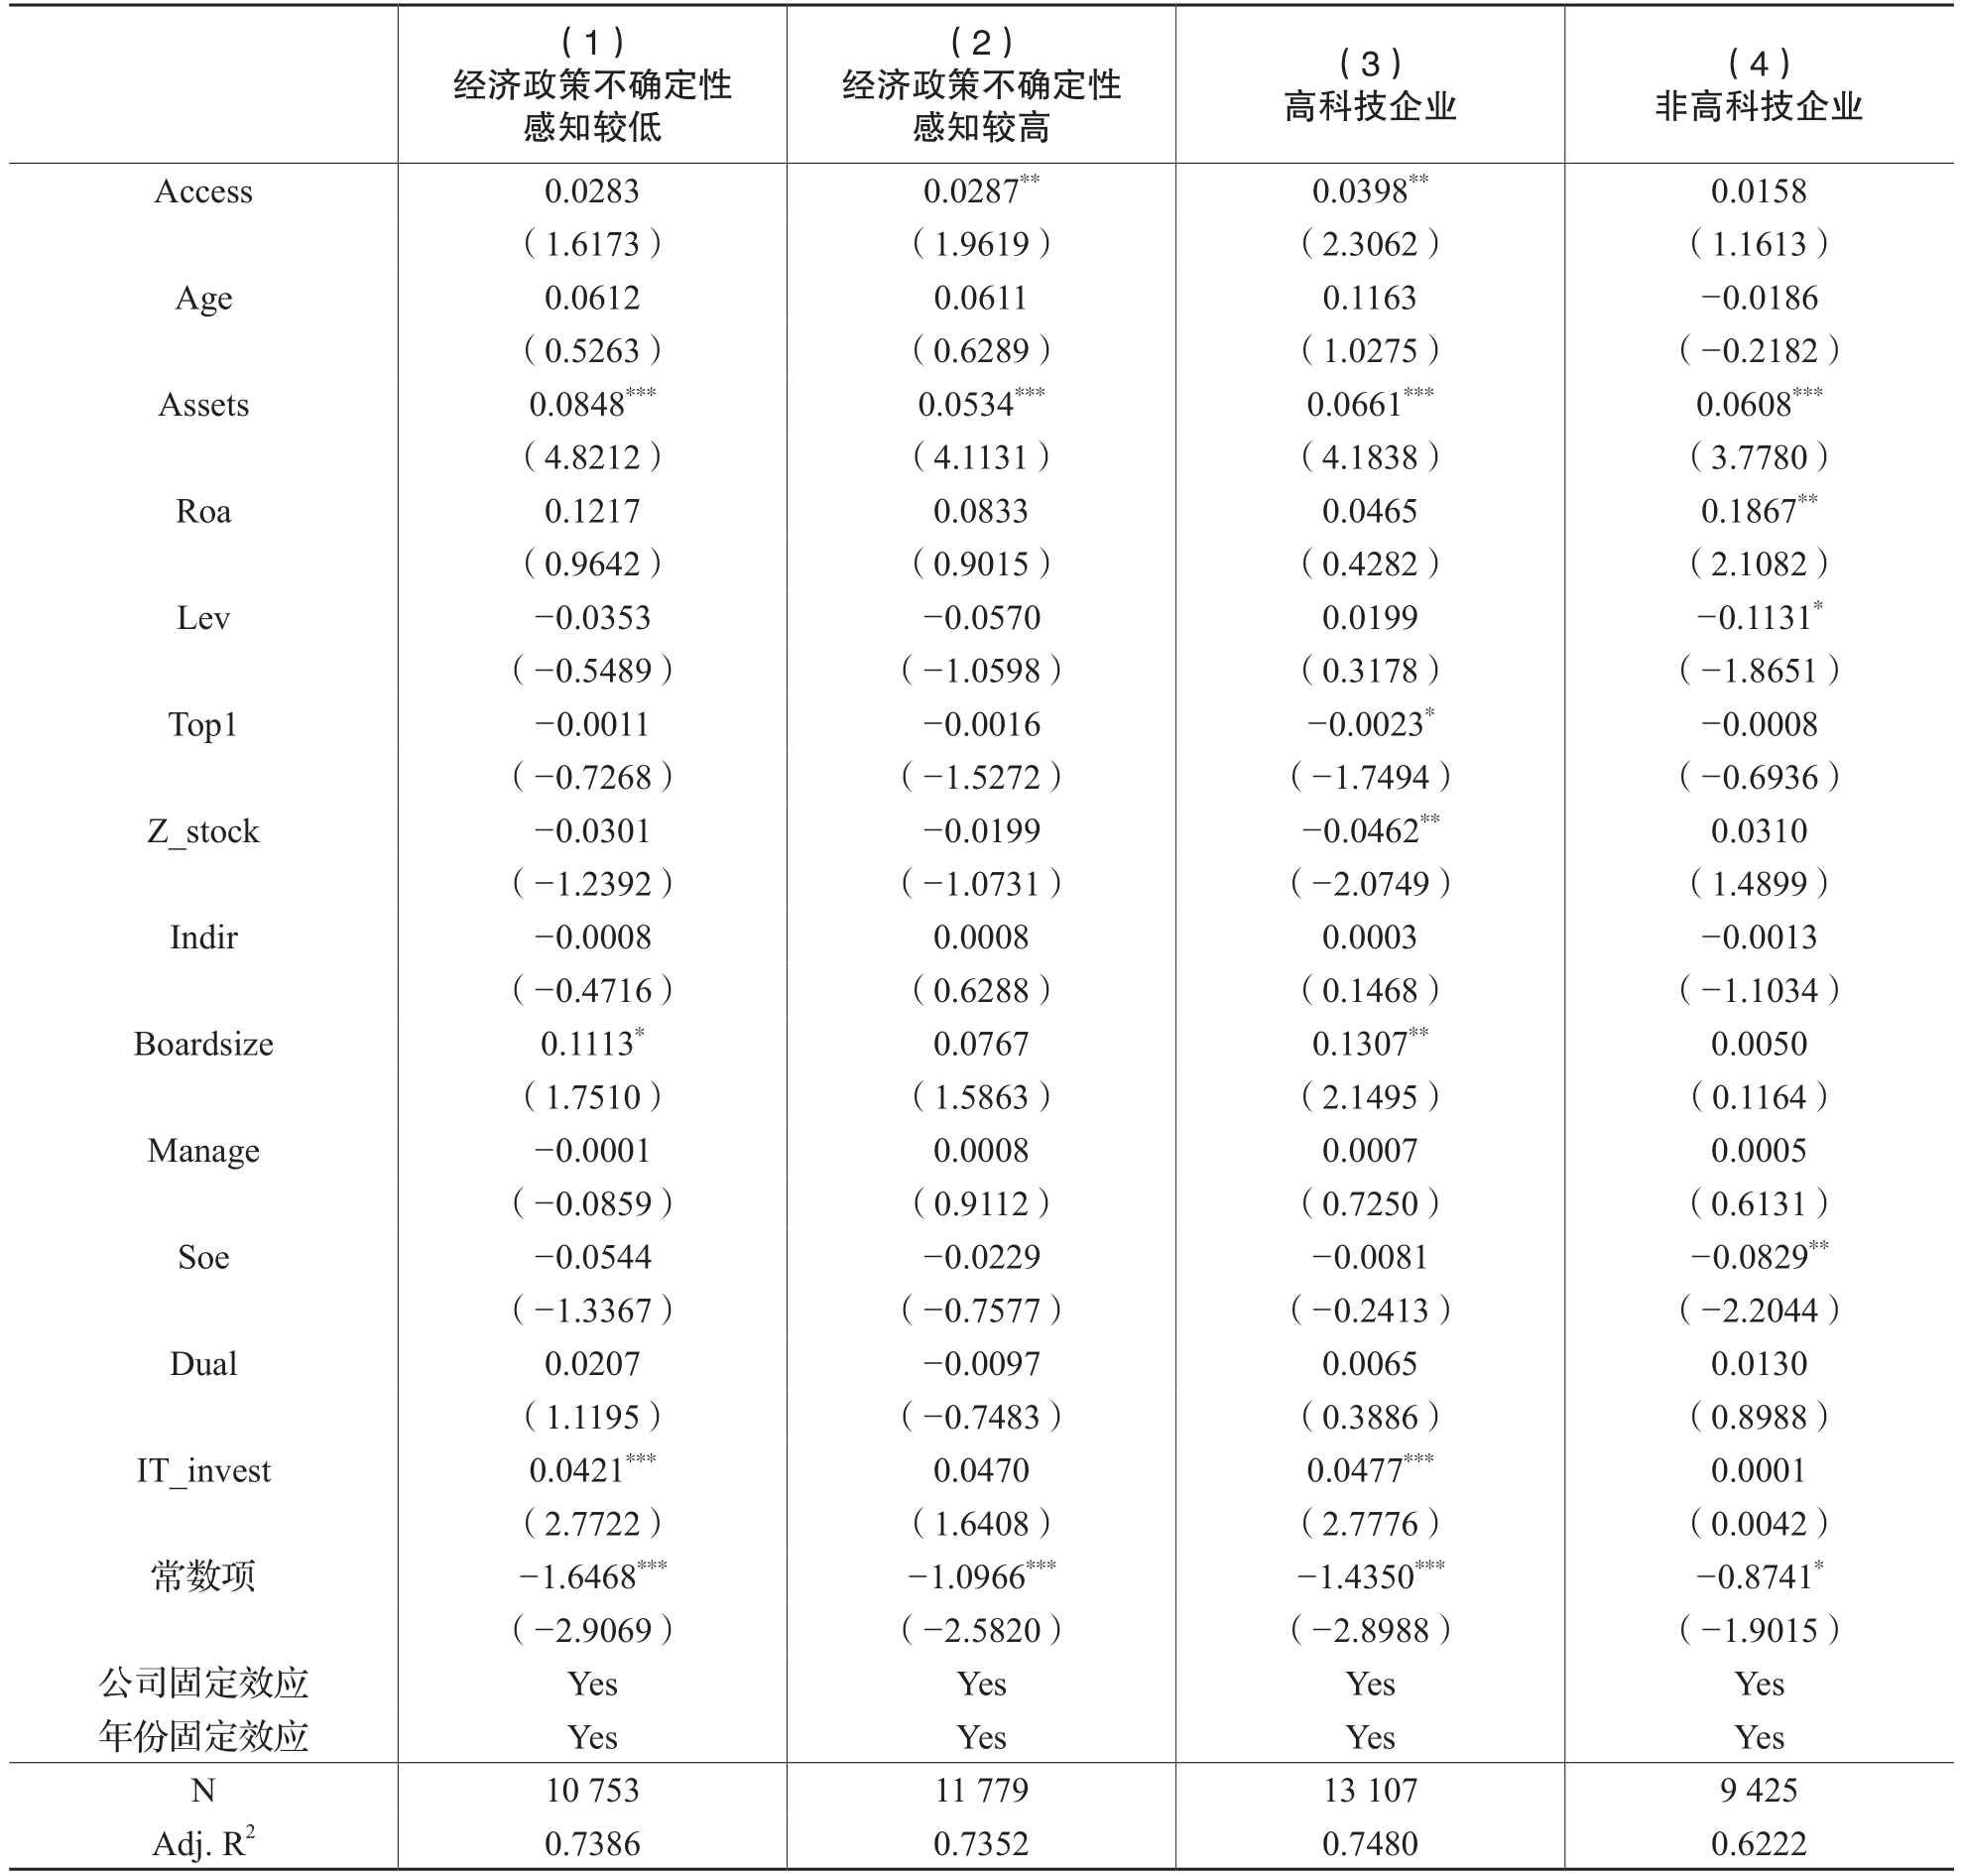
为检验上述推测,本文借鉴方明月等(2023)的方法,构建企业层面的经济政策不确定性感知指标。具体构建过程包括以下步骤:首先,对MD&A文本进行分句与分词处理。其次,筛选出同时包含经济政策词语与不确定性词语的句子,将其识别为管理层对经济政策不确定性的表达内容。该类句子反映出管理层已感知到宏观经济、监管或政府行为正在或预期发生难以预测的变化,且该变化可能对企业战略与未来业绩构成潜在影响或实质挑战。我们将这类句子定义为“经济政策不确定性句子”。最后,以该类句子中“不确定性词语”的数量占MD&A文本总词数的比例,作为企业层面经济政策不确定性感知的代理变量。本文按照其中位数将样本分成不确定性感知较低和较高两个子样本,然后分别对两组子样本进行回归。表10第(1)(2)列报告了基于经济政策不确定性感知的分组回归结果。结果显示,在经济政策不确定感知较高组的回归结果中,Access的回归系数为0.0287,在5%水平上显著大于0;在经济政策不确定感知较低组的回归结果中,Access的回归系数不显著异于0。以上结果说明,市场准入负面清单制度对企业数字化转型的促进效应在经济政策不确定感知较高的企业中更加明显,支持了本文的推测。
第二,基于高科技属性的异质性分析。相较于非高科技企业,高科技企业间的竞争更加激烈与迅猛,在数字经济时代,为了获取竞争优势,它们往往有更加强烈的意愿开展数字化转型,并希望由此构建起新的竞争优势,不断拓宽技术护城河,从而力求在竞争中居于领先地位。同时,高科技企业因其员工文化程度较高、成立时间通常较短、组织管理较为灵活,在数字化转型过程中面临的阻力也较小,能较好地将自身的技术优势和丰富的创新要素嵌入到数字转型中,转型的成功概率较高。基于上述分析本文推测:市场准入负面清单制度对企业数字化转型的促进效应在高科技企业中更加明显。
表9 机制检验:行业产品同质化
为检验上述推测,本文参考彭红星和毛新述(2017)的分类,将样本分为“高科技企业”和“非高科技企业”,然后分别对两组子样本进行回归。表10第(3)(4)列报告了基于高科技属性的分组回归结果。结果显示,在高科技企业组的回归结果中,Access的回归系数为0.0398,在5%水平上显著大于0;在非高科技企业组的回归结果中,Access的回归系数不显著异于0。以上结果说明,市场准入负面清单制度对企业数字化转型的促进效应在高科技企业中更加明显,支持了本文的推测。
表10 异质性分析
七、经济后果检验
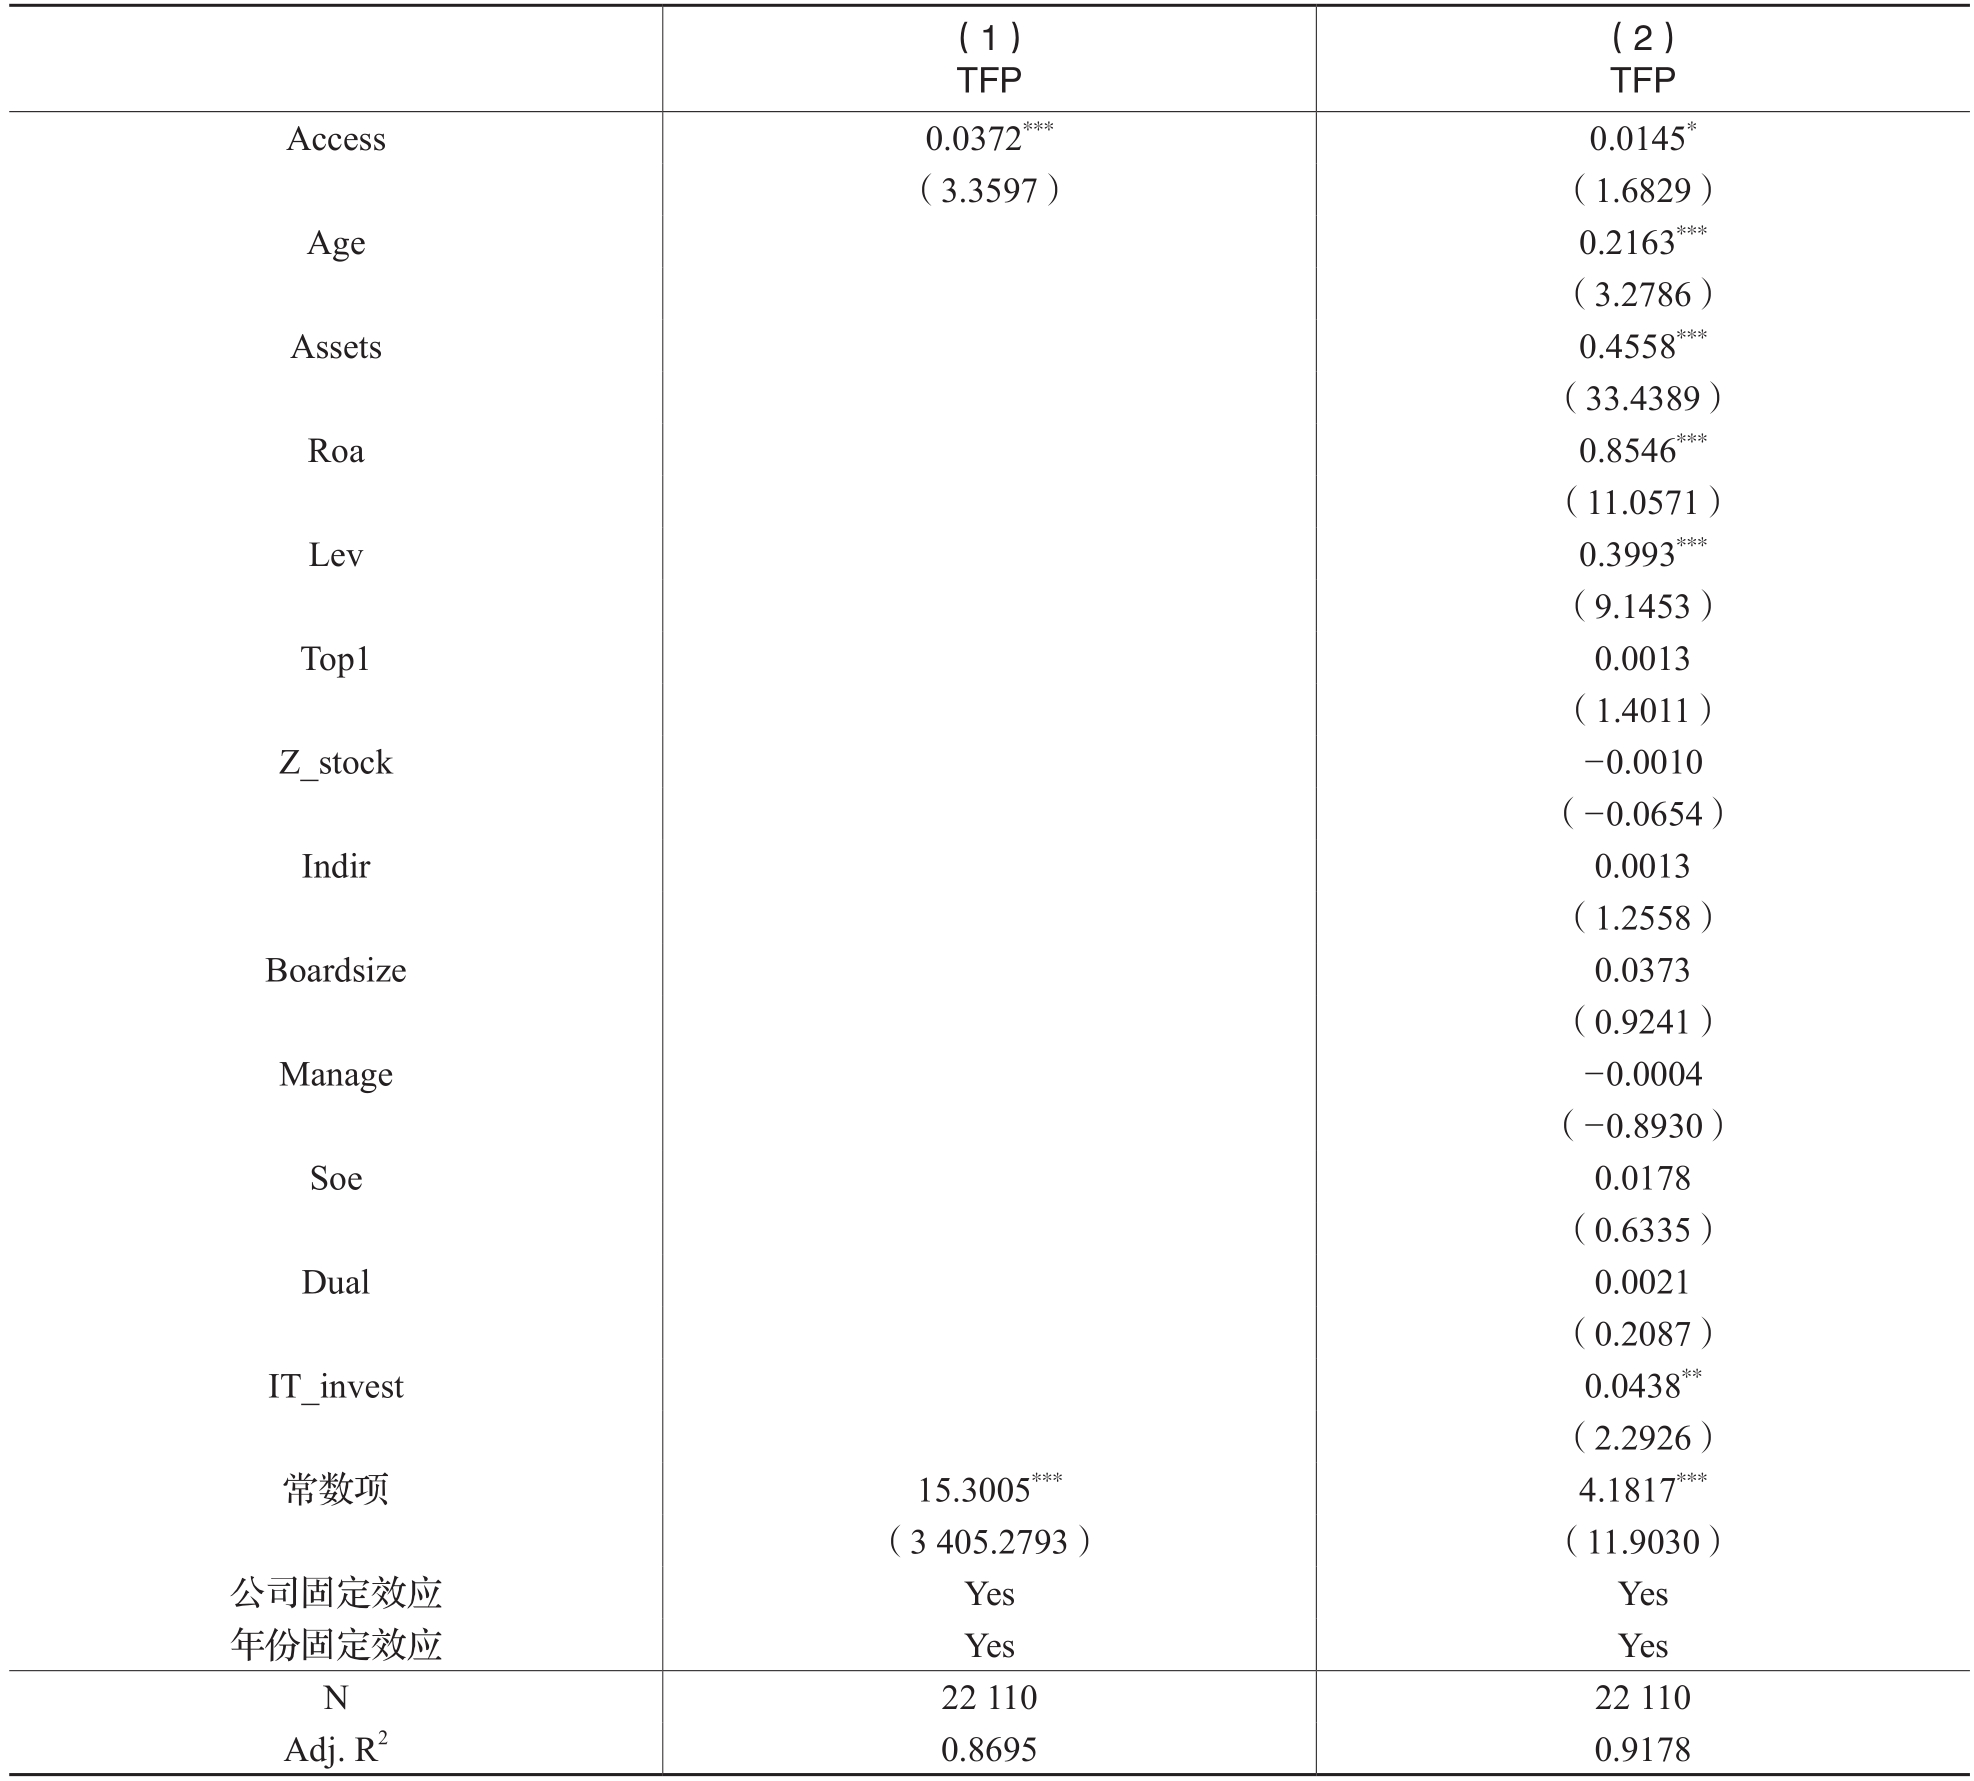
前文证明负面清单制度对企业数字化转型具有显著促进作用。需要指出的是,数字化转型并非企业变革的终点,而是提升企业绩效的重要手段。为深入考察负面清单制度通过数字化转型影响企业绩效的作用机制,本文进一步检验了数字化转型是否确实带来企业生产效率的提升,从而揭示这一政策传导路径的完整经济效应。本文借鉴钱雪松等(2018)的做法,采用LP方法计算企业全要素生产率,并作为生产效率的代理指标,标记为TFP,其数值越高表明企业生产效率越高。
表11报告了负面清单制度促进企业数字化转型的经济后果检验结果,Access回归系数均显著为正,表明负面清单制度可以促进企业数字化转型并最终提升企业生产效率。
表11 经济后果检验
八、结论与启示
在数字化转型的浪潮下,如何构建实体企业数字化转型的内在动机,是保持其数字竞争优势的关键。论文以市场准入负面清单制度实施作为准自然实验,从潜在进入威胁视角考察其对企业数字化转型的影响及其内在机理。研究发现:第一,负面清单制度实施有利于推动企业数字化转型,经过多重稳健性检验后该研究结论仍成立。第二,负面清单制度通过影响潜在进入威胁和行业产品同质化,促进在位企业通过数字化转型构建数字壁垒。第三,异质性检验表明,市场准入负面清单政策对经济政策不确定性感知较高的企业和高科技企业的数字化转型具有更强的正向影响。第四,负面清单制度可以促进企业数字化转型并最终提升企业生产效率。
本研究至少存在如下启示:
第一,应持续完善市场准入负面清单等相关制度,充分发挥其对企业数字化转型的引导和赋能作用。本研究发现,市场准入负面清单制度的实施能够促使在位企业进行数字化转型。这一结论表明,市场准入负面清单制度能够通过重塑企业面临的外部制度环境,引导企业主动加快数字技术应用与数字能力积累。因此,应继续深化市场准入负面清单制度改革,全面落实“一张清单”的负面清单管理模式,加快推进全国统一大市场建设,减少区域和行业间的隐性准入壁垒,并通过加强知识产权保护等措施,引导企业实施差异化发展,避免低水平、同质化竞争,从而夯实实体经济数字化转型的制度基础。
第二,应注重发挥“有效市场”与“有为政府”的协同作用,放大市场准入负面清单制度对企业数字化转型和生产效率提升的综合效应。本研究发现,市场准入负面清单制度对经济政策不确定性感知较高的企业和高科技企业的数字化转型具有更为显著的促进作用。这一结果表明,企业对制度环境变化的主观认知特征和自身技术属性,会影响市场准入制度改革向数字化转型行为的传导效果。因此,在推进市场准入负面清单制度实施过程中,应在坚持统一制度框架的基础上,注重制度信号的清晰传导和差异化引导。一方面,应保持市场准入负面清单制度规则的清晰性和稳定性,确保制度信号被企业准确理解和有效响应,并提供必要的政策解读与指导,帮助企业提升信息处理能力和运营灵活性,从而更好地推进数字化转型。另一方面,应加强数字基础设施建设和数据要素配置服务,提供技术培训、数字化咨询和创新支持,帮助企业克服转型阻力,将自身资源与数字技术深度融合,推动数字化转型从技术应用向能力积累和运营优化延伸,从而更好发挥市场准入制度改革对企业数字化转型的促进效应,提高生产效率。
主要参考文献:
[1]白俊,袁勋,乔君.放松市场准入管制与企业跨地区投资——基于负面清单制度试点的准自然实验[J].财经研究,2024,50(4):64-78.
[2]毕青苗,陈希路,徐现祥,等.行政审批改革与企业进入[J].经济研究,2018,53(2):140-155.
[3]陈兵.“数据垄断”:从表象到本相[J].社会科学辑刊,2021,(2):129-136.
[4]陈邑早,解纯慧,王圣媛,等.放宽市场准入对企业新质生产力的影响研究[J].科研管理,2024,(12):19-28.
[5]方明月,聂辉华,阮睿,等.企业数字化转型与经济政策不确定性感知[J].金融研究,2023,(2):21-39.
[6]郭冠男,李晓琳.市场准入负面清单管理制度与路径选择:一个总体框架[J].改革,2015,(7):28-38.
[7]胡楠,薛付婧,王昊楠.管理者短视主义影响企业长期投资吗?——基于文本分析和机器学习[J].管理世界,2021,37(5):139-156.
[8]雷卓骏,黄凌云,张宽.市场准入管制放松与城乡收入差距[J].财贸经济,2023,44(5):144-160.
[9]李硕,王敏,张丹丹.中央环保督察和企业进入:来自企业注册数据的证据[J].世界经济,2022,45(1):110-132.
[10]李思飞,李鑫,王赛,等.家族企业代际传承与数字化转型:激励还是抑制?[J].管理世界,2023,39(6):171-191.
[11]李逸飞,曹策,楚尔鸣.地方债管理体制改革与企业数字化转型[J].经济学动态,2023,(4):79-94.
[12]戚聿东,肖旭.数字经济时代的企业管理变革[J].管理世界,2020,36(6):135-152.
[13]钱晶晶,何筠.传统企业动态能力构建与数字化转型的机理研究[J].中国软科学,2021,(6):135-143.
[14]钱雪松,康瑾,唐英伦,等.产业政策、资本配置效率与企业全要素生产率——基于中国2009年十大产业振兴规划自然实验的经验研究[J].中国工业经济,2018,(8):42-59.
[15]彭红星,毛新述.政府创新补贴、公司高管背景与研发投入——来自我国高科技行业的经验证据[J].财贸经济,2017,38(3):147-161.
[16]秦文晋,刘鑫鹏.网络基础设施建设对数字经济发展的影响研究——基于“宽带中国”试点政策的准自然实验[J].经济问题探索,2022,(3):15-30.
[17]任宏达,王琨.产品市场竞争与信息披露质量——基于上市公司年报文本分析的新证据[J].会计研究,2019,(3):32-39.
[18]宋晶,陈劲.企业家社会网络对企业数字化建设的影响研究——战略柔性的调节作用[J].科学学研究,2022,40(1):103-112.
[19]汤萱,高星,赵天齐,等. 高管团队异质性与企业数字化转型[J]. 中国软科学,2022,(10):83-98.
[20]田鸽,张勋.数字经济、非农就业与社会分工[J].管理世界,2022,38(5):72-84.
[21]王冰,毛基业.传统企业如何通过内部创业实现数字化转型?——基于资源匹配的战略演化视角[J].管理评论,2021,33(11):43-53.
[22]王海,闫卓毓,郭冠宇,等.数字基础设施政策与企业数字化转型:“赋能”还是“负能”?[J].数量经济技术经济研究,2023,40(5):5-23.
[23]王雄元,徐晶.放松市场准入管制提高了企业投资效率吗?——基于“市场准入负面清单”试点的准自然实验[J].金融研究,2022,(9):169-187.
[24]巫岑,饶品贵,岳衡.注册制的溢出效应:基于股价同步性的研究[J].管理世界,2022,38(12):177-202.
[25]吴非,常曦,任晓怡.政府驱动型创新:财政科技支出与企业数字化转型[J].财政研究,2021,(1):102-115.
[26]武常岐,张昆贤,周欣雨,等.数字化转型、竞争战略选择与企业高质量发展——基于机器学习与文本分析的证据[J].经济管理,2022,44(4):5-22.
[27]谢申祥,范鹏飞,宛圆渊.传统PSM-DID模型的改进与应用[J].统计研究,2021,38(2):146-160.
[28]袁淳,肖土盛,耿春晓,等.数字化转型与企业分工:专业化还是纵向一体化[J].中国工业经济,2021,(9):137-155.
[29]曾皓.市场竞争机制促进了企业数字化转型吗?——基于市场准入负面清单制度的准自然实验[J].外国经济与管理,2024,46(3):136-152.
[30]张韩,王雄元,张琳琅.市场准入管制放松与供给侧去产能——基于负面清单制度试点的准自然实验[J].财经研究,2021,47(7):93-107.
[31]张宽,雷卓骏,李后建.市场准入管制与企业全要素生产率:来自负面清单的证据[J].世界经济,2023,46(5):152-176.
[32]张叶青,陆瑶,李乐芸.大数据应用对中国企业市场价值的影响——来自中国上市公司年报文本分析的证据[J].经济研究,2021,56(12):42-59.
[33]赵宸宇,王文春,李雪松.数字化转型如何影响企业全要素生产率[J].财贸经济,2021,42(7):114-129.
[34]赵涛,张智,梁上坤.数字经济、创业活跃度与高质量发展——来自中国城市的经验证据[J].管理世界,2020,36(10):65-76.
[35]甄红线,王玺,方红星.知识产权行政保护与企业数字化转型[J].经济研究,2023,58(11):62-79.
[36]周明生,王珍珠.放松市场准入管制能促进企业供应链稳定吗——来自负面清单的证据[J].经济学家,2024,(10):74-84.
[37]周志方,韩尚杰,程序.市场准入管制放松与企业创新——基于“市场准入负面清单制度”试点的准自然实验[J].财经研究,2023,49(11):125-139.
[38]朱光顺,张莉,徐现祥.行政审批改革与经济发展质量[J].经济学(季刊),2020,19(3):1059-1080.
[39]Bagwell, K. Informational product differentiation as a barrier to entry[J]. International Journal of Industrial Organization, 1990, 8(2): 207-223.
[40]Baker, A. C., Larcker, D. F., Wang, C. C. Y. How much should we trust staggered difference-in-differences estimates?[J].Journal of Financial Economics, 2022, 144(2): 370-395.
[41]Beck, T., Levine, R., Levkov, A. Big bad banks?The winners and losers from bank deregulation in the United States[J]. The Journal of Finance, 2010, 65(5): 1637-1667.
[42]Ferrara, E. L., Chong, A., Duryea, S. Soap operas and fertility: Evidence from Brazil[J]. American Economic Journal: Applied Economics, 2012, 4(4): 1-31.
[43]Goodman-Bacon, A. Difference-in-differences with variation in treatment timing[J]. Journal of Econometrics, 2021, (2): 254-277.
[44]Hua, Z., Kong, S., Yu, Y. Talent magnets in China: Can talent attraction policies catalyze digital transformation in enterprises?[J]. China Economic Review, 2025, 90: 102376.
[45]Kaplan, D. S., Piedra, E., Seira, E. Entry regulation and business start-ups: Evidence from Mexico[J]. Journal of Public Economics, 2011, 95(11/12): 1501-1515.
[46]Porter,M. E. Competitive strategy:Techniques for analyzing industries and competitors[M]. The Free Press,1980.
[47]Sui, X., Jiao, S., Wang, Y., et al. Digital transformation and manufacturing company competitiveness[J]. Finance Research Letters, 2024, 59: 104683.
[48]Wu, K., Fu, Y., Kong, D. Does the digital transformation of enterprises affect stock price crash risk?[J]. Finance Research Letters, 2022, 48: 102888.
[49]Xu, H., Liu, S., Kong, G. Differences make a difference: Board diversity and enterprise digital transformation[J]. Economic Analysis and Policy, 2025, 86: 545-558.
[50]Zhao, S., Zhang, L., An, H., et al. Has China’s low-carbon strategy pushed forward the digital transformation of manufacturing enterprises?Evidence from the low-carbon city pilot policy[J]. Environmental Impact Assessment Review, 2023, 102: 107184.
[51]Zhou, J., Liu, X., Wang, Z. Tax neutrality and digital transformation of private enterprises: From the perspective of human capital structure adjustment[J]. International Review of Financial Analysis, 2025, 103: 104200.
The Strategic Motivation of Enterprises in Building Digital Barriers——A Quasi-Natural Experiment Based on the Negative List System
CHEN Wei, XIAO Jun, WANG Hongjian
Abstract: This paper uses the implementation of the market access negative list system as a quasi-natural experiment to examine whether incumbent firms can accelerate digital transformation to build digital barriers and gain competitive advantages from the perspective of potential entry threats. The findings reveal that the implementation of the negative list system significantly accelerates the digital transformation of incumbent firms. Mechanism tests indicate that the negative list system primarily promotes the construction of digital barriers through digital transformation by increasing potential entry threats and product homogeneity within industries.Heterogeneity tests show that the negative list system has a more pronounced positive impact on the digital transformation of firms with higher perceptions of economic policy uncertainty and high-tech enterprises. Analysis of economic outcomes demonstrates that the negative list system can foster corporate digital transformation and ultimately enhance firm productivity. This study sheds light on the intrinsic motivations behind the digital transformation of real-economy firms from the unique perspective of potential entry threats, provides new evidence for the strategic motives behind building digital barriers, and offers implications for the scientific design of industrial digitalization policies.
Key words: negative list system for market access; potential entry threats; digital barriers;strategic motivation
(责任编辑 王郁祺)
(1) 考虑到《市场准入负面清单(2018年版)》于2018年12月发布,本文设定2019年及以后全国范围实行该版本负面清单制度。
 附件下载:
相关推荐
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号
投约稿系统升级改造公告
各位用户:
为带给您更好使用体验,近期我们将对投约稿系统进行整体升级改造,在此期间投约稿系统暂停访问,您可直接投至编辑部如下邮箱。
中国财政:csf187@263.net,联系电话:010-88227058
财务与会计:cwykj187@126.com,联系电话:010-88227071
财务研究:cwyj187@126.com,联系电话:010-88227072
技术服务电话:010-88227120
给您造成的不便敬请谅解。
中国财政杂志社
2023年11月
- 主办单位:中国财政杂志社
- 地址:中国北京海淀区万寿路西街甲11号院3号楼
- 投诉举报电话:010-88227120
- 邮编:100036
京公网安备 11010802030967号
互联网新闻信息服务许可证:10120240014
网络出版服务许可证:(署)网出证(京)字第317号