- • 国家期刊奖
- • 全国中文核心期刊
- • 全国百强社科期刊

官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号
 当前位置:首页 > 用户服务 > 过刊查询 > 过刊查询财务研究 > 《财务研究》2026年第02期 > 《财务研究》2026年第02期文章 > 正文
新秀独立董事的监督作用:基于企业会计信息质量视角
时间:2026-04-02 作者:周冬华 付梦婷
[大]
[中]
[小]
摘要:
新秀独立董事的监督作用:基于企业会计信息质量视角
周冬华 付梦婷
收稿日期:2025-04-18
基金项目:国家社科基金后期资助项目(24FJYB079);国家自然科学基金面上项目(71972091);江西省高校人文社科研究规划项目(JJ24105)
作者简介:周冬华,江西财经大学上海高等研究院院长,教授、博士生导师;
付梦婷,江西财经大学会计学院硕士研究生。
摘要:近年来,新秀独立董事已然成为独立董事劳动力市场供给的重要来源。本文基于“新起点效应”,从会计信息质量角度实证考察了新秀独立董事在公司治理中的作用。研究发现,新秀独立董事能够显著提升会计信息质量。机制检验表明,新秀独立董事主要通过积极出席董事会会议和发表异议意见来提升会计信息质量。进一步研究表明,新秀独立董事的职权强度和财会背景均会影响其治理作用的发挥,并且新秀独立董事对会计信息质量的提升作用在CEO权力较小和董事会公平性气氛较好的企业中更为显著。研究结论不仅为新秀独立董事的履职效果提供了经验证据,也对企业优化独立董事制度、提升会计信息质量具有启发意义。
关键词:新秀独立董事;董事会;会计信息质量;新起点效应
中图分...
新秀独立董事的监督作用:基于企业会计信息质量视角
周冬华 付梦婷
收稿日期:2025-04-18
基金项目:国家社科基金后期资助项目(24FJYB079);国家自然科学基金面上项目(71972091);江西省高校人文社科研究规划项目(JJ24105)
作者简介:周冬华,江西财经大学上海高等研究院院长,教授、博士生导师;
付梦婷,江西财经大学会计学院硕士研究生。
摘要:近年来,新秀独立董事已然成为独立董事劳动力市场供给的重要来源。本文基于“新起点效应”,从会计信息质量角度实证考察了新秀独立董事在公司治理中的作用。研究发现,新秀独立董事能够显著提升会计信息质量。机制检验表明,新秀独立董事主要通过积极出席董事会会议和发表异议意见来提升会计信息质量。进一步研究表明,新秀独立董事的职权强度和财会背景均会影响其治理作用的发挥,并且新秀独立董事对会计信息质量的提升作用在CEO权力较小和董事会公平性气氛较好的企业中更为显著。研究结论不仅为新秀独立董事的履职效果提供了经验证据,也对企业优化独立董事制度、提升会计信息质量具有启发意义。
关键词:新秀独立董事;董事会;会计信息质量;新起点效应
中图分类号:F275 文献标识码:A 文章编号:2095-8838(2026)02-0073-19
一、引言
党的二十大报告明确提出“完善中国特色现代企业制度”,而独立董事制度作为中国特色现代企业制度的重要组成部分和资本市场基础制度的重要内容,在缓解不完全契约下传统公司治理结构的代理问题、维护资本市场稳定发展中发挥着关键作用(郭强和蒋东生,2003;秦帅等,2024)。然而,独立董事制度实践的有效性一直存在争议,甚至在部分媒体的文章中独立董事被冠以“花瓶”“橡皮图章”等标签。以康美药业案为例,多位独立董事因未能对公司多年财务造假行为履行勤勉尽责义务,导致投资者利益遭受巨大损失,严重损害资本市场健康生态和公信力,最终被判决承担远超任职所获薪酬的天价连带赔偿责任。但实际上,独立董事的履职积极性和履职效果难以一概而论,在很大程度上受到其个体特征的影响(陈运森和谢德仁,2011;陈冬华和相加凤,2017;张浩和黄俊凯,2022;刘云菁等,2023)。
在上市公司董事会中,存在着大量缺乏董事会履职经验的新任独立董事(即新秀独立董事)。现有独立董事制度以及资本市场快速发展为这类独立董事的存在提供了现实基础。据本文统计,2007~2019年间上市公司聘请的新秀独立董事平均占比约36.2%,约29.7%的公司中新秀独立董事占独立董事总数的比例过半。从制度来看,证监会在独立董事制度推行初期即明确“上市公司董事会成员中应当至少包括三分之一独立董事”的配额要求,同时设定“连任时间不得超过六年”的任期限制和“原则上最多在5家上市公司兼任独立董事”的兼任约束,2023年8月证监会发布的《上市公司独立董事管理办法》(以下简称《管理办法》)进一步将独立董事兼任家数限制降为3家,这些规定为新秀独立董事成为独立董事人才供给的重要来源提供了制度基础。从实践来看,市场化改革下我国上市公司数量快速增长,加之《管理办法》的实施和康美药业案的冲击,使得独立董事履职风险显著上升,部分独立董事辞职,这会推动越来越多的新秀独立董事补充到独立董事队伍中来。因此,新秀独立董事在公司治理中如何发挥作用已然成为当前亟待研究的重要现实问题。
需要注意的是,现有研究中仅有少数文献围绕新秀独立董事的履职动机及效果展开了初步分析(Kang等,2016;Chen和Keefe,2020;Chen等,2022;曹丰和张雪燕,2023),且尚未得出一致结论。独立董事的职责在于维护公司整体利益,尤其是保护中小股东合法权益。在此过程中,会计信息质量是上市公司价值创造与中小股东权益保护的共同基石:高质量的会计信息能够如实反映公司的财务状况和经营成果,有助于中小股东及外部利益相关者作出科学决策,进而对公司整体价值产生积极影响;而低质量或被操纵的会计信息则可能误导中小股东及外部利益相关者作出决策,进而损害公司整体价值。因此,本文基于“新起点效应”,以会计信息质量为切入点,旨在为新秀独立董事在公司治理中发挥何种作用以及如何发挥作用提供更为丰富和细致的实证证据。具体而言,一方面,新秀独立董事因董事会工作经验有限,缺乏对独立董事职责范围、履职程序和履职方式的深刻认识,这可能在一定程度上限制其监督功能的有效发挥。周军等(2019)、张洪辉等(2019)研究发现,独立董事监督功能受损会损害会计信息质量。另一方面,“新起点效应”认为,相较于普通事件,突出的独特性事件往往更能促使个体产生新起点感知,引发其内部寻求积极改变的动机,从而助推个体表现出更多的自我提升行为(Dai等,2014)。对于新秀独立董事来说,初入董事会是其人生中具有重要意义的独特性事件,能够使其萌发处于新一轮职业生涯发展起点的感知,并激发其内心提升自我的渴望,从而更加努力地付诸实践以实现职业生涯的长期可持续发展。这意味着,新秀独立董事更有动机履行勤勉尽责义务,做好潜在重大利益冲突事项监督,从而提高会计信息质量。由此可见,新秀独立董事对企业会计信息质量的作用方向尚不明确,究竟何种效应占据主导作用有待进一步实证检验。
为了验证上述问题,本文利用沪深A股上市公司数据,考察了新秀独立董事对企业会计信息质量的影响。本文的研究贡献主要体现在:
第一,丰富了新秀独立董事经济后果方面的研究。在公司治理实践中,新秀独立董事已逐渐成为独立董事群体的重要组成部分,但学术界对该话题的研究尚处于探索阶段。部分文献发现,新秀独立董事能够提升企业价值(Kang等,2016;Chen和Keefe,2020)并促进股利支付(Ullah等,2024);但也有文献发现,新秀独立董事可能增加企业违规行为(Chen等,2022)或加剧股价崩盘风险(曹丰和张雪燕,2023)。由此可见,新秀独立董事在公司治理中发挥何种作用尚未得到一致结论。本文以会计信息质量为切入点,实证考察新秀独立董事的治理效应,为其履职效能评估提供新的经验证据。
第二,拓展了“新起点效应”应用场景的相关研究。现有关于“新起点效应”的研究主要集中于个人生活领域,诸如健康(Dai等,2014;Hennecke和Converse,2017)、消费(Price等,2018;陈斯允等,2020;尚子琦等,2022)等,而侧重于职业场景的研究较为少见。因此,针对“新起点效应”如何作用于职业场景的行为决策仍有待挖掘。本文将“新起点效应”引入公司治理研究,以探索新秀独立董事的履职动机、行为及效果,对现有文献形成有益补充。
第三,研究结论具有重要的实践意义。本文研究发现,新秀独立董事更加勤勉尽责,能够对企业会计信息质量产生积极影响。这一发现不仅为上市公司优化独立董事选聘机制提供了决策依据,也为监管机构进一步深化完善独立董事制度改革以提升上市公司治理水平、进而推动资本市场高质量发展提供了经验参考。
二、文献回顾与假设提出
(一)文献回顾
控股股东与中小股东间的利益冲突是一个常见的公司治理难题。为了利用外部力量对控股股东和管理层形成制衡与监督(Fama和Jensen,1983),独立董事制度成为现代企业治理结构中的一项重要制度安排。基于决策有用观,会计信息作为投资者了解上市公司的“信息窗”及决策的“参谋部”,对投资者决策的准确性和有效性发挥着重要作用(刘斌等,2018)。改善会计信息质量进而增强透明度是保护中小投资者权益的有效方法,也是独立董事履职过程中的重要努力方向。基于高层梯队理论,已有文献从独立董事人口统计特征(胡奕明和唐松莲,2008;Srinidhi等,2011;黄海杰等,2016;Gao和Huang,2024)、权力特征(Fogel等,2021)、任期特征形成的“董事会经验”(杜兴强和张颖,2021)和社会关系特征(梁上坤等,2018;刘斌等,2019)等方面探讨了独立董事特征对会计信息质量的影响。
近年来,学术界对新秀独立董事这一群体的研究逐渐增多。然而,现有文献对于新秀独立董事的监督效能尚未形成一致结论,其究竟是“强监督者”还是“弱监督者”仍存在争议。部分文献认为新秀独立董事能够发挥较强的监督作用。例如,Kang等(2016)、Chen和Keefe(2020)基于职业关注假说和管理者友好假说,发现新秀独立董事因更关注职业发展或更不易被管理层俘获往往更积极履行监督职责,进而增加公司绩效和企业价值。Ullah等(2024)的研究也支持了这一观点,认为新秀独立董事通过有效监督管理层,促使公司增加股利支付从而强化股东利益保护。但是也有文献指出,新秀独立董事任职初期独立性有限且经验不足,对管理层的机会主义行为难以形成有效监督(Chen等,2022)、导致了更高的审计费用(Cao等,2024),以及进一步加剧了股价崩盘风险(曹丰和张雪燕,2023)。
近年来,大量新秀独立董事加入上市公司董事会,为研究其履职行为提供了实证场景。Dai等(2014)证实了“新起点效应”的存在,指出新起点创造了“重新开始”的机会,会激发个体追求抱负的内在动机,有利于提升个体的自我控制能力,使其更有动力花费时间和精力追求自我抱负,聚焦高层次思维做出更倾向于实现目标的决策。因此,基于“新起点效应”,本文认为新秀独立董事的职业角色开端隐喻了“重新开始”的信念,引起了其内部动机的提高,促使其更多实施追求履职目标实现的监督行为,从而提升其监督效率和效果。
综上可见,现有聚焦于新秀独立董事监督有效性的文献较少且尚无定论。同时,会计信息质量高低在一定程度上反映了独立董事履行监督职责的有效性。已有部分文献关注到独立董事制度及个人特征对会计信息质量的治理效果,但尚未基于“新起点效应”视角考察新秀独立董事的特殊影响。因此,本文以会计信息质量为切入点,考察新秀独立董事能否有效发挥监督治理作用,以期丰富独立董事特征与公司治理的相关文献,为公司更加有效地完善治理机制提供独立董事聘用方面的启示。
(二)理论分析与研究假设
时间标志是指日常生活中,与无关紧要的普通事件或者时刻形成鲜明对比而突出的独特性事件或者时刻,包括重大个人事件(如结婚、工作变动)、社会构建的日历参考点(如传统节日)等(Shum,1998;Dai和Li,2019)。心理学研究表明,时间标志存在“新起点效应”,即时间标志的启动往往能够激发个体比平常更强大的动力去设定和实现有利于自我提升的目标。例如,与普通的在校日相比,大学生倾向于选择在周一、每个月的第一天、新年开始以及生日时参与更多的健身活动(Dai等,2014)。映射到职业场景中,新秀独立董事作为独立董事劳动力市场的新进入者,正处于一种职业角色转换阶段,启动新的职业角色对其来说是人生中具有重大意义的事件。这一时间标志的启动往往促使新秀独立董事产生新起点的感知,增强其对长期可持续职业发展目标的追求,从而在履职过程中表现出更多勤勉尽责的履职行为。
具体而言,时间标志作为时间分割节点,能够将连续的时间轴划分为过去、现在以及未来,进而构建时间感知和自我感知,并由此在不同时间自我的心理对比中不断提高个体追求和实现目标的内部动机(赵晓颖等,2019)。一方面,基于“新起点效应”,新秀独立董事将现在的自我与过去不完美的自我分离,建立记录自我评估的全新心理账户,创造提升当下自我形象以优于过去自我形象的契机(Peetz和Wilson,2013;Dai等,2015)。为了规避在新心理账户留下污点的损失和增强自我效能感,新秀独立董事会提高其追求履职目标的内在动力和实施更多的目标相关行为,主要表现为在董事会中更加勤勉尽责地工作。另一方面,时间标志的启动引导新秀独立董事更加关注未来期望的自我而非现在不足的自我,未来期望的自我往往被认为是理想状态下的最佳自我,具有高层次、面向长远目标的思维方式,具备更强的自控意识、自律能力和敬业精神(Price等,2018)。新秀独立董事在意识到现在不足的自我与未来理想自我的差距后,会促使其从短视目光转向远见思维,激发对长远目标设定和追求的动力,做出更多与认知相符的自我提升行为,更加积极努力地投入到有利于实现其履职目标的活动中去。而出席董事会会议并对董事会议案发表异议意见,是独立董事勤勉尽责和积极履行监督义务的重要体现(祝继高等,2015),新秀独立董事通过积极参加董事会会议和发表异议意见等履职行为也能够提升其监督效率和效果。因此,相比于经验独立董事,新秀独立董事实现履职目标的内在动机更加强烈,倾向于增加目标相关行为的频率,例如,更加积极地出席董事会会议和更有可能发表异议意见,通过这些勤勉尽责行为参与到反映经济活动的会计信息生产和披露过程的监督中,进而实现会计信息质量监督有效性的提升。
然而,值得注意的是,新秀独立董事正处于该职业角色初期,董事会工作经验相对缺乏,对履职重点、合规程序及有效手段的认识不够深入,这在一定程度上会限制其监督职能的发挥(Kim等,2014)。此外,可能存在管理层利用内部信息优势有意阻碍新秀独立董事获取履职所需信息(Armstrong等,2014),所产生的信息鸿沟大大削弱其识别和防范公司不当行为的监督效力,降低其针对董事会议案投票表决行为的果断性、科学性和准确性(Tricker,2009),从而无法保障会计信息质量。
综上所述,新秀独立董事对会计信息质量的影响存在两种可能性:一方面,基于“新起点效应”,新秀独立董事产生的强烈自我提升内驱力,能够使其在董事会工作过程中更独立、更勤勉、更尽责,具体表现为积极参加董事会会议和对存在问题的董事会议案发表异议意见,从而提高会计信息质量;另一方面,新秀独立董事因缺乏董事会工作经验,难以对公司管理层形成有效监督,从而损害会计信息质量。因此,本文提出如下待检验的竞争性假设:
H1a:在其他条件相同的情况下,新秀独立董事会显著提升会计信息质量。
H1b:在其他条件相同的情况下,新秀独立董事会显著降低会计信息质量。
三、研究设计
(一)样本选择与数据来源
本文选取2007~2019年沪深A股上市公司为研究样本。样本之所以截止到2019年,主要是由于财务重述公告具有一定的滞后性,这样处理有助于捕捉更为全面准确的公司财务重述情况(1)。本文对初始样本数据进行了如下筛选:(1)剔除金融行业的公司;(2)剔除ST、*ST的公司;(3)剔除资不抵债的公司;(4)剔除当年IPO的公司;(5)剔除研究变量存在缺失的公司。最终得到29 123个公司—年度观测值。考虑到极端值的影响,本文对所有连续变量在1%和99%的水平上进行缩尾处理。财务重述数据来源于迪博(DIB)数据库,其他数据来自国泰安数据库(CSMAR)和中国研究数据服务平台(CNRDS)。
(二)变量定义
1.被解释变量:会计信息质量
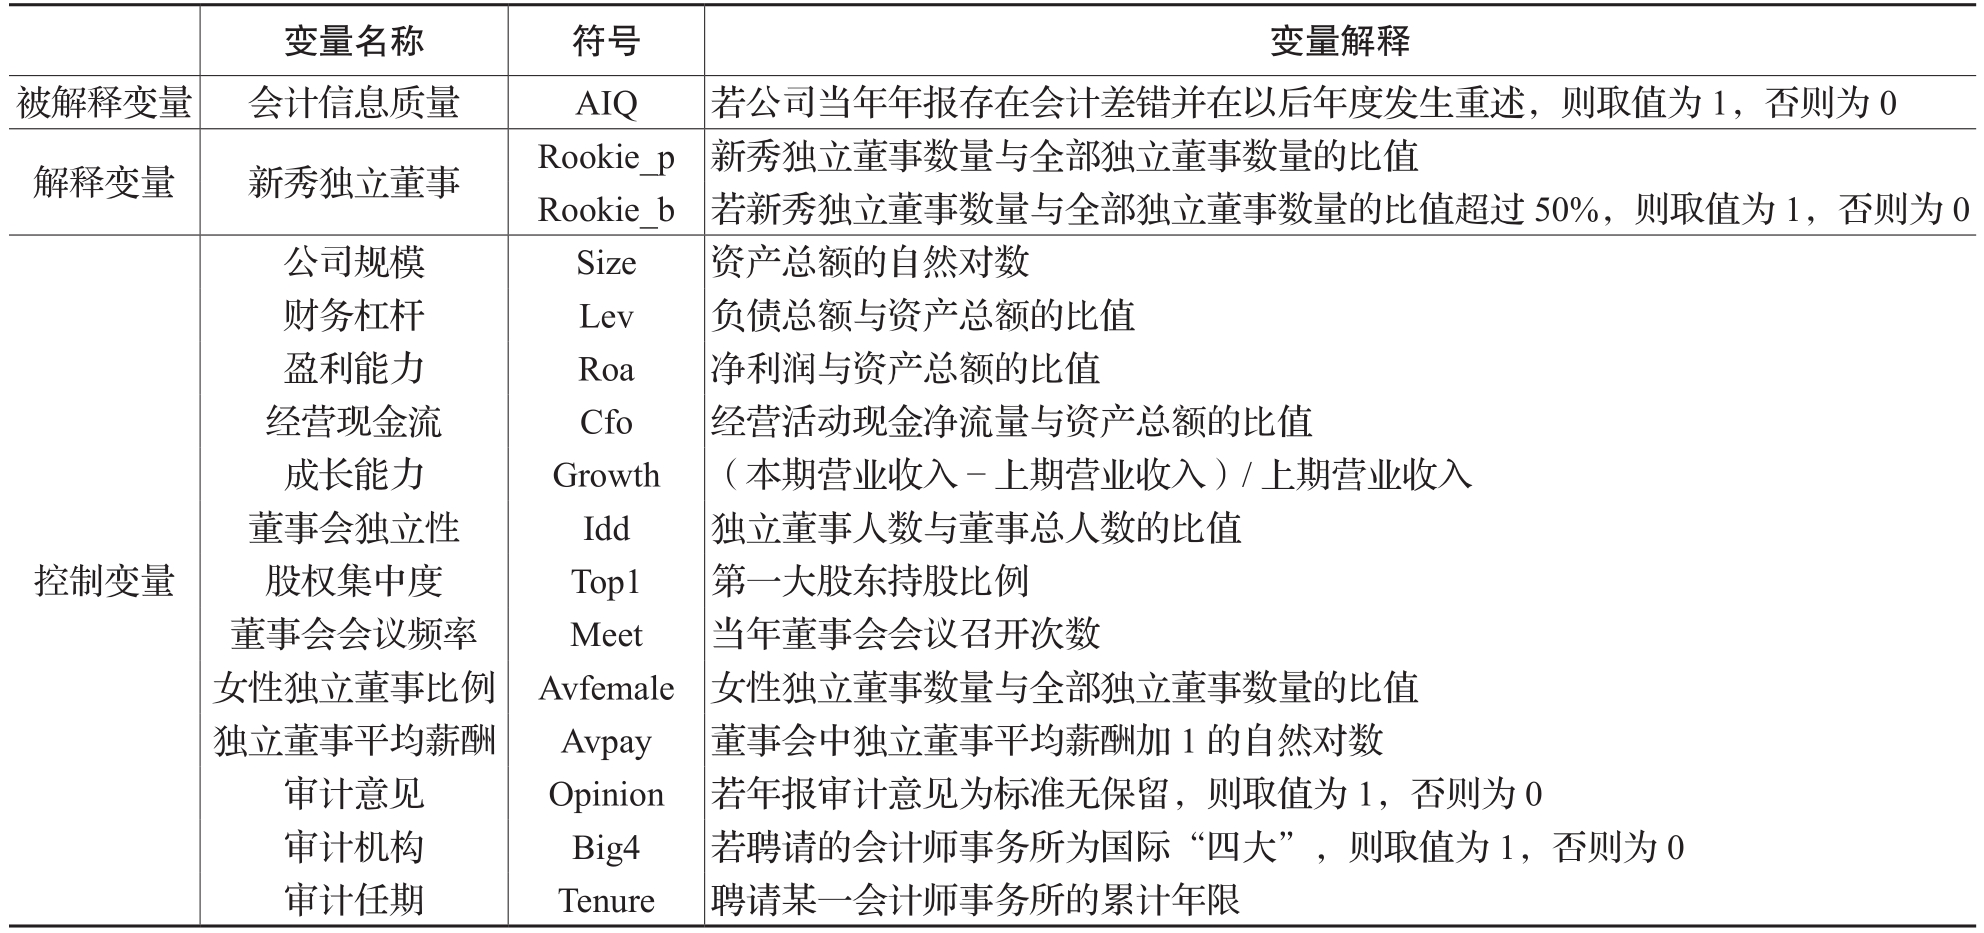
借鉴Desai等(2006)、万清清等(2024)的做法,本文选取财务重述指标衡量会计信息质量,定义为若公司当年年报存在会计差错并在以后年度发生重述,则AIQ赋值为1,否则为0。当AIQ取1时,说明会计信息质量较低,反之较高。
2.解释变量:新秀独立董事
借鉴Kang等(2016)、Chen和Keefe(2020)的做法,本文根据独立董事的累计董事会工作经验年限将其划分为新秀独立董事和经验独立董事,经验计算以1999年为起始年。具体而言,若独立董事当年的累计董事会工作经验不足三年,则定义为新秀独立董事,否则为经验独立董事。本文构建Rookie_p和Rookie_b两个指标作为公司层面新秀独立董事的代理变量。其中,Rookie_p为当年公司新秀独立董事数量与全部独立董事数量的比值;Rookie_b为哑变量,若新秀独立董事数量与全部独立董事数量的比值超过50%,则赋值为1,否则为0。
3.控制变量
参考Chen和Keefe(2020)、何慧华和方军雄(2021)等文献的做法,本文选取如下控制变量:(1)公司特征层面包括公司规模(Size)、财务杠杆(Lev)、盈利能力(Roa)、经营现金流(Cfo)、成长能力(Growth)、股权集中度(Top1);(2)董事会特征层面包括董事会独立性(Idd)、董事会会议频率(Meet)、女性独立董事比例(Avfemale)、独立董事平均薪酬(Avpay);(3)审计特征层面包括审计意见(Opinion)、审计机构(Big4)、审计任期(Tenure)。此外,本文在模型中还控制了行业和年份固定效应。
具体变量定义见表1。
表1 变量定义
(三)模型设计
为检验新秀独立董事对企业会计信息质量的影响,参考何慧华和方军雄(2021)的研究,本文构造如下Logit模型:
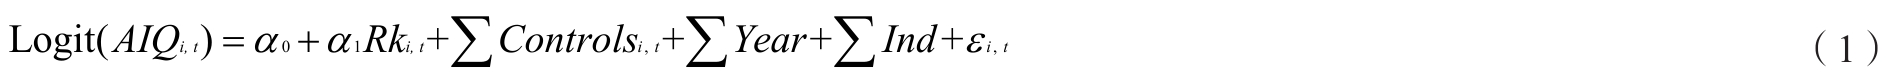
其中,AIQ表示会计信息质量,用财务重述哑变量衡量;Rk表示公司层面新秀独立董事的代理变量,包括Rookie_p和Rookie_b两个指标;Controls表示控制变量;Year和Ind分别表示年份和行业固定效应;i表示企业;t表示年份;α0为常数项;ε表示随机干扰项。本文重点关注回归系数α1,若α1显著为负,则假设1a得到支持;若α1显著为正,则假设1b得到支持。
四、实证分析
(一)描述性统计与相关性分析
表2列示了主要变量的描述性统计结果。AIQ的均值为0.056,这表明在样本期内有5.6%的样本公司发生过财务重述。Rookie_p和Rookie_b的均值分别为0.362和0.297,这表明在样本公司中,新秀独立董事数量占公司独立董事数量的比例约为36.2%,新秀独立董事数量过半的样本占比约为29.7%,可见新秀独立董事在独立董事群体中占有较大规模。其余控制变量描述性统计结果与以往文献基本一致,不再赘述。
表2 主要变量描述性统计结果
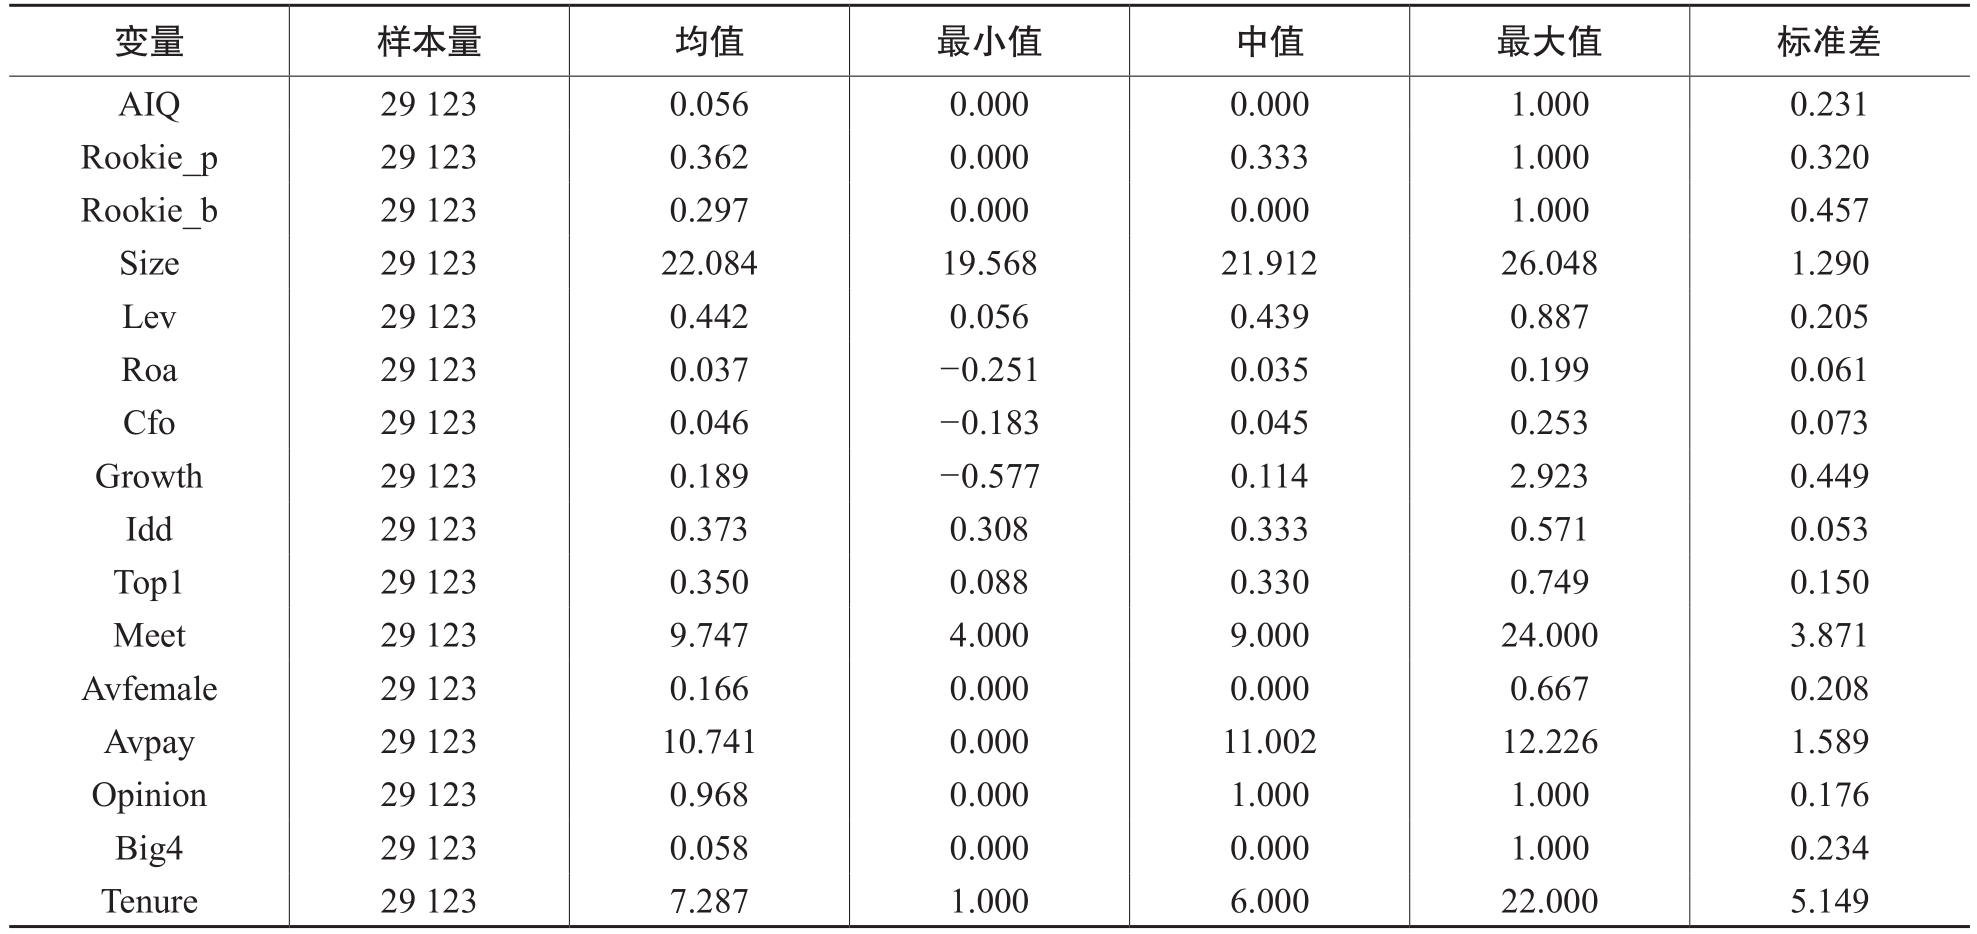
表3报告了关键变量之间的Spearman和Pearson相关系数。结果表明,Rookie_p、Rookie_b与AIQ均在1%水平上显著负相关。这表明,新秀独立董事能够改善会计信息质量,初步支持了假设1a。
表3 关键变量相关性分析
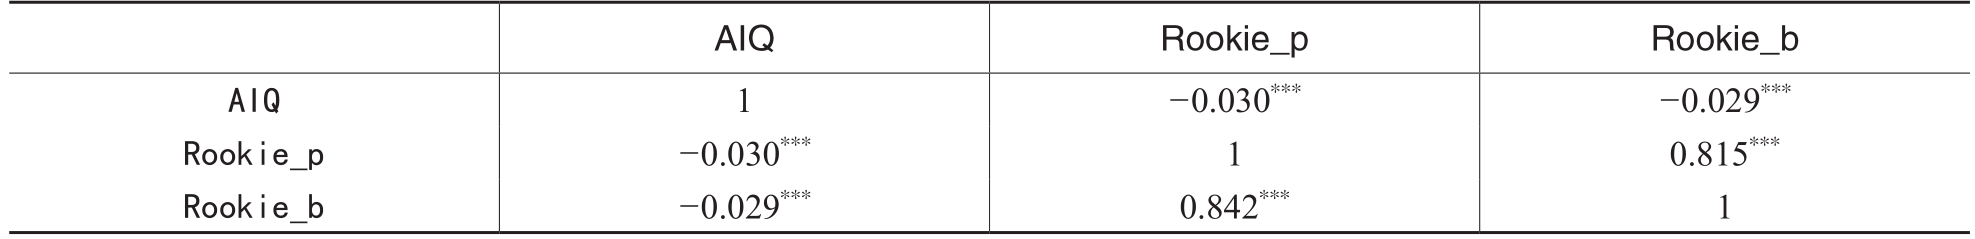
注:上(下)三角为Spearman(Pearson)相关系数;***、**、*分别表示在1%、5%、10%水平上显著。
(二)回归结果分析
表4报告了新秀独立董事对企业会计信息质量影响的回归结果。其中,第(1)(2)列显示,在未加入控制变量的情况下,Rookie_p和Rookie_b的回归系数均在1%水平上显著为负。在进一步控制公司特征、董事会特征和审计特征层面的相关变量后,第(3)(4)列显示,Rookie_p和Rookie_b的回归系数仍在1%水平上显著为负。研究结果表明,新秀独立董事发挥了积极的公司治理作用,能够有效抑制财务重述行为,改善企业会计信息质量,假设1a得到验证。从经济意义来看,以第(3)(4)列为例,Rookie_p增加一单位的平均边际效应将使企业财务重述概率下降1.41%,在现有基础上使得公司财务重述的比例下降25.18%(1.41%/5.6%);Rookie_b增加一单位的平均边际效应将使企业财务重述概率下降1.05%,在现有基础上使得公司财务重述的比例下降18.75%(1.05%/5.6%)。
(三)稳健性检验
1.内生性检验
(1)工具变量法。企业会计信息质量与新秀独立董事之间可能存在反向因果问题,即会计信息质量好的公司可能更愿意聘请新秀独立董事,本文采用工具变量法对这一问题进行缓解,并选择省级层面普通高等学校的副高级和中级专任教师数之和的对数作为新秀独立董事的工具变量。普通高等学校专任教师是上市公司独立董事的重要来源(李莉等,2018),加之独立董事制度要求其应具有至少五年履行职责所需的工作经验,因而,高校中副高级和中级专任教师有更大概率成为新秀独立董事的人选,满足工具变量的相关性要求。此外,省级层面普通高等学校副高级和中级专任教师数量不太可能影响到某个具体公司的会计信息质量,满足工具变量的外生性要求。运用工具变量法的回归结果如表5第(1)~(4)列所示。由表5第(1)列和第(3)列可知,第一阶段中,工具变量的估计系数均在1%水平上显著为正;表5第(2)列和第(4)列显示,第二阶段中,Rookie_ p和Rookie_b的估计系数均显著为负,并且通过了外生性检验和弱工具变量检验,这说明通过工具变量法缓解内生性偏误后结论仍然稳健。
表4 新秀独立董事与会计信息质量的回归结果
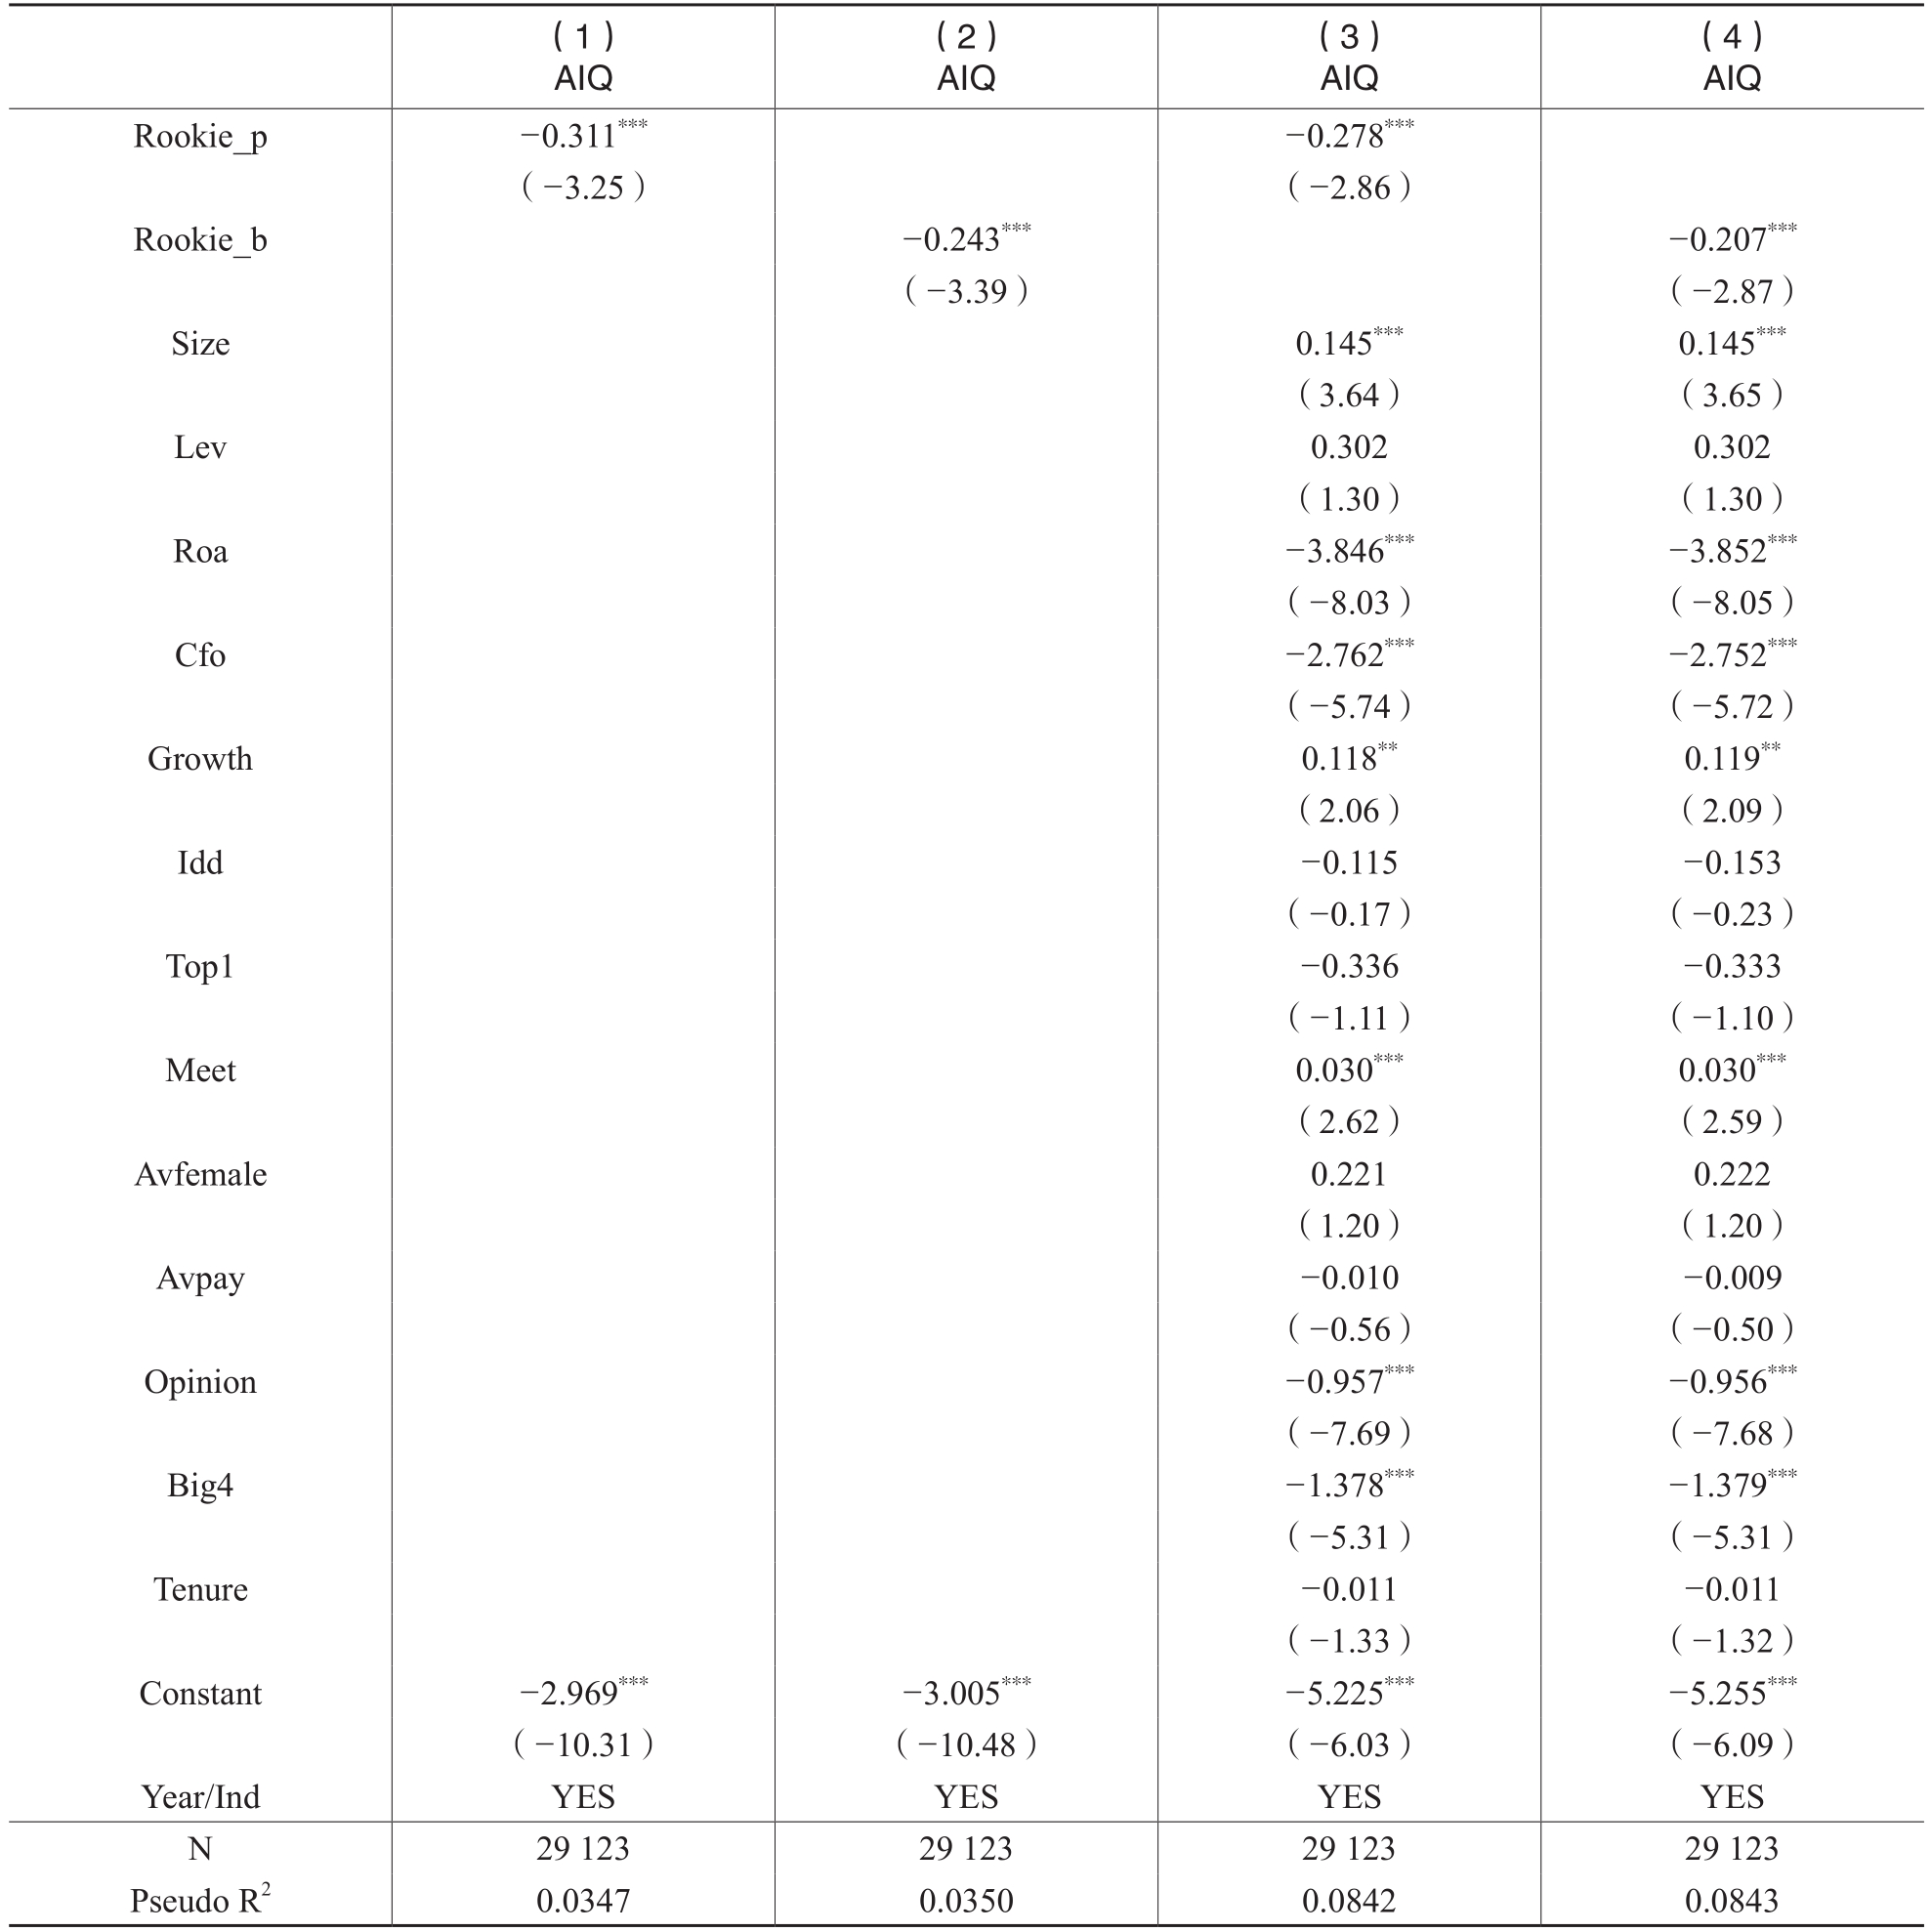
注:括号内为经过公司层面聚类调整的z值;***、**、*分别表示在1%、5%、10%水平上显著。
(2)倾向得分匹配和熵平衡匹配。鉴于不同公司之间存在的系统性差异,本文采用倾向得分匹配和熵平衡匹配方法以缓解系统性特征差异对研究结论造成的影响。具体地,对于倾向得分匹配法,首先,将样本按照新秀独立董事哑变量(Rookie_b)分成两组;其次,选取模型(1)控制变量作为匹配协变量,采用卡尺为0.05的1:2最近邻匹配法对样本进行逐年匹配;最后,对匹配后的样本利用模型(1)重新进行回归,回归结果如表5第(5)(6)列所示。对于熵平衡匹配法,在第一阶段,通过调整权重使得处理组和对照组在特征变量的一阶矩、二阶矩和三阶矩的加权平均值差异最小化;在第二阶段,利用该权重平衡匹配后的样本重新回归,回归结果如表5第(7)(8)列所示。以上研究结果均表明,Rookie_p、Rookie_b与AIQ之间仍显著负相关,前文的结论依然成立。
表5 内生性检验结果
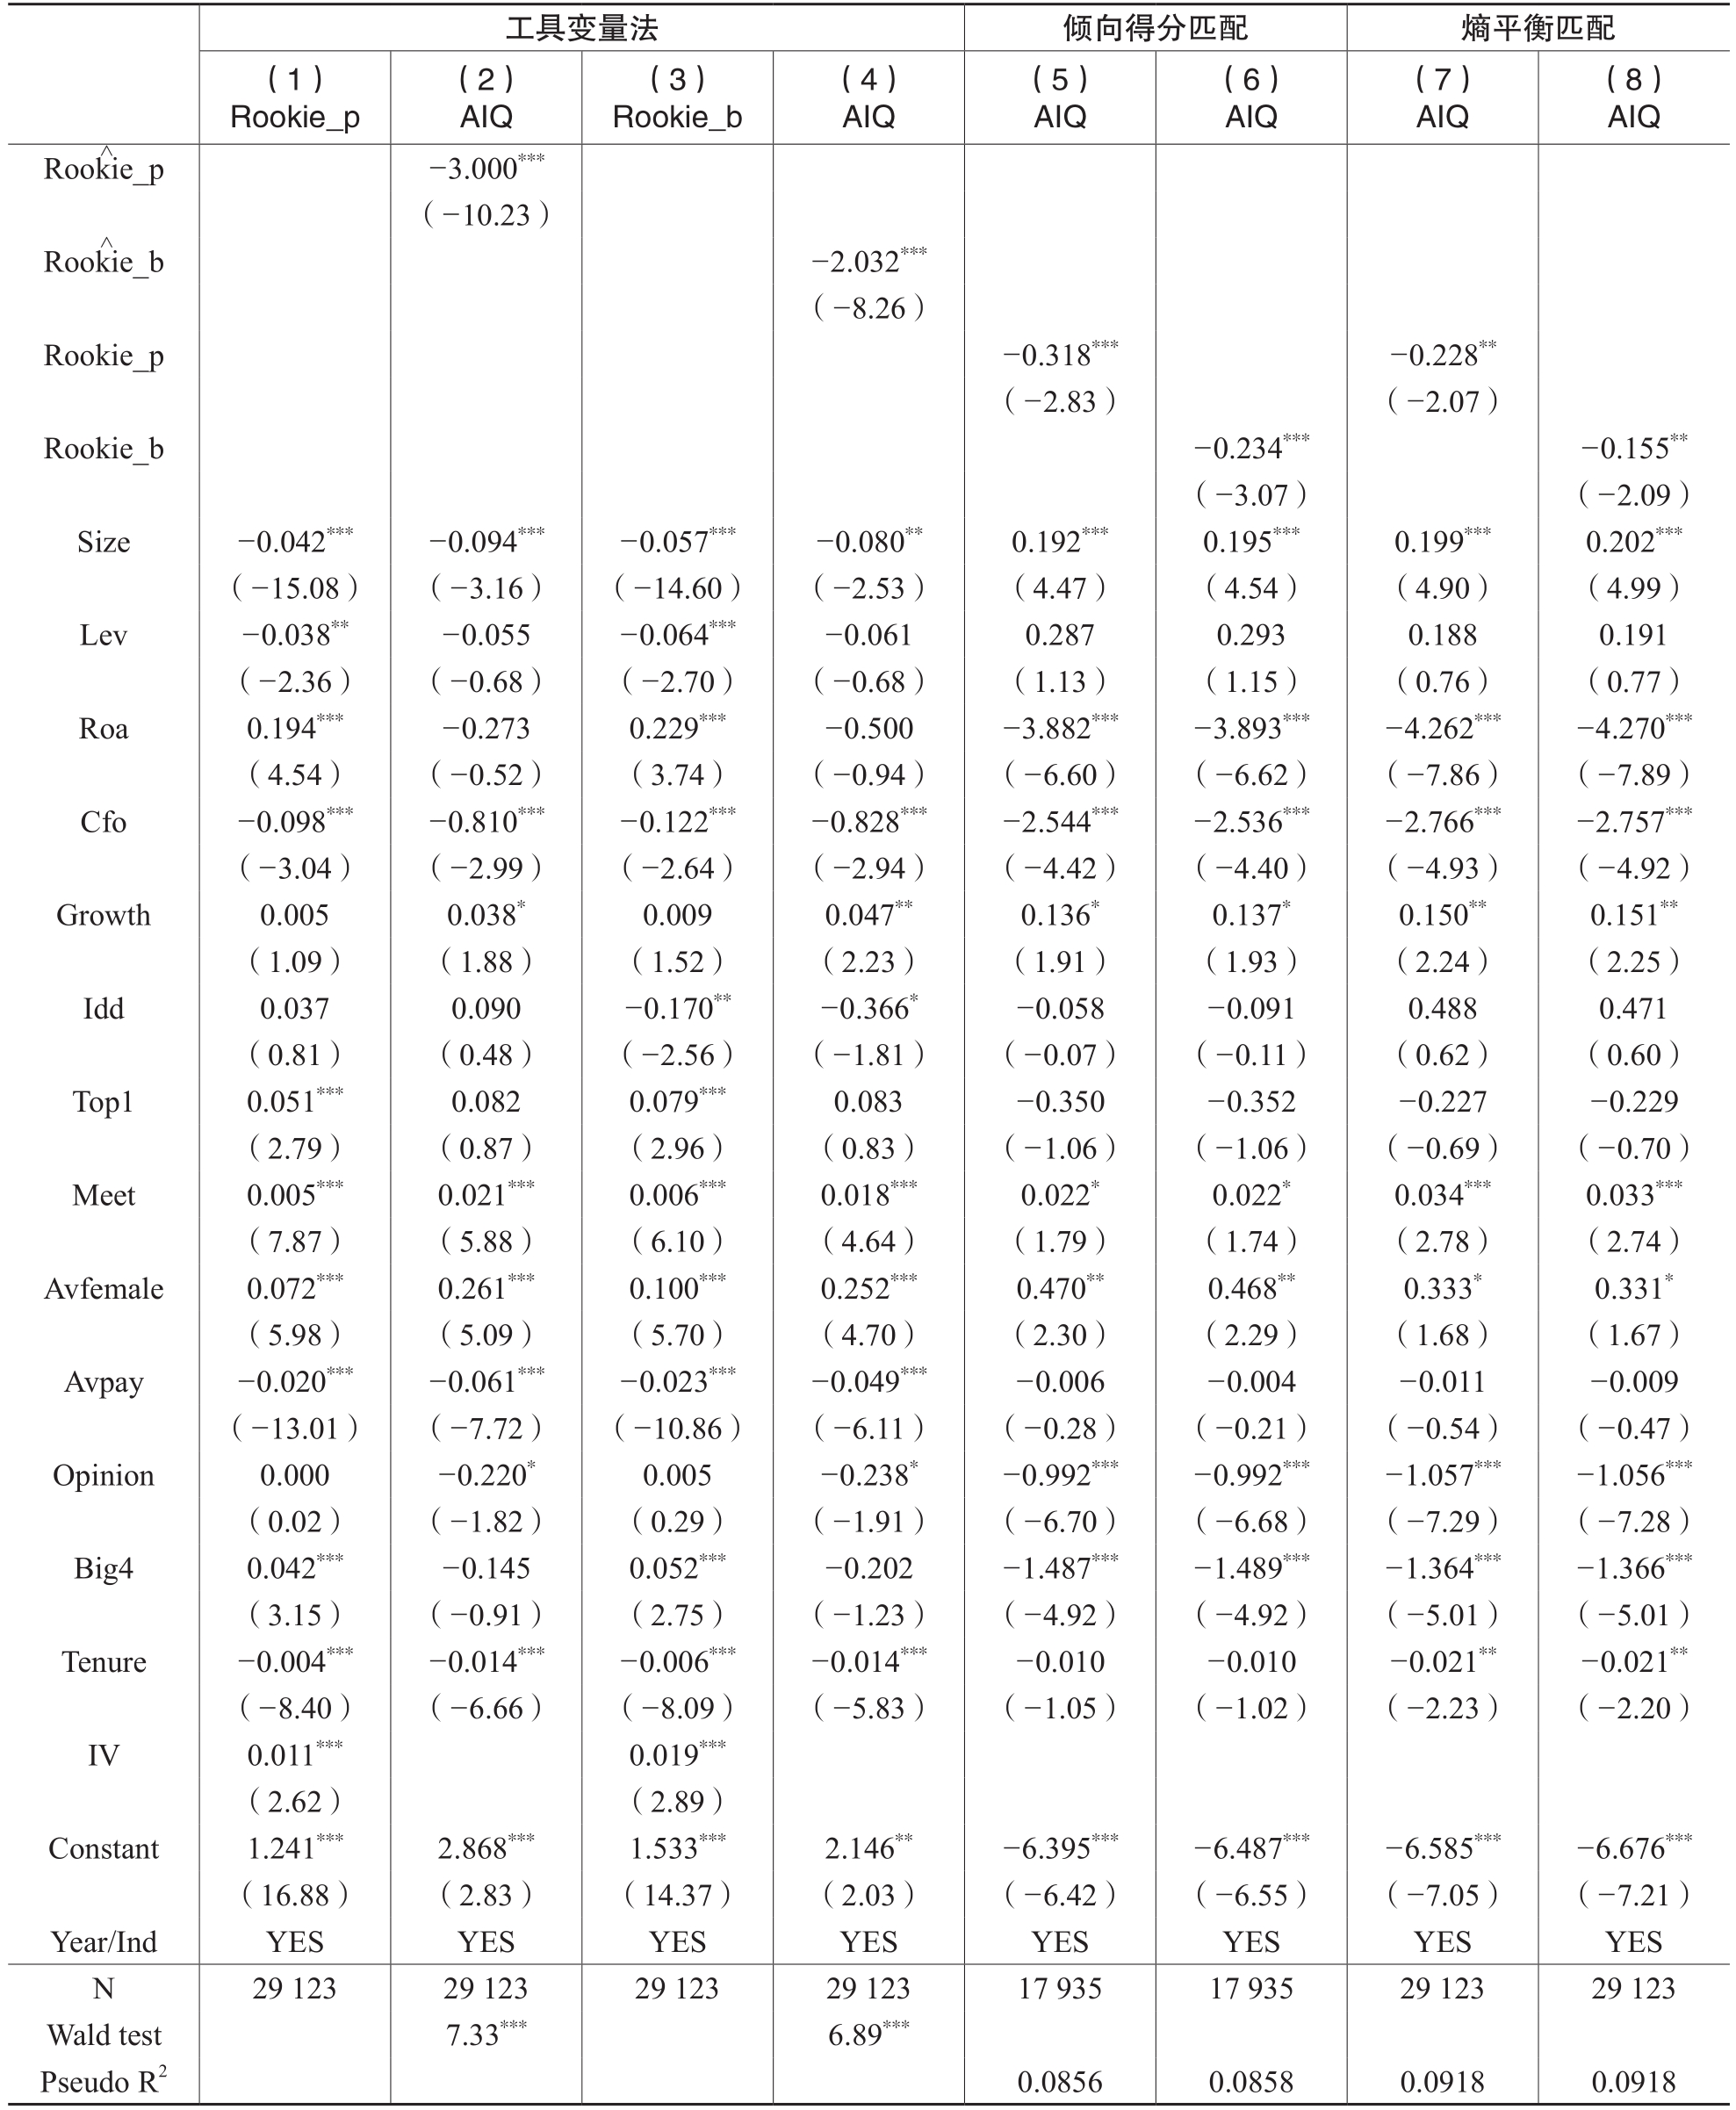
注:括号内为经过公司层面聚类调整的z值;***、**、*分别表示在1%、5%、10%水平上显著。
(3)安慰剂检验。为了尽可能减少其他潜在随机因素的影响,本文采用安慰剂检验以缓解遗漏变量问题对研究结论可能造成的干扰。具体而言,将样本数据集中所有公司—年度观测数据对应的新秀独立董事变量(Rookie_p和Rookie_b)提取出来,然后将这些变量随机分配到每个公司—年度观测值中,并重新对模型(1)重复进行1 000次回归,结果如图1所示。结果显示,基于随机样本得到的Rookie_p和Rookie_b的估计系数集中分布在0(黑色实线)附近且呈正态分布,所有系数估计值均远离真实估计系数(黑色虚线),这表明,新秀独立董事对企业会计信息质量的改善作用不太可能是由未观测到的因素引起的,前文的结论是稳健的。
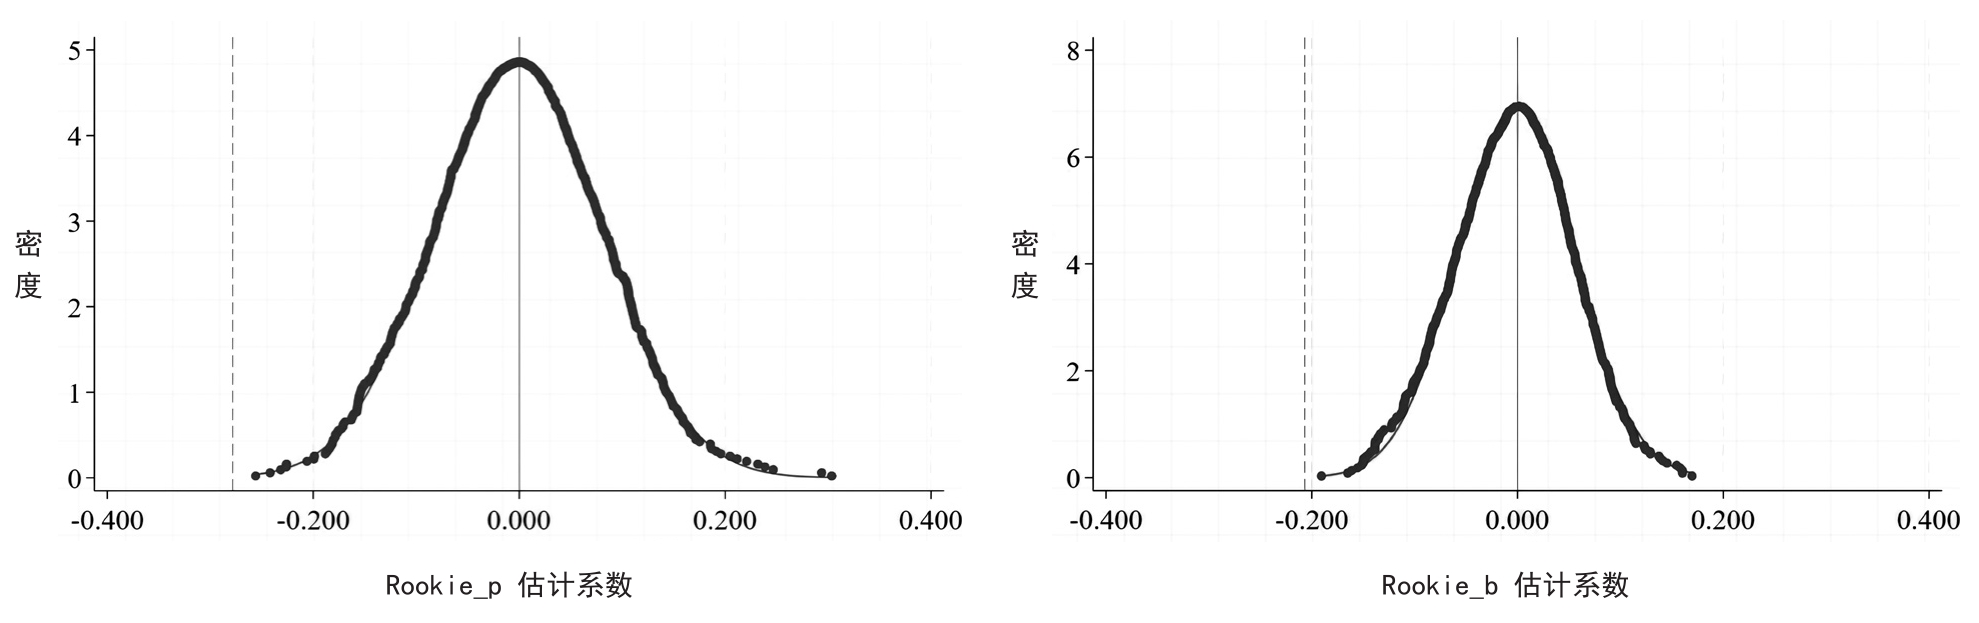
图1 安慰剂检验
2.其他稳健性检验
为了进一步确保结果的可靠性,本文还进行了其他稳健性检验:
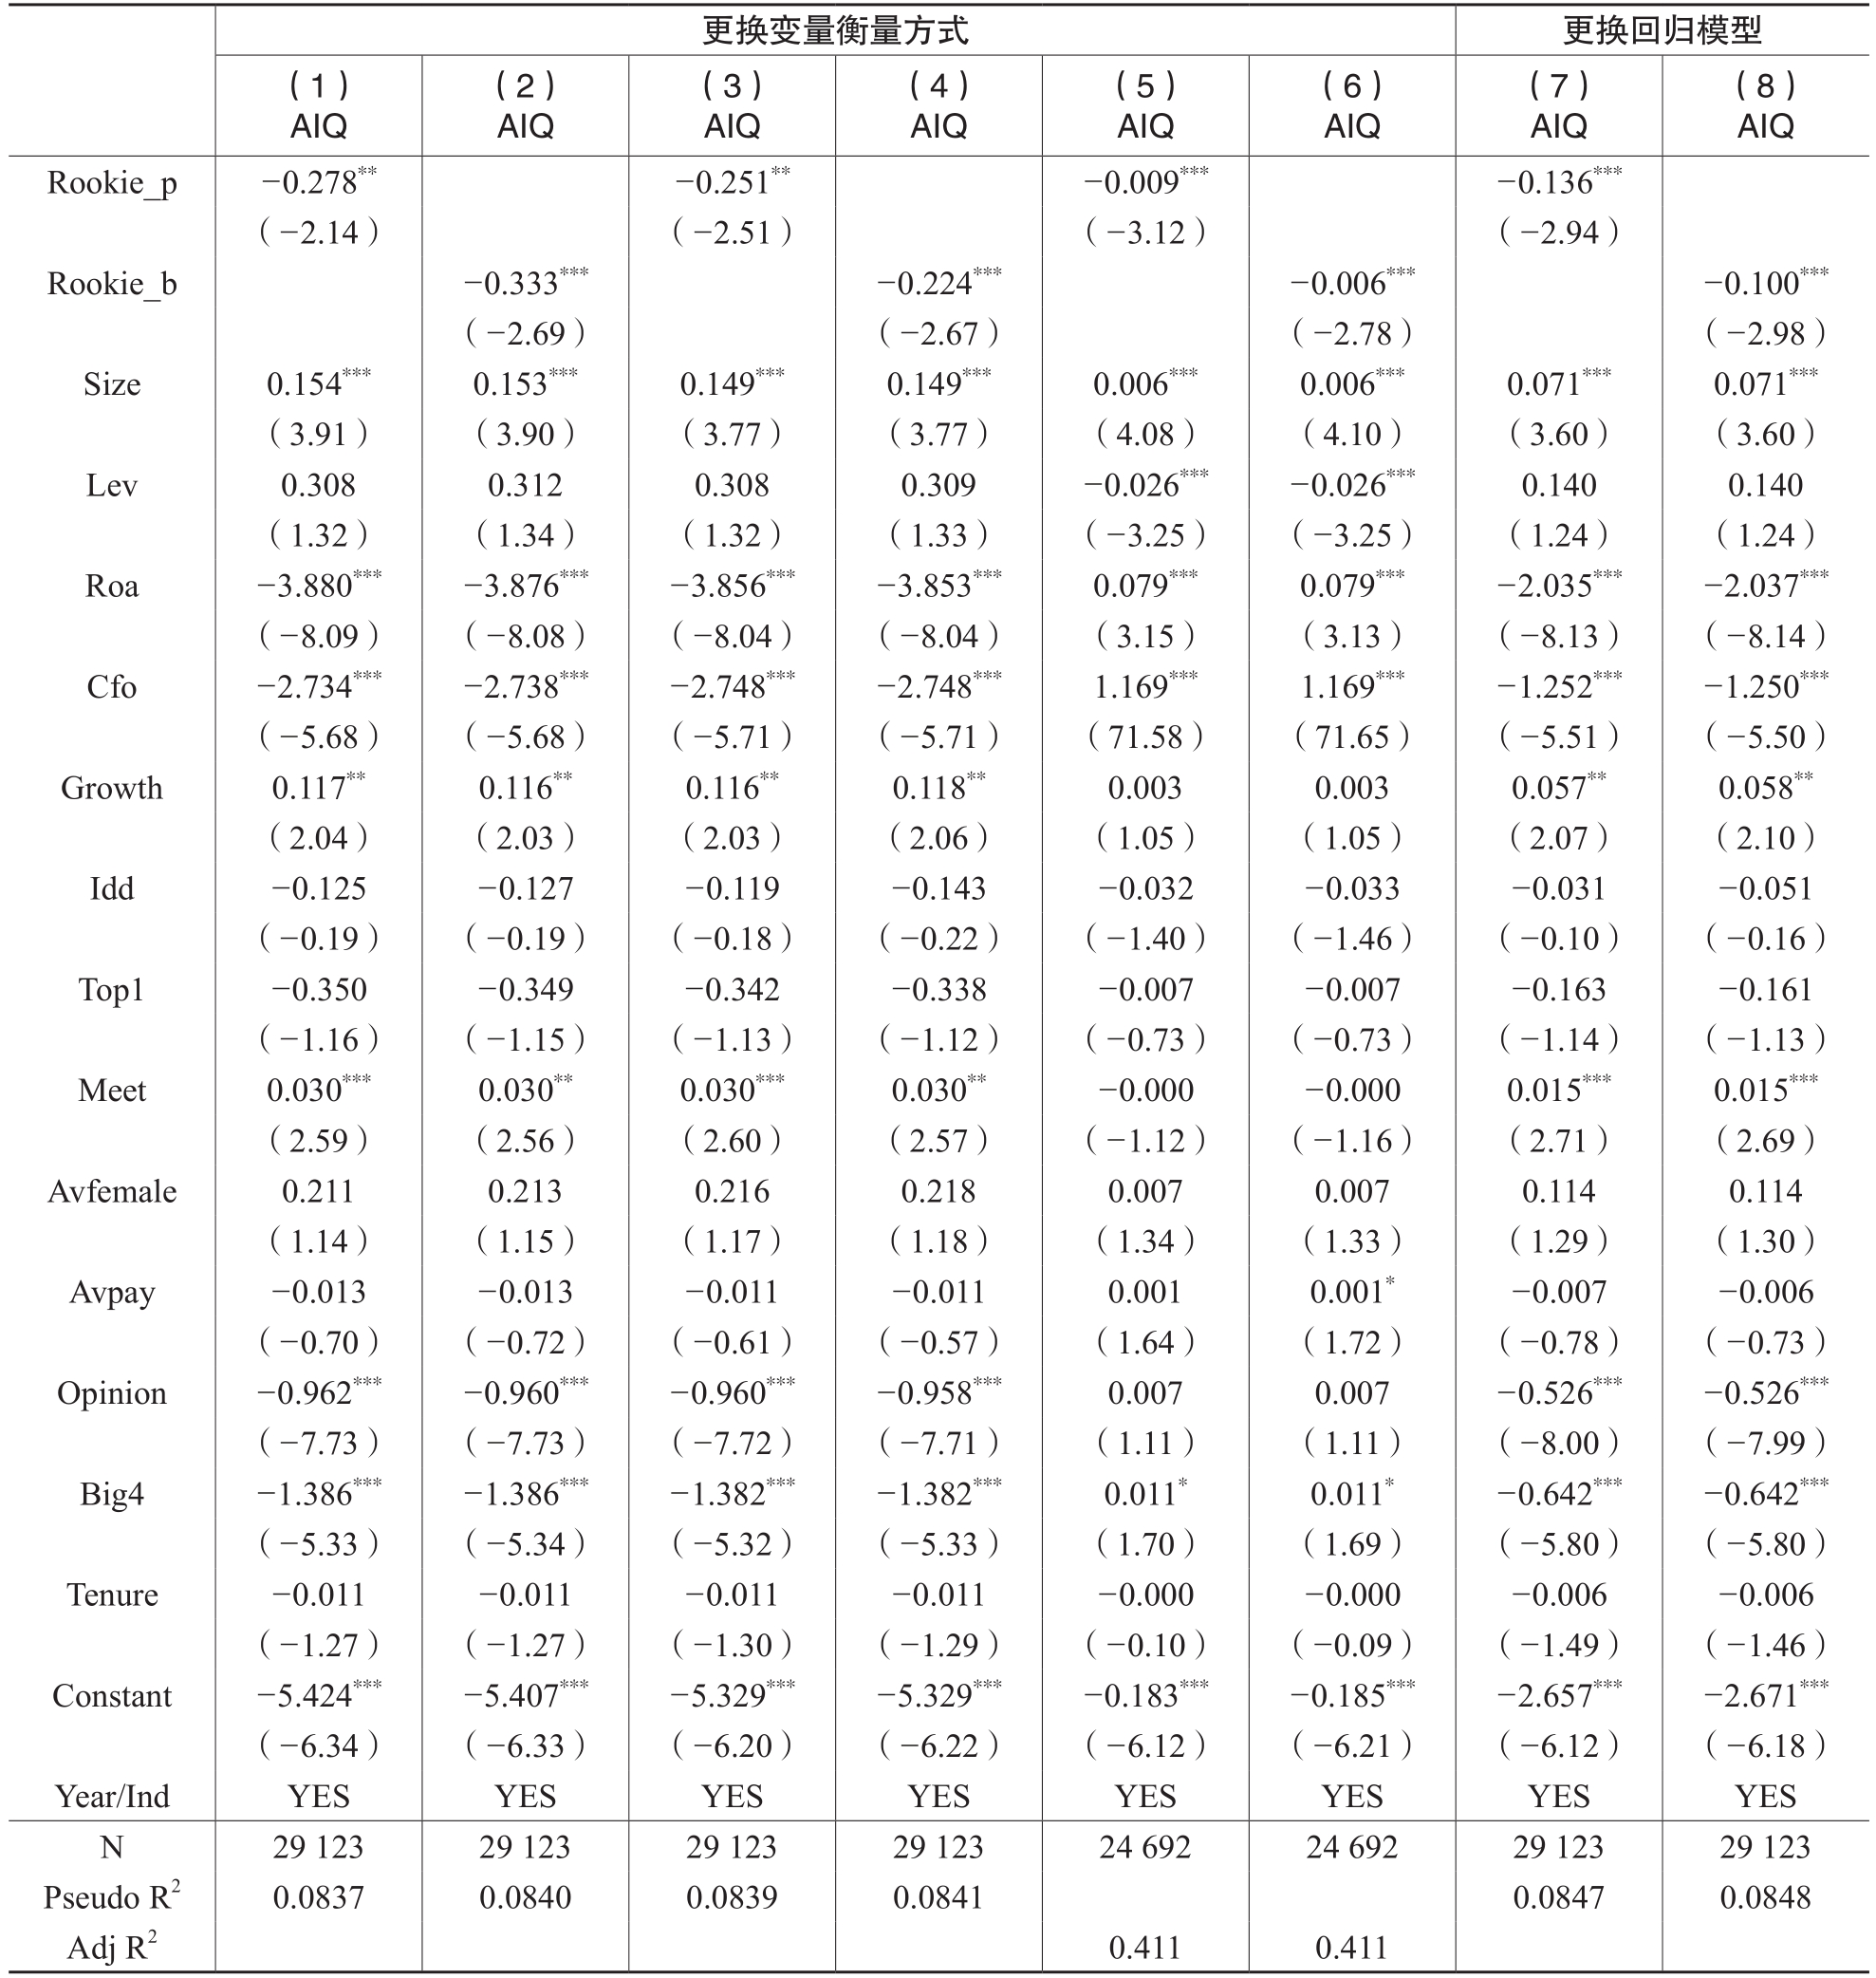
(1)更换解释变量衡量方式。将董事会工作经验分类的年限标准由3年更换为1年或2年,重新构建解释变量进行回归,1年经验判断标准的结果如表6第(1)(2)列所示,2年经验判断标准的结果如表6第(3)(4)列所示。
(2)更换被解释变量衡量方式。借鉴范经华等(2013)的做法,使用异常经营活动现金流、异常费用和异常产品成本三个指标之和重新衡量企业会计信息质量,结果如表6第(5)(6)列所示。
(3)更换回归模型。使用Probit模型重新进行回归,结果如表6第(7)(8)列所示。
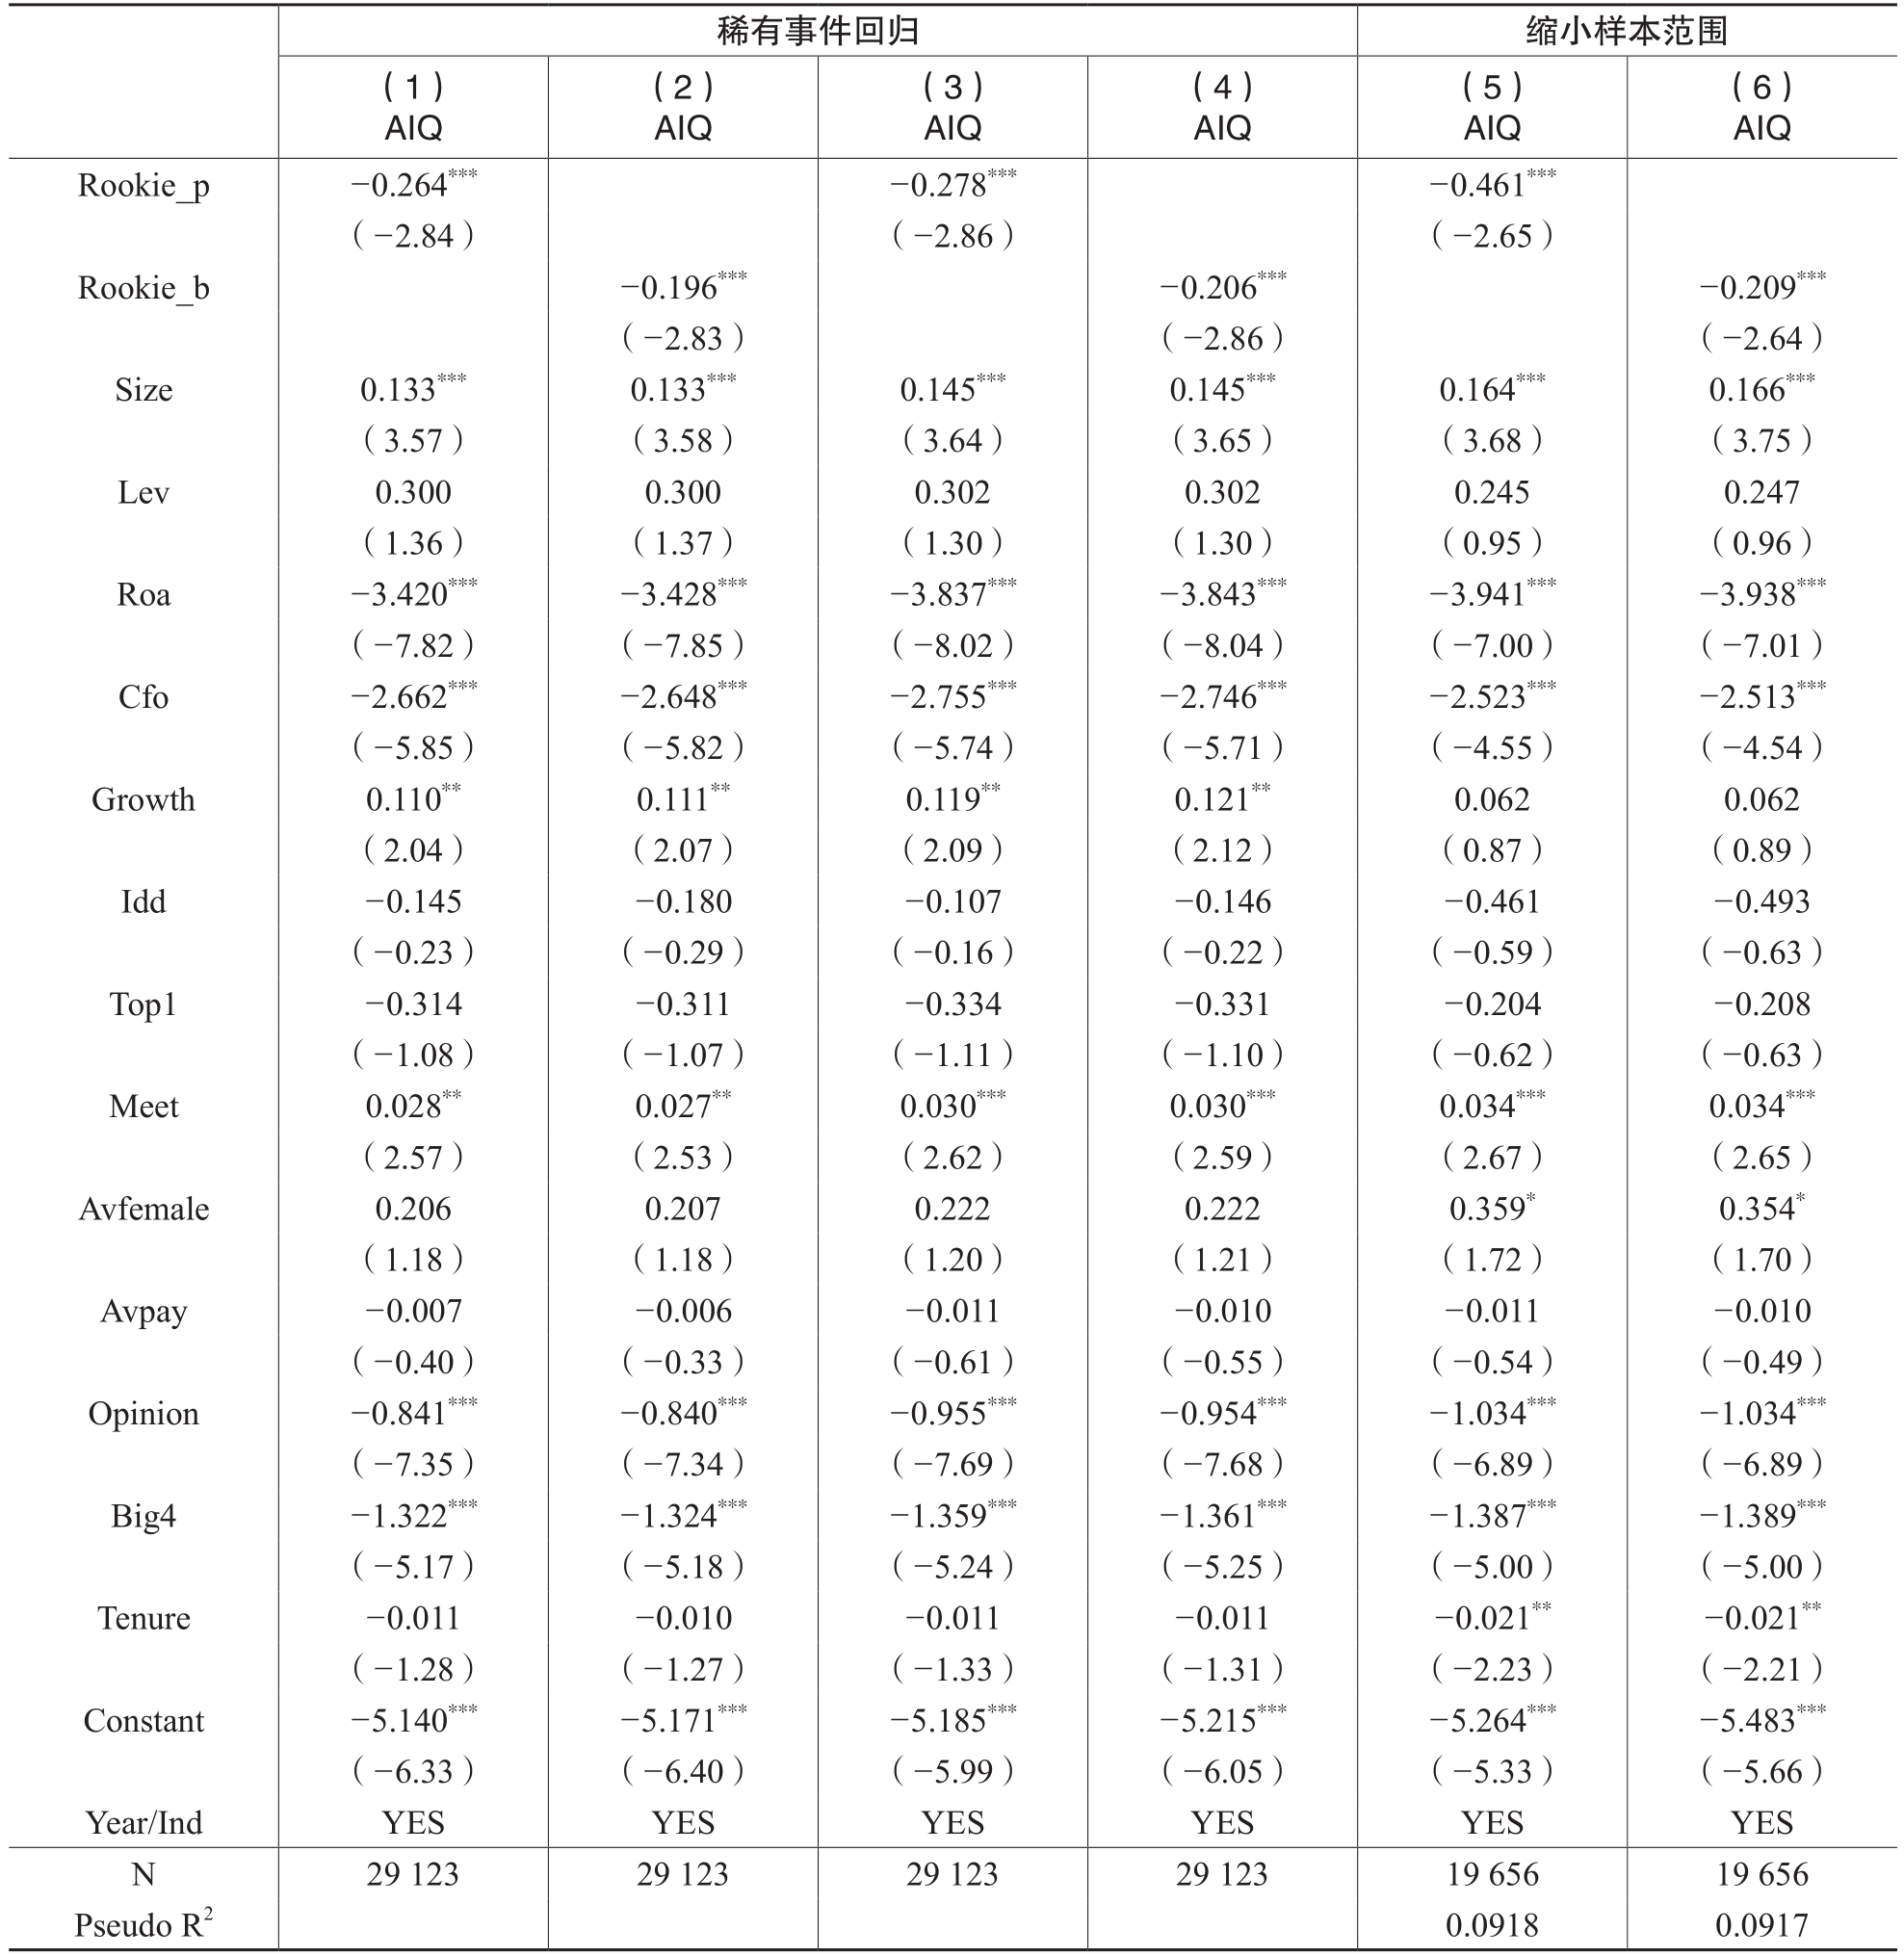
(4)稀有事件回归。考虑到样本公司发生财务重述行为的比例较低,为避免稀有事件偏差对回归结果造成的影响,采用补对数—对数模型和稀有事件Logit回归模型对模型(1)重新回归,回归结果如表7第(1)~(4)列所示。
(5)缩小样本范围。仅保留存在新秀独立董事的公司样本重新进行回归,结果如表7第(5)(6)列所示。
上述结果显示,Rookie_p、Rookie_b与AIQ之间仍显著负相关,研究结论未发生实质性改变。
五、进一步分析
(一)作用机制检验
前文研究表明,新秀独立董事能够改善会计信息质量,但两者之间的作用机制尚未得到识别,遵循理论分析部分的阐述,本文借鉴既有研究(叶康涛等,2011;张洪辉等,2019),从参会勤勉度和异议行为等独立董事主要履职行为来检验新秀独立董事改善会计信息质量的路径。借鉴江艇(2022)的做法,本文通过模型(2)检验新秀独立董事是否通过参会勤勉度来改善会计信息质量,通过模型(3)检验新秀独立董事是否通过异议行为来改善会计信息质量。
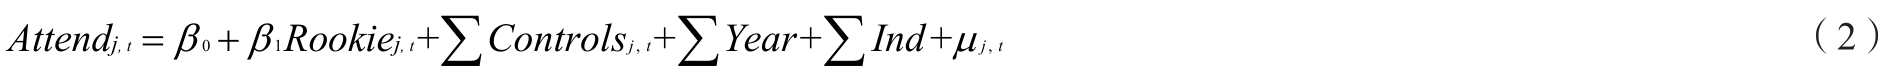
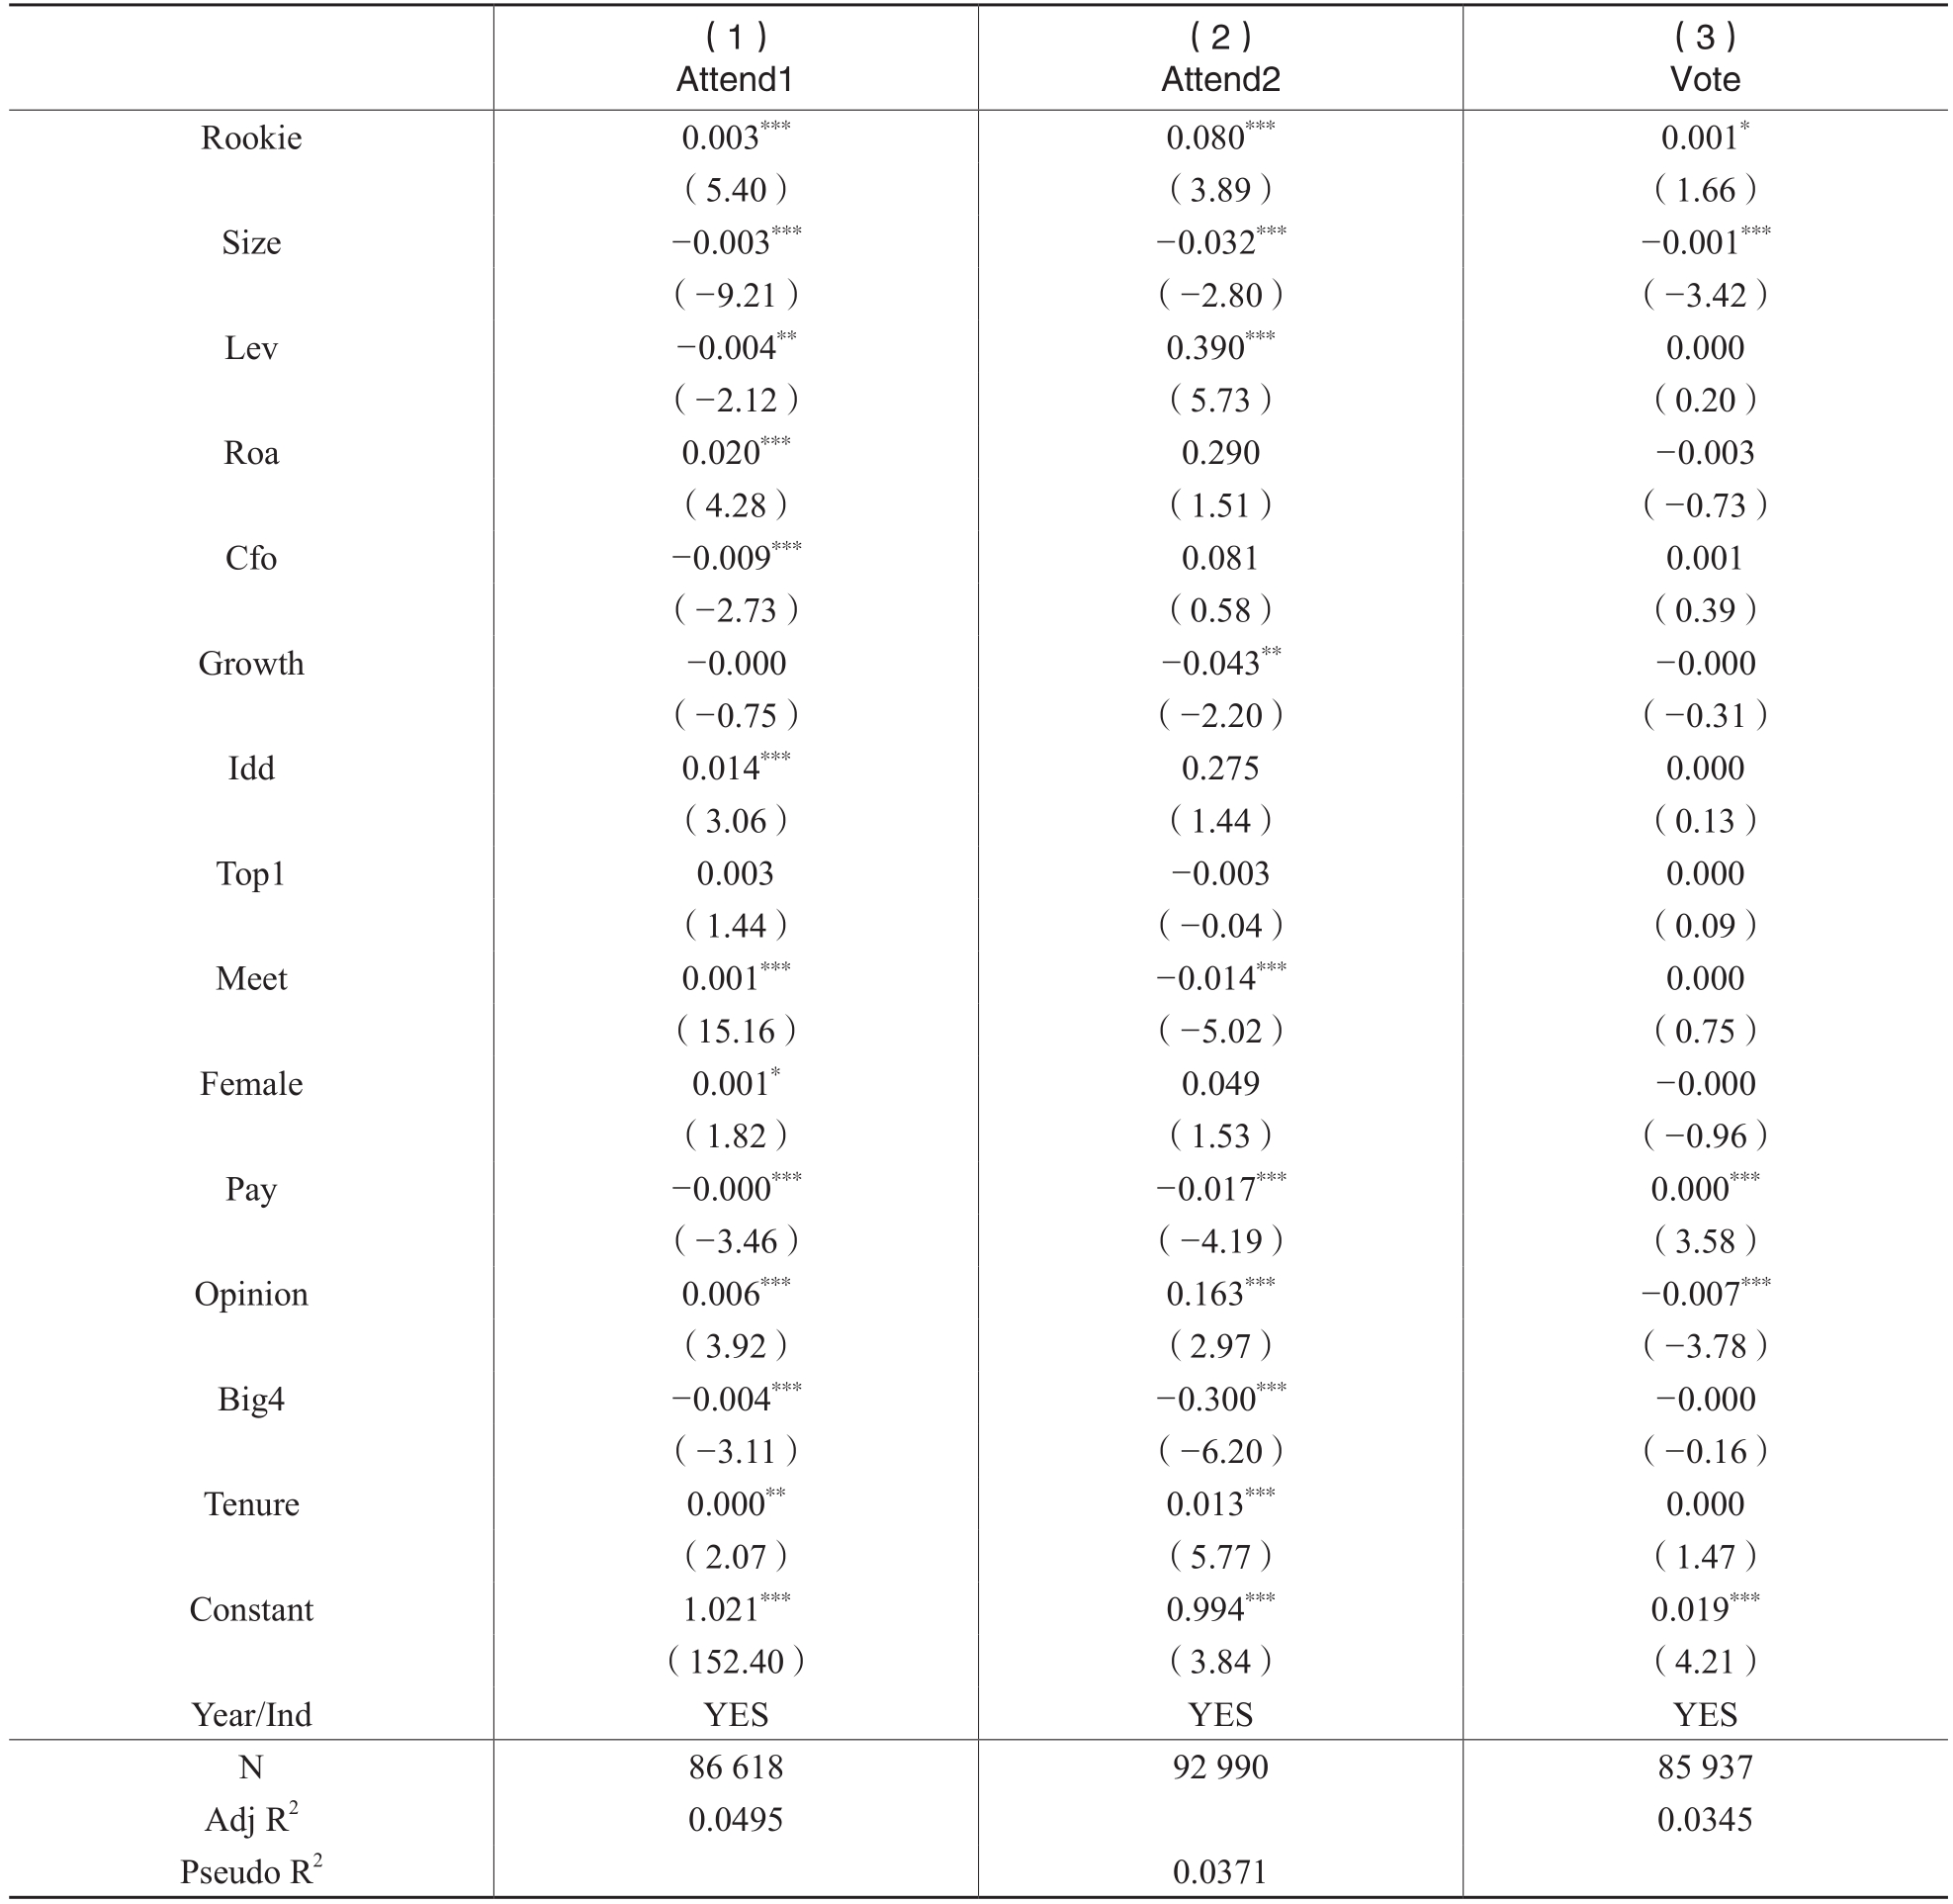
模型(2)中,j表示独立董事,t表示年份。参会勤勉度(Attend)使用会议出席率(Attend1)和是否全勤(Attend2)两个指标衡量,Attend1定义为独立董事出席会议次数与董事会会议总次数的比值;当独立董事参加了所有董事会会议时,Attend2取值为1,否则为0。Rookie表示独立董事是否为新秀独立董事,是则取值为1,否则为0。Controls表示控制变量,包括公司规模(Size)、财务杠杆(Lev)、盈利能力(Roa)、经营现金流(Cfo)、成长能力(Growth)、股权集中度(Top1)、董事会独立性(Idd)、董事会会议频率(Meet)、女性独立董事(Female)、独立董事薪酬(Pay)、审计意见(Opinion)、审计机构(Big4)和审计任期(Tenure)等。需要说明的是,由于参会勤勉度为独立董事层面的数据,因此模型(2)对标准误进行了独立董事层面的聚类处理。
表6 其他稳健性检验:更换变量衡量方式和更换回归模型
注:括号内为经过公司层面聚类调整的z值或t值;***、**、*分别表示在1%、5%、10%水平上显著。
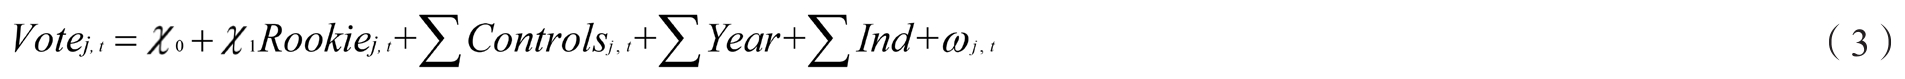
模型(3)中,j表示独立董事,t表示年份。参考陈仕华和张瑞彬(2020)的做法,除“同意”之外的表决意见均视为异议意见,使用独立董事针对审计议案事项提出异议意见的次数衡量异议行为(Vote)。模型(3)中Rookie、Controls的界定以及标准误聚类层级均与模型(2)一致。
表7 其他稳健性检验:稀有事件回归和缩小样本范围
注:括号内为经过公司层面聚类调整的z值;***、**、*分别表示在1%、5%、10%水平上显著。
模型(2)和模型(3)的回归结果如表8所示,第(1)(2)列显示,Rookie与Attend1、Attend2均在1%水平上显著正相关,第(3)列显示,Rookie与Vote在10%水平上显著正相关。这表明,新秀独立董事会通过积极主动参加董事会会议和发表异议意见来监督公司会计信息的生产和披露过程,促使上市公司发布高质量的财务报告,改善会计信息质量。
(二)异质性分析
1.新秀独立董事的职权差异
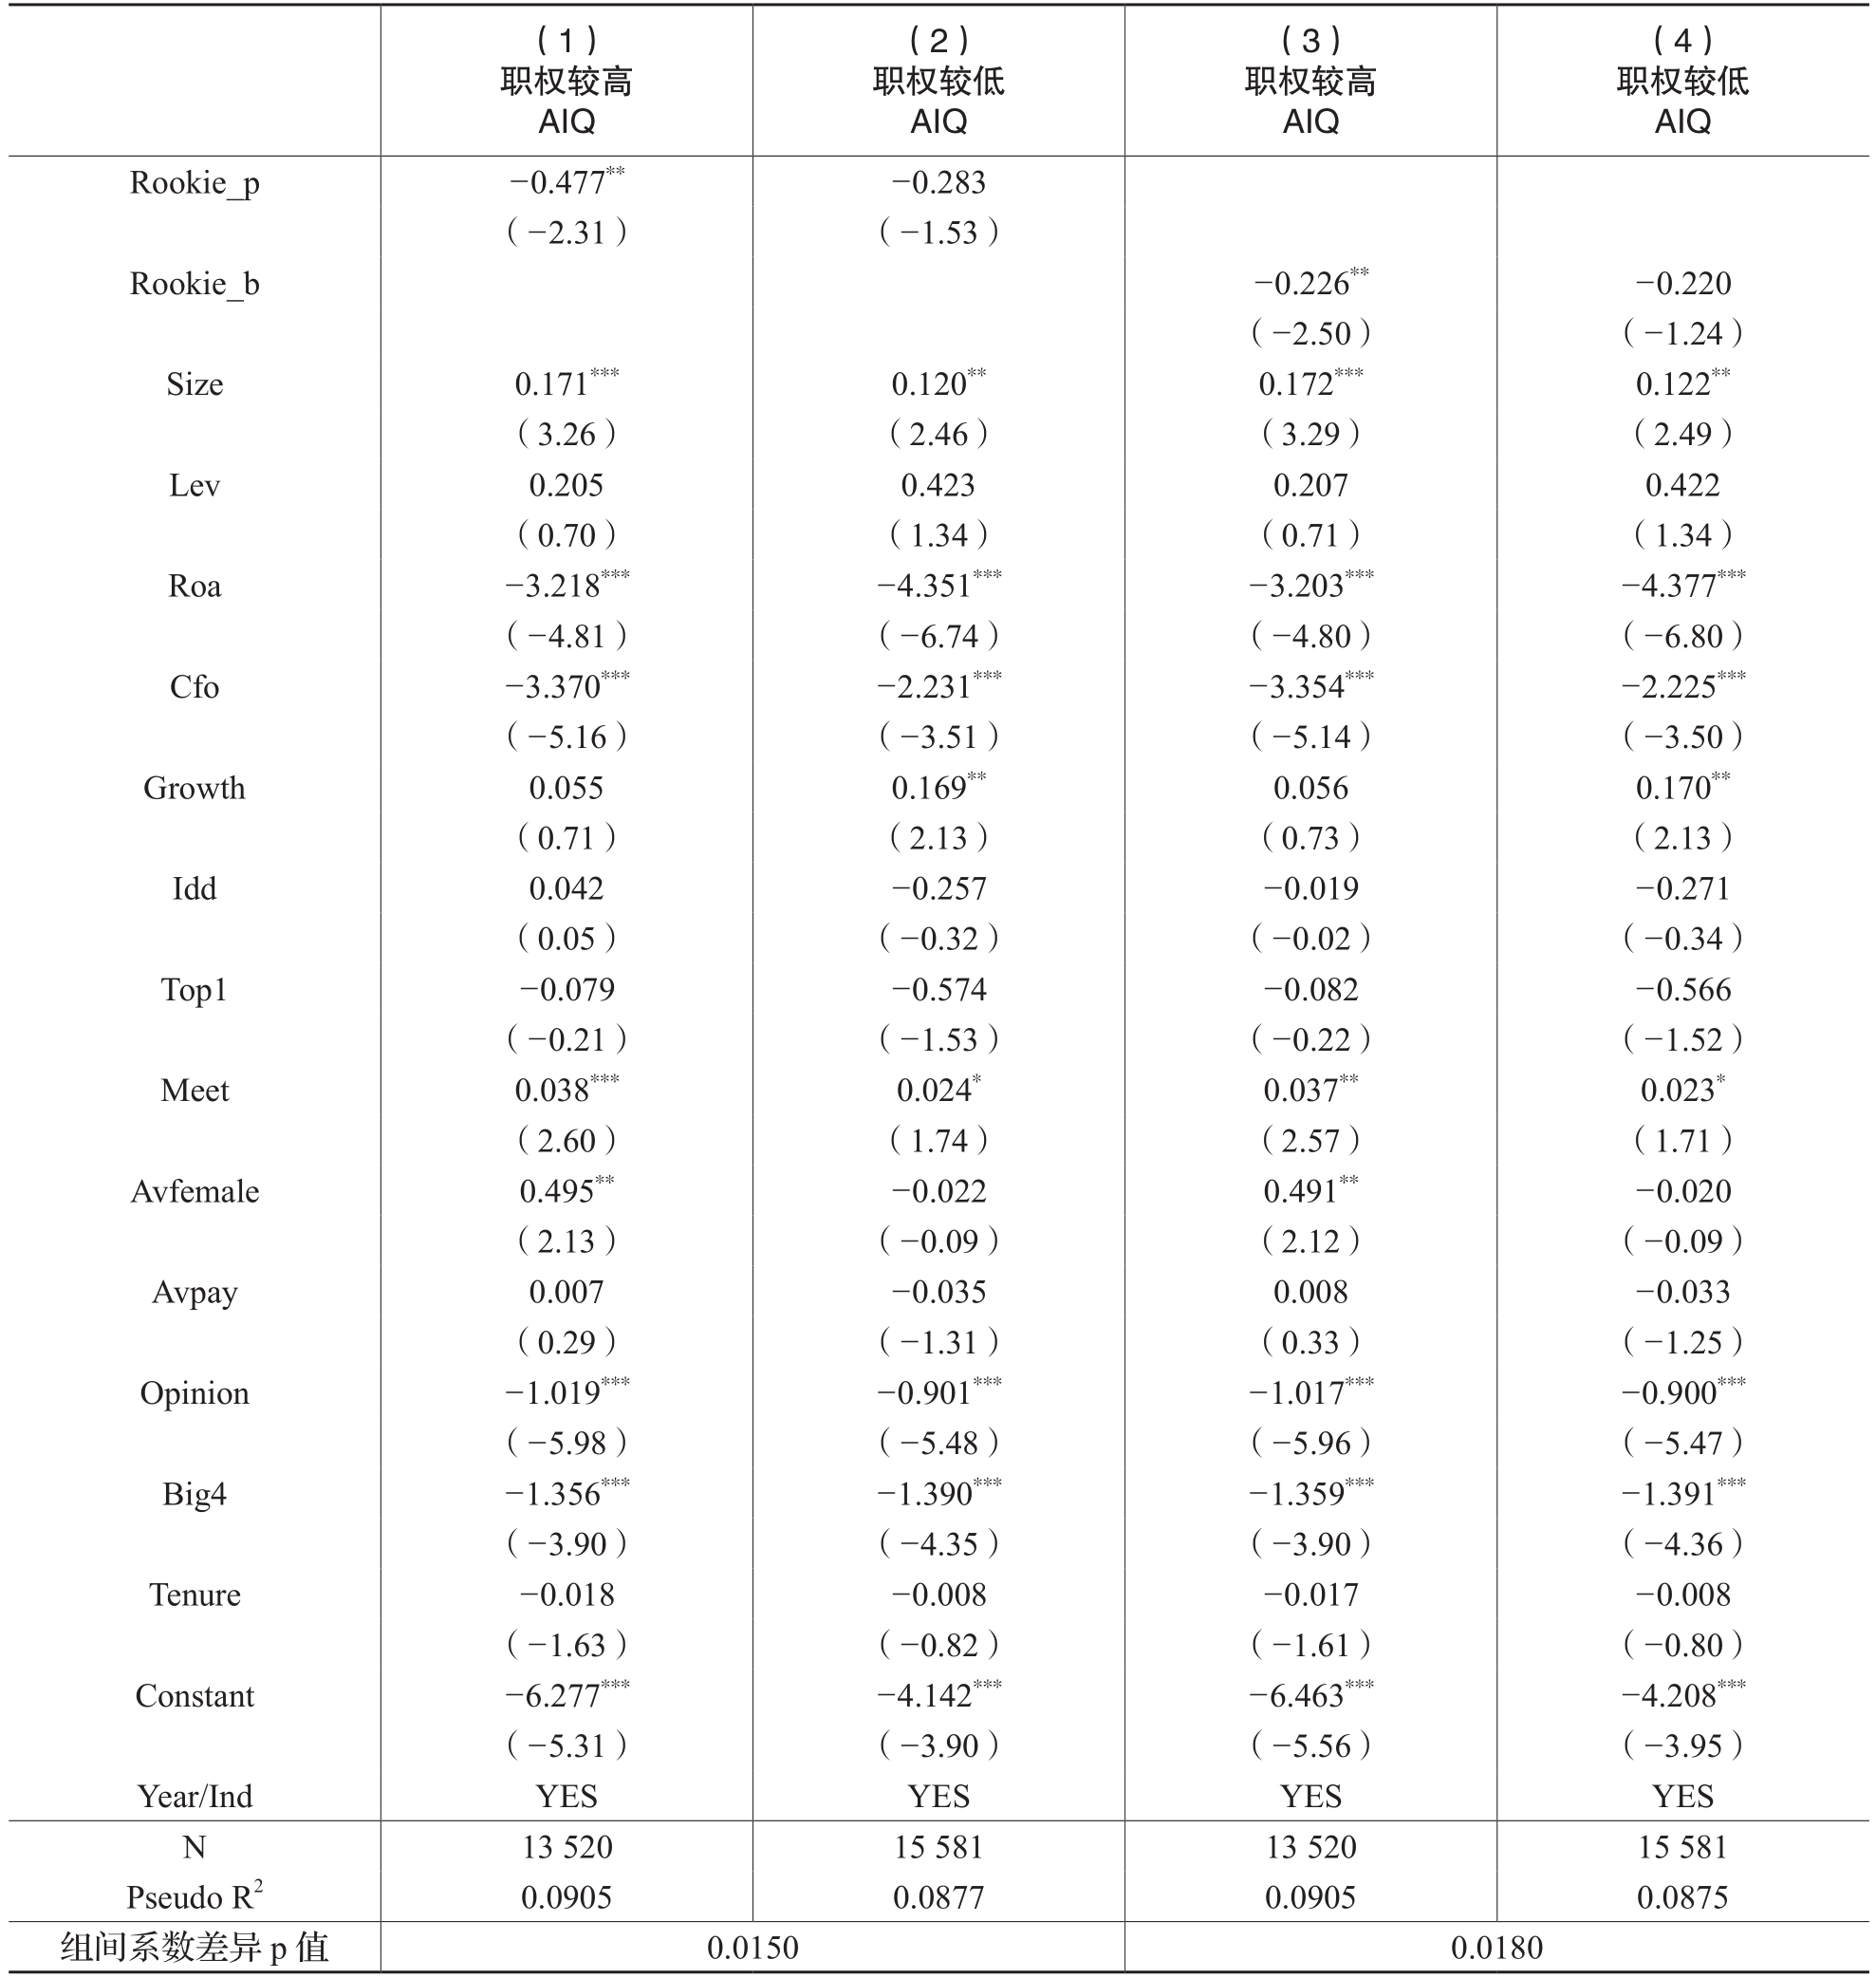
审计委员会是董事会下设的专门负责监督和审核财务会计报告的内部独立监督机构,其设立的初衷便是提升会计信息质量(陈汉文等,2022)。当新秀独立董事担任审计委员会成员时,其财务会计监督权得到进一步强化。一方面,新秀独立董事可借助审计委员会成员身份赋予的财务会计报告议案的前置决定权,以及独立董事身份享有的董事会议案投票权,形成直接的双重监督防线,从而保障会计信息质量。另一方面,新秀独立董事可以通过参与会计师事务所选聘和财务负责人任免等事项,间接改善财务会计报告相关信息的形成、披露和外部审核质量,从而增强监督审核实效。因此,当新秀独立董事在审计委员会任职时,公司会计信息质量更高。
表8 机制检验:基于参会勤勉度和异议行为视角
注:括号内为经过独立董事层面聚类调整的z值或t值;***、**、*分别表示在1%、5%、10%水平上显著。
鉴于此,本文按照公司是否存在新秀独立董事担任审计委员会成员将样本公司分为两组,并分别利用模型(1)进行回归,回归结果如表9所示。研究结果发现,在新秀独立董事职权较高组,Rookie_p和Rookie_b的回归系数在5%的水平上显著为负,而在新秀独立董事职权较低组,Rookie_p和Rookie_b的回归系数均为负但不显著,并通过了组间系数差异检验。这表明,新秀独立董事担任审计委员会成员对公司会计信息质量的改善作用更为显著。
2.新秀独立董事的财会背景差异
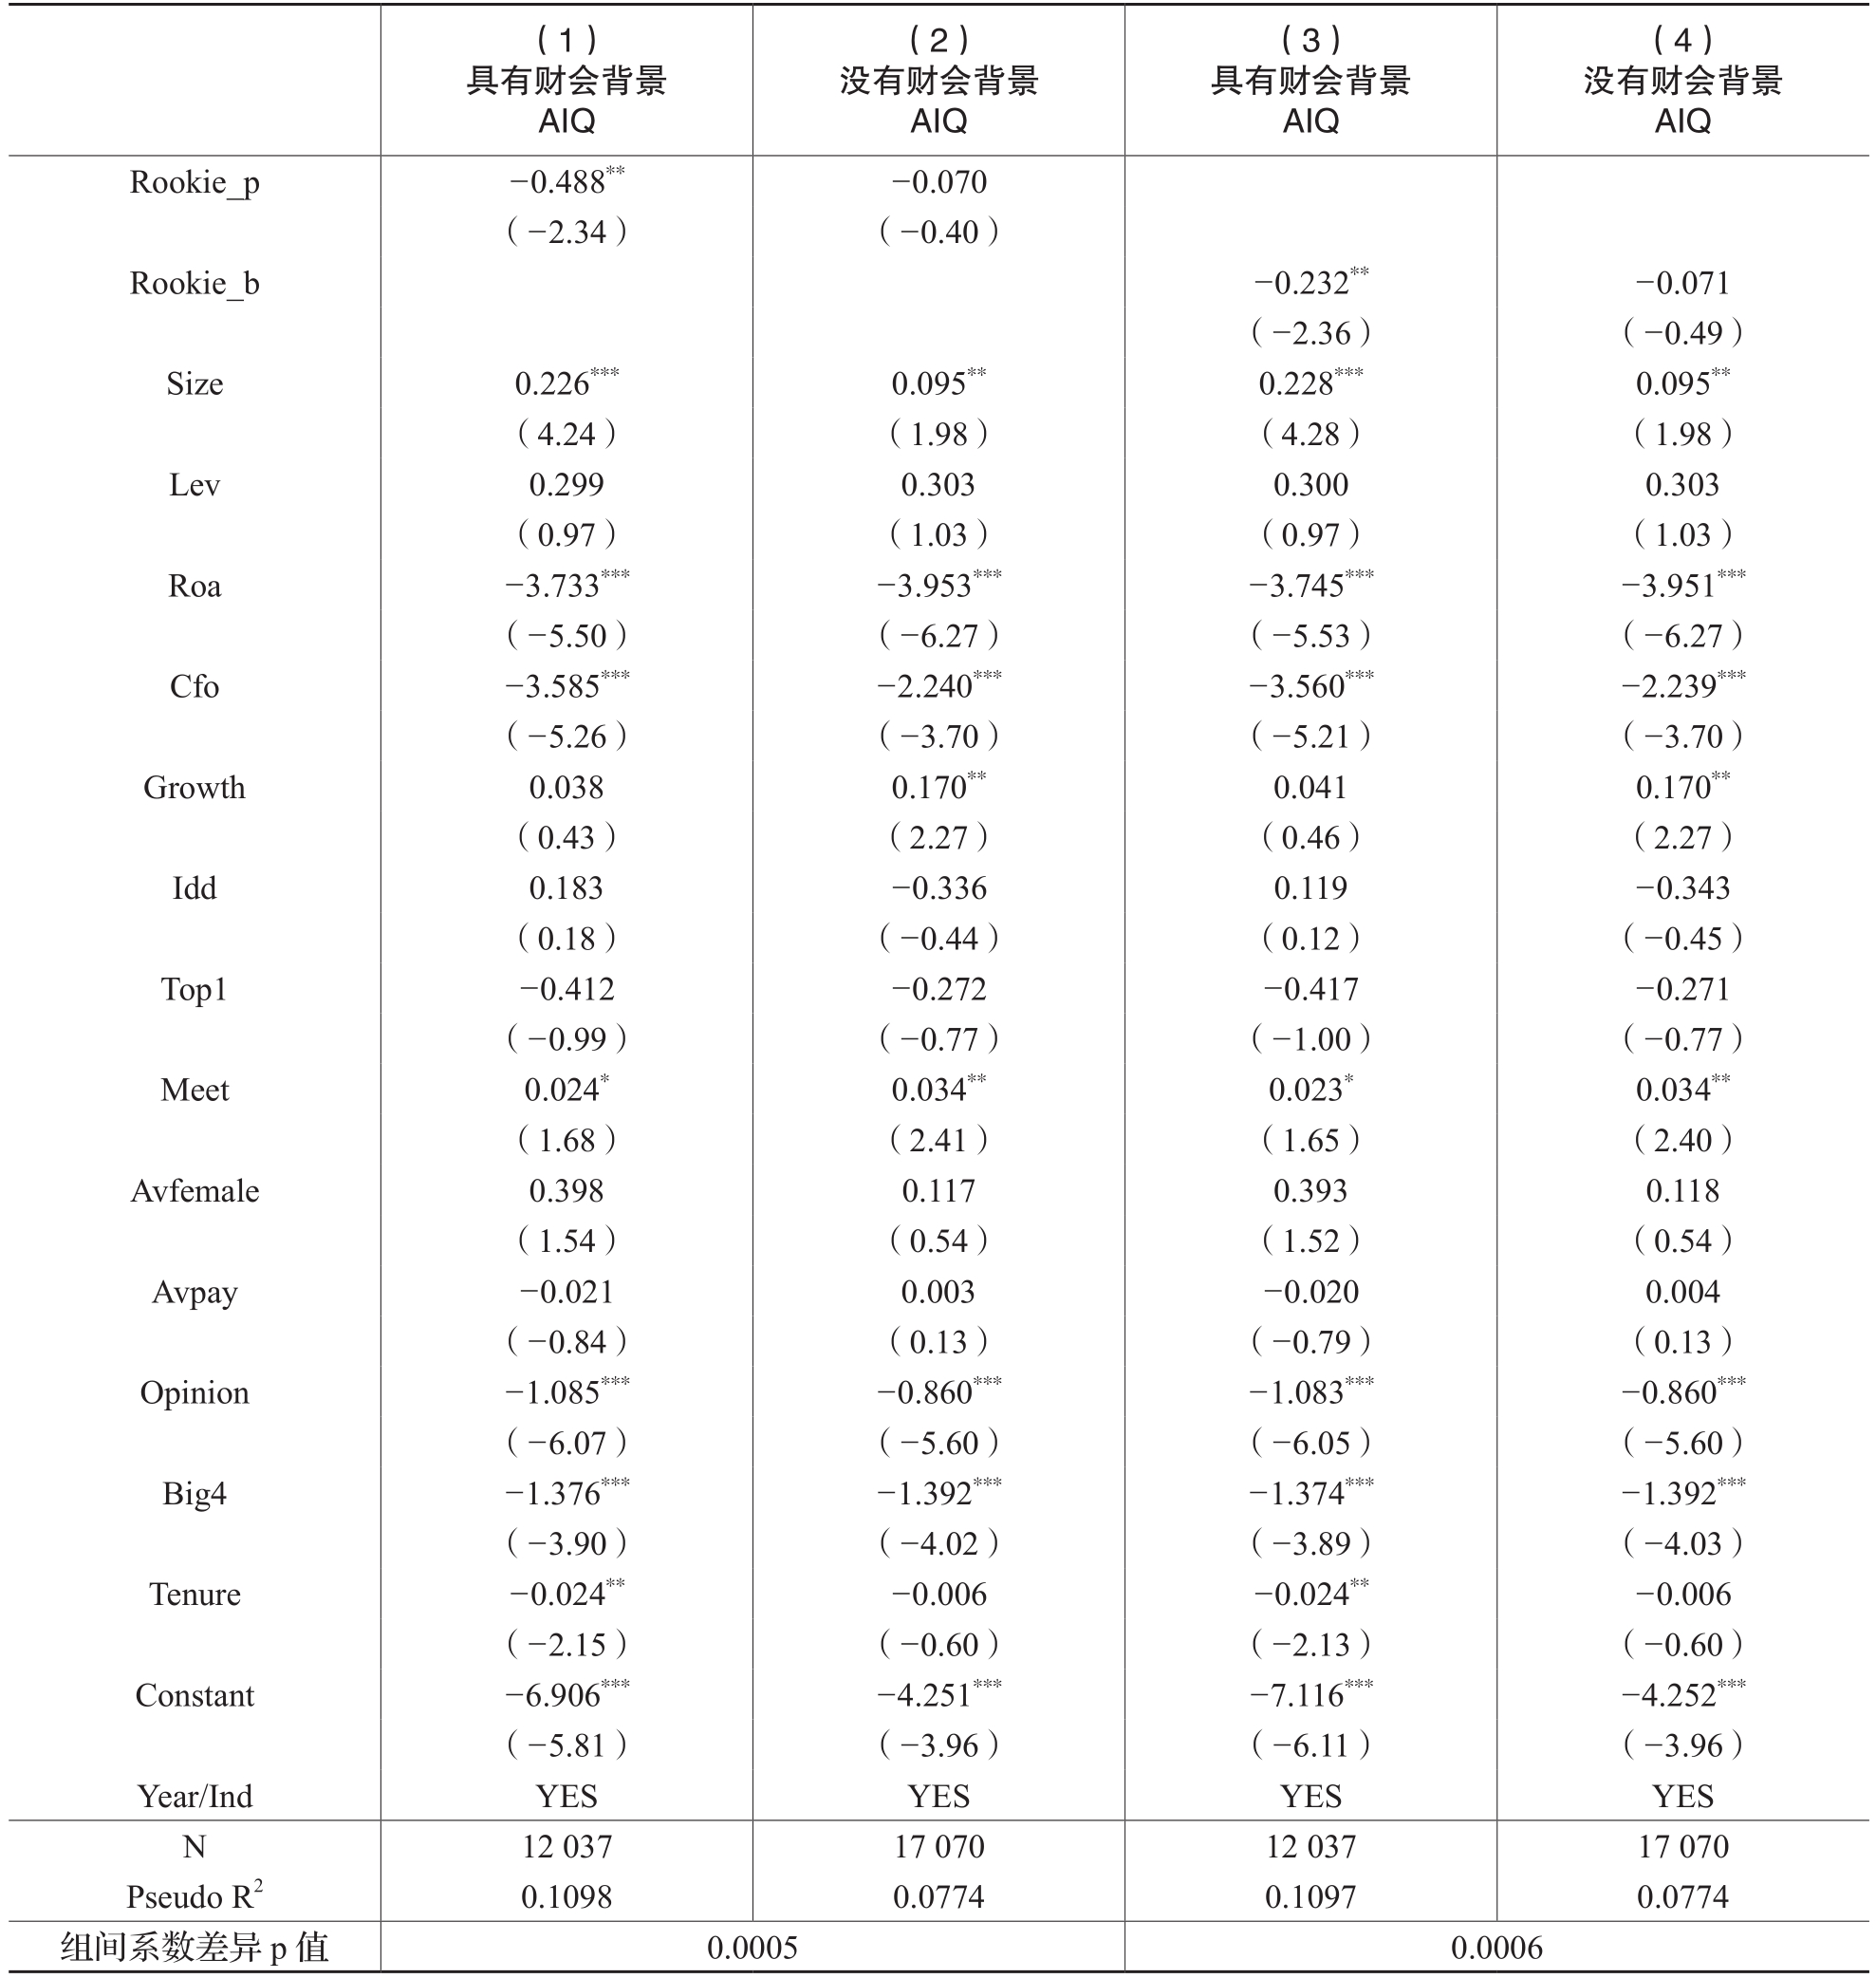
具备财会背景的新秀独立董事熟知会计的基本原则与相关概念、会计处理与报告编制相关准则的规定,也了解可能实施的操纵手段,能够对公司会计信息生成及披露等决策中的潜在风险形成客观判断,并发表专业的独立意见,从而实现对会计信息真实性和可靠性的有效监督。与此相反,不具备财会背景的新秀独立董事可能无法精准识别管理层的会计信息操纵行为,从而难以对会计信息质量提供可靠保障。因此,具有财会背景的新秀独立董事可以凭借其财会专业能力,对管理层不当行为形成有效监督,在更大程度上提高会计信息质量。
表9 新秀独立董事的职权差异
注:括号内为经过公司层面聚类调整的z值;***、**、*分别表示在1%、5%、10%水平上显著。
基于此,本文借鉴胡奕明和唐松莲(2008)的做法,将具备财务会计相关专业资格、职称及执业经历的独立董事定义为具有财会背景的独立董事,并按照公司是否存在具有财会背景的新秀独立董事将样本公司分为两组,分别利用模型(1)进行回归,回归结果如表10所示。研究结果表明,在新秀独立董事具有财会背景组,Rookie_p和Rookie_b的回归系数均在5%的水平上显著为负,而在新秀独立董事没有财会背景组,Rookie_p和Rookie_b的回归系数均为负但不显著,并通过了组间系数差异检验。这表明,当新秀独立董事具有财会背景时对公司会计信息质量的改善作用更为显著。
3.CEO权力差异
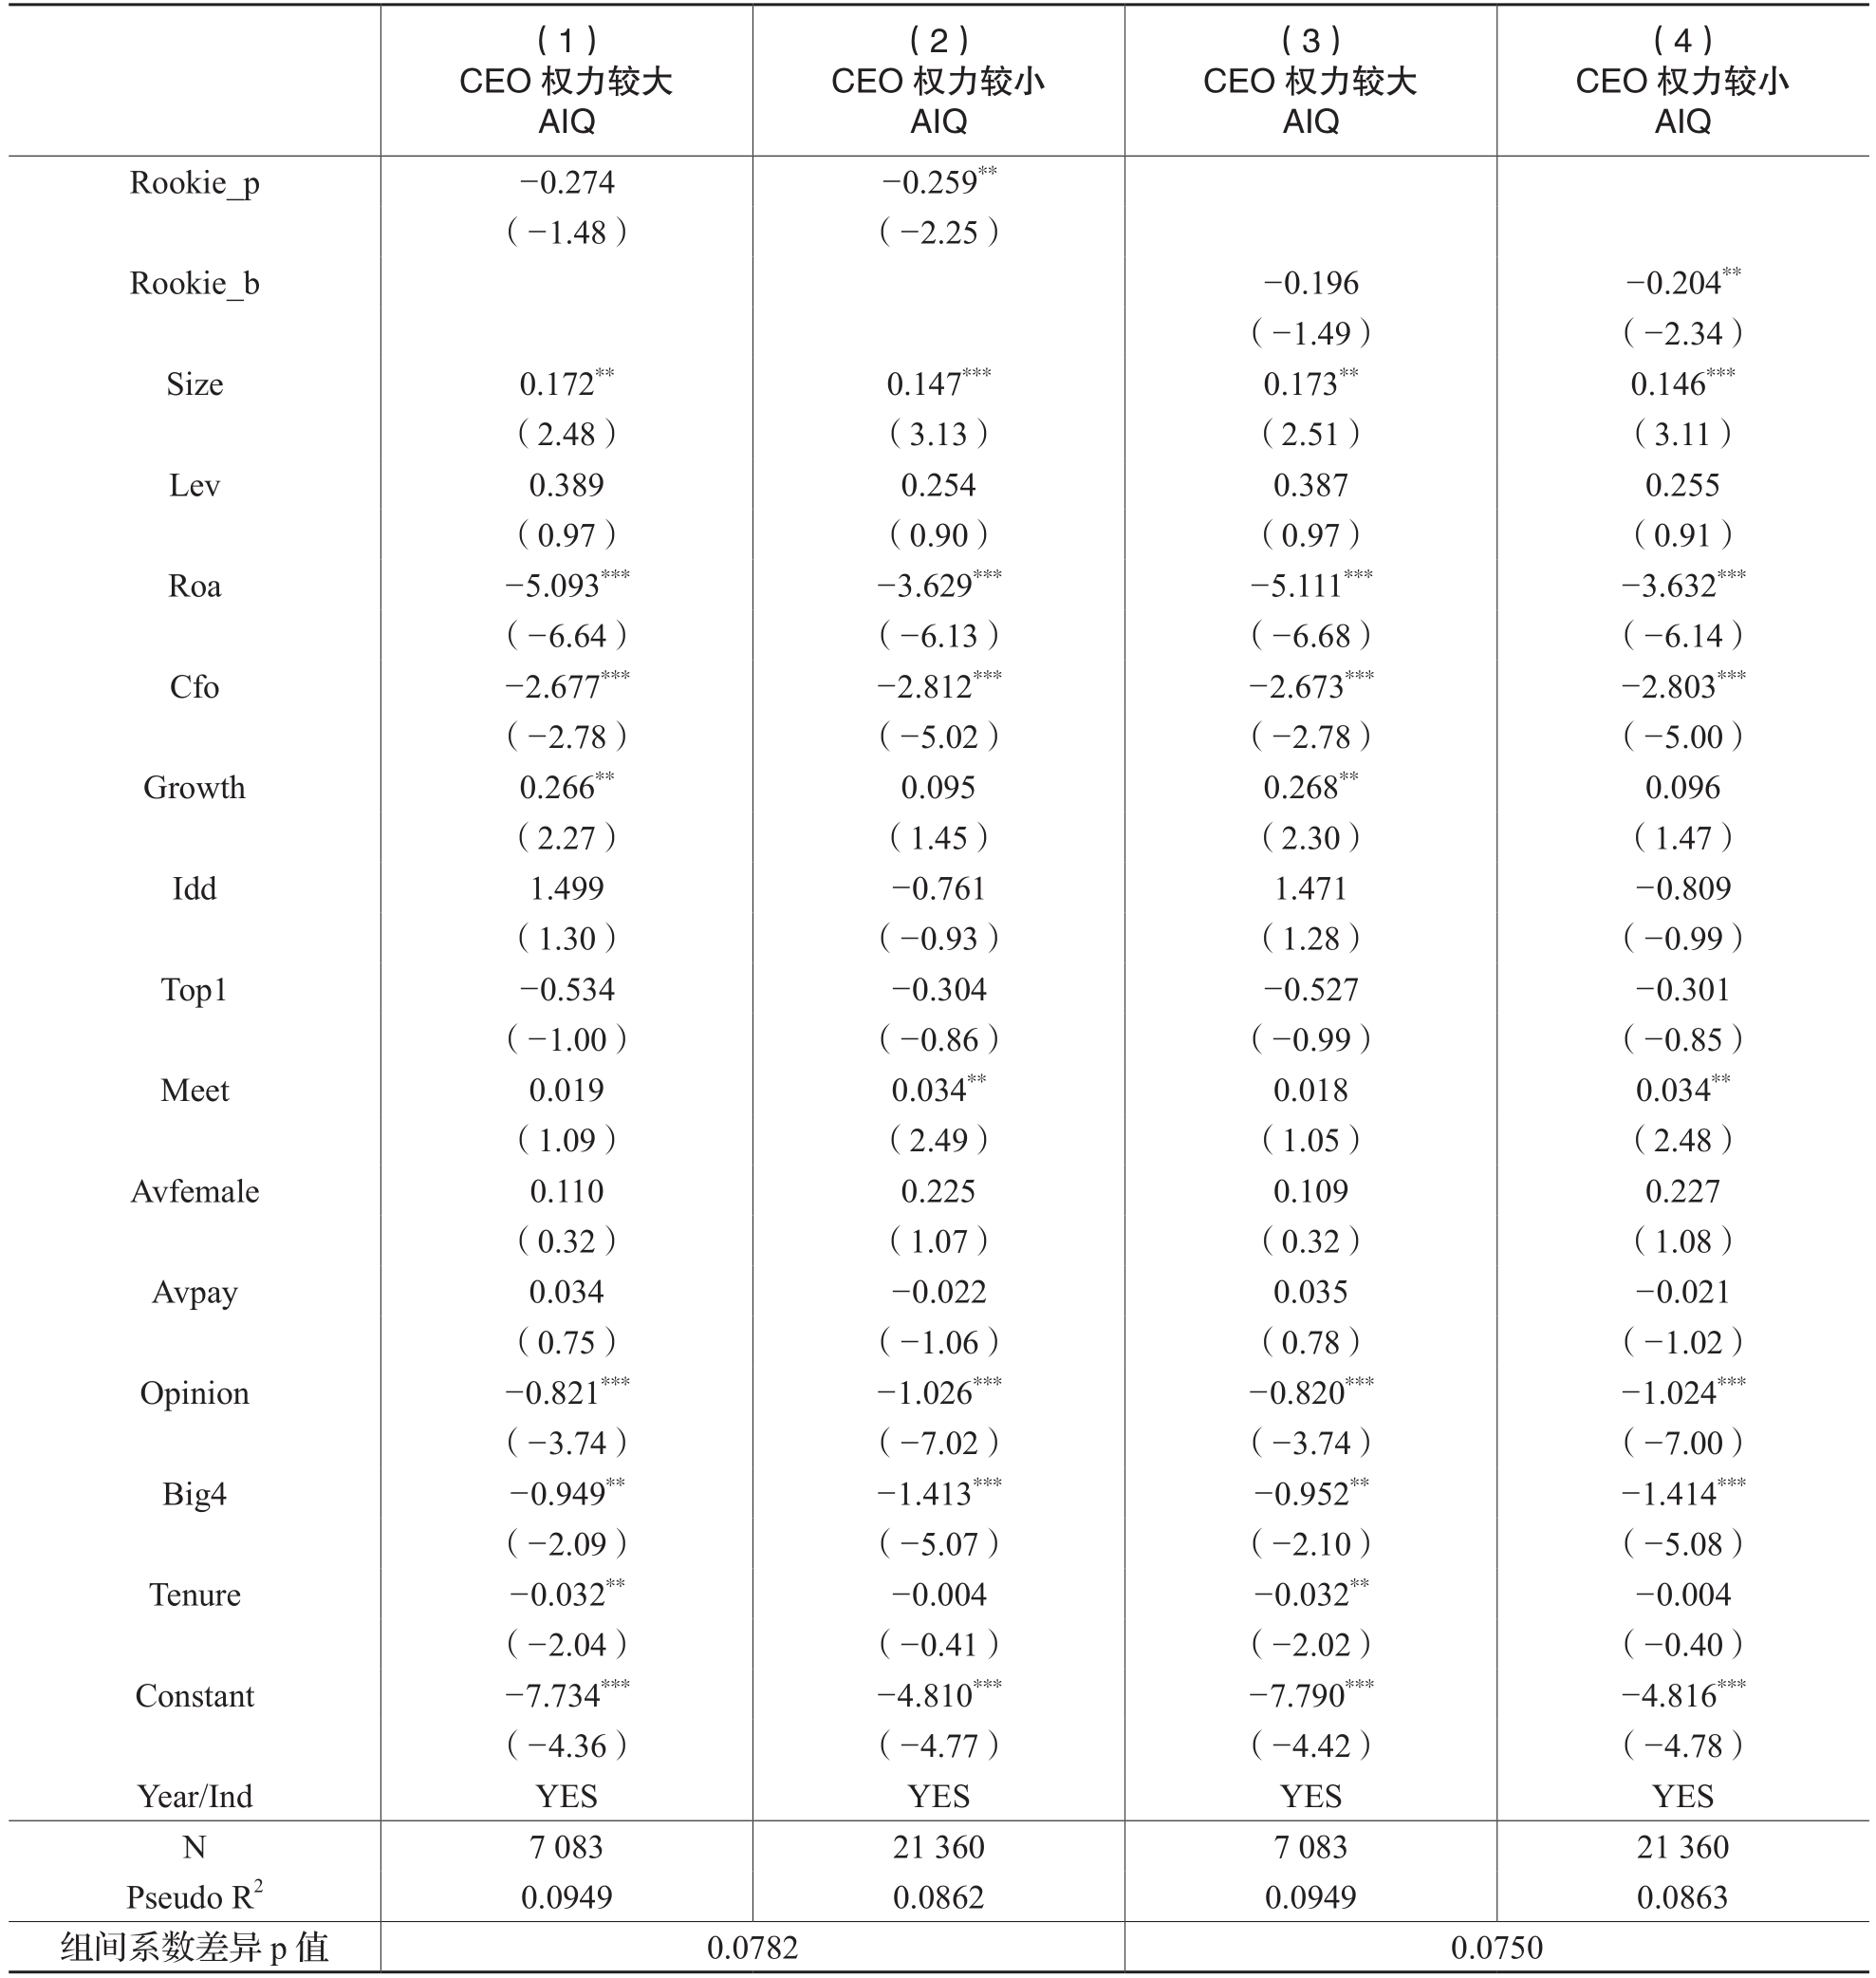
权力是指个体将个人意志强加于其他个体或团队,使其行为发生改变,从而实现预期影响的能力(Finkelstein,1992)。因而,CEO对公司各项经营决策活动的影响程度和对公司资源及信息的控制程度,主要取决于其权力大小。较大的CEO权力虽然可能提高决策效率,但也可能为其实施更多的机会主义行为和寻租活动提供了滋生土壤,还可能压制董事会中的异议声音和批评意见。而新秀独立董事作为董事会新成员,更容易受到这一权力的影响,这将不利于新秀独立董事监督职能的有效发挥(王成方等,2020)。因此,相比于CEO权力较小的公司,CEO权力较大的公司更容易忽视新秀独立董事的异议意见,导致其难以对公司会计信息生产及披露过程形成有效监督,大大弱化了新秀独立董事的治理效应。
表10 新秀独立董事的财会背景差异
注:括号内为经过公司层面聚类调整的z值;***、**、*分别表示在1%、5%、10%水平上显著。
鉴于此,借鉴Zhang等(2023)的做法,当CEO与董事长由同一人担任时,表明CEO权力较大,因此,本文按照CEO与董事长是否由同一人担任将样本公司分为两组,并分别利用模型(1)进行回归,回归结果如表11所示。研究结果表明,在CEO权力较小组,Rookie_p和Rookie_b的回归系数均在5%水平上显著,而在CEO权力较大组,Rookie_p和Rookie_b的回归系数均不显著,并通过了组间系数差异检验。这表明,相比于较大的CEO权力,较小的CEO权力能够有效减少新秀独立董事履职过程中受到的阻力,从而有助于新秀独立董事更好地发挥监督职能作用,改善会计信息质量。
表11 CEO权力差异
注:括号内为经过公司层面聚类调整的z值;***、**、*分别表示在1%、5%、10%水平上显著。
4.董事会公平性气氛差异
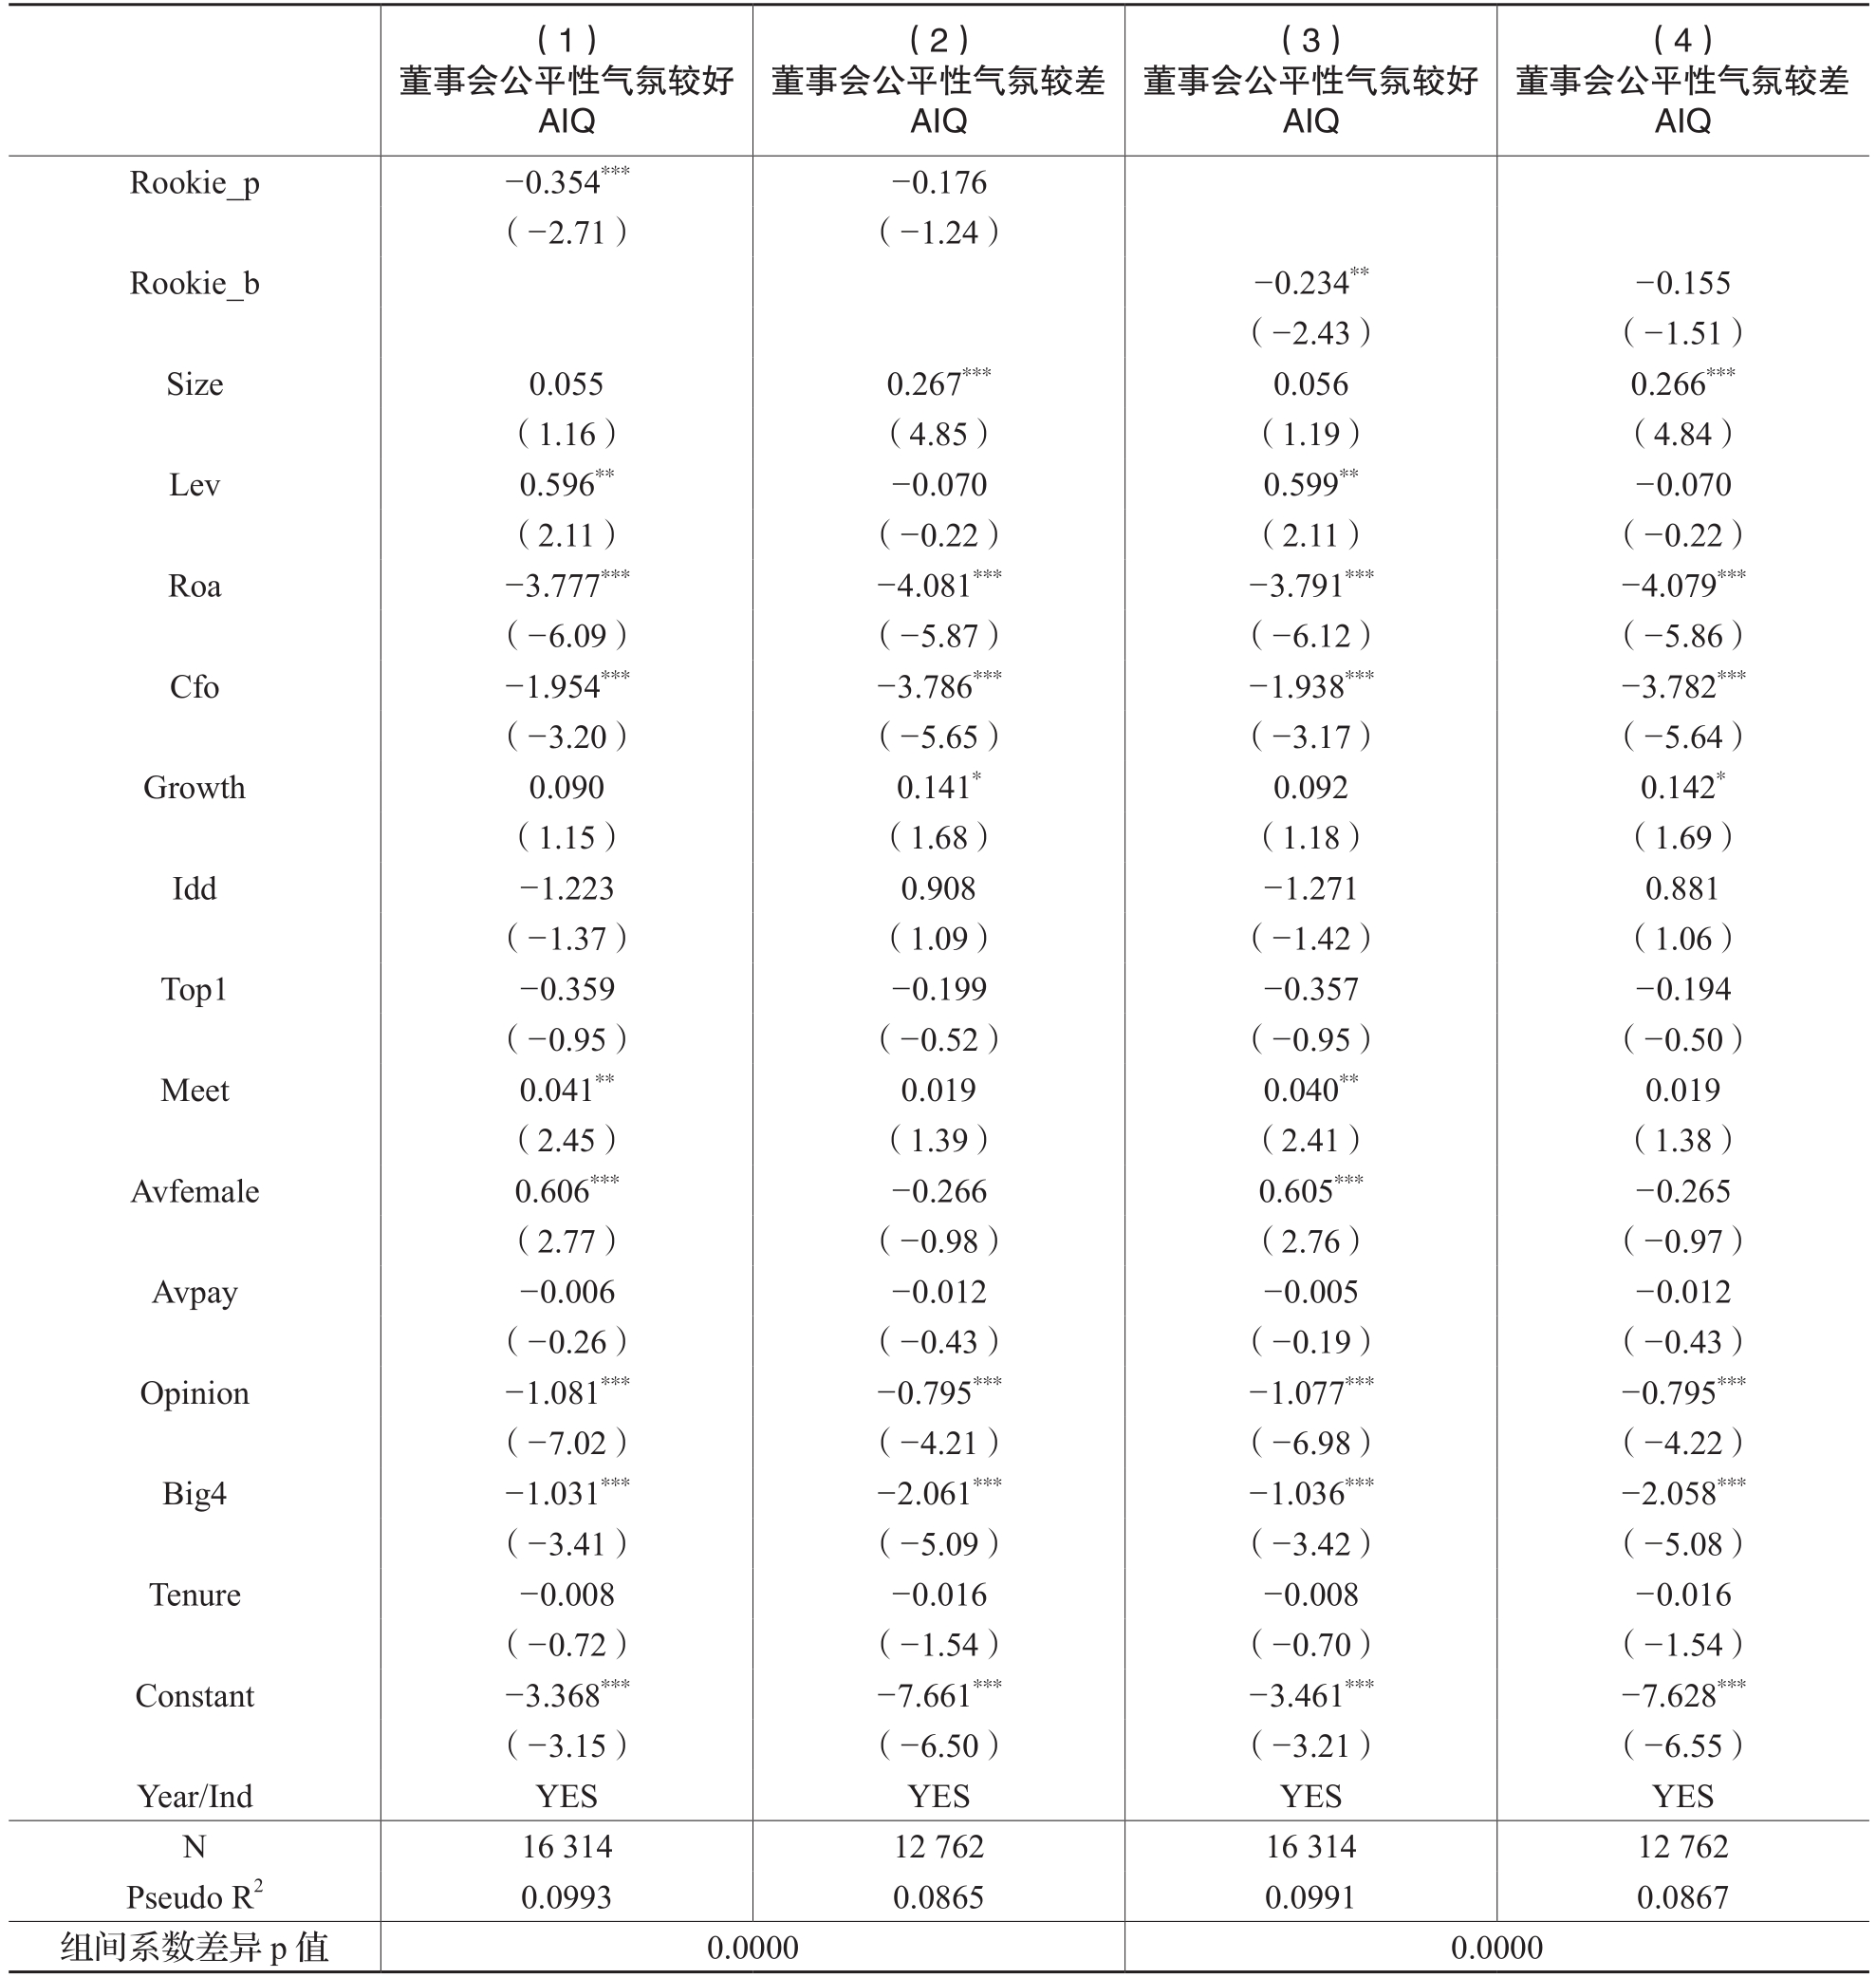
董事会公平性气氛是董事对董事会规章制度、工作程序和薪酬系统等环境的客观公平程度产生的共同经验感知,对董事会成员的工作参与度、内部信任水平和建言行为等方面具有重要影响(曹甜甜和张耀伟,2023)。对于新秀独立董事来说,良好的董事会公平性气氛能够强化其公平感知,减少表达异议观点时的顾虑,从而敢于针对议案和财务报告提出公开质疑而非保留意见。公平公正的董事会气氛也会显著提升董事的组织认同感和内部信任水平,促进董事会成员对异质观点碰撞的尊重、理解与接受,降低其他董事出于个人私利而对新秀独立董事进行区别对待的可能性,进而鼓励其积极履行监督职责。因此,相比于较差的董事会公平性气氛,较好的董事会公平性气氛能够强化新秀独立董事的会计信息治理效应。
表12 董事会公平性气氛差异
注:括号内为经过公司层面聚类调整的z值;***、**、*分别表示在1%、5%、10%水平上显著。
基于此,参考He和Huang(2011)的做法,本文利用董事会中非独立董事在外兼任董事的公司总数,并通过基尼系数的原理测算得到董事的相对地位,该值介于0至1之间,其值越大,表明董事会成员之间在社会资源方面的地位差异越大,董事会的公平性气氛越差。本文按照该指标年度行业中位数将样本公司分为两组,并利用模型(1)进行回归,回归结果如表12所示。研究结果表明,在董事会公平性气氛较好组,Rookie_p的回归系数在1%水平上显著为负,Rookie_b回归系数在5%水平上显著为负,而在董事会公平性气氛较差组,Rookie_p与Rookie_b的回归系数均不显著,并通过了组间系数差异检验。这表明,相比于较差的董事会公平性气氛,较好的董事会公平性气氛能够有效激励新秀独立董事在董事会决策过程中发表异议意见,从而有助于新秀独立董事更好地发挥监督职能作用,改善会计信息质量。
六、研究结论与政策建议
如何更有效发挥独立董事的监督职能,一直是公司治理领域的核心议题,受到学界和实务界的广泛关注。本文以2007~2019年沪深A股上市公司为研究对象,基于“新起点效应”,实证考察了新秀独立董事对会计信息质量的影响、作用机制及异质性效果。研究发现,新秀独立董事能够显著提升会计信息质量。机制检验结果表明,新秀独立董事对会计信息质量的提升作用主要通过积极参加董事会会议、发表异议意见等履职行为实现。进一步研究表明,新秀独立董事的职权强度和财会背景会影响新秀独立董事对企业会计信息质量的提升作用,而且这一作用在CEO权力较小和董事会公平性气氛较好的公司中表现得更为明显。
基于上述研究结论,本文得出如下启示:
第一,新秀独立董事能够显著改善会计信息质量,这意味着较少的董事会工作经验并未限制独立董事监督职能的有效发挥,反而“新起点效应”所激发的强烈履职动机和自我提升的履职行为在这一过程中发挥了主导作用。因此,对于上市公司而言,应辩证认识独立董事的董事会工作经验与履职动机、履职行为以及履职效果之间的关系。在独立董事选聘中,应将履职动机、专业背景等纳入考量因素,而非仅关注任职经验。可考虑在董事会中引进新秀独立董事,优化董事会结构并改进职权分配,提高董事会治理效率。
第二,新秀独立董事主要通过积极参加董事会会议和发表异议意见来履行监督职能。因此,对于监管机构而言,应重视并完善独立董事制度,制定相应激励与保障措施提高独立董事履职意愿和积极性。进一步规范董事会运行制度,一方面要建立独立董事与公司的信息无障碍沟通机制,另一方面要保护独立董事在董事会中的“不同声音”,促使独立董事基于充分的信息获取,切实发挥决策、监督和咨询功能。
第三,本文研究表明,新秀独立董事的意见在某种程度上可以成为投资者作出决策的重要参考。因此,对于广大投资者而言,在关注公司财务报告的同时,还应关注公司董事会会议表决情况,特别是新秀独立董事有无提出异议等,重视非财务信息在投资决策中的增量价值。
主要参考文献:
[1]曹丰,张雪燕.新秀独立董事与股价崩盘风险[J].管理评论,2023,35(8):268-282.
[2]曹甜甜,张耀伟.女性董事权威、董事会气氛与环境绩效[J].财经论丛,2023,(1):93-102.
[3]陈冬华,相加凤.独立董事只能连任6年合理吗?——基于我国A股上市公司的实证研究[J].管理世界,2017,(5):144-157.
[4]陈汉文,王金妹,刘思义,等.审计委员会透明度与会计信息质量——基于履职情况披露的经验证据[J].管理评论,2022,34(1):255-267.
[5]陈仕华,张瑞彬.董事会非正式层级对董事异议的影响[J].管理世界,2020,36(10):95-111.
[6]陈斯允,卫海英,冉雅璇,等.“重振旗鼓”还是“重蹈覆辙”——新起点思维与品牌危机类型对消费者宽恕的影响[J].南开管理评论,2020,23(4):49-59.
[7]陈运森,谢德仁.网络位置、独立董事治理与投资效率[J].管理世界,2011,(7):113-127.
[8]杜兴强,张颖.独立董事返聘与公司违规:“学习效应”抑或“关系效应”?[J].金融研究,2021,(4):150-168.
[9]范经华,张雅曼,刘启亮.内部控制、审计师行业专长、应计与真实盈余管理[J].会计研究,2013,(4):81-88.
[10]郭强,蒋东生.不完全契约与独立董事作用的本质及有效性分析——从传统法人治理结构的缺陷论起[J].管理世界,2003,(2):78-89.
[11]何慧华,方军雄.监管型小股东的治理效应:基于财务重述的证据[J].管理世界,2021,37(12):176-195.
[12]胡奕明,唐松莲.独立董事与上市公司盈余信息质量[J].管理世界,2008,(9):149-160.
[13]黄海杰,吕长江,丁慧.独立董事声誉与盈余质量——会计专业独董的视角[J].管理世界,2016,(3):128-143.
[14]江艇.因果推断经验研究中的中介效应与调节效应[J].中国工业经济,2022,(5):100-120.
[15]李莉,吕晨,于嘉懿.高校独董与民营上市公司绩效——“行监坐守”与“将伯之助”[J].管理评论,2018,30(1):98-117.
[16]梁上坤,陈冬,付彬,等.独立董事网络中心度与会计稳健性[J].会计研究,2018,(9):39-46.
[17]刘斌,胡菁芯,李涛.投资者情绪、会计信息质量与股票收益[J].管理评论,2018,30(7):34-44.
[18]刘斌,黄坤,酒莉莉.独立董事连锁能够提高会计信息可比性吗?[J].会计研究,2019,(4):36-42.
[19]刘云菁,伍彬,张敏.独立董事能识别公司财务舞弊风险吗——基于机器学习预测财务舞弊的研究[J].会计研究,2023,(9):21-34.
[20]秦帅,谭劲松,孔祥婷.独立董事参加股东大会具有治理效果吗——来自风险承担的证据[J].会计研究,2024,(10):69-81.
[21]尚子琦,陈增祥,吴培冠.时间标志对消费者自我建构及广告诉求偏好的影响[J].南开管理评论,2022,25(4):48-60.
[22]万清清,孙光国,杨金凤.数字化转型与财务重述[J].会计研究,2024,(9):49-60.
[23]王成方,叶若慧,鲍宗客.两职合一、大股东控制与投资效率[J].科研管理,2020,41(10):185-192.
[24]叶康涛,祝继高,陆正飞,张然.独立董事的独立性:基于董事会投票的证据[J].经济研究,2011,46(1):126-139.
[25]张浩,黄俊凯.交错董事会、独董任期与大股东利益侵占[J].经济管理,2022,44(10):171-189.
[26]张洪辉,平帆,章琳一.独立董事地理距离与财务报告质量——来自上市公司的经验证据[J].审计研究,2019,(1):81-90.
[27]赵晓颖,李爱梅,王海侠.助推目标实现:时间标记的动力效应[J].心理科学进展,2019,27(7):1275-1283.
[28]周军,郝玲玲,杨茗.独立董事交通便利性与盈余质量——异地会计专业独董的视角[J].会计研究,2019,(6):65-71.
[29]祝继高,叶康涛,陆正飞.谁是更积极的监督者:非控股股东董事还是独立董事?[J].经济研究,2015,50(9):170-184.
[30]Armstrong, C. S., Core, J. E., Guay, W. R. Do independent directors cause improvements in firm transparency?[J]. Journal of Financial Economics, 2014, 113(3): 383-403.
[31]Cao, F., Zhang, X., Yuan, R. Rookie independent directors and audit fees: Evidence from China[J]. Research in International Business and Finance, 2024, 69: 102207.
[32]Chen, J., Fan, Y., Zhang, X. Rookie independent directors and corporate fraud in China[J]. Finance Research Letters, 2022, 46: 102411.
[33]Chen, Z., Keefe, M. O. C. Rookie directors and firm performance: Evidence from China[J]. Journal of Corporate Finance, 2020, 60: 101511.
[34]Dai, H., Li, C. How experiencing and anticipating temporal landmarks influence motivation[J]. Current Opinion in Psychology, 2019, 26: 44-48.
[35]Dai, H., Milkman, K. L., Riis, J. Put your imperfections behind you: Temporal landmarks spur goal initiation when they signal new beginnings[J]. Psychological Science, 2015, 26(12): 1927-1936.
[36]Dai, H., Milkman, K. L., Riis, J. The fresh start effect: Temporal landmarks motivate aspirational behavior[J]. Management Science, 2014, 60(10): 2563-2582.
[37]Desai, H., Hogan, C. E., Wilkins, M. S. The reputational penalty for aggressive accounting: Earnings AIQs and management turnover[J]. The Accounting Review, 2006, 81(1): 83-112.
[38]Fama, E. F., Jensen, M. C. Separation of ownership and control[J]. The Journal of Law and Economics, 1983, 26(2): 301-325.
[39]Finkelstein, S. Power in top management teams: Dimensions, measurement, and validation[J]. Academy of Management Journal, 1992, 35(3): 505-538.
[40]Fogel, K., Ma, L., Morck, R. Powerful independent directors[J]. Financial Management, 2021, 50(4): 935-983.
[41]Gao, M., Huang, S. Independent director tenure and corporate governance: Evidence from insider trading[J]. Journal of Financial and Quantitative Analysis, 2024, (4): 1760-1795.
[42]He, J., Huang, Z. Board informal hierarchy and firm financial performance: Exploring a tacit structure guiding boardroom interactions[J]. Academy of Management Journal, 2011, 54(6): 1119-1139.
[43]Hennecke, M., Converse, B. A. Next week, next month, next year: How perceived temporal boundaries affect initiation expectations[J]. Social Psychological and Personality Science, 2017, 8(8): 918-926.
[44]Kang, J. K., Kim, J., Low, A. Rookie directors[R]. SSRN Working Paper, 2016.
[45]Kim, K., Mauldin, E., Patro, S. Outside directors and board advising and monitoring performance[J]. Journal of Accounting and Economics, 2014, 57(2/3): 110-131.
[46]Peetz, J., Wilson, A. E. The post-birthday world: Consequences of temporal landmarks for temporal self-appraisal and motivation[J]. Journal of Personality and Social Psychology, 2013, 104(2): 249-266.
[47]Price, L. L., Coulter, R. A., Strizhakova, Y., et al. The fresh start mindset: Transforming consumers’ lives[J]. Journal of Consumer Research, 2018, 45(1): 21-48.
[48]Shum, M. S. The role of temporal landmarks in autobiographical memory processes[J]. Psychological Bulletin, 1998, 124(3): 423-442.
[49]Srinidhi, B. I. N., Gul, F. A., Tsui, J. Female directors and earnings quality[J]. Contemporary Accounting Research, 2011, 28(5): 1610-1644.
[50]Tricker, B. Essentials for board directors: An A to Z guide[M]. John Wiley & Sons, 2009.
[51]Ullah, F., Jiang, P., Ali, F., et al. Rookie directors and dividend payouts: Evidence from China[J]. Research in International Business and Finance, 2024, 70: 102388.
[52]Zhang, W., Lu, C., Liang, S. More words but less investment: Rookie CEOs and firms’ digital transformations[J]. China Journal of Accounting Research, 2023: 100305.
The Supervisory Role of Rookie Independent Directors: From the Perspective of Accounting Information Quality
ZHOU Donghua,FU Mengting
Abstract: In recent years, rookie independent directors have become an important supply of talent to the independent director labor market. Against the backdrop of the “fresh start effect”, this paper empirically examines the role of rookie independent directors in corporate governance from the perspective of accounting information quality. We reveal that rookie independent directors significantly improve accounting information quality. Mechanism tests indicate that they achieve this primarily through actively attending board meetings and voicing dissenting opinions. Further analysis shows that their governance effectiveness is influenced by the extent of their authority and financial accounting background, and their positive impact on accounting information quality is more pronounced in firms with weaker CEO power and fairer board atmosphere. The conclusions not only provide empirical evidence on the performance effectiveness of rookie independent directors, but also offer insights for optimizing independent director systems and enhancing accounting information quality.
Key words: rookie independent directors; board; accounting information quality; fresh start effect
(责任编辑 张雨吟)
(1) 本文所采用的财务重述公告发布日期更新至2024年12月31日。
 附件下载:
相关推荐
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号
投约稿系统升级改造公告
各位用户:
为带给您更好使用体验,近期我们将对投约稿系统进行整体升级改造,在此期间投约稿系统暂停访问,您可直接投至编辑部如下邮箱。
中国财政:csf187@263.net,联系电话:010-88227058
财务与会计:cwykj187@126.com,联系电话:010-88227071
财务研究:cwyj187@126.com,联系电话:010-88227072
技术服务电话:010-88227120
给您造成的不便敬请谅解。
中国财政杂志社
2023年11月
- 主办单位:中国财政杂志社
- 地址:中国北京海淀区万寿路西街甲11号院3号楼
- 投诉举报电话:010-88227120
- 邮编:100036
京公网安备 11010802030967号
互联网新闻信息服务许可证:10120240014
网络出版服务许可证:(署)网出证(京)字第317号