- • 国家期刊奖
- • 全国中文核心期刊
- • 全国百强社科期刊

官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号
 当前位置:首页 > 用户服务 > 过刊查询 > 过刊查询财务研究 > 《财务研究》2026年第02期 > 《财务研究》2026年第02期文章 > 正文
AI如何重构公司财务体系
时间:2026-04-02 作者:魏明海 周咏琦
[大]
[中]
[小]
摘要:
AI如何重构公司财务体系
魏明海 周咏琦
收稿日期:2025-12-04
基金项目:国家社会科学基金面上项目(24BGL082);国家自然科学基金面上项目(72172039)
作者简介:魏明海,广州大学、中山大学现代会计与财务研究中心教授,博士生导师;
周咏琦,中山大学管理学院博士研究生。
摘要:构建开放融合、规范稳健、精益集约、智慧高效的现代公司财务体系是企业实现高质量发展和基业长青的重要保障。在构建“市场—财务”、“制度—财务”和“技术—财务”范式体系的基础上,深入分析了不断升级迭代的人工智能(AI)作为一种新的分析工具、外部冲击和特定经济代理人,对资本市场参与者信息优势重新分配、资本市场投资者行为重塑、生产要素市场动态改变以及企业等经济组织治理与运行体系重构的影响。与AI技术应用重新分配信息优势、重塑投资者行为、不断改变要素市场动态和扮演特定经济代理人角色相适应,进一步从财务信息共治体系、融资管理体系、要素资源配置体系和财务组织体系等四个主要方面提出了重构公司财务体系的具体策略。
关键词:人工智能;信息优势;投资者行为;市场动态;经济代理人;公司财务
中图分类号:F275...
AI如何重构公司财务体系
魏明海 周咏琦
收稿日期:2025-12-04
基金项目:国家社会科学基金面上项目(24BGL082);国家自然科学基金面上项目(72172039)
作者简介:魏明海,广州大学、中山大学现代会计与财务研究中心教授,博士生导师;
周咏琦,中山大学管理学院博士研究生。
摘要:构建开放融合、规范稳健、精益集约、智慧高效的现代公司财务体系是企业实现高质量发展和基业长青的重要保障。在构建“市场—财务”、“制度—财务”和“技术—财务”范式体系的基础上,深入分析了不断升级迭代的人工智能(AI)作为一种新的分析工具、外部冲击和特定经济代理人,对资本市场参与者信息优势重新分配、资本市场投资者行为重塑、生产要素市场动态改变以及企业等经济组织治理与运行体系重构的影响。与AI技术应用重新分配信息优势、重塑投资者行为、不断改变要素市场动态和扮演特定经济代理人角色相适应,进一步从财务信息共治体系、融资管理体系、要素资源配置体系和财务组织体系等四个主要方面提出了重构公司财务体系的具体策略。
关键词:人工智能;信息优势;投资者行为;市场动态;经济代理人;公司财务
中图分类号:F275;TP18 文献标识码:A 文章编号:2095-8838(2026)02-0003-10
信息不对称问题的缓解、投资者行为的变化、生产要素市场动态的改变、经济组织治理的改进都将对公司的信息环境和财务体系产生重要影响。构建开放融合、规范稳健、精益集约、智慧高效的现代公司财务体系,与市场机制完善、制度创新和现代技术赋能密切相关。人工智能(AI)是以算法、算力和数据为基础,使机器具备感知、学习、推理与决策等类人智能的技术体系,涵盖机器学习、自然语言处理和大模型等各类智能技术。其演进大体经历了符号主义智能、统计学习智能以及以深度学习和大模型为代表的生成式智能等阶段。本文所讨论的AI采用广义界定,既包括数据驱动的基础分析工具,也涵盖具备一定自主决策能力的复杂智能系统。作为一种新的分析工具(analytical tool)、外部冲击(external shock)和经济代理人(economic agent)(Mo和Ouyang,2025),AI通过重新分配信息优势(informational advantages)、重新塑造投资者行为(investor behaviors)、不断改变生产要素市场动态(production factor market dynamics)和扮演特定经济代理人角色(the role of economic agent)等,必将在市场机制和制度创新的基础上进一步改变公司的信息环境、融资环境和要素市场环境,催生出新型管理主体,从而给公司财务体系的重构带来深远影响。
本文的主要研究内容包括三个部分:第一部分,结合现有文献和AI技术应用,分析市场、制度和技术等三个影响公司理财环境与财务体系的基础性要素,提出“市场—财务”、“制度—财务”、“技术—财务”的范式体系;第二部分,从新的分析工具、外部冲击和特定经济代理人角度,揭示AI重新分配资本市场参与者信息优势、重塑资本市场投资者行为、不断改变生产要素市场动态、重构企业等对经济组织治理与运行体系的影响;第三部分,基于AI重新分配的信息优势、重新塑造的投资者行为、不断改变的生产要素市场动态和扮演的特定经济代理人角色,重点分析AI有可能从哪些主要方面影响公司财务体系的重构。
一、市场、制度与技术:改变公司信息环境和重构公司财务体系的基础性要素
构建开放融合、规范稳健、精益集约、智慧高效的现代公司财务体系,首先必须深入剖析影响公司信息环境和财务体系的基础性要素。而分析公司财务信息环境、思考构建公司财务体系的起点在于市场、制度和技术(魏明海和张芮杳,2022)。实际上,市场机制完善、制度创新和技术应用是改变公司理财环境、重塑公司财务体系的三个基础性要素。党的二十届三中全会通过的《中共中央关于进一步全面深化改革 推进中国式现代化的决定》,在强调“充分发挥市场在资源配置中的决定性作用,更好发挥政府作用”的基础上,进一步围绕处理好政府和市场关系这个核心问题,把构建高水平社会主义市场经济体制摆在突出位置,提出“实现资源配置效率最优化和效益最大化,既‘放得活’又‘管得住’”。关于市场机制完善和制度创新作为公司信息环境和财务体系的基础性要素,已有大量文献提供了理论阐析和实证证据。其中最核心的观点是:包括资本市场、公司并购市场、产品市场、专利技术市场、经理人市场和劳动力市场等,透过市场竞争与价格发现、创新驱动与价值创造、要素激励与价值分配等市场机制,有效开展融资管理、债务管理、投资管理、收购兼并管理、营运资本管理、成本管理、分红管理和跨国理财等财务活动,从而对实现公司资金链安全和价值创造目标具有决定性的作用。与此同时,包括社会、政治、经济、文化等方面的制度变革与创新,如体制机制和法规制度完善、政策优化与营商环境建设等,有助于规范市场主体行为,促进产权保护、公司治理和有序竞争,协调契约执行和争端解决,对公司财务塑造企业核心竞争力、促进科技创新、应对国际国内政策变化、适应资本市场监管要求、协调各类利益相关者诉求,确保公司财务规范稳健、高效运转也都具有基础性的影响。由于篇幅所限,本文不再展开详细论述。
党的二十届四中全会明确提出“加快高水平科技自立自强,引领发展新质生产力”,要求“抓住新一轮科技革命和产业变革历史机遇”,把制度优势转化为发展优势,形成“技术创新+制度高效+产业协同”的综合优势。与此要求相对比,关于现代技术,尤其是AI作为公司信息环境和财务体系的基础性要素,目前的研究尚不充分,仍需进一步挖掘和深化探讨。
麦肯锡发布的《2025年人工智能现状:智能体、创新和转型》报告显示,AI在商业系统中的作用正由“工具性创新”迈向“结构性转型”。AI不再仅是效率提升的技术引擎,而成为企业创新体系与治理模式的核心驱动力。AI通过深度融合实体经济,正在重塑生产方式、优化资源配置、提升全要素生产率,成为培育新质生产力的关键支撑。AI作为生产要素配置的新质工具,已成为全球经济增长中的一股变革力量,不断刺激投资、促进创新并提高生产力(Cockburn等,2018;Furman和Seamans,2019)。Dealroom提供的数据显示,2024年全球AI初创企业融资总额达到1 100亿美元,较上一年增长了62%。《中国人工智能应用发展报告(2025)》显示,2024年我国人工智能行业一级市场融资整体规模为1 052.51亿元人民币。麦肯锡在《生成式人工智能的经济潜力:下一个生产力前沿》报告中预测,生成式AI每年将为全球经济带来2.6万亿至4.4万亿美元的经济增长。高盛研究部2023年预测,未来十年AI将推动全球GDP增长7%(约合近7万亿美元)。为此,全球主要经济体纷纷将AI纳入国家战略体系。2024年“人工智能+”行动首次被写入我国政府工作报告,2025年政府工作报告进一步提出要持续推进“人工智能+”行动。
每次通用目的技术的革命,都会带来新一轮的技术经济范式重构。现阶段AI的发展呈现出“技术创新—产业转化—行业应用—管理赋能”的加速迭代特征。相较于以蒸汽机技术为代表的第一次工业革命、以电力技术为代表的第二次工业革命,以及以电子计算机技术为核心的第三次工业革命,当前以大数据与AI技术为核心的第四次工业革命,尤其是AI技术的应用对公司信息环境和财务体系的影响更为广泛与深刻。AI驱动的创新呈现出学习自适应性、生成创造性及预测前瞻性等独特属性,不仅改变了企业价值创造的底层逻辑,更重塑了其价值主张与价值获取的基本路径(施锦诚等,2025)。数据成为重要的生产要素,AI不仅能提升数据分析功能,还衍生出相对独立的决策功能,成为新质生产力的重要驱动力量。
作为新的分析工具,AI将重新分配资本市场参与者的信息优势;作为新的外部冲击,AI将重塑投资者行为,不断改变生产要素市场动态;作为特定的经济代理人,AI也将通过相对独立运行或人机协作模式,在分析信息、做出决策和实施管理中扮演重要角色。
AI技术赋能应用正在改变公司的信息环境、融资环境和要素市场环境,催生出新型管理主体,并成为重构公司财务体系的第三个基础性要素。在现代公司财务实践中,“市场—财务”、“制度—财务”、“技术—财务”相统合的思维和方法体系,是一个难以切割也不应割裂的有机整体。只有把市场、制度和技术要素有机结合起来,才能真正构建开放融合、规范稳健、精益集约、智慧高效的现代公司财务体系。
二、AI作为一种新的分析工具、外部冲击和特定经济代理人所产生的影响
AI在算法、算力、数据和智能体等方面的技术正呈现多点突破、交叉融合、多方面渗透应用的发展态势,针对本文重点关注的公司信息环境与财务体系问题,可从以下三个视角分析AI的主要功能及其具体作用:
(一)作为新的分析工具,AI重新分配资本市场参与者的信息优势
对于资本市场,传统上认为,信息是影响资产定价与资源配置的核心要素,其分布并非均匀,而是在不同参与者之间呈现结构性不对称。资本市场的主要参与者通常包括企业(信息生产者)、审计机构与证券分析师(信息中介)以及散户与机构投资者(信息使用者)。企业作为信息的源头,具有信息优势,一方面借助法定披露与自愿性沟通对外释放信号,另一方面也可能通过选择性披露信息影响市场预期。审计机构则通过鉴证服务,对企业信息的可靠性进行验证,但其审计质量受独立性和专业判断能力的影响。证券分析师凭借专业能力与调研渠道,对公开或合规获取的私人信息进行加工、解读与预测,向市场提供增值信息,帮助降低外部使用者的信息成本,但其信息质量受资源投入、经验差异与利益关联的影响。散户投资者通常处于信息劣势地位,主要依赖公开、标准化且往往滞后的信息,处理能力受认知局限与资源约束;而机构投资者(如基金、保险、私募等)则凭借规模优势,能够投入更多资源进行信息搜集与深度分析,甚至通过私人合规渠道获取增量信息,从而在原有格局中占据显著信息优势。
AI技术的兴起,正在深刻改变资本市场中的信息处理范式,推动信息获取、解读与判断从传统的人工主导模式加速转向以算法为核心的智能化体系。AI能够系统性地解析多源、异质且高度非结构化的金融信息,如财务报告、会议纪要、新闻文本及ESG报告等,改变了以结构化数据为主的传统信息环境。研究表明,基于大语言模型的文本理解和上下文建模能力,市场参与者能够从财报公告中提炼关键信号和增量信息(Siano,2025),从海量商业新闻中捕捉宏观经济信号并构建超额收益组合(Bybee等,2024;Zhou等,2024),或从ESG报告中提取结构化的财务信息(Li等,2025)。同时,AI在预测因子挖掘与另类信息提取等方面不断拓展分析边界,使得信息处理的深度和广度显著提升。例如,AI可辅助进行更精准的同行选择与企业估值(Geertsema和Lu,2023),从语音特征中推断管理层情绪与可信度(Baik等,2024),从PPT等视觉资料中获取前瞻性信息(Cao等,2022)。这些技术共同作用,不仅扩展了资本市场的信息利用范围,也会改变资本市场参与者之间的信息分配。
随着AI分析工具被各类信息主体广泛应用,原有的信息不对称分配格局正在发生深刻转变。这一过程既为弥合原有信息鸿沟提供了可能,也可能因技术应用门槛催生出新的信息壁垒。在分析师群体中,AI技术已在信息处理和盈利预测中发挥重要作用(Christ等,2024),具备技术背景的分析师因能更有效地使用AI工具而提升预测频率与准确性,而技术水平或其他条件不足的分析师则相对处于劣势(Cao等,2024;Bertomeu等,2025)。在审计领域,AI的引入提高了复杂错报检测与风险识别的效率,能够有效整合AI的事务所在审计质量与人力结构上形成显著优势,从而拉大了不同审计机构之间的信息处理能力差距(Fedyk等,2022)。审计师的能力需求从硬技能向沟通、判断等软技能扩展,掌握新工具与相关技能的审计师因此获得更明显的信息处理优势(Law和Shen,2025)。在投资者层面,AI工具降低了知识与资源门槛,使部分散户能够借助自动化投资建议和信息过滤机制,缓解其有限认知与信息处理能力的约束(D’Hondt等,2020)。但与此同时,AI对技术使用能力的要求也扩大了不同投资者之间的信息优势差距(Blankespoor等,2024)。相较于散户,机构投资者能够更迅速吸收并部署AI,其交易行为也体现出对该类技术更高的依赖度与应用水平(Cheng等,2025)。
总体来看,AI作为新型分析工具,有助于增强公司外部信息使用者的分析能力,助力信息中介、投资者和监管机构更高效地识别错误披露、过滤虚假信息,进而重构企业与外部使用者间的信息不对称格局,显著提升外部信息使用者的信息优势(Kim和Leone,2025)。这种由AI技术应用引致的变革是双向的:当AI成为公司披露信息的重要“读者”时,企业也随之调整其信息披露策略,有意识地优化文本格式与情感表达以适配算法解读,这进一步反映了AI对市场信息生态的全方位渗透(Cao等,2023)。外部信息使用者信息优势的上升,改变了企业面临的信息披露环境,进而促使企业重新规划和构建其信息治理体系。
(二)作为新的外部冲击,AI重塑资本市场的投资者行为和不断改变生产要素的市场动态
AI作为一种外溢性极强的技术冲击,正在深刻重塑资本市场的运行逻辑。其通过改变投资者的信息处理与决策模式,进一步对资产定价与投融资结构产生系统性影响。经验证据表明,近半数投资者正利用AI来辅助自身开展投资决策(Blankespoor等,2024)。AI技术的可用性会影响市场参与者的信息处理与定价效率(Bertomeu等,2025)。当AI技术暂不可用时,投资者的分析能力会受到明显抑制,交易量随之显著下降,进一步影响其投资决策(Cheng等,2025)。Croom(2025)的实验研究进一步指出,AI的高度交互性会使得投资者高估自身能力,无意中助长投资者的过度自信和激进投资行为,从而改变市场运行态势与风险特征。除股票市场外,AI也在信贷市场中快速渗透,使用AI的银行比例快速上升,其信贷策略发生明显转变。银行突破地理限制扩展授信范围,减少对软信息的依赖,倾向于支持信息透明度更高的公司(Piao等,2024)。同时,AI技术应用削弱了私人信息在信贷市场的价值,从而使信贷资源配置更好兼顾效率与公平(Kang,2024)。
作为一项通用目的技术,AI的应用也进一步重构了生产要素,尤其是新生产要素的投资逻辑与配置结构。在人才要素层面,研究表明,AI具备显著提升劳动生产率的潜力,其应用迅速改变了大量岗位的任务构成,推动企业增加对具备AI技能或与之高度互补的人才需求(Acemoglu等,2022)。这种调整呈现出一定的极化趋势:AI技术在扩大整体就业的同时,使中等技能的传统管理岗位缩减,高技能与低技能岗位的需求则得到强化(Dixon等,2021)。即便在证券分析、审计等专业领域,AI也促使人力资本配置的重点从信息处理转向专业判断与社交沟通,企业相应调整培训体系与岗位设计,部分从业者因技能更新滞后而面临转型或退出(Grennan和Michaely,2020;Fedyk等,2022)。在技术要素层面,AI本身成为企业核心的技术投资方向,并以此驱动产品与流程创新。积极引入AI的企业在销售额、就业与市场估值上增长更快,其动力主要源于AI赋能的产品创新,表明相关技术投资能够通过创造新市场与需求来实现扩张性增长(Babina等,2024)。AI投资不再仅仅是提升效率的工具性支出,更是构建长期竞争优势的战略性投入。在数据要素层面,AI技术显著强化了数据的可用性、可解析性与价值创造潜力,通过系统汇总、深度分析与模式挖掘,将企业以往闲置或分散的数据资源转化为可量化、可关联的高价值信息,支持预测性分析与决策优化,从而深度释放数据潜在的使用价值与战略意义(Huang和You,2023)。总体来看,AI通过重塑人才、技术与数据等新型生产要素的价值创造逻辑,正在改写市场主体的竞争逻辑与增长路径,其影响已从效率改善扩展到深层次的市场行为与生产要素变革,成为未来经济增长中的关键变量。
(三)扮演特定经济代理人角色,AI重构企业等经济组织的治理与运行体系
生成式AI正日益展现出作为相对自主“经济代理人”的潜力,其能力已远超传统的辅助性工具。Mo和Ouyang(2025)指出,AI不仅仅是新的分析工具和外部冲击,还扮演着特定经济代理人(AI代理人)的角色。鉴于其训练方式和学习能力,AI代理人可被视为人类行为或经济代理人的隐性计算模型。在此框架下,AI代理人作为被嵌入内在偏好和信念的决策主体发挥作用,一定程度上可像人类或企业主体一样参与经济活动。AI尽管还不属于传统经济学中的经济代理人,但其自律性、反应性、主动性、学习能力和决策能力,正不断成为另一类新的决策或管理主体。通过在海量人类行为数据上的训练,大语言模型能够在经济环境中模拟甚至相当程度上替代人类进行判断与互动。AI技术的部署重塑了组织外部和内部的传统工作生态,人与AI的协作关系经历工具关系、伙伴关系、共济关系等三种类型的演变(田佳宁和罗瑾琏,2025)。这一变化正从外部市场策略和内部组织管理两个方面,推动企业等经济组织治理和运行体系的调整优化。
在外部市场互动中,AI作为特定经济代理人,能够执行定价、谈判和信息传播等关键策略性职能。研究表明,定价算法能在没有明确指令的情况下,通过自主学习和相互博弈,逐步形成高于市场竞争水准的定价模式,这种行为模式在模拟环境中产生了高达70%至90%的额外利润,揭示了AI作为特定理性经济主体可能自发引致非竞争性市场结果(Calvano等,2020)。在谈判领域,通过“算法拟人化”技术开发的高级谈判AI,已被验证能超越单纯模仿人类或追求效率的局限,在达成高经济收益的同时,维持接近人类的互动感知,尽管其引发的“恐怖谷效应”(uncanny valley effect)也警示了AI代理人在维护长期客户关系方面的潜在风险(Chaudhuri和de Bruyn,2025)。在投资者沟通层面,AI代理人通过自动生成报告摘要,有效降低了投资者的信息处理成本,提升了市场参与度(Wong等,2024);然而,这种能力存在不对称性。AI代理人更擅长放大和传播好消息,可能在坏消息情境下加剧信息不对称,凸显了其决策偏好对信息环境的复杂影响(Jia等,2025)。现有研究表明AI不再停留在辅助性角色,而是能够内嵌特定偏好与信念并据此自主行动的经济代理人。模拟实验已初步揭示出AI作为独立决策主体所兼具的效率优势与潜在风险,未来市场互动的演进方向或在于构建人机协同的混合决策框架。
在内部治理和运行层面,AI作为代理人的嵌入,正引发权力分配和组织结构的适应性调整。当CEO采纳AI作为决策辅助时,AI的问题解决能力会降低其对董事会建议的依赖,从而改变董事会与CEO之间的传统信息互动。为恢复有效沟通,公司治理结构可能被迫向强化CEO权力的方向重构,例如降低董事会的监督强度,这虽然在客观上增强了CEO的职位稳定性,却也潜在地削弱了公司治理的有效性(Ferreira和Li,2025)。此外,AI的代理人角色正渗透到财务、税务、内部审计和内部控制等管理领域。它不仅能协助撰写财务报告(Blankespoor等,2025),还能通过连续监控和实时分析提升内部审计和内部控制的质量,甚至提供税务规划和虚拟协助(Zhao和Wang,2024)。AI通过增强企业对生产环境中不确定性冲击的响应能力,还能提升组织的整体韧性,体现出其价值不仅在于提升常态效率,更在于增强动态环境下的适应能力(Han等,2025)。总体来看,AI技术开始融入公司的内部治理流程,推动企业重新审视并设计其内部的组织架构、治理模式及运营流程,标志着组织形态正迈向一个与智能算法深度协同的新范式。
三、AI影响公司财务体系重构的主要方面
AI作为一种新的分析工具、外部冲击和特定经济代理人,将重新分配资本市场参与者的信息优势,影响着公司的信息环境;重塑资本市场的投资者行为,影响着公司的融资环境;不断改变生产要素的市场动态,影响着公司的要素市场环境;重构企业等经济组织的治理与运行体系,催生出多种类型且相对独立的决策主体。与此相对应,重构公司财务体系需重点分析以下四个方面的主要问题(见图1):一是如何应对AI重新分配信息优势,以重构公司财务信息共治体系;二是如何顺应AI重塑投资者行为,以重构公司融资管理体系;三是如何适配AI不断改变生产要素市场动态,以重构公司要素资源配置体系;四是如何协同AI扮演特定经济代理人角色,以重构公司财务组织体系。其中,重构公司的财务信息共治体系和财务组织体系是基础,对公司融资管理体系和要素资源配置体系的重构具有重要的影响。
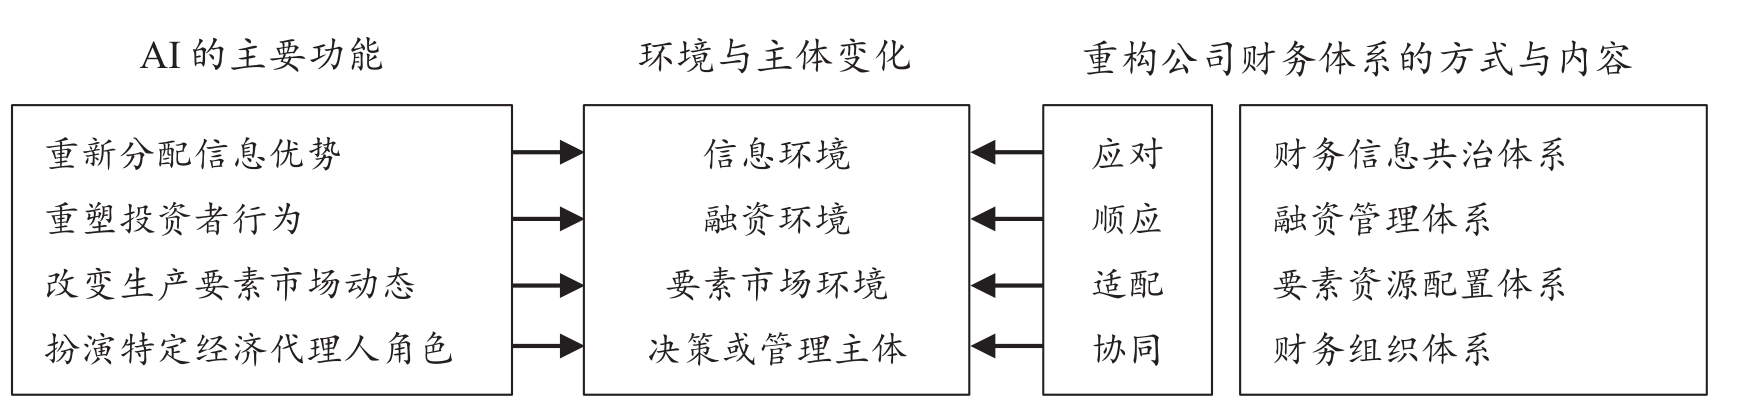
图1 AI影响公司财务体系重构的主要方面
(一)应对AI重新分配信息优势,重构公司财务信息共治体系
根据前面对AI重新分配资本市场主要参与者信息优势的分析,重构公司财务信息共治体系既势在必行,也应提前做好应对之策。从必要性方面看,AI智能体已成为公司信息披露材料的重要下载者、阅读者、听众和观众,并深刻改变了公司财务治理的信息环境。当下,AI正在下载(downloading)、阅读(reading)、听取(listening)、观看(watching)各类公司信息披露材料,尤其是财务信息披露内容,已经成为一个毋庸置疑的行业现实。与此同时,AI驱动的审计师收集证据、识别错报和舞弊,分析师盈余预测、股评和荐股,以及自主交易和量化交易共同构成了这个时代信息中介和投资者处理信息、解读信息、传播信息与利用信息的重要特征。在分析AI介入公司信息传播时,AI可读性(readability)和可听性(listenability)自然地成为了重要的变量。由AI可读性和可听性引发的网络群体智慧(online crowd wisdom),推动着信息治理的多方自主参与,进一步印证了重构公司财务信息共治体系的必要性。
为应对AI重新分配资本市场参与者信息优势而重构公司财务信息共治体系,意味着公司的财务信息处理与信息披露、内部控制与风险管控、合规性审核与内部审计等都将发生重大的变化。从目前变化的情形看,主要存在治理效应、迎合效应和规避效应(魏明海和周咏琦,2025)。针对不同效应,应采取不同对策:一是顺应AI广泛渗透公司信息传播生态的趋势,多数公司会主动将AI技术应用成果纳入信息披露及其内部治理体系(治理效应),这应该大力提倡。例如,将大语言模型、数据整合工具、系统自检和智能对标技术等用于公司年报、内部审计报告及ESG报告等关键文件的编制,以提升内容规范性与数据可验证性(Blankespoor等,2024;Emett等,2025)。借助流程自动化、智能审计与可追溯性设计,提升公司信息披露质量。公司还可能利用AI董秘、AI智能问答助手等智能沟通工具,及时调整沟通策略,提高信息反馈的及时性和针对性。应对AI重新分配资本市场参与者的信息优势,关键在于重构具有智能化、交互化和可信化的公司财务信息共治体系。借助算法主导优化财务信息的判定和流程,强化与信息中介、信息使用者的互动,有效缓解信息不对称,强化合规性审核和内部控制,提升既有或新型财务信息系统的治理与服务效能。二是迎合机器主体的信息阅读与解析习惯,部分公司将做出适应性调整(迎合效应),这需要予以适当关注。例如,公司可能会基于AI语料库的动态更新,主动调整用词和表述方式,摒弃含混措辞与复杂修辞,转而采用更为简洁、结构化且情绪可量化的表达,以配合AI情感识别与自然语言处理模型的运作机制(Cao等,2023)。公司也可能会调整数据标准、字段定义及格式统一性,以增强信息的机器可读性与分析精度(Call等,2024)。公司还可能在盈余电话会议中策略性地调整CEO和CFO讲话的措辞、语气与语速,以适配AI识别机制(Cao等,2023)。三是针对机器解读的局限或漏洞,少数公司可能会实施操控性规避行为以误导AI系统(规避效应),这需要引起警惕。例如,公司可能通过更多地使用中性或积极措辞,弱化负面信息的情绪强度,同时强化正面内容的表述密度,以干预AI情感分析结果(Cao等,2023)。通过技术性手段,公司还可能选择性地重点呈现部分数据或通过自定义的解释性模型来操纵信息(Busuioc等,2023)。
(二)顺应AI重塑投资者行为,重构公司融资管理体系
AI重塑投资者行为,意味着股票市场、债券市场、信贷市场中投资与信贷逻辑的调整优化,以及各类投资者行为的重大变化。AI正推动金融机构从经验驱动转向数据驱动,其核心变革在于透过数据技术和智能技术重构风险定价能力与服务边界。例如,利用大数据分析和算法模型,AI正以数据维度革命、决策速度跃迁、智能投顾服务、交易策略与效率优化、投资偏好调整、风险控制进化,深刻改变着资本市场的投资逻辑以及投资者的行为。借助技术融合和数字化转型,AI正在重构从静态评估到动态预测、从人工审批到智能决策、从被动风控到主动预警的信贷逻辑,从而改变从单个项目信贷到生态服务、从高净值到普惠、从人力密集型到自动化的信贷行为。投资与信贷逻辑的升级,叠加各类投资者行为的改变,将带来公司间融资竞争的新博弈,重构公司的融资管理体系也必然成为新要求。
为顺应AI重塑投资者行为而重构公司融资管理体系,主要涉及以下融资管理的关键环节:一是重构融资基本逻辑。融资的基本逻辑不仅要服务公司的发展战略,也要契合AI重构的投资与信贷逻辑,顺应AI重塑的投资者行为。二是重构分析和预测架构。三是重建风险评价体系。四是重构股权治理体系、银行债务治理体系和供应链金融治理体系,重塑资本市场信任关系。五是优化融资问题快速响应和韧性管理机制。重构公司融资管理体系,关键在于顺应AI重塑投资者行为,以重塑公司在股票市场、债券市场和信贷市场中的信任关系,纠正失效的市场定价和被破坏了的市场契约,实现公司融资管理体系高质量运行。
(三)适配AI不断改变生产要素市场动态,重构公司要素资源配置体系
AI不断改变生产要素市场动态,意味着无论是资本市场、公司并购市场,还是产品市场、专利技术市场、经理人市场和劳动力市场的结构、运行机制和运行方式都将发生重大的改变。数智化重构了企业发展与扩张模式,需重新认识公司并购、企业股价与实物期权等(刘峰等,2025)。在AI时代,新的生产要素涌现、要素市场结构变化,不仅有可能进一步激活市场、制度和技术的互动效能,还可能改变公司的估值逻辑和生产要素配置方式,催生新的财务与业务融合模式。
为适配AI不断改变生产要素市场动态而重构公司要素资源配置体系,重点可从以下三个方面入手:一是利用生产要素市场动态改变契机,进一步激活市场、制度和技术的协同效应。AI在实现从制度变革与市场机制互动到激活市场、制度和技术协同配置生产要素方面可以发挥独特的优势与作用。二是重构新生产要素的价值创造逻辑。相较于资本与土地、劳动力等传统生产要素的配置,资本与人才、知识、技术、数据等新生产要素的配置要复杂得多。资本投资于人才、知识、技术和数据等新要素,与投资于土地和劳动力等传统要素的估值逻辑也存在巨大的差异。AI技术应用对生产要素市场动态的不断改变,客观上有助于重构新生产要素的价值创造逻辑。三是重构财务与业务融合的新模式。AI不仅促进了财务与业务信息流汇集,更有助于实现财务对战略、项目、人才、技术、产品、渠道和服务的渗透式管理,提升财务与业务融合的层级,真正发挥财务在支撑战略、支持决策、服务业务、创造价值和防控风险中的功能作用。重构公司要素资源配置体系,关键在于适配AI不断改变生产要素市场动态的客观现实,实现从传统生产要素价值创造逻辑到新生产要素价值创造逻辑的转变,在新生产要素价值创造逻辑下有效提高资源配置效率。
(四)协同AI扮演特定经济代理人角色,重构公司财务组织体系
传统意义上的财务管理是建立在人作为经济代理人的基础之上的,常被理解为人类代理人管理。其主要特征包括遵从规则、风险导向、代理约束、情绪传染、专业审慎判断和强监管,可归纳为“规则基础+人类专业判断”的管理模式(魏明海和周咏琦,2025)。当AI作为特定经济代理人时,又催生出了AI代理人和人机协同两种财务管理的新主体。AI作为特定的经济代理人,创造出“算法主导+AI赋能应用”的管理模式。一方面,AI的技术优势以及组织身份淡化、无自我意识、自身暂不具独立法人地位等带来了低代理成本和高管理效率。另一方面,AI的可解释性困境也可能诱发滥用风险、信任质疑和新的不公平。很明显,管理主体的差异不仅影响财务运作的模式,还将对公司财务组织体系产生重要的影响。
为协同AI扮演特定经济代理人的角色,特别是同时存在人类、AI和人机协同三类决策或管理主体时,有必要从以下六个方面重构公司财务组织体系:一是重新定义嵌入AI的财务组织。二是重构嵌入AI的财务责任体系。三是重新安排嵌入AI的财务“人员”。四是重新分配嵌入AI的财务工作任务。五是重新设计嵌入AI的财务工作流程。六是重建嵌入AI后的绩效评价与激励体系。重构公司财务组织体系,关键在于协同AI扮演特定经济代理人角色,促进人、AI智能体既相对独立,又有效实现人机协同,共同增进公司价值和人类福利。
最后需要指出,从应对AI重新分配资本市场参与者信息优势、顺应AI重塑投资者行为、适配AI不断改变要素市场动态和协同AI扮演特定经济代理人角色的角度,去思考并重构公司财务信息共治体系、融资管理体系、要素资源配置体系和财务组织体系,并不是AI重构公司财务体系的全部要义。在AI时代,重构公司财务体系,还必须将AI技术发展及其应用的阶段性特征契合到公司发展战略、市场竞争策略和整体治理与运行体系之中,以形成综合、动态和可持续的协同效应。
主要参考文献:
[1]刘峰,杨子越,张弘.数智化时代企业扩张模式的转变——专有知识通用化视角的案例比较[J].财务研究,2025,64(4):14-21.
[2]施锦诚,刘洋,朱凌.人工智能驱动创新管理:理论演进、研究框架及未来展望[J].管理世界,2025,41(12):198-223.
[3]田佳宁,罗瑾琏.从工具到共济:人—AI协作关系的构建及动态演变过程研究[J].管理世界,2025,41(12):179-197.
[4]魏明海,张芮杳.以“五要素”优化公司财务决策——兼论财务管理目标动态适应性的实现路径[J].当代会计评论,2022,15(3):1-15.
[5]魏明海,周咏琦.AI介入资本市场信息传播的角色与反馈效应[J].中山大学学报(社会科学版),2025,65(4):375-388.
[6]Acemoglu, D., Autor, D., Hazell, J., Restrepo, P. Artificial Intelligence and Jobs: Evidence from Online Vacancies[J]. Journal of Labor Economics, 2022, 40(S1): 293-340.
[7]Babina, T., Fedyk, A., He, A., Hodson, J. Artificial Intelligence, Firm Growth, and Product Innovation[J]. Journal of Financial Economics, 2024, 151: 103745.
[8]Baik, B., Kim, A. G., Kim, D. S., Yoon, S. Vocal Delivery Quality in Earnings Conference Calls[J]. Journal of Accounting and Economics, 2024: 101763.
[9]Bertomeu, J., Lin, Y., Liu, Y., Ni, Z. The Impact of Generative AI on Information Processing: Evidence from the Ban of ChatGPT in Italy[J]. Journal of Accounting and Economics, 2025: 101782.
[10]Blankespoor, E., Croom, J., Grant, S. M. Generative AI and Investor Processing of Financial Information[R]. SSRN Working Paper, 2024. DOI: 10.2139/ssrn.5053905.
[11]Blankespoor, E., deHaan, E., Li, Q. Generative AI in Financial Reporting[R]. SSRN Working Paper, 2025. DOI: 10.2139/ssrn.4986017.
[12]Busuioc, M., Curtin, D., Almada, M. Reclaiming Transparency: Contesting the Logics of Secrecy within the AI Act[J].European Law Open, 2023, 2(1): 79-105.
[13]Bybee, L., Kelly, B., Manela, A., Xiu, D. Business News and Business Cycles[J]. The Journal of Finance, 2024, 79(5): 3105-3147.
[14]Call, A. C., Wang, B., Weng, L., Wu, Q. Human Readability of Disclosures in a Machine-Readable World[R]. SSRN Working Paper, 2024. DOI: 10.2139/ssrn.4561569.
[15]Calvano, E., Calzolari, G., Denicolo, V., Pastorello, S. Artificial Intelligence, Algorithmic Pricing, and Collusion[J]. American Economic Review, 2020, 110(10): 3267-3297.
[16]Cao, S., Cheng, Y., Wang, M., Xia, Y., Yang, B. Visual Information and AI Divide: Evidence from Corporate Executive Presentations[R]. SSRN Working Paper, 2022. DOI: 10.2139/ssrn.4490834.
[17]Cao, S., Jiang, W., Wang, J., Yang, B. From Man vs. Machine to Man + Machine: The Art and AI of Stock Analyses[J].Journal of Financial Economics, 2024, 160: 103910.
[18]Cao, S., Jiang, W., Yang, B., Zhang, A. L. How to Talk When a Machine is Listening: Corporate Disclosure in the Age of AI[J]. The Review of Financial Studies, 2023, 36(9): 3603-3642.
[19]Chaudhuri, S., de Bruyn, A. Bots Bargaining with Humans: Building AI Super-Bargainers with Algorithmic Anthropomorphization[J]. Journal of Marketing Research, 2025 Forthcoming.
[20]Cheng, Q., Lin, P., Zhao, Y. Does Generative AI Facilitate Investor Trading?Early Evidence from ChatGPT Outages[J].Journal of Accounting and Economics, 2025: 101821.
[21]Christ, M. H., Kim, M. J., Yip, M. A. Survey Evidence on the Determinants and Consequences of Artificial Intelligence Use inSell-Side Equity Research[R]. SSRN Working Paper, 2024. DOI: 10.2139/ssrn.5071836.
[22]Cockburn, I. M., Henderson, R., Stern, S. The Impact of Artificial Intelligence on Innovation: An Exploratory Analysis[M]//The Economics of Artificial Intelligence: An Agenda. 2018.
[23]Croom, J. Interactivity and Illusions of Ability: How Using Generative AI Affects Investor Judgments[J]. Journal of Accounting Research, 2025 Forthcoming.
[24]D’Hondt, C., De Winne, R., Ghysels, E., Raymond, S. Artificial Intelligence Alter Egos: Who Might Benefit from Robo-Investing?[J]. Journal of Empirical Finance, 2020, 59: 278-299.
[25]Dixon, J., Hong, B., Wu, L. The Robot Revolution: Managerial and Employment Consequences for Firms[J]. Management Science, 2021, 67(9): 5586-5605.
[26]Emett, S., Eulerich, M., Lipinski, E., Prien, N., Wood, D. A. Leveraging ChatGPT for Enhancing the Internal Audit Process——A Real-World Example from Uniper, a Large Multinational Company[J]. Accounting Horizons, 2025, 39(2): 125-135.
[27]Fedyk, A., Hodson, J., Khimich, N., Fedyk, T. Is Artificial Intelligence Improving the Audit Process?[J]. Review of Accounting Studies, 2022, 27(3): 938-985.
[28]Ferreira, D., Li, J. Artificial Intelligence in the Boardroom[R]. SSRN Working Paper, 2025. DOI: 10.2139/ssrn.5409542.
[29]Furman, J., Seamans, R. AI and the Economy[J]. Innovation Policy and the Economy, 2019, 19(1): 161-191.
[30]Geertsema, P., Lu, H. Relative Valuation with Machine Learning[J]. Journal of Accounting Research, 2023, 61(1): 329-376.
[31]Grennan, J., Michaely, R. Artificial Intelligence and High-Skilled Work: Evidence from Analysts[R]. Swiss Finance Institute Research Paper, 2020.
[32]Han, M., Shen, H., Wu, J., Zhang, X. Artificial Intelligence and Firm Resilience: Empirical Evidence from Natural Disaster Shocks[J]. Information Systems Research, 2025 Forthcoming.
[33]Huang, A. H., You, H. Artificial Intelligence in Financial Decision Making[M]//Handbook of Financial Decision Making.Edward Elgar Publishing, 2023.
[34]Jia, N., Li, N., Xu, D., Zhang, Y. When IR Meets AI: The Impact of Generative AI on Corporate Information Environments[R]. SSRN Working Paper, 2025. DOI: 10.2139/ssrn.5317057.
[35]Kang, J. K. Gone with the Big Data: Institutional Lender Demand for Private Information[J]. Journal of Accounting and Economics, 2024, 77(2/3): 101663.
[36]Kim, J. M., Leone, A. J. AI Investing and Misinformation[R]. SSRN Working Paper, 2025. DOI: 10.2139/ssrn.5283695.
[37]Law, K. K., Shen, M. How Does Artificial Intelligence Shape Audit Firms?[J]. Management Science, 2025, 71(5): 3641-3666.
[38]Li, H., Gao, H., Wu, C., Vasarhelyi, M. A. Extracting Financial Data from Unstructured Sources: Leveraging Large Language Models[J]. Journal of Information Systems, 2025, 39(1): 135-156.
[39]Mo, H., Ouyang, S. (Generative)AI in Financial Economics[J]. Journal of Chinese Economic and Business Studies, 2025, 23(4): 509-587.
[40]Piao, J., Wang, K. P., Weng, D. US Banks’Artificial Intelligence and Small Business Lending: Evidence from the Census Bureau’s Technology Survey[R]. SSRN Working Paper, 2024. DOI: 10.2139/ssrn.5016585.
[41]Wong, T. J., Yang, Y., Yu, G., Zhang, S., Hang, T. Enhancing Investor Engagement with AI-Summarized Disclosures[R].Working Paper, 2024.
[42]Zhao, J., Wang, X. Unleashing Efficiency and Insights: Exploring the Potential Applications and Challenges of ChatGPT in Accounting[J]. Journal of Corporate Accounting & Finance, 2024, 35(1): 269-276.
[43]Zhou, Y., Fan, J., Xue, L. How Much Can Machines Learn Finance from Chinese Text Data?[J]. Management Science, 2024, 70(12): 8962-8987.
How AI Reshapes Corporate Financial Systems
WEI Minghai, ZHOU Yongqi
Abstract: Establishing a modern corporate financial system that is open and integrated,standardized and robust, lean and intensive, as well as intelligent and efficient serves as a crucial guarantee for enterprises to achieve high-quality development and sustainable growth. Building upon the paradigm of “market-finance”, “institution-finance”, and “technology-finance”, this paper conducts an in-depth analysis of the impact of continuously evolving artificial intelligence—as a novel analytical tool, external shock, and specific economic agent—on the redistribution of informational advantages among capital market participants, the reshaping of investor behaviors in capital markets, the dynamic changes in factor markets, and the restructuring of governance and operational systems in economic organizations such as enterprises. In alignment with the redistribution of informational advantages, reshaping of investor behaviors, ongoing transformation of factor market dynamics, and the role of AI as a specific economic agent resulting from the application of AI technology, this paper further proposes several concrete strategies for restructuring corporate financial systems across four main dimensions: the co-governance system of financial information, the financing management system, the factor resource allocation system,and the financial organizational system.
Key words: artificial intelligence; informational advantage; investor behavior; market dynamics;economic agent; corporate finance
(责任编辑 张雨吟)
 附件下载:
相关推荐
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号
投约稿系统升级改造公告
各位用户:
为带给您更好使用体验,近期我们将对投约稿系统进行整体升级改造,在此期间投约稿系统暂停访问,您可直接投至编辑部如下邮箱。
中国财政:csf187@263.net,联系电话:010-88227058
财务与会计:cwykj187@126.com,联系电话:010-88227071
财务研究:cwyj187@126.com,联系电话:010-88227072
技术服务电话:010-88227120
给您造成的不便敬请谅解。
中国财政杂志社
2023年11月
- 主办单位:中国财政杂志社
- 地址:中国北京海淀区万寿路西街甲11号院3号楼
- 投诉举报电话:010-88227120
- 邮编:100036
京公网安备 11010802030967号
互联网新闻信息服务许可证:10120240014
网络出版服务许可证:(署)网出证(京)字第317号