漫谈印花税
中国财税博物馆|杨曼婷
印花税是对在经济活动和经济交往中书立、领受具有法律效力凭证的行为征收的一种税,被经济学家认为是取微用宏、税负轻微、税源畅旺、手续简便、成本低廉的“良税”。印花税是中国近代效仿外国税制引进的第一个税种,其税票不仅仅是特定时期国家财政经济和税收征收管理的专用凭证,也独具一格地体现了社会历史和文化生活的时代特征。探究其历史脉络与演变进程,在一定程度上能够帮助更好地理解财政经济史和税制变迁史。
印花税的起源与发展
1889年,为筹备海军军费,清朝总理海军事务大臣奕劻上奏朝廷:“……经费之难,几于无可设措。惟有仿照外国筹费之法,酌开一周转之饷源,庶不虞其无继。查有印花税一法,西洋各国通行……其纸由臣衙门仿照西式,用机器制成,汇发各省,由各该督抚转饬办理,若日久行之无弊,再推广于内地。可否之处,拟请饬下总理各国事务衙门悉心妥议,详细获奏。如果可行,再行遵旨试办。”光绪帝在奏折上批示:“下所可议。”但因阻力过大,实施未果。
中日甲午战争后,清政府被迫签订《马关条约》,这让早已亏空的国库雪上加霜。1896年,为筹集巨额赔款,御史建议仿行印花税:“查印花税创自荷兰,盛于英吉利,今则遍行各州,天国无之。谓之印税者,盖令民间买国家所制之印花,粘于各项契券字据之上,以为纳税之证也……”清政府虽未立即准奏,但这份奏疏内容详尽,为之后开办印花税打下基础。
1902年,外务部和户部上奏《遵议试行印花税并原拟办法七条疏》,同年12月,清政府正式批准袁世凯遵议仿行印花税,同时向日本印刷局订印印花税票,但因朝中官员纷纷反对以及印花税票上缺少“税”字,此次推行印花税就此作罢。
1907年,清政府拟定《印花税则》及《印花税办事章程》,并委托美国印刷公司印制印花税票,尝试在各省推行,但推行未能真正有效实施,不过印制的税票成为炙手可热的收藏珍宝。
民国时期,北洋政府将推行印花税作为重要的聚财之举,于1912年公布了中国历史上第一部正式成法的《印花税法》,并于次年起在北京开始实施,随后逐步推行到各地。后于1914年修正印花税法,颁布《修正印花税法令》,于1914年、1915年出台《关于人事证凭贴用印花税条例》、《修正关于人事证凭贴用印花税条例》,对印花税作出补充和修正。南京国民政府成立后,于1927年颁布了《国民政府财政部印花税暂行条例》,1935年颁布《印花税法》,并在之后进行了九次修订。
革命根据地和解放区的印花税制,是随着中国共产党政权的确立、根据地经济的恢复逐步建立的。中国共产党领导的晋察冀边区等革命根据地于1938年公布《冀南区印花税暂行条例》、《冀南区税务局稽查印花暂行规则》,并开始征收印花税。华北区、华东区、中南区、西南区、西北区等地区均在中华人民共和国成立前后开始征收印花税。
1950年,中央人民政府政务院公布《全国税政实施要则》,印花税被确定为首批开征的税种之一,同年,政务院发布《印花税暂行条例》,后公布其施行细则,初步建立起印花税法规体系。但从1958年起,全国施行税制改革,印花税并入工商统一税,不再独立征收。1988年,国务院发布《中华人民共和国印花税暂行条例》,全国再次统一开征印花税。2021年,全国人大常委会审议通过《中华人民共和国印花税法》,自2022年7月1日起施行,《中华人民共和国印花税暂行条例》同时废止。
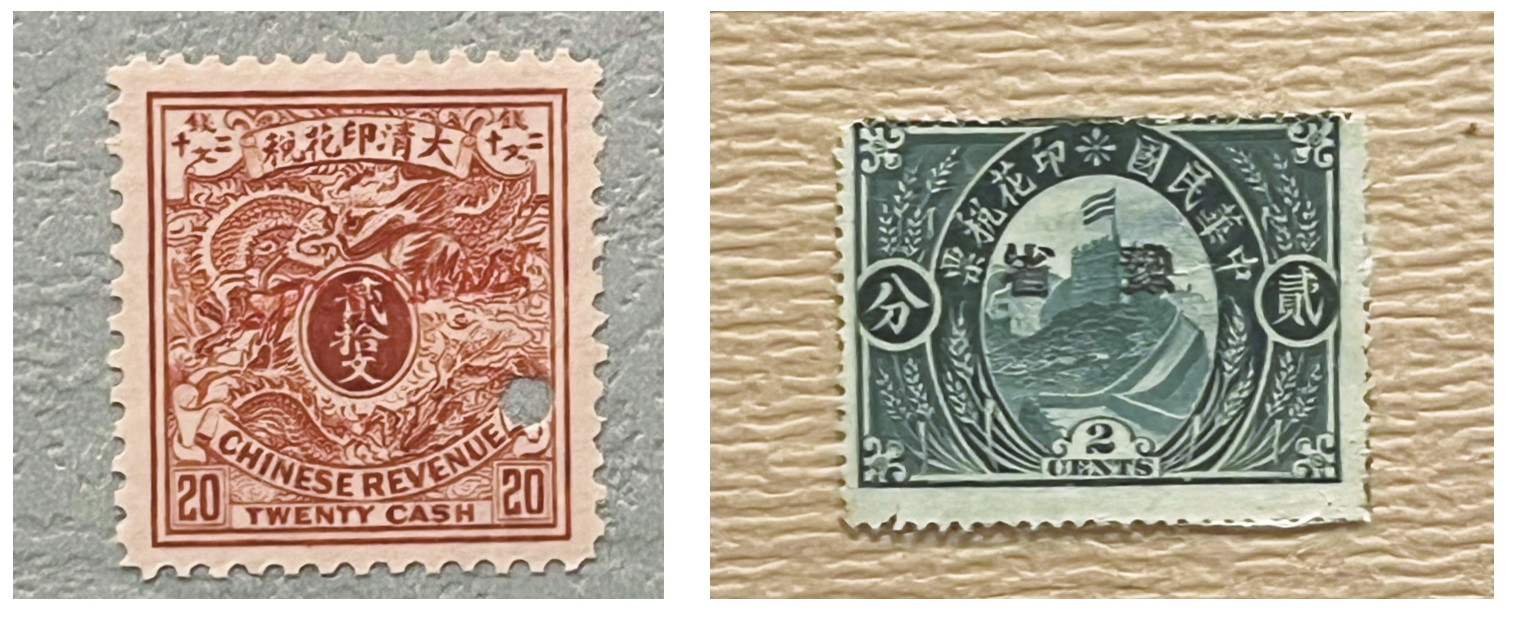
左:纽约版大清印花税票二十文(中国财税博物馆藏)右:中华民国印花税票“长城图”贰分(中国财税博物馆藏)
不同时期的印花税特色
印花税在很长一段时间内采用贴花的方式完税,其税票是税文化的一种载体,题材丰富,每个时代的印花税票都是历史的缩影,具有丰富的历史文化内涵和鲜明的时代特征。
(一)清朝时期
在皇权的统治下,清朝委托国外印刷的印花税票多以“龙”为主题,且题材、色调较为单一,多以红、黄、蓝、绿等基础色调为主,如日本版印花税票图案为双龙戏珠图,美版印花税票有赭色云龙图、绿色双龙牡丹图、红色颐和园风景图等。
(二)民国时期
辛亥革命后,印花税票选用的题材变得丰富,1913年至1949年,中华民国共印发9套印花税票,地方印制了29套。印花税票的题材从“龙”的要素中跳出,更多转向领导人、名人肖像以及风景图等,其中较为有名的为“长城图”、“嘉禾图”等,颇具时代特色。
“长城图”印花税票是民国第一套印花税票,其主图案为万里长城和五色旗,寓意汉、满、蒙、回、藏五族共和,炎黄子孙国运延绵永立于世界民族之林。
这一时期在中国共产党领导下的苏区所发行的印花税票则多以“工、农、兵”等革命题材为主,如陕甘宁边区工厂图、西北工厂图等。相较于国民党统治区印制的印花税票,中央苏区的制作较为简陋,多为石印。
(三)中华人民共和国成立后
在解放初期,印花税票发行种数不多。1949年,财政部税务总局发行了一种印花税票,以五星红旗飘扬在中国版图为题,被称为“中国旗球图”,在其之上还有象征农业的麦穗、象征工业的齿轮,带着深深的时代印记。
在部分印花税票可以看到加印“暂作伍拾圆”的字样,是后期加盖改值的印花税票,其主要目的是为厉行节约,减少浪费,利用库存票加盖改值成适用面值的印花税票,该方式一直持续到1958年全国税制改革。
1952年,财政部税务总局发行了中华人民共和国第二套印花税票,分别是“机器图”和“鸽球图”,并发出通告“旗球图”印花税票至1953年3月底停用。其中“机器图”印有拖拉机、压路机、发电机图案,反映出在中华人民共和国成立初期,各方面都处于发展建设阶段,经济正在不断恢复;“鸽球图”的图案是一群白鸽环绕着地球飞翔盘旋,白鸽的形象作为和平的象征,也意味着对和平、友谊、团结和美好未来的憧憬。
中华人民共和国第三套印花税票是在1988年恢复征收后发行的,被称为“建设图”,其中包含了宇宙航天图、石油钻井图、海陆空交通图、炼钢高炉图、联合收割机图以及北京大学校门图。显而易见,这个时期的中国已经从单一的基础建设转向科技、工程、军事、教育等方向,中国的发展迈入了新阶段。
2001年,国家税务总局发行了主题为“税收与社会主义现代化建设”的新版印花税票,图案选用了我国改革开放以来国家重点经济建设和文化体育建设项目等,这也是第一套同时发行纪念版的印花税票。从这时起,为满足广大集邮爱好者的需求,国家税务总局决定每两年对印花税票进行改版,后于2005年改为每年改版发行一次,题材更加丰富,从国家建设到文物展示再到地方题材,都具有浓厚的中国特色,展示了我国的经济发展、历史文化以及人文特色。
从印花税中看经济
北洋政府时期印花税的课税对象主要为契约簿据类,如发货票、当票、凭单、收据、凭据、字据、股票、期票、合同等共2类26种,后为方便人事凭证征收管理,将其“费”改“税”,包括护照、学校毕业证书、婚书等共10种。印花税率是凡票据值银元10元以上贴印花1分,人事凭证贴印花1角到4元不等。施行以来财政收入逐年增加,1914年印花税收入为44.7万元,1917年增长到249万元,从1921年开始基本维持在300多万元左右。
南京国民政府成立初期,课税对象涉及4类78个税目,税目种类划分依据较为混乱。1935年将课税对象重新整理划分为交易凭证、人事凭证、许可凭证3类35个税目。自1940年到1945年,共征收印花税46.07亿元,占同期税收总收入的3.14%。
在中华人民共和国的经济建设中,特别是由计划经济向市场经济转型过程中,印花税发挥了重要作用。1950—1957年间,印花税由盛转衰,开征的税目从最初的30个不断缩减到9个,直到1958年不再单独征收。1988年印花税重新开征后,税目为13个,征收面较窄。从1990年起,政府对深、沪证券交易市场先后开征证券交易印花税后,随着证券交易量的不断上升,印花税总收入随之增加,印花税的地位逐渐增强,调控作用不断增大。
2007年,印花税对税收收入总额的贡献率为4.57%,是1988年印花税重新开征以来之最,主要原因是证券交易市场活跃以及证券交易印花税税率上调,成交量和成交价格大幅增长,当年沪深累计交易金额为46万亿元,同比增长400%。
印花税在不同时期被赋予了不同的意义,它的发展在税收史上留下了浓墨重彩的一笔,一张张色彩斑斓的印花税票也为我们留下了时代的印记。
责任编辑 廖朝明
应知应会
政府工作报告中的新要求、新提法
国家交叉学科中心
完善人才培养与经济社会发展需要适配机制,分类推进高校改革,动态调整学科专业,启动新一轮“双一流”建设,建设国家交叉学科中心,加大拔尖创新人才自主培养力度。加快建设国家战略人才力量,加强一流科技领军人才和青年人才引育,推进卓越工程师、大国工匠、高技能人才培养。
地方政府招商引资鼓励和禁止事项清单
制定全国统一大市场建设条例。完善统计、财税、考核等制度,规范地方政府经济促进行为,出台地方政府招商引资鼓励和禁止事项清单,规范税收优惠、财政补贴政策。深化招标投标体制机制改革。


 当前位置:首页 > 用户服务 > 过刊查询 > 中国财政过刊查询 > 《中国财政》2026年第6期 > 《中国财政》2026年第6期文章 > 正文
 附件下载:
 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号