推动小微企业持续健康发展的思考
潘家宝|尚大浩
党的二十大明确提出,高质量发展是全面建设社会主义现代化国家的首要任务。坚持把发展经济的着力点放在实体经济上。小微企业是我国实体经济的重要组成部分,是经济社会发展的根基、涵养民生就业的土壤。2022年3月以来,我国经济除面临需求收缩、供给冲击和预期转弱的三重压力外,受新冠肺炎疫情反复、输入性通胀压力等不利因素影响,经济社会发展的复杂性、不确定性加剧,经济下行压力加大,小微企业面临的发展难题更为突出。笔者结合学习党的二十大报告,对小微企业的运行状况,不同行业、区域小微企业的结构性特点以及小微企业未来发展等方面进行了分析与思考,以期推动小微企业持续健康发展。
小微企业整体运行情况
(一)从制造业、非制造业小型企业PMI看景气程度。制造业方面,随着疫情好转,制造业小企业PMI由6月的46.6%逐步回升至9月的48.3%,但仍不景气,已连续17个月处于荣枯分水线50%之下,为近五年来较低水平。近五年历史分位数为35%(见图1)。
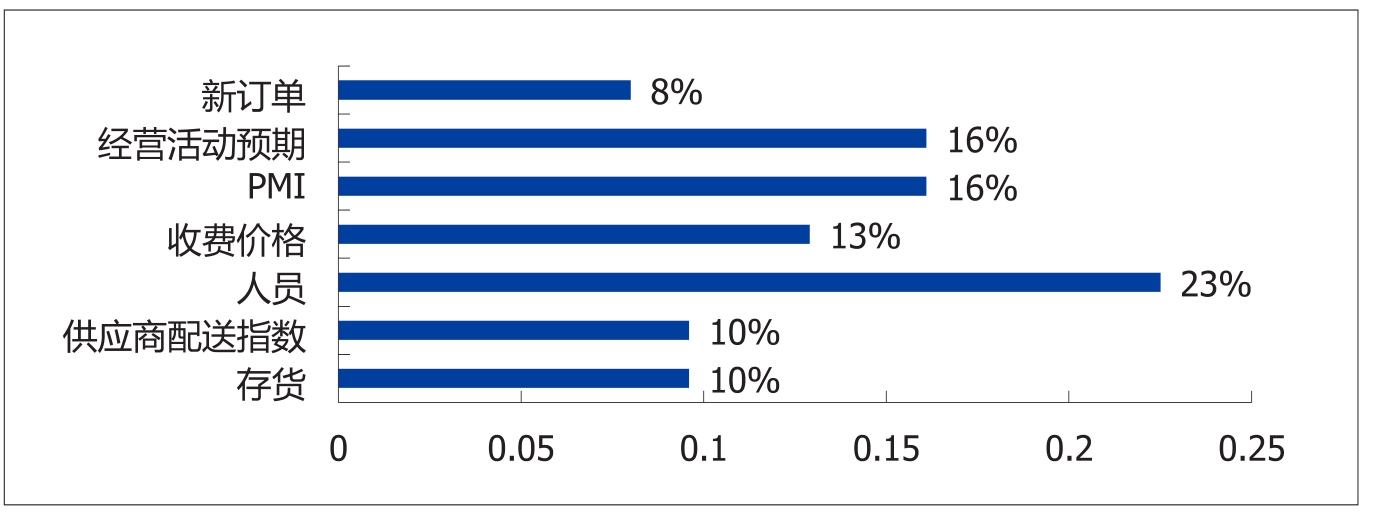
图1 制造业小型企业PMI:近五年分位数
分项看,三季度制造业小企业供需修复、工业品价格上升,但生产经营预期总体恶化。一是从供需看,新订单、生产、采购均趋于回升,供需均有所恢复。内需边际改善,但由于外需明显回落,整体需求仍然不足,处于收缩区间。二是从库存看,产成品库存趋于回升,原材料库存趋于回落,反映企业生产和补库存的意愿不足。三是从价格看,工业品出厂价格和材料购进价格均持续回升至扩张区间,材料购进价格上升更快,进销价差倒挂,企业盈利难,说明需求总体低迷。四是从进出口看,进出口订单均趋于回落,外需明显回落,说明海外经济发展放缓,国际贸易景气度下降。此外,三季度小企业供应商配送指数、生产活动预期也均回落明显,生产经营预期恶化,经济修复的预期仍不牢固,小企业生存压力较大。
非制造业方面,非制造业小企业景气度逐步回升,重回荣枯分水线之上。非制造业小企业PMI从4月的41.1%快速升至6月的54.5%,经历7月、8月下滑后,至9月下降至50.7%。目前非制造业小企业景气度近五年历史分位数为16%(见图2),低于制造业分位数的35%,说明非制造业虽然仍在扩张区间,但受疫情冲击比制造业更大。
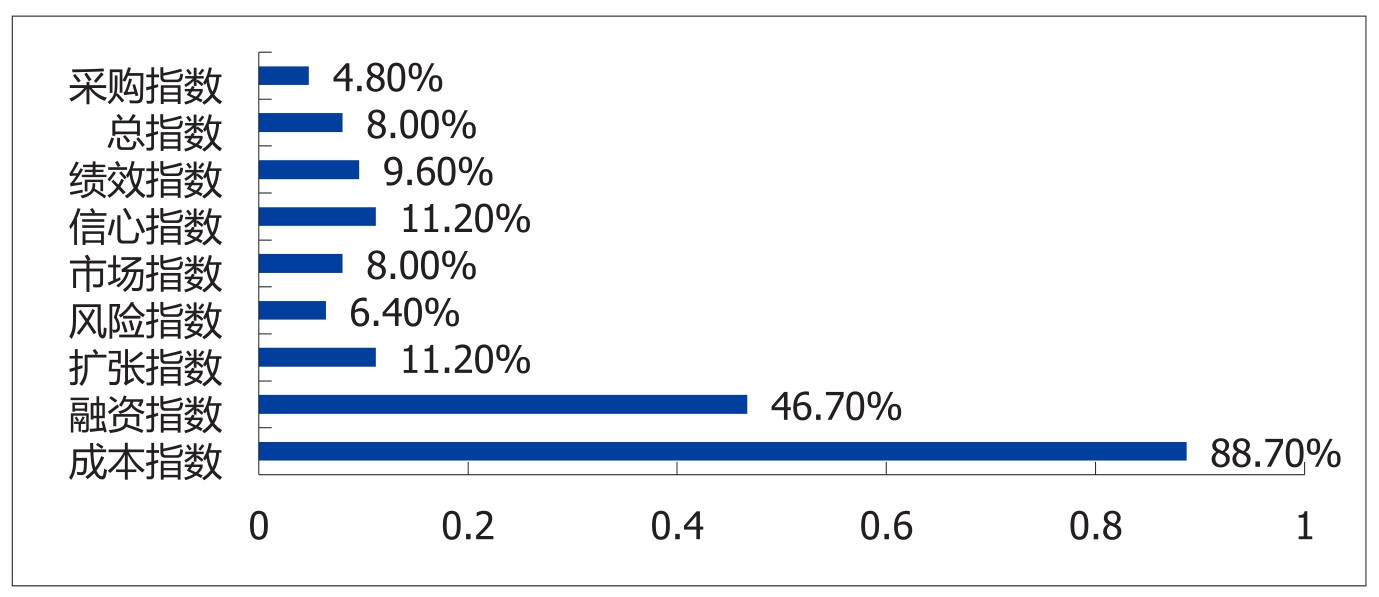
图2 非制造业小型企业PMI:近五年分位数
分项看,三季度非制造业小企业需求下滑、价格回落。一是从需求看,新订单指数趋于下降,处于8%的历史低位。二是从库存看,存货趋于下降,扩大经营意愿降低。三是从价格看,服务(收费)价格小幅下行,需求总体不旺。此外,三季度非制造业小企业人员指数略有下降,表明就业压力较大。企业生产活动预期趋于回升,信心恢复,与宏观经济趋于弱修复走势一致。
(二)从小微企业运行指数看景气程度。总体来看,三季度小微企业景气下降趋势明显,持续低于50%。三季度各分项指数也普遍回落,目前采购、绩效、信心、市场、风险指数均处于低位,近五年分位数在8%左右;而融资指数处于中等水平,近五年分位数在45%左右;成本指数在较高水平,近五年分位数在90%左右(见图3)。
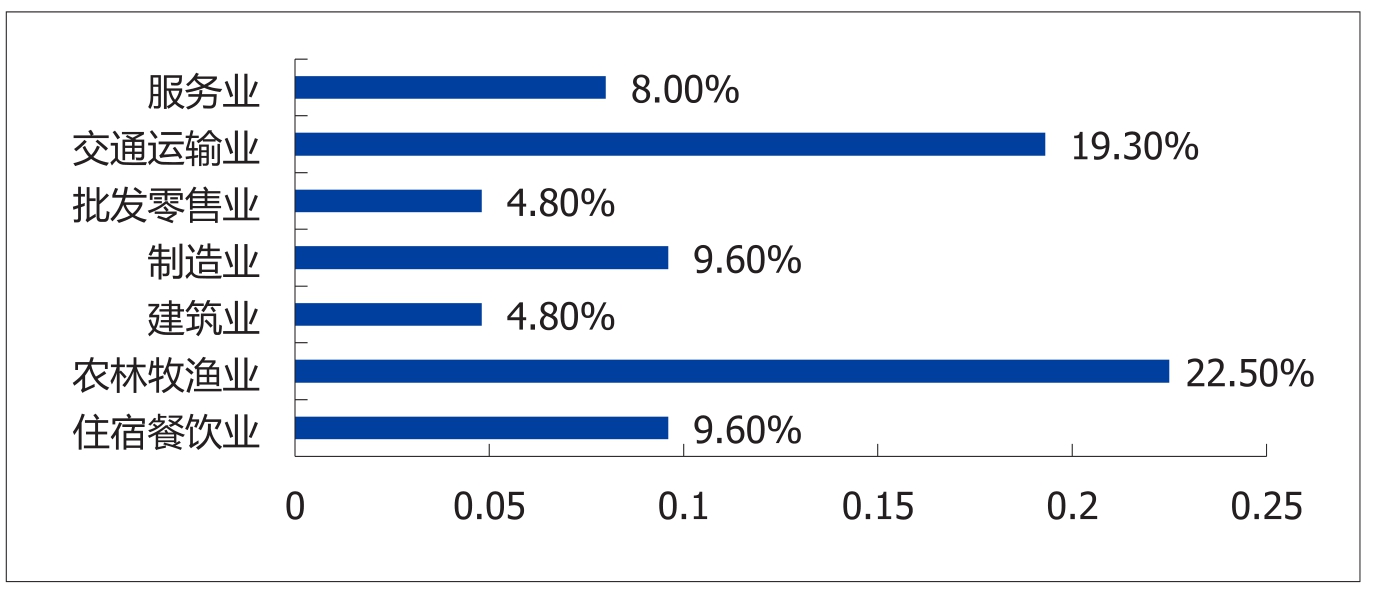
图3 小微企业运行指数(邮储银行):近五年分位数
分行业看,三季度农林牧渔业、交通运输业、服务业小微企业景气先升后降,其他行业均趋于回落。目前批发零售业、建筑业景气度最低,历史分位数在5%左右;制造业、住宿餐饮业、服务业景气度次低,历史分位数在8%左右;交通运输业、农林牧渔业景气度相对稍高,但历史分位数也仅在20%左右(见图4)。
图4 小微企业运行指数(邮储银行):近五年分位数
(三)从私营企业的经营情况与市场竞争力看。私营企业的经营状况转弱。1—8月私营企业运行质量整体弱于上年同期。从总体看,1—8月,私营企业每百元营收中成本、产品周转天数、应收账款平均回收期、资产负债率等均高于2021年同期,每百元资产实现的营业收入低于2021年,反映今年整体宏观环境弱于2021年。从边际看,7月、8月私营企业经营进一步回落,工业企业营收、盈利等指标增速较二季度均有所回落,每百元营收中成本、费用边际上升,产品周转天数、应收账款回收期拉长。
主要表现为:一是盈利能力下降。1—8月,私营企业累计实现利润同比下降18.75%,较上半年增速下降16.31个百分点。二是运营能力略有下降。1—8月,私营企业的产成品周转天数、应收账款平均回收期分别为20.5天、139.9天,较上年同期分别增加1.8天、3.6天,但较上半年仅分别增加0.2天和0.7天。总体仍然弱于国有控股企业,其中产成品周转天数两者差距略有扩大,应收账款平均回收期差距略有收窄。1—8月,两项指标差值分别为8.5天和8.4天,较上半年的差值分别增加0.4天和-0.3天。另外,每百元营收成本较上年同期增加0.87元,较上半年增加0.2元。三是运营效率仍弱于上年同期。1—8月,私营企业每百元资产实现营业收入较上年同期减少6.8元,较上半年减少1.1元。与国有控股企业同期相差55元,但差距有所收窄,较上半年减少2.3元,主要由于国有控股企业更多地布局于产业的中上游,受疫情影响较私营企业小。此外,1—8月,私营企业工业增加值增速为1.1%,较上半年增速环比下降1.9个百分点。
(四)小微企业经营环境有较大改善,但仍总体偏紧。融资难融资贵问题得到有效缓解。从邮储银行小微企业运行指数看,目前小微企业融资指数、成本指数处于近五年较好水平。8月末,私营工业企业资产负债率达到58.9%,较二季度末下降0.4个百分点,但仍处于有统计数据以来的高位。
小微企业支持政策
疫情冲击下,小微企业面临严峻挑战,减免税费、延期还贷、普惠贷款等支持政策“组合拳”持续加码。5月31日,稳经济33条发布,包含众多小微企业支持政策,如加大政府采购支持中小企业力度、扩大实施社保费缓缴政策、鼓励对中小微企业和个体工商户、货车司机贷款及受疫情影响的个人住房与消费贷款等实施延期还本付息、加大普惠小微贷款支持力度等。8月24日,国务院常务会议部署实施19项稳经济一揽子政策的接续政策。9月7—13日,国务院常务会议连续两周部署支持小微企业政策措施,从失业保险补助、支持平台经济、帮扶初创企业等五方面部署一系列新举措,加力促进就业创业;进一步延长制造业缓税补缴期限,对制造业中小微企业、个体工商户前期缓缴的所得税等“五税两费”,9月1日起期限届满后再延迟4个月补缴,涉及缓税4400亿元。
普惠小微贷款增速继续下滑,但仍保持较高增速。受疫情影响,今年前8个月普惠小微企业贷款增速有所下降,但仍明显高于各项银行贷款平均增速。截至8月末,普惠小微贷款授信户数5291万户,同比增长33.9%,但较上年末、今年6月末增速分别低4.1个、2.9个百分点;普惠小微贷款余额22.3万亿元,同比增长23.9%,较上年末、今年6月末增速分别低3.4个、高0.1个百分点,但比各项贷款增速高13个百分点。
政府性融资担保项下的普惠小微贷款出现量增价减,政策效应明显。前三季度国家融资担保基金完成再担保合作业务9285.11亿元,较上年同期增长64.78%,新增担保客户107.34万户,较上年同期增长132.37%。再担保合作业务平均融资成本5.66%,较上年同期下降0.31个百分点,与全国银行业金融机构新发放的普惠小微贷款利差水平逐年缩小,有力地扶持了小微企业的发展。
财政货币政策更加注重精准滴灌,通过“宽信用、加杠杆”协同发力支持小微企业。近期,央行通过设立规模2000亿元以上的设备更新改造再贷款专项支持金融机构以不高于3.2%的利率向制造业、社会服务领域和中小微企业、个体工商户等设备更新改造提供贷款,再贷款利率为1.75%,中央财政对贷款主体贴息2.5%,贷款实际成本仅为0.7%左右,以达到通过定向宽信用、降低贷款利率的方式支持实体经济发展,体现了财政货币政策协调配合,精准支持不同行业的小微企业,高效服务政策目标的新导向。
未来展望与建议
从中小企业信心指数、PMI生产经营活动预期等指标看,虽然二季度小企业对未来的预期和信心有所好转,但随着疫情反复,9月又再度回落;9月制造业、非制造业PMI生产经营活动预期指数分别降至48.1%、57.7%,分别处于近五年来5%、16%分位。小微企业景气度与整体经济较为一致,尤其受疫情、出口影响较大。当前,疫情反复对经济影响仍然较大;全球经济放缓,海外需求收缩,出口也可能走弱;但三季度中央出台的各项政策将逐步落地见效。预计四季度小微企业景气将呈弱修复态势。因此,各项支持小微企业发展的财税、金融、产业普惠政策仍需加码。
党的二十大报告要求,加强财政政策和货币政策协调配合,着力扩大内需,增强消费对经济发展的基础性作用和投资对优化供给结构的关键作用。短期内经济下行压力较大,小微企业融资需求不足且差异较大,对政府性融资担保机构、银行业金融机构精准支持小微企业的工作提出了更高要求。政府性融资担保作为一项市场化的财政政策工具,能够同时满足通过“财政加杠杆”与“央行扩表”支持实体经济发展,银行业金融机构与全国政府性融资担保体系仍需深化合作,高效服务财政货币政策目标,积极创新银担合作模式,动态跟踪研究不同行业、区域小微企业的景气度、风险状况等结构性特点,跟踪评估各项支持小微企业政策的使用效果,提高业务开展、产品开发、风险防控等工作的针对性、及时性、有效性,不断提升服务小微企业发展的能力。
(作者单位:国家融资担保基金)
责任编辑 刘慧娴






 当前位置:首页 > 用户服务 > 过刊查询 > 中国财政过刊查询 > 《中国财政》2022年第22期 > 《中国财政》2022年第22期文章 > 正文
 附件下载:
 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号