- • 国家期刊奖
- • 全国中文核心期刊
- • 全国百强社科期刊

官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号
 当前位置:首页 > 用户服务 > 过刊查询 > 过刊查询财务研究 > 《财务研究》2026年第02期 > 《财务研究》2026年第02期文章 > 正文
增值税留抵退税与企业劳动力技能结构——基于代理理论、税务合规与税务管理水平的进一步分析
时间:2026-04-02 作者:李小荣 万钟
[大]
[中]
[小]
摘要:
增值税留抵退税与企业劳动力技能结构——基于代理理论、税务合规与税务管理水平的进一步分析
李小荣 万钟
收稿日期:2025-05-28
基金项目:国家自然科学基金面上项目(72272166);江西省社会科学基金项目(24GL42)
作者简介:李小荣,中央财经大学财政税务学院教授,博士生导师;
万钟,江西财经大学会计学院讲师。
摘要:本文以2014~2021年A股非金融类上市公司为研究样本,运用双重差分模型考察了2018年增值税留抵退税政策对企业劳动力技能结构的影响及其作用机制,并探讨了自由现金流代理问题、企业税务合规及税务管理水平对政策效果的调节作用。研究发现,增值税留抵退税增加了企业高技能劳动力的相对雇佣,在企业自由现金流代理问题较为严重、税务合规性降低或税务管理水平下降的情况下该政策效应会减弱。机制检验发现,缓解融资约束和降低财务风险是增值税留抵退税促进企业高技能劳动力相对雇佣的途径。经济后果检验表明,增值税留抵退税引起的劳动力技能结构优化进一步提升了企业的全要素生产率和企业价值。本文拓展了增值税留抵退税政策影响企业劳动力技能结构的理论视野,为进一步落实减税降费政策以推动人才链与产业链...
增值税留抵退税与企业劳动力技能结构——基于代理理论、税务合规与税务管理水平的进一步分析
李小荣 万钟
收稿日期:2025-05-28
基金项目:国家自然科学基金面上项目(72272166);江西省社会科学基金项目(24GL42)
作者简介:李小荣,中央财经大学财政税务学院教授,博士生导师;
万钟,江西财经大学会计学院讲师。
摘要:本文以2014~2021年A股非金融类上市公司为研究样本,运用双重差分模型考察了2018年增值税留抵退税政策对企业劳动力技能结构的影响及其作用机制,并探讨了自由现金流代理问题、企业税务合规及税务管理水平对政策效果的调节作用。研究发现,增值税留抵退税增加了企业高技能劳动力的相对雇佣,在企业自由现金流代理问题较为严重、税务合规性降低或税务管理水平下降的情况下该政策效应会减弱。机制检验发现,缓解融资约束和降低财务风险是增值税留抵退税促进企业高技能劳动力相对雇佣的途径。经济后果检验表明,增值税留抵退税引起的劳动力技能结构优化进一步提升了企业的全要素生产率和企业价值。本文拓展了增值税留抵退税政策影响企业劳动力技能结构的理论视野,为进一步落实减税降费政策以推动人才链与产业链深度融合提供了政策借鉴。
关键词:增值税留抵退税;劳动力技能结构;自由现金流代理问题;税务合规;税务管理
中图分类号:F810.42 文献标识码:A 文章编号:2095-8838(2026)02-0092-17
一、引言
推动创新链、产业链、资金链、人才链深度融合,对于加快实施创新驱动发展战略极具重要性。为助力企业扩大投资、引进人才,推动产业转型升级,促进经济高质量发展,我国从2012年起逐步推行减税降费,2018年开始实施大规模、实质性减税降费政策。同年6月,财政部、税务总局发布《关于2018年退还部分行业增值税留抵退税额有关税收政策的通知》(财税〔2018〕70号),首次大范围改革了增值税返还机制,对企业待抵扣进项税额予以实质性退还,为减轻企业负担、提振市场主体信心提供了有力支持。
已有研究为该政策的积极效应提供了较多证据,例如激励企业增加投资(吴怡俐等,2021)、促进研发创新(蔡伟贤等,2022)、改善企业短贷长投行为(谢雁翔等,2022b),以及促进企业风险承担(吴怡俐等,2021)等。在劳动力投资方面,已有研究发现该政策能增加企业劳动力雇佣规模(陈宇等,2024;何慧华等,2024)。但是,从现有文献来看,相关研究主要将增值税留抵退税政策视为政府与企业间的资源转移,忽略了政策红利在企业内部传导过程中所面临的现实问题。一方面,代理冲突和信息不对称可能会引发内部人利益侵占(Jensen和Meckling,1976),使税收优惠沦为管理者的私有收益。在自由现金流代理问题较严重的企业中,管理者对现金资源的滥用将挤出企业的用工投入和人才投资,使留抵退税的实施效果偏离其政策初衷。另一方面,税务合规是完善企业治理结构、防范税务风险的关键机制(李旭红,2025),企业的税务合规性与税务管理水平将影响税收公平和资源配置,并最终影响税收优惠政策的实施效果。增值税留抵退税政策能否促进企业劳动力技能结构优化,其政策效应是否受企业自由现金流代理问题以及税务合规与税务管理水平的影响?对上述问题进行深入探究,不仅能回应企业人才需求的现实关切,而且对进一步完善增值税留抵退税制度,使其更好服务于“人才链”建设,进而深化创新驱动发展战略具有重要的理论和现实意义。
为系统性考察增值税留抵退税对企业劳动力技能结构的影响,本文基于2018年增值税留抵退税政策的准自然实验进行实证分析。该政策可视为对企业的外生现金流冲击,通过构建双重差分(Difference-in-Differences,DID)模型,本文研究发现:增值税留抵退税政策显著提升了企业高技能劳动力的相对雇佣,并且该政策效应受到企业自由现金流代理问题、企业税务合规和税务管理水平的影响。机制分析表明,增值税留抵退税政策通过缓解融资约束和降低财务风险促进了企业劳动力技能需求的实现。经济后果分析表明,增值税留抵退税引致的劳动力技能结构优化进一步提升了企业的全要素生产率和企业价值。
与已有研究相比,本文贡献主要体现在三方面:
其一,区别于以往文献中税收激励通过资本与劳动要素的互补关系影响企业劳动力技能结构的作用机制(刘啟仁和赵灿,2020;李逸飞,2023),本文基于劳动经济学相关理论,探讨了增值税留抵退税政策通过缓解企业融资约束和降低财务风险进而促进劳动力技能结构优化的影响路径,拓展了税收激励与企业劳动力投资的相关研究。
其二,以往文献大多仅关注留抵退税缓解企业融资约束的积极作用(岳树民和肖春明,2023;张同斌和刘文龙,2024),忽略了留抵退税引起的现金资源增多可能为内部人谋取私利创造条件,在代理问题较严重的情况下可能导致政策效果扭曲。本文将代理理论引入政策效果分析,为理解自由现金流代理问题影响增值税留抵退税的政策效应增加了新的认识。
其三,以往研究留抵退税政策效果的文献尚未关注企业税务合规与税务管理水平的影响。实践中,企业税务合规和税务管理能力可视为制度合法性资本,会影响企业的政策响应能力与市场信任度(李旭红,2025),并最终影响税收资源配置效率。本文将企业税务合规与税务管理水平纳入分析框架,揭示了其引起增值税留抵退税政策执行偏差的理论机制,能够为加强税务合规管理制度建设提供决策参考。
二、制度背景与文献综述
(一)增值税留抵退税的制度背景
我国在1994年的税制改革中明确了增值税结转抵扣制度。《中华人民共和国增值税暂行条例》(国务院令第134号)第四条规定,当期销项税额小于当期进项税额不足抵扣时,其不足部分可以结转下期继续抵扣。在企业实际生产经营中,价格管制导致的价格倒挂、季节因素、生产周期等原因使得留抵税额规模增长(刘怡和耿纯,2018)。留抵税额的增加对宏、微观经济发展具有负面影响。在宏观层面,留抵税额相当于政府债务,会增大财政压力和金融风险;在微观层面,留抵税额“沉淀”在企业财务报表中,不仅减少了当期现金流,也提高了资本成本,会阻碍企业投资和创新发展。
2011年以来,我国陆续在集成电路企业(财税〔2011〕107号)、部分化工产品生产企业(财税〔2014〕17号)和部分飞机制造企业(财税〔2016〕141号)试行增值税留抵退税。但2011~2017年的政策覆盖面较小,影响相对有限。2018年,财政部联合税务总局发布《关于2018年退还部分行业增值税留抵税额有关税收政策的通知》(财税〔2018〕70号文),对装备制造等先进制造业、研发等现代服务业和电网企业的增值税期末留抵税额予以退还,当年一次性退税总额达到1 148亿元。2019年4月,《关于深化增值税改革有关政策的公告》(财政部 税务总局 海关总署公告2019年第39号)将增值税留抵退税的试行范围扩展至全行业,首次建立普遍性增量留抵退税制度,但仅允许符合条件的纳税人退还增量留抵税额的60%。2019年8月,《关于明确部分先进制造业增值税期末留抵退税政策的公告》(财政部 税务总局公告2019年第84号)对4类先进制造业放宽限制条件,并实施增量留抵税额全额退还。2021年4月,《关于明确先进制造业增值税期末留抵退税政策的公告》(财政部 税务总局公告2021年第15号)进一步将先进制造业扩展至9类。2022年4月,《关于进一步加大增值税期末留抵退税政策实施力度的公告》(财政部 税务总局公告2022年第14号)将全额退还增量留抵税额政策范围扩大至符合条件的小微企业和6类重点支持行业。
随着留抵退税政策逐步完善,增值税中性的制度优势日趋明显,能够缓解企业税负,为劳动力投资提供支持。2018年增值税留抵退税政策为研究留抵退税对企业劳动力技能结构的影响提供了有利的实验环境。一方面,这项宏观财税政策对微观企业构成了外生现金流冲击,且明确的试点行业能够提供干净的实验组和控制组。另一方面,相比此前的小范围试点,2018年增值税留抵退税政策力度更大、覆盖面更广、边际影响更显著。据此,本文以2018年增值税留抵退税政策作为准自然实验展开实证研究。
(二)税收激励与企业劳动力投资相关研究
税收激励如何影响企业劳动力雇佣是国内外学者关注的重要问题。增值税方面,部分学者考察了我国的增值税转型对就业规模的影响(聂辉华等,2009;刘璟和袁诚,2012;王跃堂和倪婷婷,2015;Cai和Harrison,2021)。以往的增值税改革政策具有较强的固定资产投资导向,由于物质资本对其他生产要素具有替代效应,会导致企业更多地用机器设备替代人工,从而对劳动力需求和就业产生负面影响(Cai和Harrison,2021)。相比固定资产投资导向的税收激励政策,留抵退税政策为企业提供了规模更大、更直接的现金流支持,并且资金使用方向不受限制,因此不会直接改变要素相对价格和企业的要素投入偏好,其对企业生产要素配置的影响取决于企业退税资金的投向。
企业获得的退税资金相当于一笔额外的现金流入,既可用于固定资产的更新改造,也可用于劳动力技能结构的优化。以往文献主要关注增值税留抵退税政策如何影响企业融资约束(岳树民和肖春明,2023;张同斌和刘文龙,2024)、固定资产投资(刘金科等,2020;吴怡俐等,2021)、研发投入(崔惠玉等,2022)、就业规模(崔小勇等,2023)、人力资本升级(李逸飞,2023)等。然而,现有研究尚未关注留抵退税可能引起的自由现金流代理问题、企业税务合规及税务管理水平对政策效果的影响,本文将对此进行考察,以期为增值税留抵退税的微观效应研究提供有益补充。
(三)企业劳动力技能结构影响因素的相关研究
劳动经济学领域的研究表明,企业劳动力技能结构受自身融资约束状况和风险水平的影响。
一方面,融资约束会影响企业劳动力技能结构。企业雇佣劳动力会产生一系列成本,包括搜寻、筛选与培训的成本(Oi,1962)。在劳动力市场中,技能水平越高的劳动力供给越少,相应的搜寻、筛选、培训的成本也越高(Blatter等,2012)。同时,在“技能偏向型技术进步”的推动下,高技能劳动力能够更好地匹配技术进步带来的新型生产方式与组织结构,促进生产率大幅提升(何小钢等,2019),这使得高技能劳动力的市场需求上升,相应地,企业需要为高技能劳动力支付一定的“技能溢价”(Acemoglu,2002)。在劳动力市场供求关系的作用下,高技能劳动力的雇佣成本和调整成本要高于低技能劳动力(Ghaly等,2017),因而企业对高技能劳动力的雇佣更依赖于充分的外部融资(Kim等,2024)。以往研究表明,企业存在融资约束时,由于难以补偿高额的劳动力支出,往往会降低高技能劳动力的雇佣规模,导致人力资本“降级”(Campello等,2020),反之,企业融资状况的改善则能够释放对高技能劳动力的需求,引起人力资本“升级”(Fonseca和Doornik,2022)。
另一方面,财务风险也会影响企业劳动力技能结构。企业高技能劳动力占比越大,其劳动力调整成本越高、调整灵活性越低(Ghaly等,2017)。劳动力固化带来高额且固定的工资成本,一定程度上构成了企业的经营杠杆,会增大经营利润的波动性,致使企业风险上升(Donangelo等,2019)。Baghai等(2021)认为,相比低技能劳动力,高技能劳动力的流失会导致生产率下降和企业价值受损,因而企业对高技能劳动力的依赖会增加经营脆弱性,并且加大企业陷入财务困境的风险。为了将企业风险限制在可控范围内,企业雇佣的高技能劳动力越多,往往越倾向于采用低风险、保守的财务策略(Ghaly等,2017;Baghai等,2021),与之相对应的是,财务风险较高的企业可能会降低工资支付,并且缩减高技能劳动力雇佣规模(Campello等,2020)。
综上所述,融资约束和财务风险是影响企业高技能劳动力雇佣的重要因素,而增值税留抵退税则可能通过改变融资约束程度和财务风险影响企业的劳动力技能结构。
三、理论分析与研究假设
(一)增值税留抵退税与企业劳动力技能结构
根据以往研究,企业的劳动力技能结构受自身融资约束状况和风险水平的制约,而增值税留抵退税政策能够通过缓解融资约束和降低财务风险促进企业对高技能劳动力的相对雇佣。
一方面,增值税留抵退税能够通过增加内源资金、降低融资成本来缓解企业融资约束,进而促进企业对高技能劳动力的雇佣。留抵退税改革之前,大规模留抵税额挤占企业的经营性现金流,并进一步提高了融资成本,从而制约企业的劳动力投资。增值税留抵退税通过退还待抵扣进项税额激活了企业沉淀资金,使企业的内源资金更加充裕(谢雁翔等,2022a),为企业雇佣高技能劳动力提供了现金流支持。同时,也改善了企业内部现金流状况,能够降低企业的综合资本成本(吴怡俐等,2021)。融资成本的下降将激励企业雇佣更多高技能劳动力,提高人力资本水平(Fonseca和Doornik,2022)。
另一方面,增值税留抵退税能够降低企业财务风险,改善企业对未来风险的预期,进而促进企业对高技能劳动力的雇佣。从企业投资的角度,由于高技能劳动力具有较强的不可替代性,雇佣高技能劳动力可视为一项风险较高的投资。企业高技能劳动力占比越大,其面临的人才流失风险和劳动力调整成本越高,将加大企业陷入财务困境的风险(Baghai等,2021)。“留抵不退”不仅会加大企业在留抵当期的融资成本和财务风险,还会降低企业对未来现金流的预期,致使企业压缩风险投资(崔惠玉等,2022)。由于企业风险承担能力有限,“留抵不退”可能会使得企业减少高技能劳动力雇佣。增值税留抵退税改革后,企业获得的退税资金能够补充当期投资所需现金流,降低企业财务风险(吴怡俐等,2021),使企业有更大的风险投资空间,进而提高雇佣高技能劳动力的能力和意愿。并且,增值税留抵退税政策将有效改善增值税税收中性,促进税收营商环境持续优化,创造有利于投资的社会环境,从而调整企业对税收负担与财务风险的预期(谢雁翔等,2022a)。通过降低企业财务风险以及改善企业对未来风险的预期,增值税留抵退税将激励企业雇佣更多高技能劳动力。
基于以上分析,本文提出假设1:
假设1:增值税留抵退税政策会增加企业对高技能劳动力的相对雇佣,促进企业人力资本升级。
(二)自由现金流代理问题的影响
代理理论指出,由于企业内外部存在信息不对称,管理者可能会以私人收益最大化为目标进行经营决策,导致投资者利益受损(Jensen和Meckling,1976)。若内部人拥有较多可随意支配的资金,就可能将现金流转作个人用途或投资于非效率项目,从而加重代理问题(Jensen,1986)。增值税留抵退税政策在不要求企业有收入或盈利的前提下,将尚未抵扣的进项税额退还给企业,直接增加了企业的内部现金流。在自由现金流代理问题较严重的企业中,由于存在信息不对称,企业管理者掌握退税资金使用的决策权,而外部投资者难以跟踪和监督企业资金的去向,因而退税资金容易成为管理者侵占的目标(Jia和Gao,2021)。由于企业资源有限,管理者对现金流的滥用将挤占企业可用于人力资本投资的资金。
自由现金流代理问题还将增加企业内部风险。管理者滥用现金资源以获取私有收益时,其经营决策将更加激进和短视。并且,由于管理者侵占留抵退税资金会损害公司价值,这种侵占行为一旦被发现就可能导致管理者被解聘,使其失去继续攫取私有收益的机会。出于维护职业生涯和个人利益的考虑,管理者会通过隐瞒负面消息掩饰其自利行为,加剧信息不对称,致使企业内部风险上升(Xu等,2014)。在内部风险较高的情况下,企业对高技能劳动力的雇佣将受到一定制约。
以上分析表明,增值税留抵退税对企业高技能劳动力相对雇佣的促进效应可能因自由现金流代理问题而削弱。本文据此提出假设2:
假设2:企业自由现金流代理问题越严重,增值税留抵退税政策对企业高技能劳动力相对雇佣的促进作用越小。
(三)企业税务合规的影响
税务合规是企业合规经营的重要组成部分(李旭红,2025),也是影响留抵退税政策效果的关键因素。税务合规性较低的企业可能通过违规方式获取退税,如利用虚假业务增加进项税额,或通过关联交易向具有退税资格的企业转嫁留抵税额等,这不仅会造成税收收入流失,而且会降低退税资金的分配效率,加剧市场竞争的不公平性。并且,企业通过违规方式获取的退税资金会导致更严重的信息不对称和更高的代理成本,加剧内部人利益侵占(Bauer等,2020),使得退税资金的使用偏离劳动力投资等与企业价值创造相关的活动。不仅如此,税务合规性较低的企业为应对将来被税务部门稽查和补缴税款的风险,倾向于持有更多预防性现金(Hanlon等,2017),并相应减少劳动力投资以节约现金流(Traini等,2024)。因此,企业税务合规性越低,留抵退税政策对企业高技能劳动力雇佣的激励效果越弱。基于上述分析,本文提出假设3:
假设3:企业税务合规性越低,增值税留抵退税政策对企业高技能劳动力相对雇佣的促进作用越小。
(四)企业税务管理水平的影响
实践中,企业税务管理水平是影响留抵退税政策效果的重要因素。企业税务管理水平主要表现为政策敏感度和办税成本(Cui等,2022)。一方面,税务管理水平不足的企业对税收激励的政策敏感度较低,可能因反应滞后错过退税申请期限,无法切实享受留抵退税的政策红利。另一方面,纳税人申请退税的意愿取决于申请成本与收益的对比。税务管理水平较低的企业具有更高的办税成本,包括申请规则的学习成本和制度性交易成本(Currie,2004)。申请留抵退税的企业需满足多种条件,且退税的计算具有一定的复杂性。企业可能对复杂的退税规则存在排斥心理(Bhargava和Manoli,2015),或者为规避高昂的制度性交易成本而放弃申请退税。如果符合退税条件的企业因为税务管理水平较低未能申请和获得退税,就会降低留抵退税的申领率,从而削弱该政策对企业高技能劳动力雇佣的促进效应。基于此,本文提出假设4:
假设4:企业的税务管理水平越低,增值税留抵退税政策对企业高技能劳动力相对雇佣的促进作用越小。
四、研究设计与实证分析
(一)研究设计
1.数据来源和处理
本文选取2018年增值税留抵退税政策实施前后各4年即2014~2021年作为样本区间,以便在尽可能减少其他因素干扰的同时确保研究样本充足。需要注意的是,尽管2019年4月开始在全行业试行增值税期末留抵退税,但条件严格,且退税比例仅为60%,从而限制了政策适用范围,影响相对有限。2019年8月对部分先进制造业放宽限制条件并实施全额退税,其所规定的4类先进制造业包含在2018年增值税留抵退税政策的18个试点行业之中,可视为对2018年政策的延续和深化,未改变试点行业与非试点行业的划分。因此本文以财税〔2018〕70号文作为政策冲击,分析增值税留抵退税政策对企业劳动力技能结构的影响。为进一步增强数据的代表性,对样本进行如下筛选处理:(1)剔除金融行业的样本;(2)剔除2018年之后上市的企业样本;(3)剔除员工人数小于100的样本;(4)剔除总资产小于0、资产负债率大于1以及其他财务指标异常的样本。经过上述处理,本文最终获得2 078个有效的企业样本,15 188个企业—年度观测值。本文使用的上市公司数据来源于国泰安(CSMAR)数据库。为消除极端值对结论的影响,对所有连续变量进行了上下1%的缩尾处理。
2.变量说明
(1)被解释变量
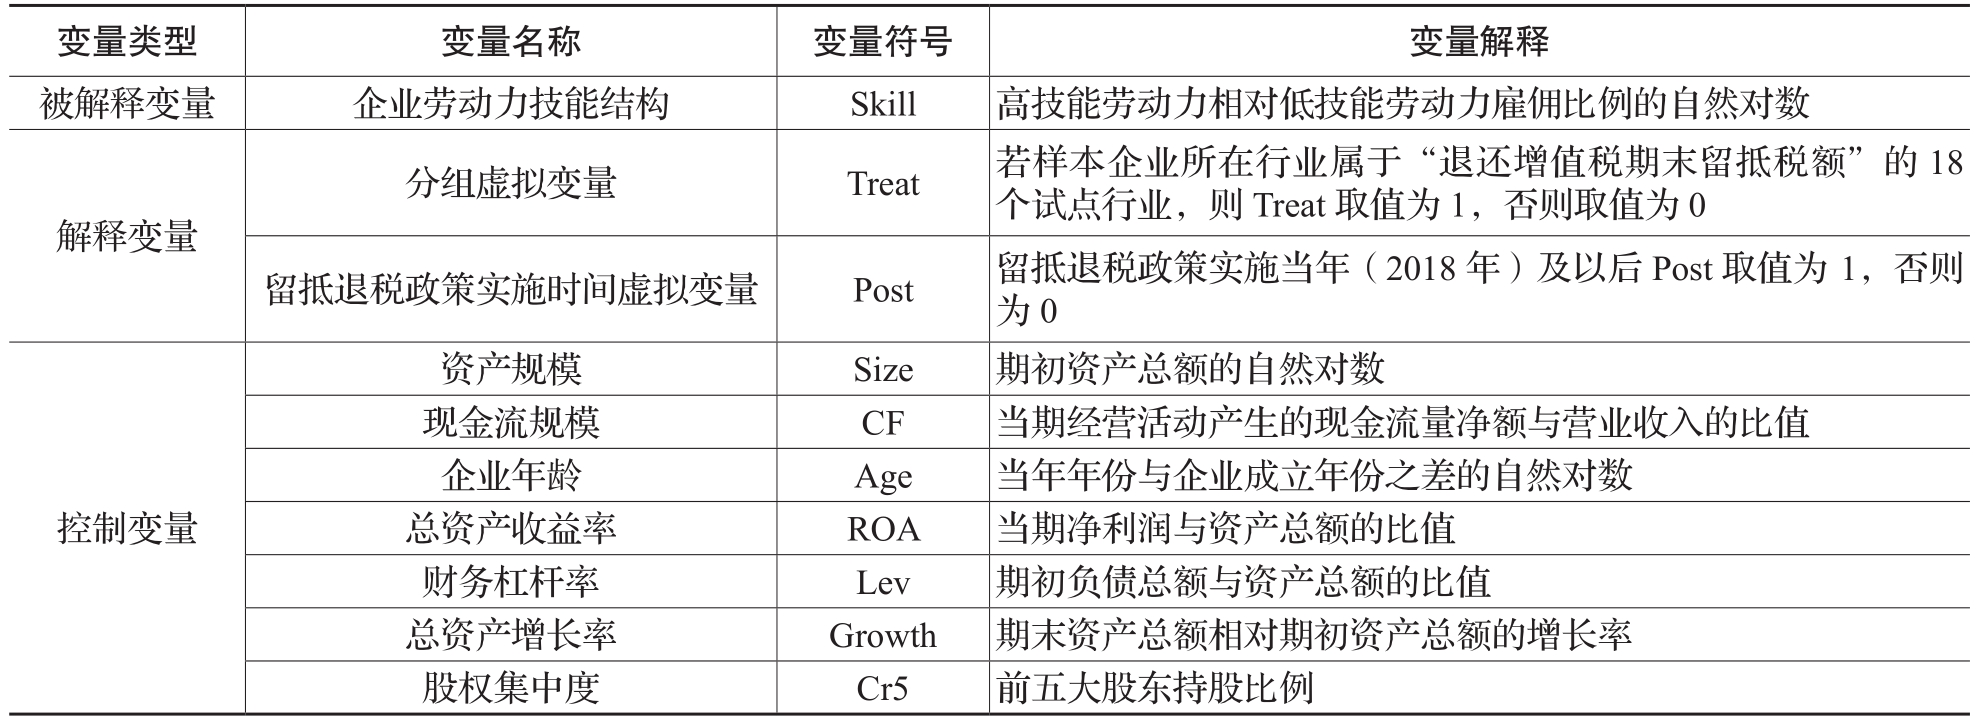
企业劳动力技能结构Skill。本文借鉴刘啟仁和赵灿(2020)的做法,将技术人员视为高技能劳动力(Hskill),其他人员视为低技能劳动力(Lskill),并使用高技能劳动力相对低技能劳动力雇佣比例的自然对数表示企业的劳动力技能结构(Skill)。高技能劳动力相对低技能劳动力的雇佣比例增加表明企业实现了劳动力技能结构的优化。
(2)解释变量
Treat为分组虚拟变量,表示企业是否受到增值税留抵退税政策的影响。参照财税〔2018〕70号文的政策方案,若样本企业所在行业属于“退还增值税期末留抵税额”的18个试点行业,则Treat取值为1,否则取值为0。
Post为2018年增值税留抵退税政策实施时间的虚拟变量。2018年及以后Post取值为1,否则为0。
(3)控制变量
参考刘啟仁和赵灿(2020)、Yang和Zhang(2021),企业层面的控制变量包括:资产规模(Size),等于期初资产总额的自然对数;现金流规模(CF),等于当期经营活动产生的现金流量净额与营业收入的比值;企业年龄(Age),等于当年年份与企业成立年份之差的自然对数;总资产收益率(ROA),等于当期净利润与资产总额的比值;财务杠杆率(Lev),等于期初负债总额与资产总额的比值;总资产增长率(Growth),等于期末资产总额相对期初资产总额的增长率;股权集中度(Cr5),等于前五大股东持股比例。
具体变量定义见表1。
表1 变量定义
3.计量模型设定
为识别增值税留抵退税政策对企业劳动力技能结构的影响,本文将2018年增值税留抵退税政策作为一项准自然实验,并且构建如下双重差分模型:

其中,下标i代表企业,t代表年份。企业劳动力技能结构Skill为被解释变量。Treat×Post为双重差分项,其估计系数β反映了增值税留抵退税政策对试点企业劳动力技能结构的影响。若β显著大于0,表明增值税留抵退税政策促进了企业高技能劳动力相对雇佣。X表示企业层面的控制变量。δi和δt分别表示企业固定效应和年度固定效应;α为常数项,ε为随机误差项。本文采用企业层面聚类的标准误,以处理误差项的自相关和异方差问题。
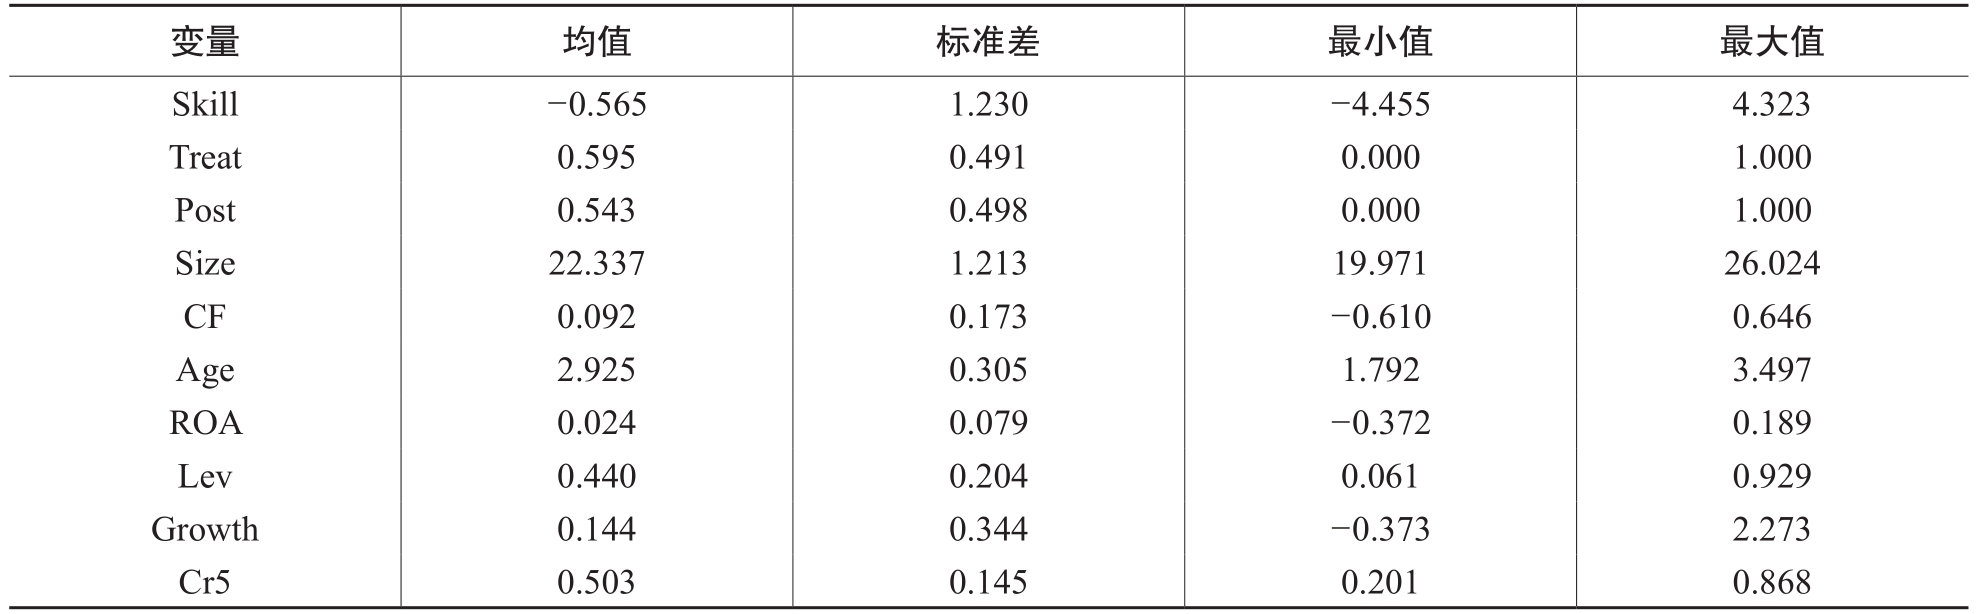
表2 主要变量描述性统计
(二)实证分析
1.描述性统计及均值差异检验
表2报告了主要变量的描述性统计结果,从中可见,Skill的均值为-0.565,说明企业高技能劳动力雇佣规模平均小于低技能劳动力雇佣规模,这与我国人力资本以低技能劳动力为主的情况相符。Skill的标准差为1.230,且最小值与最大值存在较大差距,反映出不同企业的劳动力技能结构存在显著差异。Treat的均值为0.595,说明样本中约59.5%的企业为2018年增值税留抵退税试点行业企业,这一比例与已有文献较为接近(吴怡俐等,2021)。
表3报告了实验组与控制组的劳动力技能结构在政策实施前后的均值差异检验。结果显示,实验组的高技能劳动力相对雇佣比在政策实施后显著提高,而控制组中该变量前后差异不显著。这初步说明,2018年增值税留抵退税政策促进了企业对高技能劳动力的相对雇佣。下文将对这一结论进行更为严谨的实证检验。
表3 留抵退税政策实施前后劳动力技能结构的均值差异
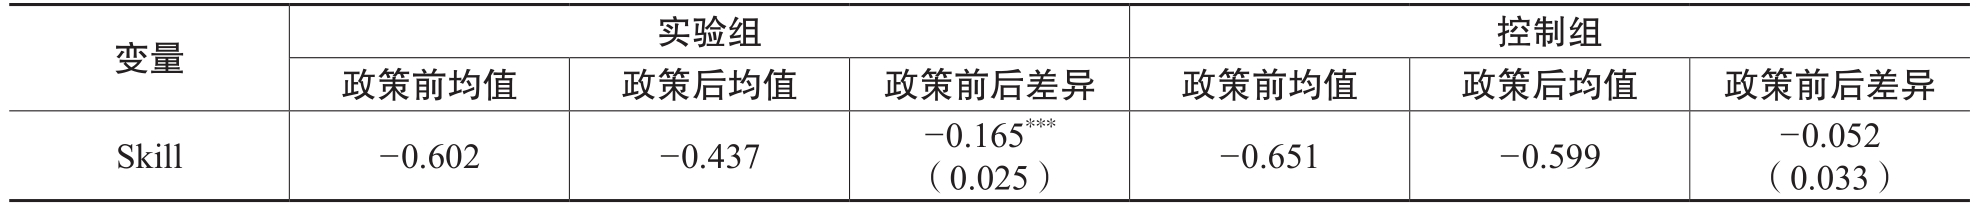
注:*、**、***分别表示在10%、5%、1%的水平上显著,括号内为标准误。
2.增值税留抵退税政策有效性检验
在基准回归之前,首先验证2018年增值税留抵退税政策的有效性。本文采用企业现金流量表披露的税费返还数据,检验该政策是否引起试点企业退税金额增加。对于试点企业而言,2018年相对2017年的税费返还增长率在一定程度上反映了增值税留抵退税政策使企业额外获得的退税。采用均值检验法考察实验组与控制组企业的2018年税费返还增长率是否存在显著差异,结果如表4的A栏所示。从中可见,实验组企业2018年税费返还增长率的均值为49.1%,显著高于控制组企业(均值差异在1%水平上显著为正),说明政策实施后实验组企业的退税金额增幅更大。将2018年的税费返还增长率作为被解释变量,采用2018年的截面数据进行回归,控制变量与式(1)相同,结果如表4的B栏所示。从中可见,Treat的回归系数显著为正,说明实验组企业的2018年税费返还增长率显著高于控制组企业。表4结果表明,增值税留抵退税政策确实引起了试点企业退税金额增加。
表4 增值税留抵退税政策有效性检验
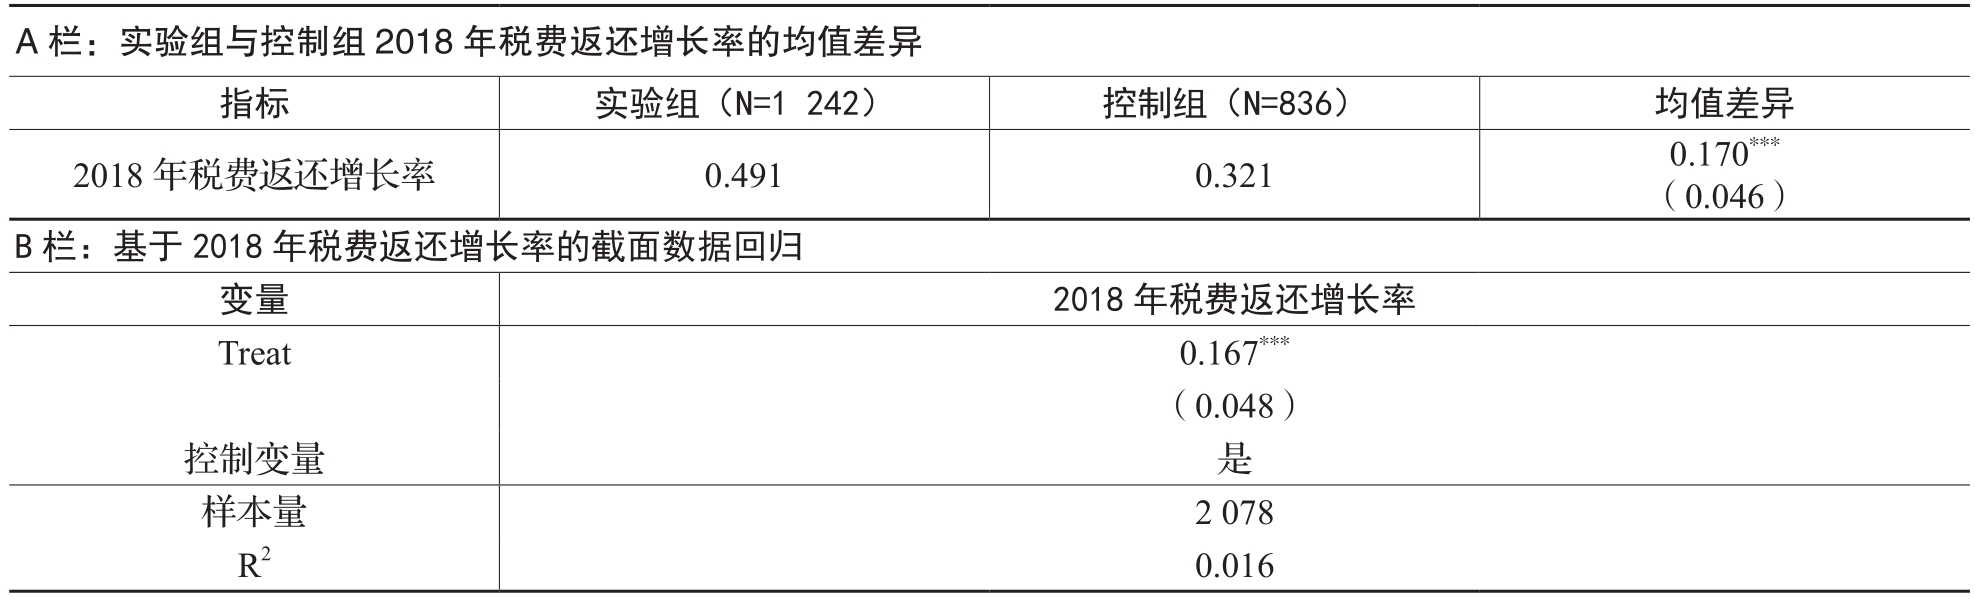
注:*、**、***分别表示在10%、5%、1%的水平上显著,括号内为标准误。
3.基准回归
表5报告了2018年增值税留抵退税政策对试点企业劳动力技能结构影响的基准回归结果。其中,列(1)和列(2)的被解释变量是劳动力技能结构(Skill),列(1)控制了企业和年度固定效应,列(2)进一步加入了企业特征控制变量。回归结果显示,双重差分项Treat × Post的估计系数均显著为正,说明增值税留抵退税政策显著促进了试点企业对高技能劳动力的相对雇佣,支持了假设1。为进一步确认企业劳动力技能结构的改变是增值税留抵退税所致,本文将2018年税费返还增长率(TaxRefund)与Treat×Post进行交乘并加入式(1),考察政策实施后退税更多的企业是否劳动力结构变化更加显著,结果如表5列(3)所示。Treat×Post×TaxRefund的回归系数显著为正,这说明2018年税费返还增长率更大的企业其高技能劳动力相对雇佣比在政策实施后增加更多,即通过增值税留抵退税政策获得更多退税的企业,其劳动力技能结构变化更加显著,从而为基准回归结果提供了进一步佐证。
表5 增值税留抵退税政策与企业劳动力技能结构变化
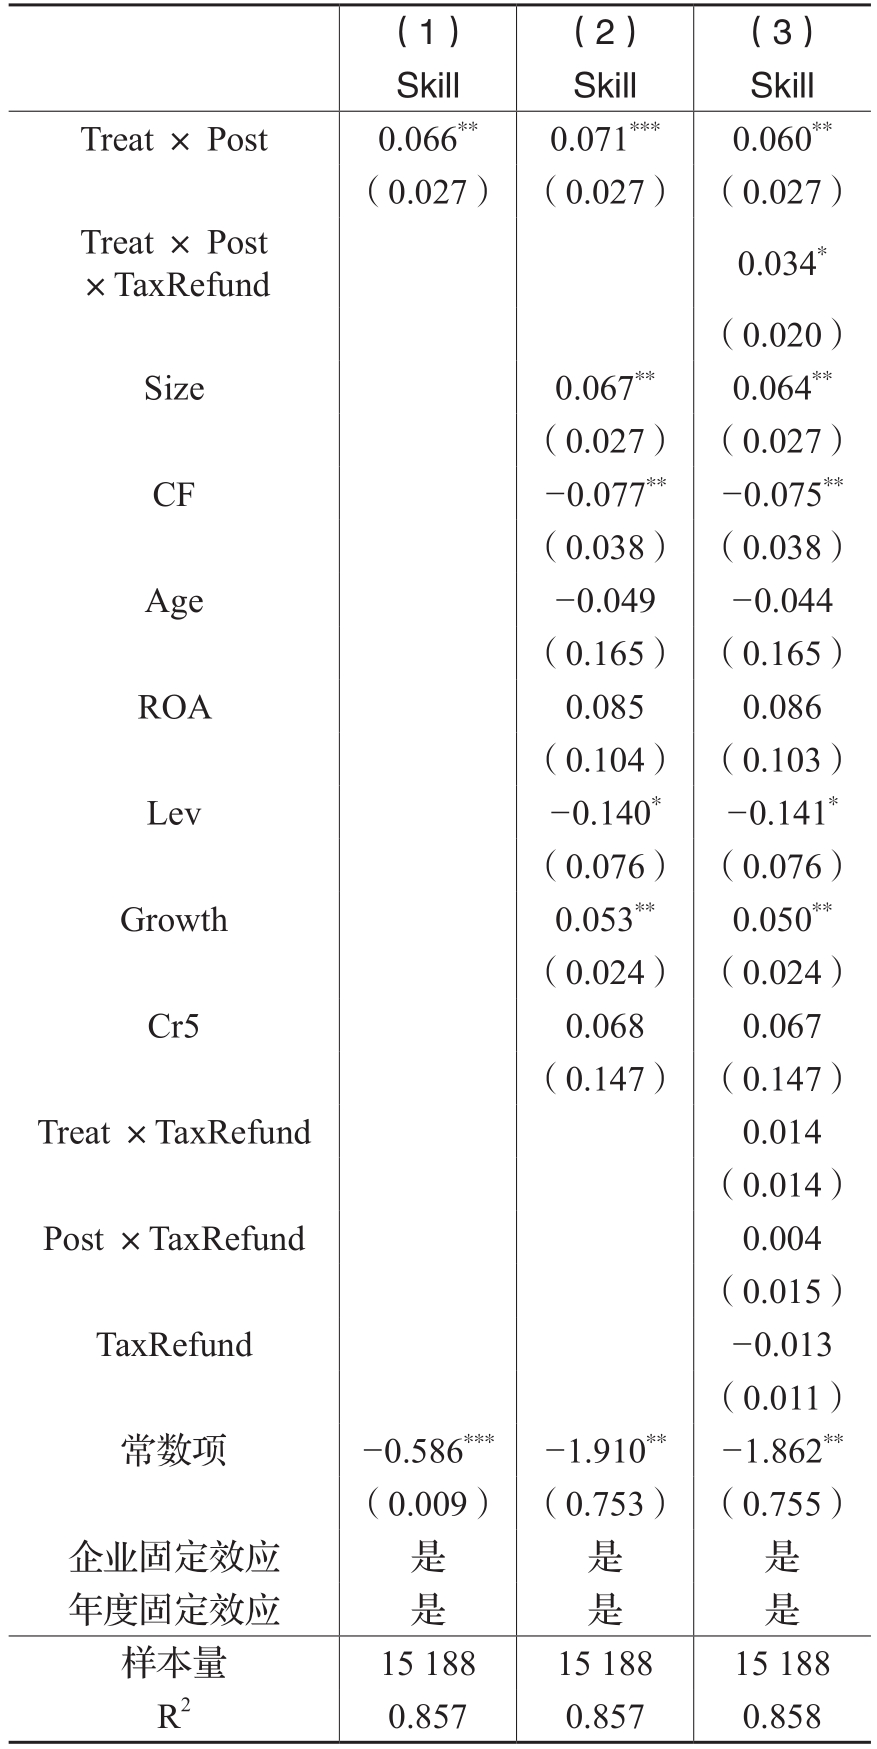
注:*、**、***分别表示在10%、5%、1%的水平上显著,括号内为公司层面聚类的稳健标准误。以下各表同。
4.平行趋势检验
使用双重差分法评估政策效应的一个必要前提是实验组和控制组满足平行趋势假设。为保证本文双重差分模型的有效性,需确保试点企业与非试点企业的结果变量在政策实施之前具有相同的变化趋势,为此本文将基准回归模型拓展为如下形式:
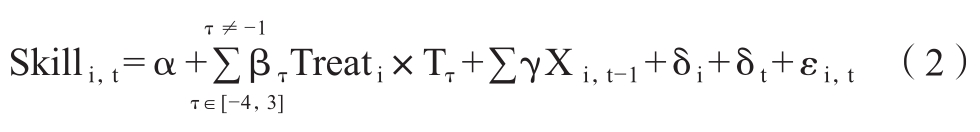
其中,τ= -4,-3,-2,0,1,2,3。τ等于0表示增值税留抵退税政策实施当年(2018年),τ为负数表示政策实施前的年份,τ为正数表示政策实施后的年份。将政策实施前一年设为基准年,故τ的取值不包含-1。Tτ为各年度虚拟变量,2018+τ年的取值为1,其他年份取值为0(例如,T-4在2014年取值为1,其他年份取值为0)。交乘项系数βτ反映了实验组与控制组各年度的劳动力技能结构与政策实施前一年(2017年)的劳动力技能结构是否存在差异。图1绘制了βτ的估计结果和95%的置信区间。由图1可见,政策实施前,交乘项系数95%的置信区间均包含0,说明系数均不显著异于0,这表明实验组和控制组的劳动力技能结构在政策实施前具有相同的变化趋势,满足平行趋势假设。政策实施当年及实施后的大多数年份中,交乘项系数显著大于0,说明增值税留抵退税政策促进了试点企业对高技能劳动力的相对雇佣。
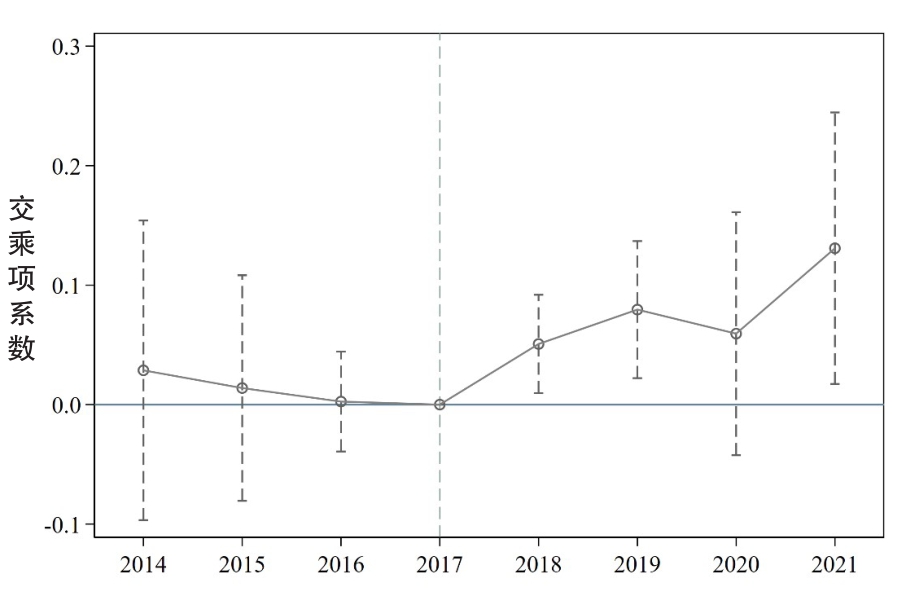
图1 平行趋势检验
5.稳健性检验
(1)替换劳动力技能结构的衡量指标
在以往研究中,受教育程度是衡量劳动力技能水平的另一个常用指标(刘啟仁和赵灿,2020;Kim等,2024)。为提高结论的稳健性,本文进一步根据受教育程度划分劳动力,将本科及以上学历的人员视为高学历劳动力,其他人员视为低学历劳动力,并采用高学历劳动力与低学历劳动力雇佣比例的自然对数作为劳动力技能结构的替代指标。回归结果如表6列(1)所示,其中双重差分项的估计系数显著为正,说明增值税留抵退税提高了企业对高学历劳动力的相对雇佣,进一步支持了本文结论。
(2)剔除政策实施当年的样本
财税〔2018〕70号文于2018年6月发布,并规定各省财政和税务部门于2018年9月30日前完成退还期末留抵税额工作。因此,试点企业2018年的劳动力雇佣决策可能受到政策颁布之前某些混杂因素的影响。为最大限度地排除无关因素干扰,将2018年的数据从样本中剔除,并重新使用式(1)进行回归。回归结果如表6列(2)所示,其中双重差分项Treat×Post的估计系数仍然显著为正,进一步支持了本文结论。
(3)政府补贴的影响
财税〔2018〕70号文对部分行业增值税期末留抵税额予以退还,一定程度上表明了政府对这些行业的支持意愿。政府在这些行业试行增值税留抵退税政策的同时,也可能加大对这些行业的补贴,这使得本文结论存在一个替代性解释,即企业高技能劳动力雇佣增加是由于政府补贴增加而非增值税留抵退税引起。为排除上述可能性,我们将企业获得的政府补贴(对数值)作为控制变量加入式(1)。表6列(3)报告了控制政府补贴的回归结果,其中双重差分项Treat×Post的估计系数显著为正,与基准回归结果一致。
(4)其他减税政策的影响
在样本区间内,我国还实施了其他减税政策,例如下调增值税税率,以及加大研发费用加计扣除、固定资产一次性扣除、职工教育经费扣除等企业所得税税收优惠政策,以引导企业加大投资和研发创新力度(1)。为排除同时期减税政策影响,本文参考刘骏和刘峰(2014)的方法计算企业的增值税税负和所得税税负(2),并将其作为控制变量加入式(1)。表6列(4)报告了控制增值税税负和企业所得税税负的回归结果,其中双重差分项Treat×Post的估计系数显著为正,与基准回归结果一致。
(5)实验组和控制组样本特征差异的影响
表6 稳健性检验
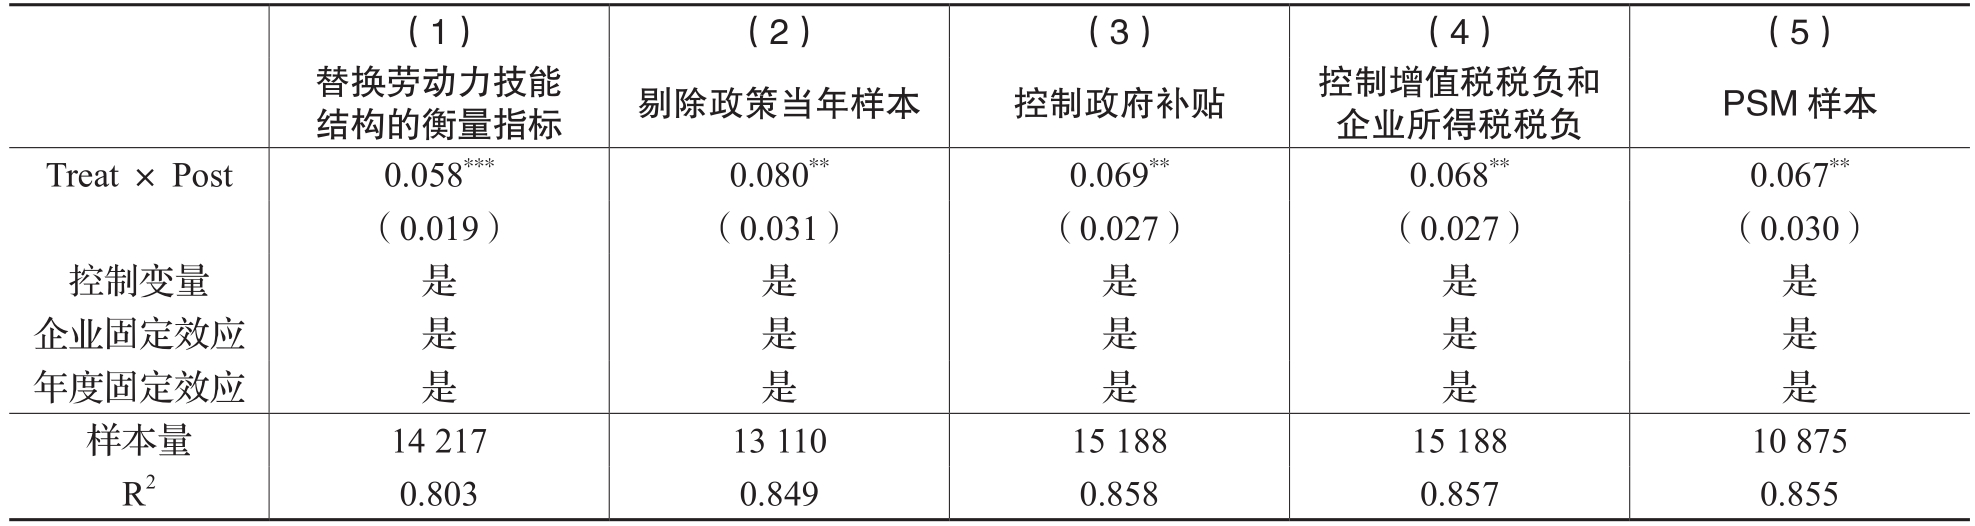
2018年实行留抵退税政策的行业主要是装备制造等先进制造业和研发等现代服务业。与其他行业相比,这些行业企业在规模、盈利能力和发展趋势等方面可能存在明显差异,进而导致样本选择非随机的问题。为了使实验组和控制组企业在各项特征上具备可比性,本文采用倾向得分匹配法(PSM)消除样本选择偏差。首先,采用Logit模型,基于政策实施前一年(2017年)的数据估计每个样本企业的倾向得分。Logit模型的解释变量使用式(1)中的控制变量。其次,采用最邻近匹配法将实验组和控制组企业进行1:1无放回配对。匹配后的样本包括1 472家企业,其中实验组和控制组企业各736家,共计10 875个观测值。未报告的平衡性检验结果显示,相比于匹配前的样本,匹配后实验组和控制组的各项特征差异均显著减小,具有较强的可比性。基于匹配后的样本进行双重差分回归,结果如表6列(5)所示,双重差分项Treat×Post的估计系数显著为正,与基准回归结果较为接近,说明实验组和控制组企业的特征差异没有影响本文研究结论。
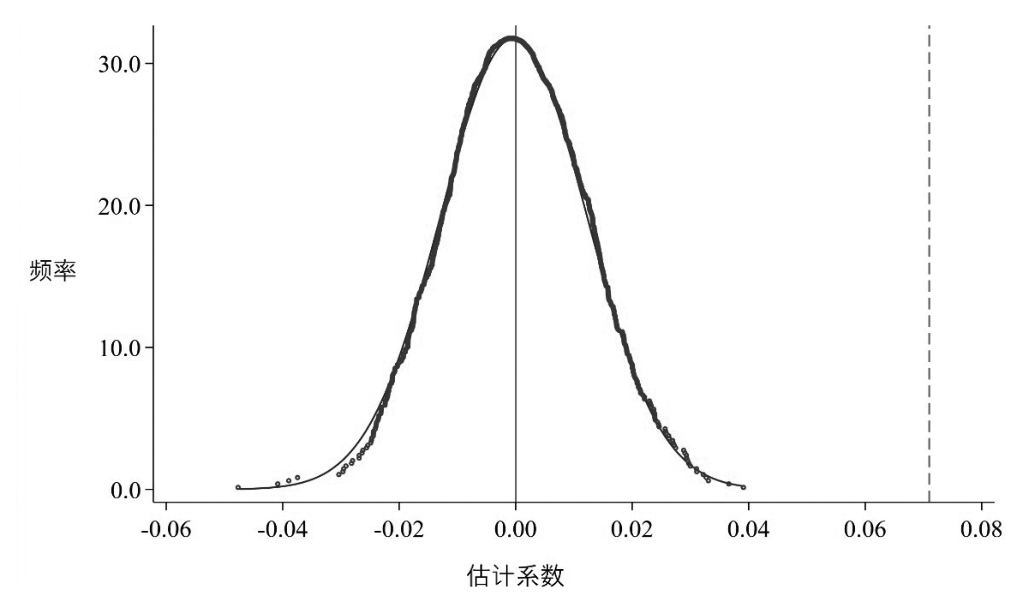
图2 随机处理后Treat×Post的系数分布
(6)安慰剂检验
为进一步剔除偶然因素的影响,本文借鉴曹春方和张超(2020)等的研究,采用随机抽取实验组的方法进行安慰剂检验。在本文实际使用的2 078家企业样本中,实验组共有1 242家企业。据此,由计算机在总样本中随机抽取1 242家企业作为实验组,Treat取值为1,其余企业作为控制组,Treat取值为0,并代入式(1)进行回归。将上述随机过程重复1 000次,并将Treat×Post回归系数的分布情况绘制在图2中。由图2可见,对实验组进行随机处理后,Treat×Post的回归系数以0为中心呈正态分布,且大部分随机抽样的回归系数均小于真实数据的回归系数0.071,这说明本文的回归结果不是由某些偶然因素引起,通过了安慰剂检验。
6.自由现金流代理问题的影响
增值税留抵退税政策通过释放自由现金流缓解了企业资金短缺的问题,能够促进企业雇佣更多高技能劳动力。但在代理问题较为严重的情况下,留抵退税引起的内部现金流增加会加剧企业管理者谋取私利的机会主义行为(Jensen,1986),导致留抵退税资金难以转化为劳动力投资。
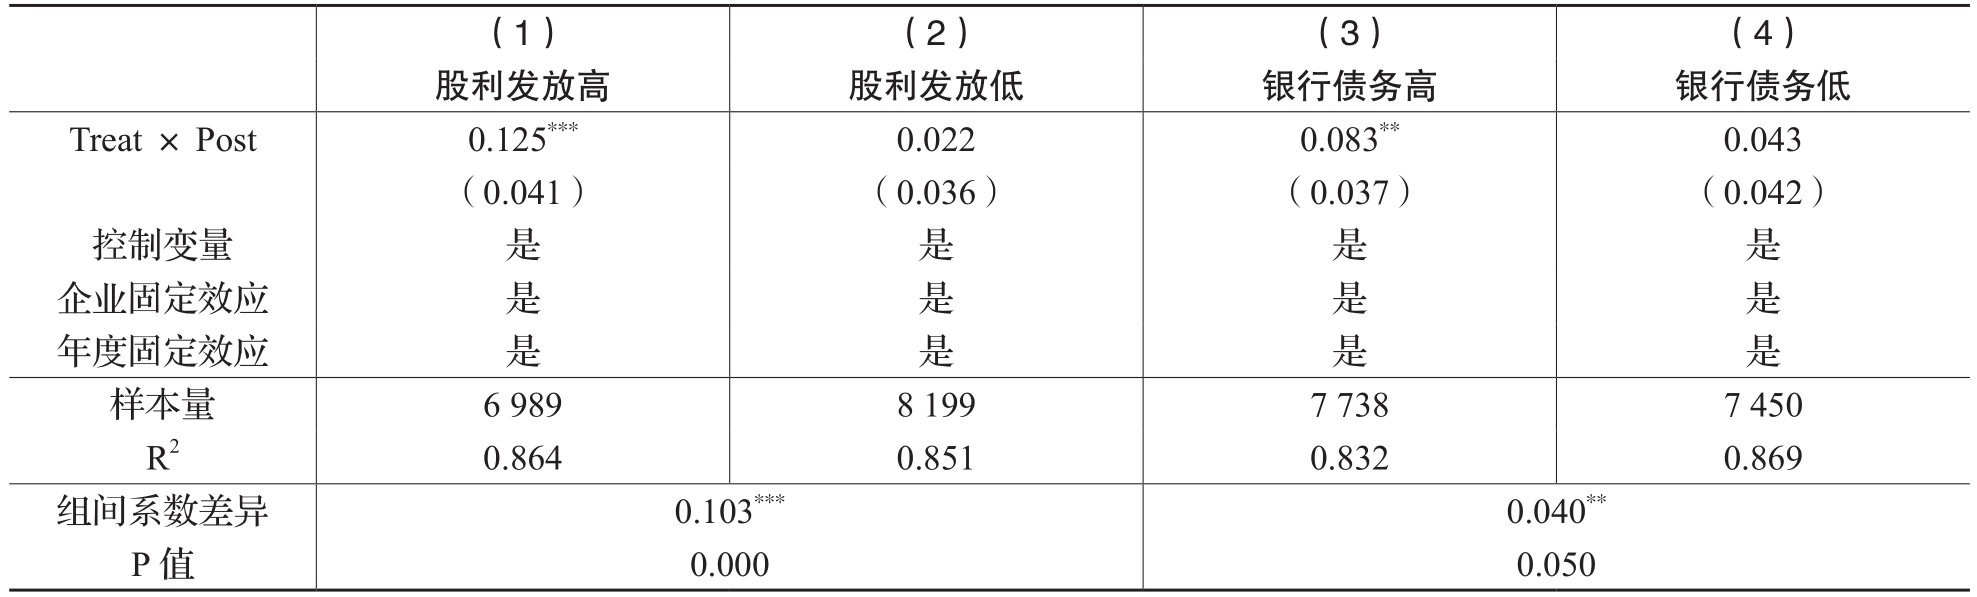
根据自由现金流理论,发放现金股利和举借银行债务能够减少内部人侵占现金流的机会(Jensen,1986;沈红波,2013)。因此,本文采用每股现金股利度量企业的股利发放水平,采用银行借款占总资产的比重度量企业的银行债务水平,并通过这两个指标反映企业对自由现金流代理问题的治理程度。
分别依据政策实施前一年(2017年)企业的股利发放水平和银行债务水平的中位数将样本分为两组进行回归,结果如表7所示。在股利发放水平较低以及银行债务水平较低的企业样本中,增值税留抵退税对企业劳动力技能结构的影响不显著,而在股利发放水平较高以及银行债务水平较高的企业样本中,增值税留抵退税显著提高了企业对高技能劳动力的相对雇佣。上述结论表明自由现金流代理问题会降低增值税留抵退税政策的积极效应,而发放现金股利和举借银行债务可作为治理机制避免留抵退税资金被内部人占有和滥用。该实证结果支持了假设2。
表7 自由现金流代理问题的影响
7.企业税务合规的影响
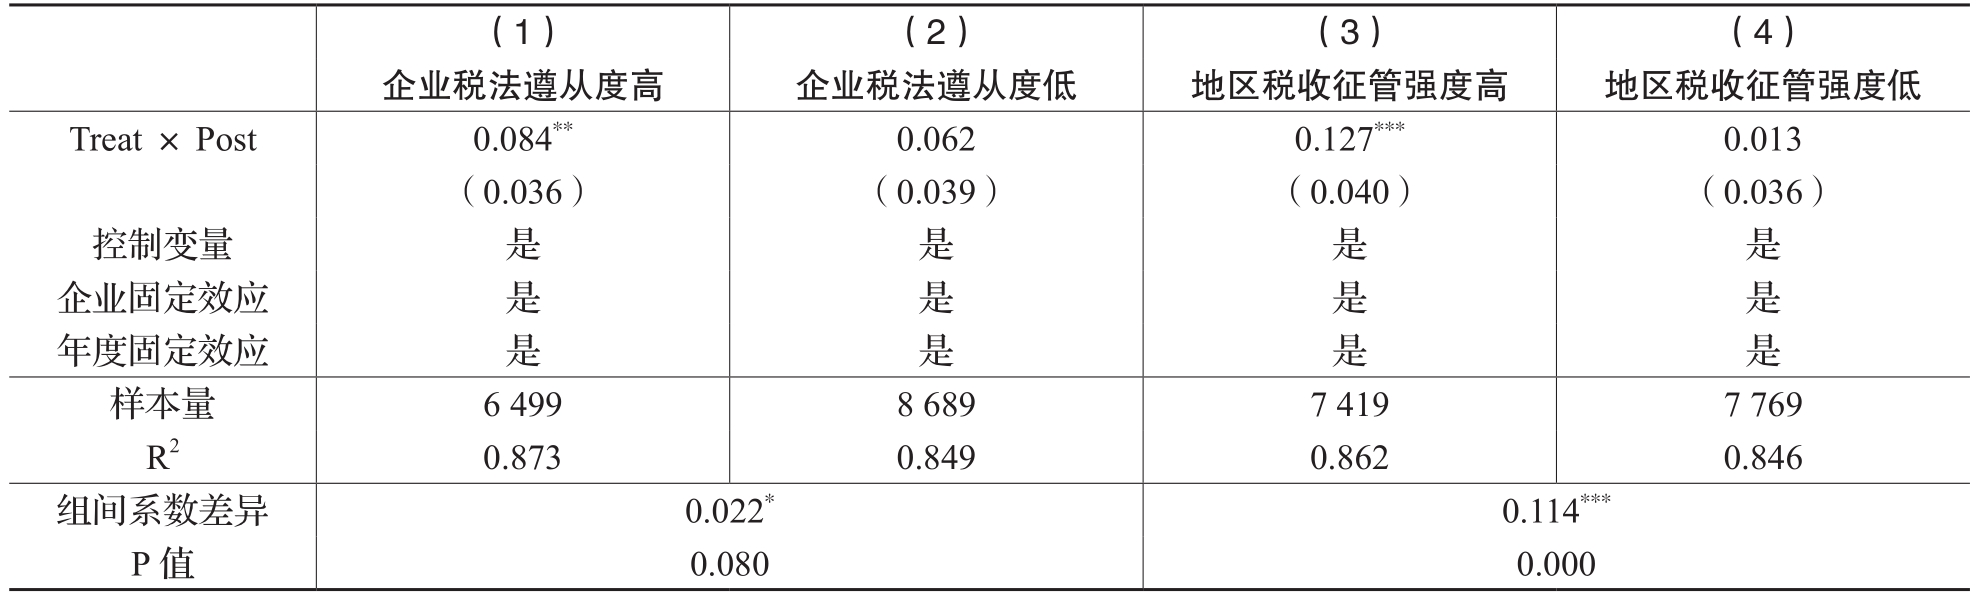
税务合规以税收法治化为基础,企业的税法遵从将转化为推动自身发展的核心竞争力(李旭红,2025)。本文采用税法遵从度来衡量企业的税务合规程度。借鉴叶康涛和刘行(2014)的做法,以名义所得税税率减去实际所得税税率的差额来衡量企业的税法遵从度,该指标越大,说明企业的税法遵从度越低,相应地,其通过违规方式获取留抵退税的可能性越高。此外,税务机关的外部治理能够有力打击企业违规侵占税收利益的行为,强化税务合规。因此,预期在税收征管强度越高的地区,企业的税务合规程度越高。借鉴曾亚敏和张俊生(2009)的方法,采用地区实际税收负担比率与预期税收负担比率之差来衡量当地税务部门的税收征管强度。各地区的预期税收负担比率通过如下模型估计:
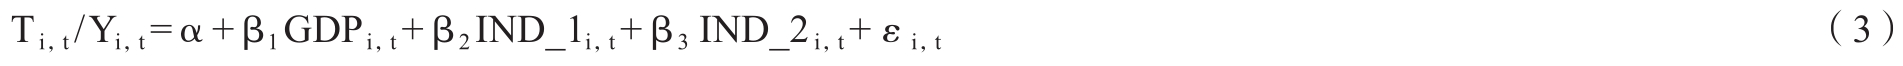
其中,Ti,t和Yi,t分别表示第i个地区在时期t的税收收入和国内生产总值,IND_1和IND_2分别表示第一产业产值和第二产业产值占国内生产总值的比重。用实际税收负担比率减去式(3)估计得到的预期税收负担比率,得到的残差值即为地区税收征管强度的度量指标。
分别依据政策实施前一年(2017年)企业税法遵从度以及所在省份税收征管强度的中位数将样本分为两组进行回归,结果如表8所示。从中可见,增值税留抵退税引起的劳动力技能结构优化在税法遵从度较高以及地区税收征管强度较高的企业样本中更加显著。这说明企业税务合规会提高增值税留抵退税政策效果,强化企业税务合规建设能够避免税收违法活动扭曲政策效果。该实证结果支持了假设3。
表8 企业税务合规的影响
8.企业税务管理水平的影响
表9 企业税务管理水平的影响
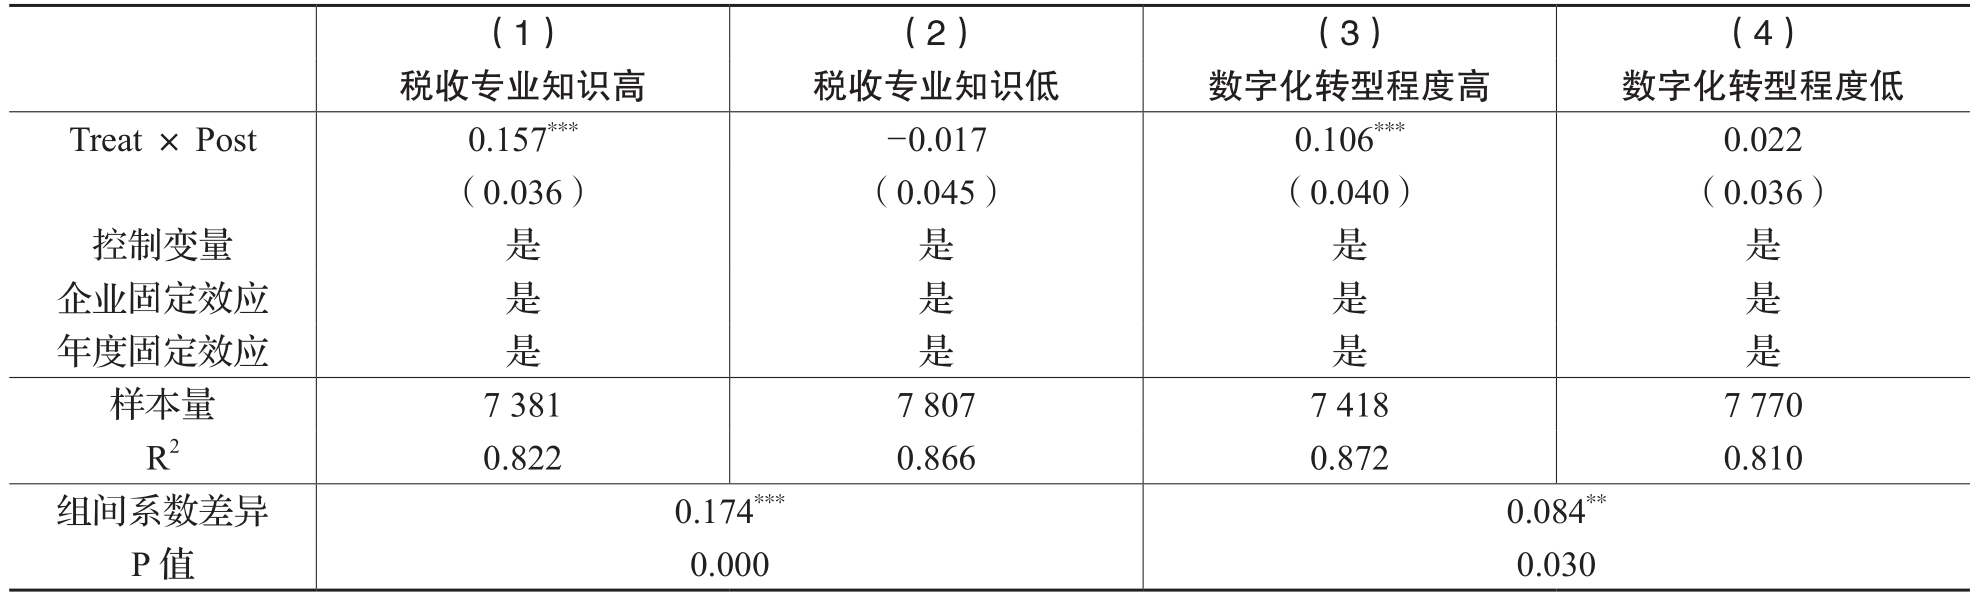
本文借鉴王亮亮等(2023)的做法,采用企业税收专业知识衡量其税务管理水平,该指标定义为具有税收专业知识的高管占所有高管的比重。此外,企业数字化转型能够提高税务管理效率,有助于企业及时掌握税收政策变动,降低与监管部门的信息沟通成本和制度性交易成本。因此,数字化转型程度较高的企业具有更完备的税务管理体系,从而更可能申请和获得留抵退税。对企业数字化转型程度的度量,本文借鉴吴非等(2021)的做法,采用python技术对企业年报中有关数字化转型的特征关键词进行词频统计,频数总和越大代表企业的数字化转型程度越高。
分别依据政策实施前一年(2017年)企业税收专业知识以及数字化转型程度的中位数将样本分为两组进行回归,结果如表9所示。从中可见,在具备较多税收专业知识和数字化转型程度较高的企业样本中,增值税留抵退税对劳动力技能结构的影响更加显著。上述结果表明,税务管理水平较高的企业更可能申请并获得增值税留抵退税从而增加高技能劳动力的相对雇佣,这说明掌握税收专业知识、加快税务数字化转型有助于降低企业的办税成本,确保税收优惠政策切实发挥作用。该实证结果支持了假设4。
五、进一步分析
(一)机制检验
根据前文的理论分析,增值税留抵退税政策促进企业高技能劳动力相对雇佣的机制包括缓解融资约束和降低财务风险。本节将对上述机制进行检验。
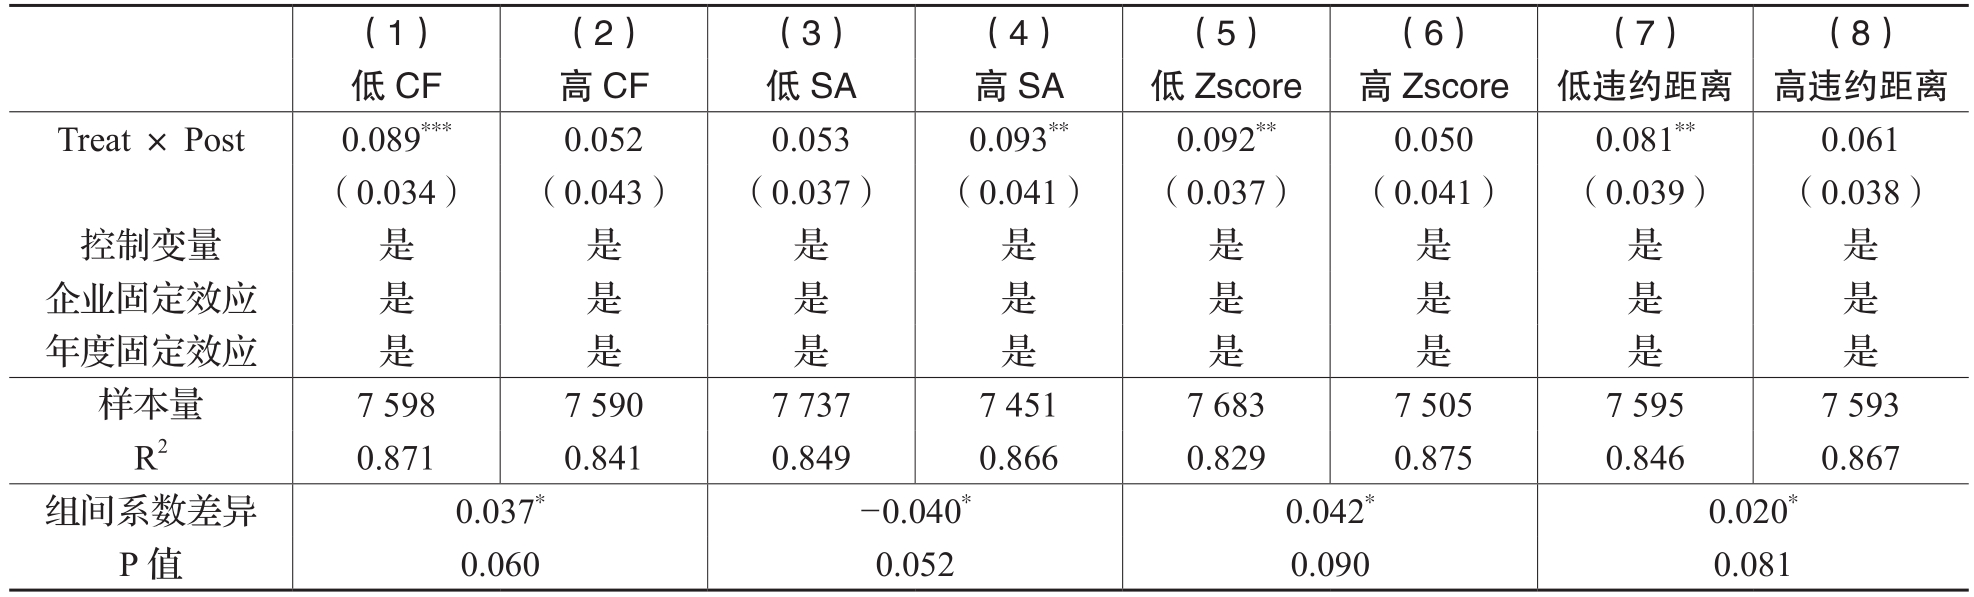
为检验融资约束缓解效应,首先采用企业的现金流状况来反映融资约束程度。如果企业的现金流规模(CF)较低,则表明企业现金流相对短缺,相应地融资约束程度较高。同时,本文还采用Hadlock和Pierce(2010)提出的SA指数来反映企业的融资约束程度,计算方法为:SA=-0.737×size+0.43×size2-0.04×age,其中size为企业总资产(百万元)的自然对数,age为企业成立年限。计算得到的SA指数均为负数,其值越大(越接近0)表明企业的融资约束程度越严重。若增值税留抵退税通过缓解企业融资约束提升了其劳动力技能需求,那么对于政策实施前面临较强融资约束(现金流规模较低或SA指数较高)的企业,留抵退税对其高技能劳动力相对雇佣的影响应当更显著。依据政策实施前一年(2017年)企业的平均现金流规模和SA指数的中位数将样本分为两组,并采用式(1)对子样本分别回归,结果如表10列(1)至列(4)所示。从中可见,双重差分项Treat×Post的估计系数在融资约束较强的样本组中更加显著。上述回归结果验证了增值税留抵退税政策通过缓解融资约束促进企业高技能劳动力相对雇佣的作用机制。
为检验财务风险降低效应,本文使用Altman(1968)提出的Zscore评估企业的财务风险,该指标基于会计信息构造,计算方法为:Zscore=1.2×营运资金/总资产+1.4×留存收益/总资产+3.3×息税前利润/总资产+0.6×股票总市值/负债账面价值+0.999×营业收入/总资产。Zscore越小意味着企业陷入财务困境的潜在风险越高。本文还使用基于市场交易信息的KMV模型评估企业的财务风险。KMV模型是基于现代期权理论构建的信用风险度量模型,其利用Black-Scholes期权定价模型(Black和Scholes,1973)估计公司资产的市场价值及其波动性,再根据预期资产价值与违约点的距离评估公司的信用风险。本文采用CSMAR数据库中基于KMV模型计算的违约距离,企业的违约距离越小表明其违约概率越大,相应的财务风险也越高。若增值税留抵退税通过降低企业财务风险提升了其劳动力技能需求,那么对于政策实施前面临较高财务风险(Zscore较低或违约距离较小)的企业,留抵退税对其高技能劳动力相对雇佣的影响应当更显著。依据政策实施前一年(2017年)企业的平均Zscore和违约距离的中位数将样本分为两组,并采用式(1)对子样本分别回归,结果如表10列(5)至列(8)所示。从中可见,双重差分项Treat×Post的估计系数仅在财务风险较高的样本组中显著为正。上述回归结果验证了增值税留抵退税政策通过降低财务风险促进企业高技能劳动力相对雇佣的作用机制。
表10 机制检验
(二)经济后果检验
本部分检验增值税留抵退税政策带来的劳动力技能结构优化是否有助于提升企业的全要素生产率和企业价值,以期更加全面地评估政策效果。
1.增值税留抵退税、劳动力技能结构和全要素生产率
人力资本对生产率增长具有推动作用。相对低技能劳动力,高技能劳动力更有利于技术创新,对生产率增长的促进作用更大(Vandenbussche等,2006;彭国华,2007)。因此,增值税留抵退税引起的高技能劳动力相对雇佣增加可能会进一步提升企业的全要素生产率。本文借鉴Kim等(2021)的做法,使用两阶段模型检验上述推论。
第一阶段,将基准回归模型转换为如下差分模型:

其中,被解释变量ΔSkill是Skill的年度变化量。第一阶段回归得到的ΔSkill拟合值反映了增值税留抵退税政策对试点企业劳动力技能结构变化的影响。
第二阶段,考察增值税留抵退税政策引起的劳动力技能结构优化对未来一年企业全要素生产率变化的影响,具体模型如下:

其中,被解释变量ΔTFPi,t+1等于第t年到第t+1年企业全要素生产率的变化量。本文分别使用Olley-Pakes方法(OP法)和Levinsohn-Petrin方法(LP法)估计企业的全要素生产率,具体的估计过程参考鲁晓东和连玉君(2012)。式(5)的解释变量PΔSkill是第一阶段回归得到的ΔSkill拟合值。
表11的列(1)和列(2)报告了第二阶段的回归结果,从中可见,PΔSkill的估计系数显著为正,表明增值税留抵退税政策引起的劳动力技能结构优化显著提升了企业的全要素生产率。
2.增值税留抵退税、劳动力技能结构和企业价值
人力资本积累是提升企业绩效和企业价值的关键因素(Riley等,2017)。因此,增值税留抵退税政策可通过促进高技能劳动力相对雇佣提升企业价值。本文使用Kim等(2021)的两阶段模型检验上述推论。
第一阶段的回归模型与式(4)相同。第二阶段,考察增值税留抵退税政策引起的劳动力技能结构优化对企业价值变化的影响。具体模型如下:

其中,被解释变量ΔTobinQ i,t+1等于第t年到第t+1年企业价值的变化量,企业价值采用托宾Q值衡量,等于股权市值与净债务市值之和与总资产账面价值之比。
表11 经济后果检验
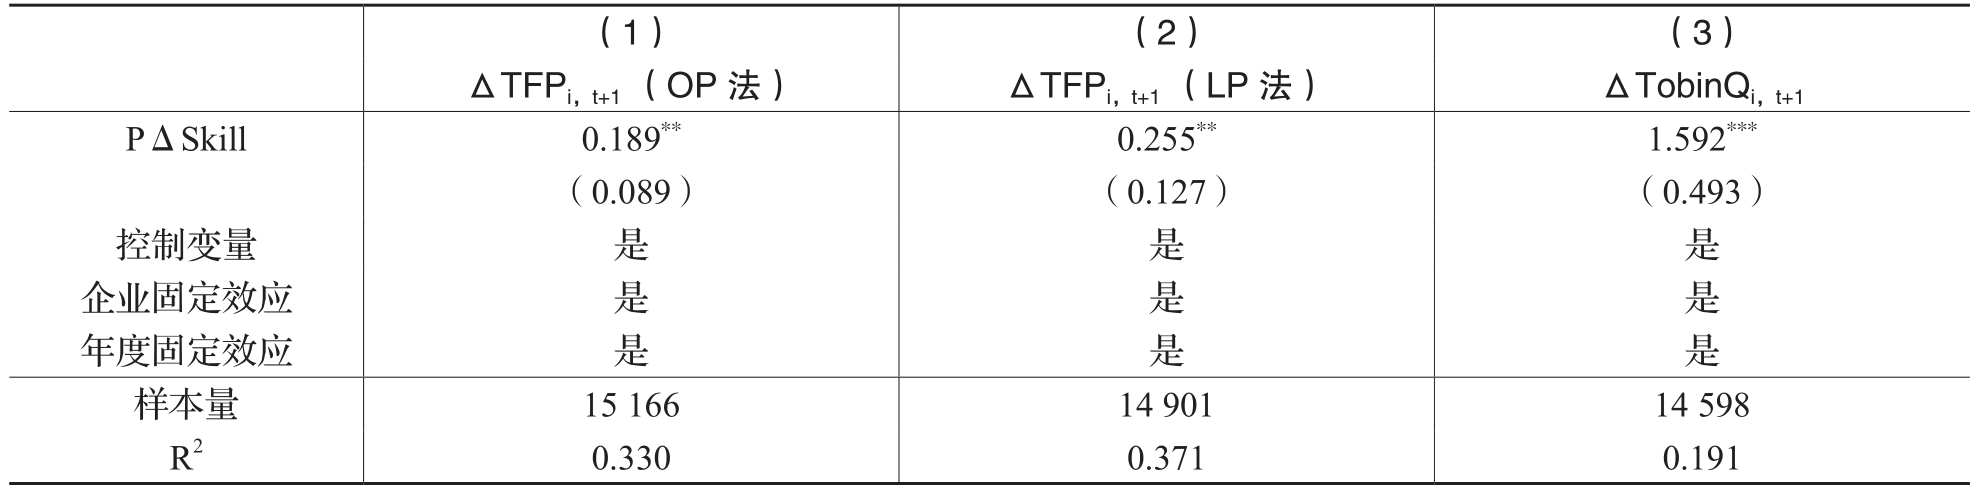
表11的列(3)报告了第二阶段的回归结果,从中可见,PΔSkill的估计系数显著为正,表明增值税留抵退税政策引起的劳动力技能结构优化显著提升了企业价值。
六、结论和启示
本文基于2018年增值税留抵退税政策的外生冲击,运用双重差分模型考察该政策对企业劳动力技能结构的影响。研究发现:增值税留抵退税政策显著促进了企业对高技能劳动力的相对雇佣。自由现金流代理问题、企业税务合规和税务管理水平是影响该政策效果的重要调节因素。机制分析表明,增值税留抵退税政策通过缓解融资约束以及降低财务风险来促进企业高技能劳动力的相对雇佣。经济后果层面,增值税留抵退税引起的劳动力技能结构优化进一步提升了企业的全要素生产率和企业价值。
本文的研究结论具有以下启示:
第一,持续完善增值税留抵退税政策,推动高质量充分就业。本文研究表明,增值税留抵退税作为减税降费的重要抓手,能够为企业优化劳动力技能结构提供政策支持,促进高质量就业。建议在后续的政策实践中,进一步拓展政策覆盖面、推进增量存量留抵并退。企业可通过税务与人力资源的跨部门协作,评估留抵退税带来的现金流改善空间,同步制定人才招聘计划,将政策释放的资金优先配置于高技能岗位,避免资金沉淀于低效领域。融资约束较紧、人才缺口较大的民营企业和小微企业,应转变将留抵退税视为现金流补充的短期视角,将其作为推动劳动力结构战略性调整的杠杆,从而畅通资金链和人才链,实现高质量发展。
第二,加强企业内外部治理,完善退税资金监督机制。本文研究发现,自由现金流代理问题将削弱增值税留抵退税的政策效应。为此,企业应完善管理层监督机制,提高内部治理效率,可将退税资金纳入专项管理账户,防止自由现金流滥用导致的政策效应衰减。监管部门需加强资本市场制度建设,培育机构投资者等外部监督力量,通过内外部治理机制的互补协同提升公司治理效能,降低企业代理成本,减少管理者利益侵占行为,使留抵退税的政策红利真正转化为企业价值。
第三,推进税务合规建设,提高税务管理水平。本文研究发现,企业税务合规和税务管理水平将影响增值税留抵退税政策的实施效率。为此,企业可将税务合规纳入内部风险管理框架,同时引入第三方专业机构,通过内部制度优化与外部专业赋能相结合,提升税务合规管理效能。税务部门应规范退税流程和加强退税监管,运用新技术推进税收征管改革,促进互联网、大数据等技术与税收工作深度融合,改善税收执法效率。对于重点行业和企业可开展专门指导,加强政策宣传和咨询工作,确保政策红利直达企业。
本文也存在一定的局限性。由于每家企业实际获取的留抵退税金额难以统计,本文未能直接检验企业留抵退税规模对企业高技能劳动力相对雇佣的影响。后续研究可使用更加精确的留抵退税数据进行实证分析,以获得更为可靠的实证证据。
主要参考文献:
[1]蔡伟贤,沈小源,李炳财,柴美华.增值税留抵退税政策的创新激励效应[J].财政研究,2022,(5):31-48.
[2]曹春方,张超.产权权利束分割与国企创新——基于中央企业分红权激励改革的证据[J].管理世界,2020,36(9):155-168.
[3]陈宇,陈超凡,李钊,邓磊.增值税留抵退税、预期与企业雇佣[J].金融研究,2024,(7):96-114.
[4]崔惠玉,田明睿,王倩.增值税留抵税款抑制了企业研发投入吗[J].财贸经济,2022,43(8):59-73.
[5]崔小勇,蔡昀珊,卢国军.增值税留抵退税能否促进企业吸纳就业?——来自2019年试行留抵退税制度的证据[J].管理世界,2023,39(9):15-38.
[6]何慧华,陈婧,于雪航,方军雄. 增值税留抵退税政策的劳动雇佣效应——基于2018年财税70号文的证据[J]. 会计研究,2024,(2):182-192.
[7]何小钢,梁权熙,王善骝.信息技术、劳动力结构与企业生产率——破解“信息技术生产率悖论”之谜[J].管理世界,2019,(9):65-80.
[8]李旭红.加强企业税务合规的理论分析与可行路径[J].税务研究,2025,(6):11-16.
[9]李逸飞.增值税留抵退税与企业人力资本升级[J].世界经济,2023,46(12):115-140.
[10]刘金科,邓明欢,肖翊阳.增值税留抵退税与企业投资——兼谈完善现代增值税制度[J].税务研究,2020,(9):111-118.
[11]刘璟,袁诚.增值税转型改变了企业的雇佣行为吗?——对东北增值税转型试点的经验分析[J].经济科学,2012,(1):103-114.
[12]刘骏,刘峰.财政集权、政府控制与企业税负——来自中国的证据[J].会计研究,2014,(1):21-27.
[13]刘啟仁,赵灿.税收政策激励与企业人力资本升级[J].经济研究,2020,(4):70-85.
[14]刘怡,耿纯.增值税留抵规模、分布及成本估算[J].税务研究,2018,(3):28-36.
[15]鲁晓东,连玉君.中国工业企业全要素生产率估计:1999—2007[J].经济学(季刊),2012,(2):541-558.
[16]聂辉华,方明月,李涛.增值税转型对企业行为和绩效的影响——以东北地区为例[J].管理世界,2009,(5):17-24.
[17]彭国华.我国地区全要素生产率与人力资本构成[J].中国工业经济,2007,(2):52-59.
[18]沈红波,张广婷,阎竣.银行贷款监督、政府干预与自由现金流约束——基于中国上市公司的经验证据[J].中国工业经济,2013,(5):96-108.
[19]王亮亮,施超,阮语,张洪辉.企业集团的决策权配置与实际税负[J].中国工业经济,2023,(6):156-173.
[20]王跃堂,倪婷婷.增值税转型、产权特征与企业劳动力需求[J].管理科学学报,2015,(4):18-37.
[21]吴非,胡慧芷,林慧妍,任晓怡.企业数字化转型与资本市场表现——来自股票流动性的经验证据[J].管理世界,2021,(7):130-144.
[22]吴怡俐,吕长江,倪晨凯.增值税的税收中性、企业投资和企业价值——基于“留抵退税”改革的研究[J].管理世界,2021,(8):180-194.
[23]谢雁翔,覃家琦,金振,耿明阳.增值税税收中性与企业现金持有[J].财贸经济,2022a,43(12):80-96.
[24]谢雁翔,覃家琦,金振,刘洋.增值税留抵退税与企业短贷长投[J].财政研究,2022b,(9):58-74.
[25]叶康涛,刘行.公司避税活动与内部代理成本[J].金融研究,2014,(9):158-176.
[26]岳树民,肖春明.增值税留抵退税能够缓解企业融资约束吗——基于现金—现金流敏感性的实证证据[J].财贸经济,2023,44(1):51-67.
[27]曾亚敏,张俊生.税收征管能够发挥公司治理功用吗[J].管理世界,2009,(3):143-151.
[28]张同斌,刘文龙.留抵退税改革、融资约束与企业产业链关联[J].管理世界,2024,40(3):94-115.
[29]Acemoglu, D. Technical Change, Inequality, and the Labor Market[J]. Journal of Economic Literature, 2002, 40(1): 7-72.
[30]Altman, E. Financial Ratios, Discriminant Analysis and the Prediction of Corporate Bankruptcy[J]. The Journal of Finance, 1968, 23: 589-609.
[31]Baghai, R. P., Silva, R. C., Thell, V., Vig, V. Talent in Distressed Firms: Investigating the Labor Costs of Financial Distress[J]. The Journal of Finance, 2021, 76(6): 2907-2961.
[32]Bauer, A., Fang, J., Pittman, J., Zhang, Y., Zhao, Y. How Aggressive Tax Planning Facilitates the Diversion of Corporate Resources: Evidence from Path Analysis[J]. Contemporary Accounting Research, 2020, 37(3): 1882-1913.
[33]Bhargava, S., Manoli, D. Psychological Frictions and the Incomplete Take-Up of Social Benefits: Evidence from an IRS Field Experiment[J]. American Economic Review, 2015, 105(11): 3489-3529.
[34]Black, F., Scholes, M. The Pricing of Options and Corporate Liabilities[J]. Journal of Political Economy, 1973, (81): 637-654.
[35]Blatter,M.,Muehlemann,S.,Schenker,S. The Costs of Hiring Skilled Workers[J]. European Economic Review,2012,56(1):20-35.
[36]Cai, J., Harrison, A. Industrial Policy in China, Some Intended or Unintended Consequences?[J]. ILR Review, 2021, 74(1): 163-198.
[37]Campello, M., Kankanhalli, G., Muthukrishnan, P. Corporate Hiring under COVID-19, Labor Market Concentration, Downskilling, and Income Inequality[R]. NBER Working Paper, 2020.
[38]Cui, W., Hicks, J., Xing, J. Cash on the Table?Imperfect Take-up of Tax Incentives and Firm Investment Behavior[J]. Journal of Public Economics, 2022, 208: 104632.
[39]Currie, J. The Take Up of Social Benefits[R]. NBER Working Paper, 2004.
[40]Curtis, E., Garrett, D., Ohrn, E., Roberts, K., Serrato, J. Capital Investment and Labor Demand[R]. NBER Working Paper, 2021.
[41]Donangelo, A., Gourio, F., Kehrig, M., Palacios, M. The Cross-Section of Labor Leverage and Equity Returns[J]. Journal of Financial Economics, 2019, 132(2): 497-518.
[42]Fonseca, J., Van Doornik, B. Financial Development and Labor Market Outcomes: Evidence from Brazil[J]. Journal of Financial Economics, 2022, 143(1): 550-568.
[43]Ghaly, M., Anh Dang, V., Stathopoulos, K. Cash Holdings and Labor Heterogeneity: The Role of Skilled Labor[J]. Review of Financial Studies, 2017, 30(10): 3636-3668.
[44]Hadlock, C., Pierce, J. New Evidence on Measuring Financial Constraints, Moving Beyond the KZ Index[J]. Review of Financial Studies, 2010, 23(5): 1909-1940.
[45]Hanlon, M., Maydew, E., Saavedra, D. The Taxman Cometh, Does Tax Uncertainty Affect Corporate Cash Holdings?[J].Review of Accounting Studies, 2017, 22(3): 1198-1228.
[46]Jensen, C. Agency Costs of Free Cash Flow, Corporate Finance, and Takeovers[J]. The American Economic Review, 1986, 76(2): 323-329.
[47]Jensen, C., Meckling, H. Theory of The Firm: Managerial Behavior, Agency Costs and Ownership Structure[J]. Journal of Financial Economics, 1976, 3(4): 305-360.
[48]Jia, Y., Gao, X. Is Managerial Rent Extraction Associated with Tax Aggressiveness?Evidence from Informed Insider Trading[J].Review of Quantitative Finance and Accounting, 2021, 56(2): 423-452.
[49]Kim, H., Li, Y., Lu, Y., Shi, X. External Financing, Technological Changes, and Employees[J]. Review of Finance, 2024, 28(3): 985-1025.
[50]Kim, Y., Su, L., Wang, Z., Wu, H. The Effect of Trade Secrets Law on Stock Price Synchronicity, Evidence from the Inevitable Disclosure Doctrine[J]. The Accounting Review, 2021, 96(1): 325-348.
[51]Oi, Y. Labor as a Quasi-Fixed Factor[J]. Journal of Political Economy, 1962, 70(6): 538-555.
[52]Riley, S., Michael, S., Mahoney, J. Human Capital Matters, Market Valuation of Firm Investments in Training and the Role of Complementary Assets [J]. Strategic Management Journal, 2017, 38(9): 1895-1914.
[53]Traini, S., Goldman, N., Lewellen, C. Aggressive Tax Planning and Labor Investments[J]. Journal of Accounting, Auditing &Finance, 2024, 39(3): 697-725.
[54]Vandenbussche, J., Aghion, P., Meghir, C. Growth, Distance to Frontier and Composition of Human Capital[J]. Journal of Economic Growth, 2006, 11(2): 97-127.
[55]Xu, N., Li, X., Yuan, Q., Chan, K. C. Excess Perks and Stock Price Crash Risk: Evidence from China[J]. Journal of Corporate Finance, 2014, 25: 419-434.
[56]Yang, Y., Zhang, H. The Value-Added Tax Reform and Labor Market Outcomes: Firm-Level Evidence from China[J]. China Economic Review, 2021, 69: 101678.
Value-Added Tax Credit Refund and Firms’ Labor Skill Structure——Further Analysis Based on Agency Theory, Tax Compliance and Tax Management
LI Xiaorong,WAN Zhong
Abstract: This study examines the impact of the 2018 VAT credit refund policy on firms’ labor skill structure and its underlying mechanisms, using a sample of non-financial A-share listed companies from 2014 to 2021 and employing a difference-in-differences (DID) model. Additionally,it explores the moderating effects of the free cash flow agency problem, corporate tax compliance and tax management on the policy’s effectiveness. The findings reveal that the VAT credit refund policy increases the proportion of high-skilled labor hired by firms. However, this positive effect diminishes as firms’ agency costs of free cash flow increase, tax compliance decreases, or tax management capabilities weaken. Mechanism tests reveal that alleviating financing constraints and reducing financial risks are the pathways through which VAT credit refunds promote the relative employment of high-skilled labor. The economic consequence tests reveal that the optimization of labor skill structure driven by VAT credit refunds further enhances firms’ total factor productivity and firm value. This research broadens the theoretical perspective on how VAT credit refund policies influence firms’ labor skill structure and provides policy insights for further implementing tax and fee reduction measures to foster the deep integration of talent chain and industry chain.
Key words: value-added tax credit refund; labor skill structure; free cash flow agency problem;tax compliance; tax management
(责任编辑 刘莹)
(1) 如《财政部 税务总局 科技部关于提高研究开发费用税前加计扣除比例的通知》(财税〔2018〕99号)将企业研发费用加计扣除比例从50%提升到75%;《财政部 税务总局关于设备、器具扣除有关企业所得税政策的通知》(财税〔2018〕54号)将享受一次性税前扣除的新购进设备、器具的单位价值上限从100万元提高到500万元;《财政部 税务总局关于企业职工教育经费税前扣除政策的通知》(财税〔2018〕51号)将企业职工教育经费支出的扣除比例由2.5%提升到8%。
(2) 增值税税负和所得税税负具体计算方法如下:增值税税负=支付增值税的净现金流/营业收入,其中支付增值税的净现金流=企业支付的各项税费-收到的税费返还-(所得税费用-递延所得税费用-△应交所得税)-(税金及附加-△应交的营业税金及附加)。在上述公式中,递延所得税费用=本期递延所得税负债-上期递延所得税负债-(本期递延所得税资产-上期递延所得税资产),应交的营业税金及附加=应交税费-应交所得税-应交增值税。所得税税负=支付所得税的净现金流/营业收入,其中支付所得税的净现金流=所得税费用-递延所得税费用-△应交所得税。企业支付的各项税费和收到的税费返还数据来源于现金流量表,所得税费用和营业税金及附加数据来源于利润表,其他数据均来源于资产负债表。
 附件下载:
相关推荐
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号
投约稿系统升级改造公告
各位用户:
为带给您更好使用体验,近期我们将对投约稿系统进行整体升级改造,在此期间投约稿系统暂停访问,您可直接投至编辑部如下邮箱。
中国财政:csf187@263.net,联系电话:010-88227058
财务与会计:cwykj187@126.com,联系电话:010-88227071
财务研究:cwyj187@126.com,联系电话:010-88227072
技术服务电话:010-88227120
给您造成的不便敬请谅解。
中国财政杂志社
2023年11月
- 主办单位:中国财政杂志社
- 地址:中国北京海淀区万寿路西街甲11号院3号楼
- 投诉举报电话:010-88227120
- 邮编:100036
京公网安备 11010802030967号
互联网新闻信息服务许可证:10120240014
网络出版服务许可证:(署)网出证(京)字第317号