- • 国家期刊奖
- • 全国中文核心期刊
- • 全国百强社科期刊

官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号
 当前位置:首页 > 用户服务 > 过刊查询 > 过刊查询财务研究 > 《财务研究》2026年第02期 > 《财务研究》2026年第02期文章 > 正文
规制政策的绿色创新效应——基于国有企业合规管理的准自然实验
时间:2026-04-02 作者:王艳艳 田静 谢瑾琛
[大]
[中]
[小]
摘要:
规制政策的绿色创新效应——基于国有企业合规管理的准自然实验
王艳艳 田静 谢瑾琛
收稿日期:2025-07-14
基金项目:国家自然科学基金重点项目(72232008);国家自然科学基金面上项目(72372139)
作者简介:王艳艳,厦门大学管理学院教授,博士生导师;
田静,厦门大学管理学院博士研究生;
谢瑾琛,厦门大学管理学院硕士研究生。
摘要:本文选择2014年至2023年我国A股国有上市公司为样本,以分阶段实施的央企及地方国企合规管理指引作为外生政策冲击,研究了国企合规管理如何驱动企业绿色创新以及具体的作用机制。研究发现,合规管理指引能够有效提高企业的绿色创新水平。机制检验发现,合规管理指引主要通过增强企业环境治理的预防性动机、内部驱动力和系统性环境体系建设三条路径来提高企业绿色创新水平。异质性分析发现,在市场竞争低、外部监督强、内部治理水平高以及环境治理主动性强的企业中,合规管理指引对企业绿色创新的促进作用更加明显。拓展性分析表明,合规管理指引对企业绿色创新的质量有显著促进作用。本研究对如何更有效地推动企业构建合规管理体系以及驱动企业加强绿色转型具有重要的现实意义。
...
规制政策的绿色创新效应——基于国有企业合规管理的准自然实验
王艳艳 田静 谢瑾琛
收稿日期:2025-07-14
基金项目:国家自然科学基金重点项目(72232008);国家自然科学基金面上项目(72372139)
作者简介:王艳艳,厦门大学管理学院教授,博士生导师;
田静,厦门大学管理学院博士研究生;
谢瑾琛,厦门大学管理学院硕士研究生。
摘要:本文选择2014年至2023年我国A股国有上市公司为样本,以分阶段实施的央企及地方国企合规管理指引作为外生政策冲击,研究了国企合规管理如何驱动企业绿色创新以及具体的作用机制。研究发现,合规管理指引能够有效提高企业的绿色创新水平。机制检验发现,合规管理指引主要通过增强企业环境治理的预防性动机、内部驱动力和系统性环境体系建设三条路径来提高企业绿色创新水平。异质性分析发现,在市场竞争低、外部监督强、内部治理水平高以及环境治理主动性强的企业中,合规管理指引对企业绿色创新的促进作用更加明显。拓展性分析表明,合规管理指引对企业绿色创新的质量有显著促进作用。本研究对如何更有效地推动企业构建合规管理体系以及驱动企业加强绿色转型具有重要的现实意义。
关键词:合规管理;绿色创新;环境管理
中图分类号:F273.1;F276.1;X196 文献标识码:A 文章编号:2095-8838(2026)02-0054-19
一、引言
在可持续发展战略加速推进的背景下,企业绿色创新已成为促进经济低碳转型的关键驱动力,对于生态文明建设和高质量发展具有重要战略意义。传统环境规制通过排污标准设定、违规罚款等手段倒逼企业绿色创新(齐绍洲等,2018;李青原和肖泽华,2020),虽然这类规制手段能够在一定程度上提高企业的绿色创新水平,但是也存在政策滞后性、内在激励不足及被动响应等局限,难以为企业绿色创新提供稳定、持续的制度支持。政策滞后性会放大企业绿色创新的风险,企业研发的新技术或新产品,可能因未来政策变化而无法有效应用,进而产生高昂的沉没成本。内在激励不足导致企业缺乏持续创新的动力,更多是出于对处罚的担忧(柯劭婧等,2023),这种外部强制力难以持续,也容易导致企业仅仅满足达标,缺乏超越标准的创新动力。在这种情况下,企业侧重于单点改进而非系统性创新(Horbach,2008),从而导致绿色创新局限于特定环节。因此,如何通过制度创新激发企业绿色创新活力,成为协同推进经济高质量发展和生态环境高水平保护的重要议题。
为切实防控风险,有力保障深化改革与高质量发展,国务院国资委等有关部门发布了一系列合规管理政策,着力提升企业依法合规管理水平。合规管理是指以有效防控合规风险为目的,以企业和员工经营管理行为为对象,开展包括制度制定、风险识别、合规审查、风险应对、责任追究、考核评价、合规培训等有组织、有计划的管理活动。合规管理表现出三大特征:一是合规管理将合规要求转化为企业决策的前置条件,具有事前预防性;二是合规管理通过将合规要求转化为企业自身的战略选择和核心竞争力,实现了从外部强制到内在驱动的转变,具有内在驱动性;三是合规管理强调全流程、全生命周期的风险嵌入,具有系统性。这些特征能够有效缓解传统规制对绿色创新的局限性,进而推动企业加快绿色创新。
既有研究多基于被动响应逻辑,从外部监管和处罚的视角探究其对企业绿色创新的影响,包括环保督察(孙鹏等,2024)、媒体报道(阳镇等,2023)、环保处罚(柯劭婧等,2023)等直接的外部监督压力。相比之下,合规管理作为一种将合规要求内化为企业战略的制度安排,其作用机理与传统外部监管存在显著差异,如具备事前预防性等。尽管已有研究表明合规管理能够通过晋升激励、缓解代理问题以及提升内部控制质量等途径提高企业治理水平(鄢姿俏等,2025;朱海林等,2025;赵晓梅等,2025),但其如何实现从遵规到创新的功能转换,目前仍缺乏系统性的理论和实证分析。合规管理是因制度约束抑制企业绿色创新,还是因合规前置驱动企业绿色创新,有待进一步深入研究。
本文以2014年至2023年我国A股国有上市公司为研究样本,以分阶段实施的央企及地方国企合规管理指引作为外生政策冲击,运用多时点双重差分模型实证检验合规管理指引对企业绿色创新的影响。研究发现:(1)合规管理指引实施以后,政策覆盖企业显著提升了其绿色创新水平;(2)机制检验发现,合规管理指引通过提高企业环境治理的预防性动机、内部驱动力以及加强系统性环境体系建设三条路径,提高企业绿色创新水平;(3)异质性分析发现,在市场竞争低、外部监督强、内部治理水平高以及环境治理主动性强的企业中,合规管理指引对绿色创新的促进作用更加明显;(4)拓展性分析表明,合规管理指引对企业绿色创新的质量有明显的改善。
本文可能的研究贡献在于:
第一,本文进一步丰富了绿色创新的影响因素研究。绿色创新一直备受学术界关注,现有研究主要着眼于宏观政策、市场因素以及企业特质等视角(王馨和王营,2021;张玉明等,2021)。与传统规制的被动响应机制不同,合规管理作为一种治理型政策工具,通过强化企业内部治理、提升企业环境责任意识,在企业内部构建起一种长期性、结构化的激励机制,进而作用于企业绿色创新。因此,本文从合规管理视角切入,为深入挖掘绿色创新的影响因素提供了新的经验证据。
第二,本文从绿色创新的视角丰富了企业合规管理的文献研究。在管理学和经济学领域,现有合规管理的研究主要围绕企业合规经营与ESG表现等方面展开(鄢姿俏等,2025;战飞扬等,2025;朱海林等,2025),对企业环境合规行为与绿色创新激励缺乏深入探究。本文厘清了合规管理对企业绿色创新的影响效应和内在机制,进一步丰富了合规管理经济后果的文献研究。
第三,本文对推动我国绿色转型具有重要现实意义。绿色创新是贯彻新发展理念的重要抓手,如何驱动企业积极承担绿色创新主体责任、实现绿色转型,一直是监管机构的关注重点。本文通过探究合规管理对企业绿色创新的影响效应及作用机制,为监管机构推动企业完善合规管理体系建设和提高绿色技术创新水平提供了政策参考。
二、制度背景和文献回顾
(一)制度背景
合规是指企业及其员工的经营管理行为符合法律法规、监管规定、行业准则和企业章程、规章制度以及国际条约、规则等要求。合规管理本质上是通过建立制度体系等手段对企业及其员工采取一定的管理措施,以防范违规经营行为而导致企业受到经济损失、行政处罚、声誉损失等负面影响,从而有效防控合规风险。
我国合规管理制度的发展大致可以分为三个阶段。首先,第一阶段为2006年至2013年,该阶段的企业合规管理主要集中于金融行业,政府有关部门发布了《商业银行合规风险管理指引》《证券公司合规管理试行规定》《保险公司合规管理指引》等政策,对商业银行、证券公司以及保险公司提出建立合规管理体系并设立合规管理部门的要求。其次,第二阶段为2014年至2017年,在此阶段,国务院国资委发布了一系列合规管理相关政策,旨在推动中央企业完善治理水平,实现合规经营。其中,2014年国务院国资委发布《关于推动落实中央企业法制工作新五年规划有关事项的通知》,要求中央企业大力加强合规管理体系建立。2015年《中共中央 国务院关于深化国有企业改革的指导意见》和《关于全面推进法治央企建设的意见》也提出加快提升合规管理能力的要求。最后,第三阶段是2018年至今。2018年国务院国资委印发《中央企业合规管理指引(试行)》,对企业合规管理原则、职责以及重点等提出了明确要求,并强调中央企业建立健全合规管理制度、建立合规风险识别预警机制等相关任务。2021年国务院国资委发布的《关于进一步深化法治央企建设的意见》,更是明确提出到2025年中央企业基本建立全面覆盖、有效运行的合规管理体系。2022年国务院国资委发布《中央企业合规管理办法》,进一步要求央企从制度建设、运行机制、合规文化等方面加强合规管理工作。在央企政策引领下,各地国资委也结合地方实际积极有序地出台了地方国企合规管理指引或合规管理办法。
除持续深化中央企业及地方国有企业的合规管理外,2018年12月以来,我国有关部门也陆续出台了一些合规政策,涵盖境外经营、反垄断、涉案企业合规等,如《企业境外经营合规管理指引》《企业境外反垄断合规指引》以及《关于建立涉案企业合规第三方监督评估机制的指导意见(试行)》等。这些政策对企业不同领域的行为提出了合规要求,同时标志着我国企业合规管理体系的全面推广。
(二)文献回顾
1.企业合规的相关研究
近年来,企业合规管理的重要性日益凸显,已成为公司治理体系中的关键环节(陈瑞华,2019)。早期,我国企业的合规义务主要体现在各类法律文件的强制性规定中,缺乏专门的合规政策和系统化的管理框架,企业内部尚未建立完善的合规管理体系(孔子禾等,2024)。监管机构对企业合规行为的约束侧重于事后的处罚和问责等监督方式,通过严格落实问责机制发挥震慑效应,倒逼企业建立有效的内部控制制度,进而确保企业达到合规要求(陈志斌,2004)。这种惩戒机制虽然能够在一定程度上约束企业的违规行为,并对同行企业起到震慑作用(张越和赵然,2023),但从长期来看,其对企业违规行为的抑制作用相对有限(吴育辉等,2024)。一旦监管强度减弱,企业预期违规收益大于违规成本时,企业的合规意愿会下降,甚至可能采取财务舞弊等违规行为以实现利润最大化(陈佳声,2014)。
除处罚性监管外,近年事后问询等非处罚性监管方式也逐渐成为资本市场的重要监管手段。例如,交易所针对具有潜在违规风险的公司发出财务报告问询函,能起到警示作用(王春峰等,2020)。与处罚性监管类似,问询监管等非处罚性监管措施同样具有溢出效应,即便未直接收到问询函的同行企业或者与被问询企业共享同一审计师的企业,也会出于预防目的加强内部合规管理,以降低未来被监管部门问询的概率(Brown等,2018)。然而,非处罚性监管对企业合规行为的长期治理效应仍存在争议(Anderson,2000)。在这种情境下,企业的合规管理行为在很大程度上可能源于外部监管压力,属于被动合规,其效果的持久性仍有待进一步检验。
而企业出于风险防范和内部治理需求而自发采取的合规管理可视为主动合规,则有着不同的效果。现有研究表明,自愿遵循公司治理规范能够明显降低企业的代理成本(Henry,2010)。主动合规经营不仅可以提升企业的内部治理水平,还能提高企业的ESG表现(郭檬楠等,2023;战飞扬等,2025)。更高水平的合规管理有助于降低审计风险和审计资源投入,从而减少审计收费并提升审计质量(廖义刚和余梁,2025)。也有学者发现,合规管理指引能通过降低管理层风险偏好、缓解第一类代理问题、提升内部控制水平,从而提高企业投资效率(Zheng等,2024)。此外,合规管理还能通过强化内部治理、提升会计信息质量赋能中央企业的高质量发展(赵晓梅等,2025;朱海林等,2025)。然而,也有学者持不同观点,认为合规管理体系的建立往往需要企业投入额外的人力成本、资金成本,如果合规管理仅停留在形式化的制度安排层面,不仅难以产生治理效益,反而可能增加管理负担并损害企业的经营绩效(Ruwanpura和Wrigley,2011)。
2.绿色创新的相关研究
绿色创新的影响因素主要可以从宏观、中观和微观三个角度来分析。从宏观制度因素来看,经典的波特假说认为,适度的环境规制能够倒逼企业进行绿色创新,推动企业采用更环保的生产技术,以降低因环境规制带来的成本压力(Porter和Linde,1995)。近年来,监管机构相继出台并完善了多项环境监管政策,例如修订环保法、环境保护税法等相关政策条款,加大了环境处罚监管力度,对高污染行业企业形成约束,迫使其发展清洁技术,实现绿色转型(王晓祺等,2020;于连超等,2021)。然而,若环境规制过于严格,企业可能面临高昂的合规成本,过高的排污费、强制停工或减产等处罚措施都会挤占企业有限的资金和时间,反而会削弱其开展绿色创新的动力,不利于企业绿色生产技术的持续发展(Testa等,2011)。从市场影响因素来看,供应商、竞争对手、投资者、消费者等利益相关者的绿色需求都会对企业形成市场压力和激励,为了吸引资本市场关注、满足消费者偏好以及提升竞争优势,企业往往会主动提升绿色创新水平,以获得市场认可和经济回报(曹洪军和陈泽文,2017;侯艳辉等,2021;熊熊等,2023)。而从企业特征来看,企业自身资源禀赋是绿色创新的重要基础。资源越充裕,企业越能够承担绿色研发的高投入和高风险。同时,管理层特质亦是绿色创新的关键因素,高能力的管理者以及具备绿色背景的高管团队,往往能够为企业制定更具前瞻性的绿色发展战略,从而有效提升企业的绿色创新水平(姚立杰和周颖,2018;卢建词和姜广省,2022)。
目前学术界关于绿色创新的经济后果主要围绕环境绩效和财务绩效展开。从环境绩效角度来看,主流观点认为绿色创新可以减少污染物的排放,提高企业的环境绩效(Huang和Li,2017;Cheng等,2025)。从财务绩效的角度来看,已有研究表明,绿色工艺创新通过提高生产效率和资源利用率,有助于控制成本,从而直接提高财务绩效(Xie等,2015)。此外,绿色工艺创新还能降低企业所面临的环境风险,避免潜在的环境处罚,从而间接提高企业财务绩效(Wong等,2012)。绿色产品创新则通过加强产品环境竞争力,推动企业销售收入增长,实现财务收益提升(解学梅和朱琪玮,2021)。然而,绿色创新对财务绩效的影响可能存在滞后效应。短期内,企业在实施绿色创新过程中可能因设备折旧、租赁支出或资源重新配置而增加成本,甚至可能挤占其他盈利活动,从而对财务绩效产生负面影响(Zaheer等,1999;王正位等,2024)。
综上所述,现有关于合规管理的文献主要围绕企业在监管处罚压力下的被动合规行为,对企业如何实现主动合规管理的机制及其经济后果的探讨仍显不足。尽管部分研究发现,强制性监管能够通过震慑效应倒逼企业开展合规经营,但依赖惩戒或问责的被动合规多具有短期效应,难以形成企业合规治理的长效机制。与此同时,部分研究发现,主动合规管理有助于提升企业的合规水平与经营绩效,但尚未揭示其是否实现了从被动应对到嵌入式风险防控的转变。同时,关于合规管理是否能够对企业行为产生持续性与长期性的影响,亦缺乏充分的经验证据。绿色创新具有周期长、价值释放慢的特征,相对于应对环保罚款及处罚而采取的短期举措,更体现出企业的主动求变意愿。因此,本文从绿色创新的视角出发,实证检验合规管理是否能够提升企业的环境风险控制能力,推动企业绿色创新水平的提升,进而揭示合规管理的内在治理逻辑。这不仅有助于丰富合规管理的经济后果研究,也为理解企业主动合规行为与长期价值创造之间的关系提供了新的视角。
三、假设发展
合规管理不仅是一种对外部规制的响应机制,更是一种嵌入企业治理体系的制度安排,其本质在于通过制度设计、机制运行、文化培育与监督问责,塑造企业持续合规的经营逻辑,从而将外部制度约束转化为内生的战略选择。本文认为合规管理表现出三大特征,即事前预防性、内在驱动性及系统性,而这些特征有助于推动国有企业加快绿色创新。
第一,合规管理的预防性与企业绿色创新。合规管理的预防性体现为通过前置性制度安排,将法律与政策要求嵌入企业的经营决策之中,并主动开展多方面的环境治理行为,从而降低企业在应对环境规制过程中面临的违规风险。合规管理要求企业建立合规风险识别预警机制,通过增强企业对环境规制的前瞻性预期,推动管理层将环保要求纳入战略考量,并将环境责任具体化为碳减排、能耗控制、污染治理等目标,纳入绩效考核和战略规划。这种目标导向会促使企业在研发、生产等环节中优先考虑绿色技术方案,从而加大对节能减排技术、清洁生产工艺等绿色创新项目的投入(陶锋等,2021;包彤,2023)。另外,合规管理的预防性还体现在促使企业积极主动披露高质量的环境信息。环境信息的主动公开是对监管要求的前置响应,通过提高信息透明度,提前消除信息不对称可能引发的监管质疑、公众投诉等风险,避免因信息隐瞒导致行政问责、经济罚款等事后处罚,与合规管理提前控制风险的预防性目标高度一致。而且,主动披露环境信息能向外部利益相关者传递企业合规与可持续发展的信号,通过提升外部合法性增强企业的市场声誉,有助于企业更便捷地获得制度性激励和投资者支持(Benlemlih等,2018)。因此,合规管理的预防性特征能够推动企业将资源持续投入到绿色技术研发与创新之中,提升绿色创新的稳定性与连续性,降低企业未来陷入负面环境事件的概率。
第二,合规管理的内在驱动性与企业绿色创新。合规管理并非只是对法律法规等外部制度的被动遵循,而是从外部约束向内部驱动转化,使合规能力逐渐内化为企业核心资源与竞争优势。当企业将合规能力嵌入战略体系时,绿色创新的投入就不再仅仅是出于对监管的被动响应,而是成为提升合法性、获取政策支持和塑造差异化竞争优势的主动选择。具体而言,合规政策通过明确传导绿色低碳转型、环境保护等制度要求,提升企业对环境议题的关注度和责任意识。环境责任意识的强化不仅促使企业在经营决策中优先考虑环境问题,还能够推动管理层识别潜藏于环境风险背后的发展机遇,进而主动适应监管要求,着力推动绿色创新实现突破(席龙胜和赵辉,2022)。然而,绿色创新不同于一般的投资项目,通常具有投入成本高、研发风险大以及财务回报滞后的特征。在缺乏制度约束和治理机制的情况下,部分企业管理层可能出于短期绩效考核、职位晋升等自利动机,倾向于采取机会主义行为,弱化对绿色创新的长期投入,这一现象在内部控制质量较低的企业中更为突出(杨瑞龙等,2013;钟宇翔等,2017)。在此背景下,合规管理制度通过强化内部控制质量和公司治理水平(李青原和左梁,2025),约束管理层的自利和短视行为,降低企业投机倾向,提高资源配置效率和战略目标的长期性,引导企业保持稳定的绿色创新投入。因此,合规管理通过增强企业环境治理的主动性,同时缓解管理层短视主义,引导企业长期投资,最终推动企业绿色创新。
第三,合规管理的系统性特征与企业绿色创新。合规管理要求企业在全流程和全生命周期中嵌入环境风险评估,包括重点管理环节、运行机制与保障措施等方面。企业不仅需要建立相应的合规治理规范,还要将合规治理嵌入组织结构与企业文化,从而实现资源配置的优化与重构。这有助于企业构建系统的环境管理体系,从而保障企业形成稳定而持续的绿色创新动力。一方面,合规管理通过考核评价、信息化建设、专业化队伍、合规文化与培训等手段,构建系统性的环境管理体系,确保企业在面对日益严格的环境规制与可持续发展要求时,能够保持稳定的制度环境与组织动能。通过构建系统性环境管理体系,有助于改善企业信息环境、提高综合环境管理水平、获得市场声誉和投资者认可,还能增强其在绿色金融、政策激励中的资源获取能力,从而降低绿色创新的融资约束和外部不确定性(崔永梅等,2025)。另一方面,合规管理通过多维措施推动企业建立健全有利于绿色创新的内部环境,例如培育环保文化、实施系统化的环保教育与培训、定期开展环保专项行动以及建立环境事件应急机制等。这有助于形成支持企业绿色创新的文化氛围,构筑企业范围内的绿色价值共识,提升员工的环境意识和创新思维。而且,合规管理下的制度化安排能够强化高管绿色认知与战略敏感性(白福萍等,2025),推动管理层将环保要求融入战略决策与资源分配过程。因此,通过环境管理体系、文化认同及战略愿景等在内的系统化合规管理建设,企业能够提升在绿色创新过程中的资源配置能力,从而有效提高绿色创新水平。
基于上述分析,本文提出如下研究假设:
H1:央企及地方国企合规管理指引实施后,政策覆盖企业的绿色创新水平得到显著提升。
四、研究设计
(一)数据来源和样本选择
本文选取2014年至2023年我国A股国有上市公司为研究样本。样本数据主要来源于国泰安数据库(CSMAR)和中国研究数据服务平台(CNRDS)。本文剔除了金融类、ST类以及关键变量缺失的上市公司,最终获得9 612个样本观测值。为减轻极端值可能带来的干扰,本文对连续变量进行了1%的缩尾处理。
(二)模型设计及变量定义
本文将受到合规管理指引影响的中央企业和地方国企作为实验组,将未受到该指引影响的其他国有企业作为对照组。为检验研究假设,本文采用多期双重差分(DID)模型,具体模型设定如下:

其中,GPi,t为被解释变量,以企业绿色发明专利申请数量来衡量企业的绿色创新水平。DID为解释变量,为央企及地方国企是否受到合规管理指引的影响。Controlsi,t-1为控制变量,包含上一期的公司特征和城市特征。Firmi和Yeart分别为公司固定效应和年份固定效应。ϵi,t为随机扰动项。此外,为消除同一企业在不同年份中可能存在的自相关问题对估计结果的影响,回归标准误在公司层面进行了聚类调整。
本文主要变量具体定义见表1。
1.解释变量
DID为本文核心解释变量,企业受到合规管理指引影响之后取值为1,否则为0。本文通过手工整理国务院国资委、各省国资委以及市国资委所发布的合规管理指引政策及其实施时间来确定政策冲击时点。若政策于下半年开始生效,政策在生效当年所起的作用可能较为有限,那么本文将生效的次年作为企业正式开始受到政策影响的年份。参考余明桂等(2016)的研究,本文将实际控制人为国务院国资委的企业界定为央企,将实际控制人为地方国资委的企业界定为地方国企。
2.被解释变量
专利申请数据具有更高的及时性和可靠性,并且专利在申请阶段就已经对企业产生影响。而且,相较于实用新型专利,发明专利更能反映出企业的创新能力和创新水平。因此,本文参考黎文靖和郑曼妮(2016)、王馨和王营(2021)、柯劭婧等(2023)的研究选取绿色发明专利申请作为被解释变量,使用企业当年的绿色发明专利申请数量加1取自然对数(GP)来衡量绿色创新水平。
3.控制变量
本文参考已有文献(王馨和王营,2021;曾昌礼等,2022),在模型中控制了以下变量:企业规模(Size)、现金流量(CFO)、资本密集度(Tang)、营业收入增长率(Growth)、资产负债率(Lev)、机构投资者持股比例(Inst)、盈利能力(ROE)、股权集中度(Top1)、上市年限(Age)、托宾Q值(TobinQ)、GDP增长率(GDP)、董事会规模(Bsize)、独董比例(IndRatio)。为在一定程度上消除内生性问题,本文将控制变量均滞后一期。
表1 主要变量定义
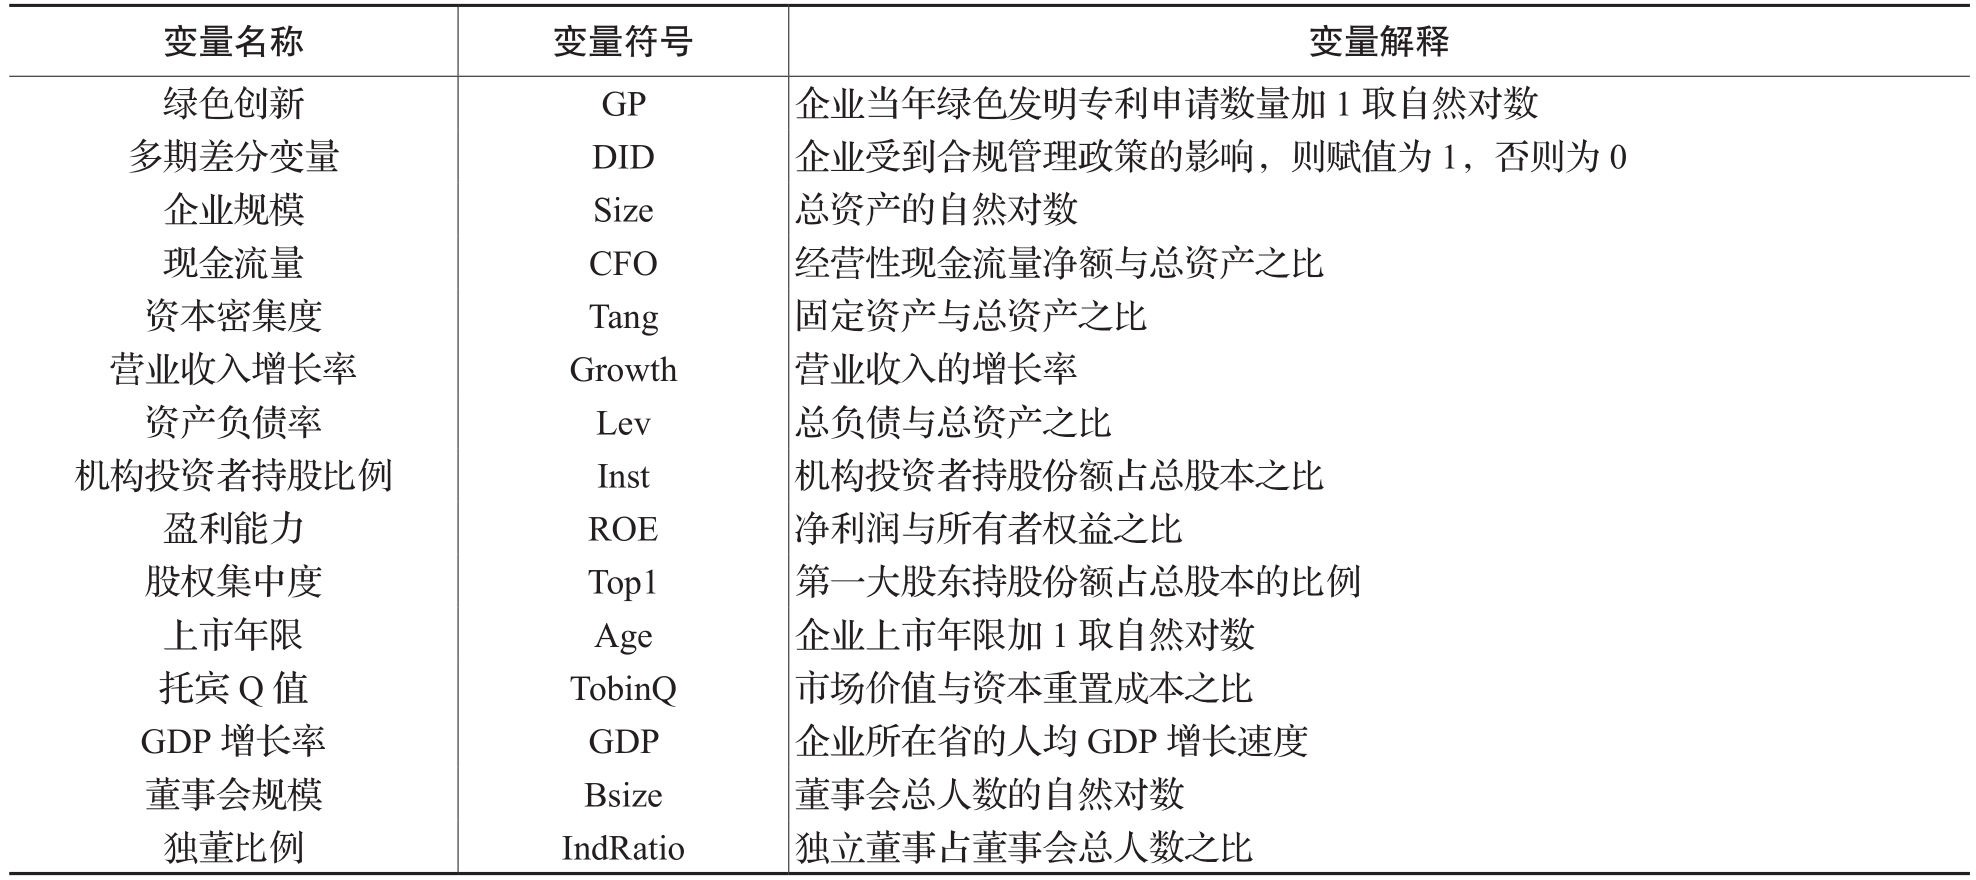
表2 描述性统计
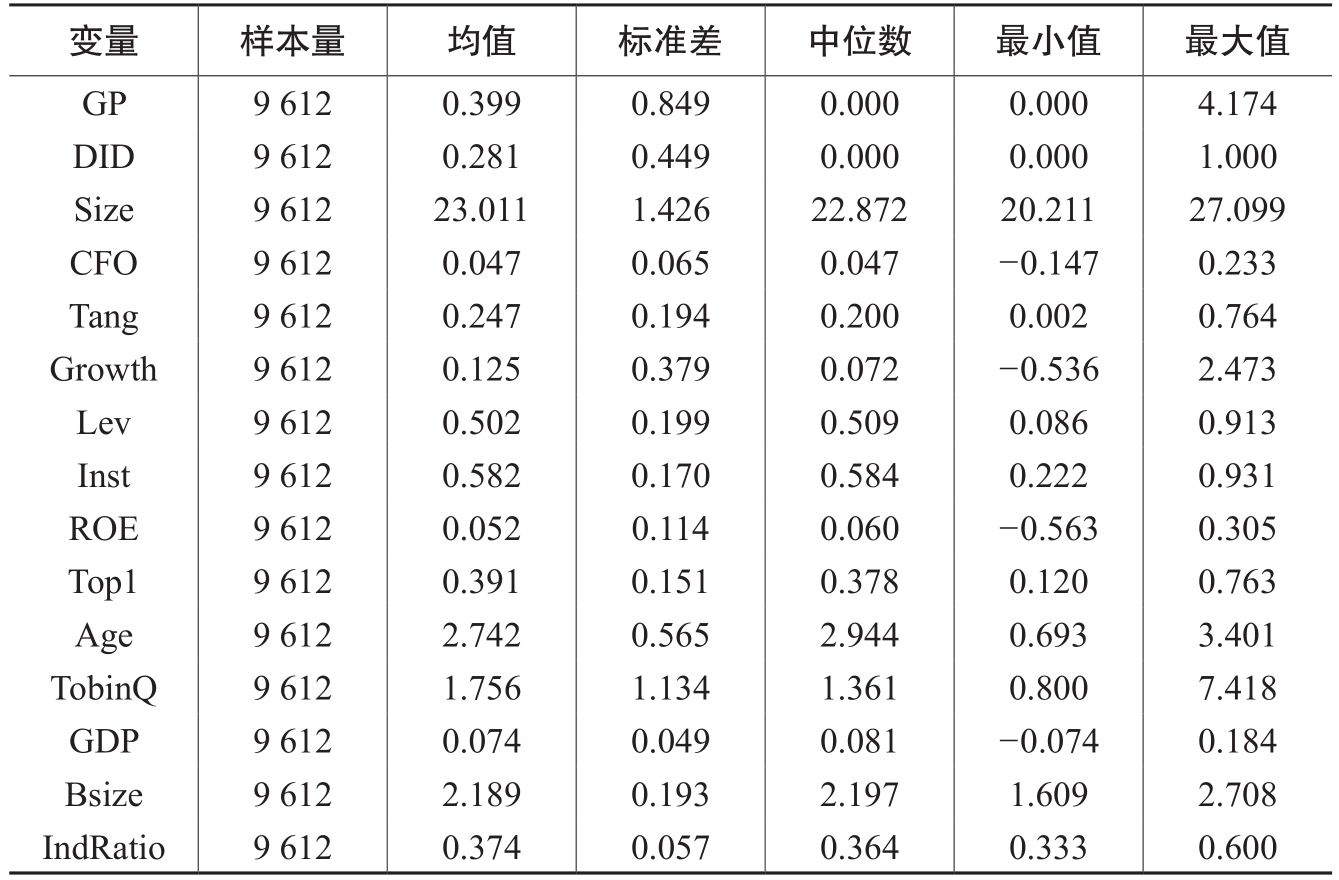
表3 主回归结果
注:括号内为经过公司层面聚类调整后的t值;*、**、***分别表示在10%、5%以及1%统计水平上显著;下表同。
五、实证结果与分析
(一)描述性统计
表2报告了本文主要变量的描述性统计情况。结果显示,GP的均值为0.399,标准差为0.849,说明企业平均每年申请的绿色发明专利数量约为0.49个(e0.399–1)。DID的均值为0.281,说明回归样本中的实验组占比为28.1%。其余控制变量与现有文献基本一致,均在合理范围之内。
(二)主回归分析
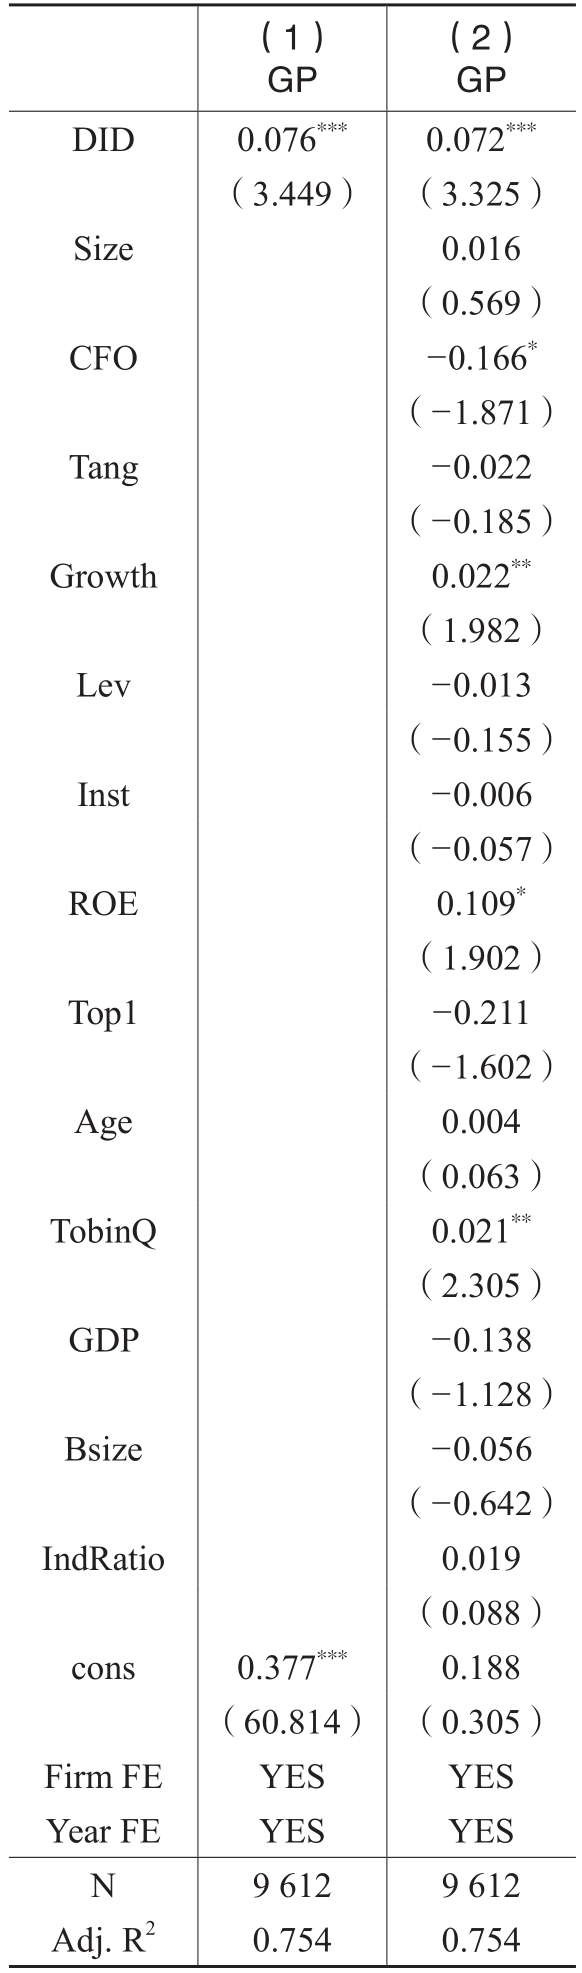
表3报告了合规管理指引对企业绿色创新的影响。第(1)列和第(2)列分别为回归模型未加入控制变量和加入所有控制变量以后的回归结果。可以发现,核心解释变量DID的回归系数分别为0.076和0.072,均在1%水平上显著。实证结果证明了本文的假设1,即合规管理指引实施后,受影响上市公司的绿色创新水平有明显提高。同时,本文还计算了其经济显著性,结果证实合规管理指引实施以后,企业绿色创新提高了18.05%(0.072/0.399),表明合规管理指引对企业绿色创新的提升作用具有显著的经济意义。
(三)稳健性检验
1.平行趋势假设评估
采用双重差分模型需要先进行平行趋势假设评估,即在事件发生前实验组与对照组的绿色创新水平需要有相同的时间变化趋势。对此,本文采用动态回归模型进行检验,具体模型设定如下:
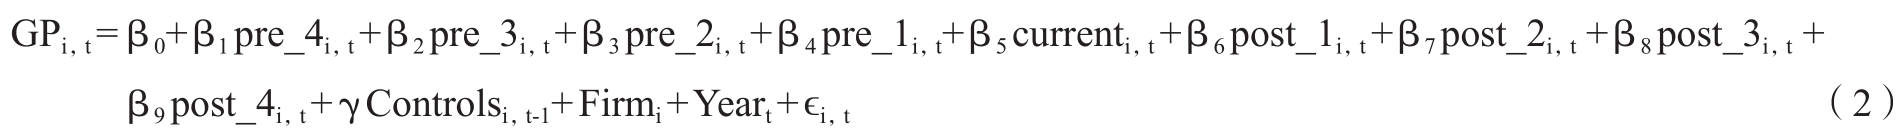
其中,pre_N和post_N分别代表合规管理指引实施前N年和后N年,current为政策当年。本文将合规管理指引实施前五年及之前的年份作为基期。如果平行趋势假设成立,则政策实施前各期的回归系数应该不显著。图1报告了平行趋势检验结果,在合规管理指引实施前,各期的回归系数均不显著,说明实验组和对照组的绿色创新水平没有显著差异,具有相同的变化趋势,平行趋势假设得到满足。在政策实施后,回归系数显著为正,表明合规管理指引整体上促进了企业绿色创新水平的提升。但该积极效应在政策实施初期并不明显,原因可能在于创新具有周期性。同时,政策效果在实施后期亦呈现出一定程度的减弱。
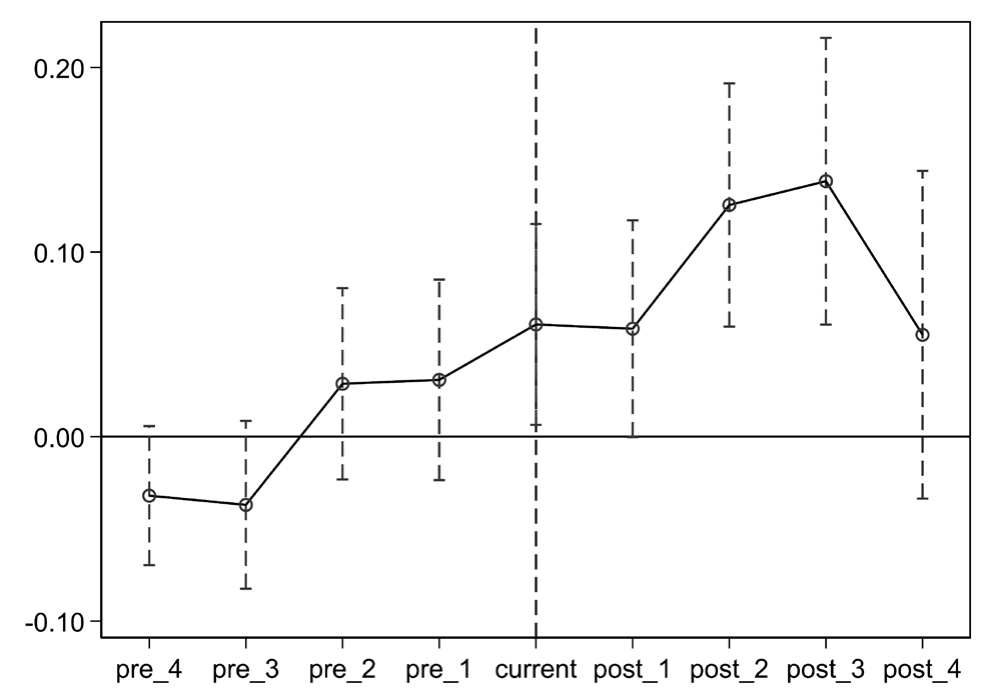
图1 平行趋势检验
2.倾向得分匹配法
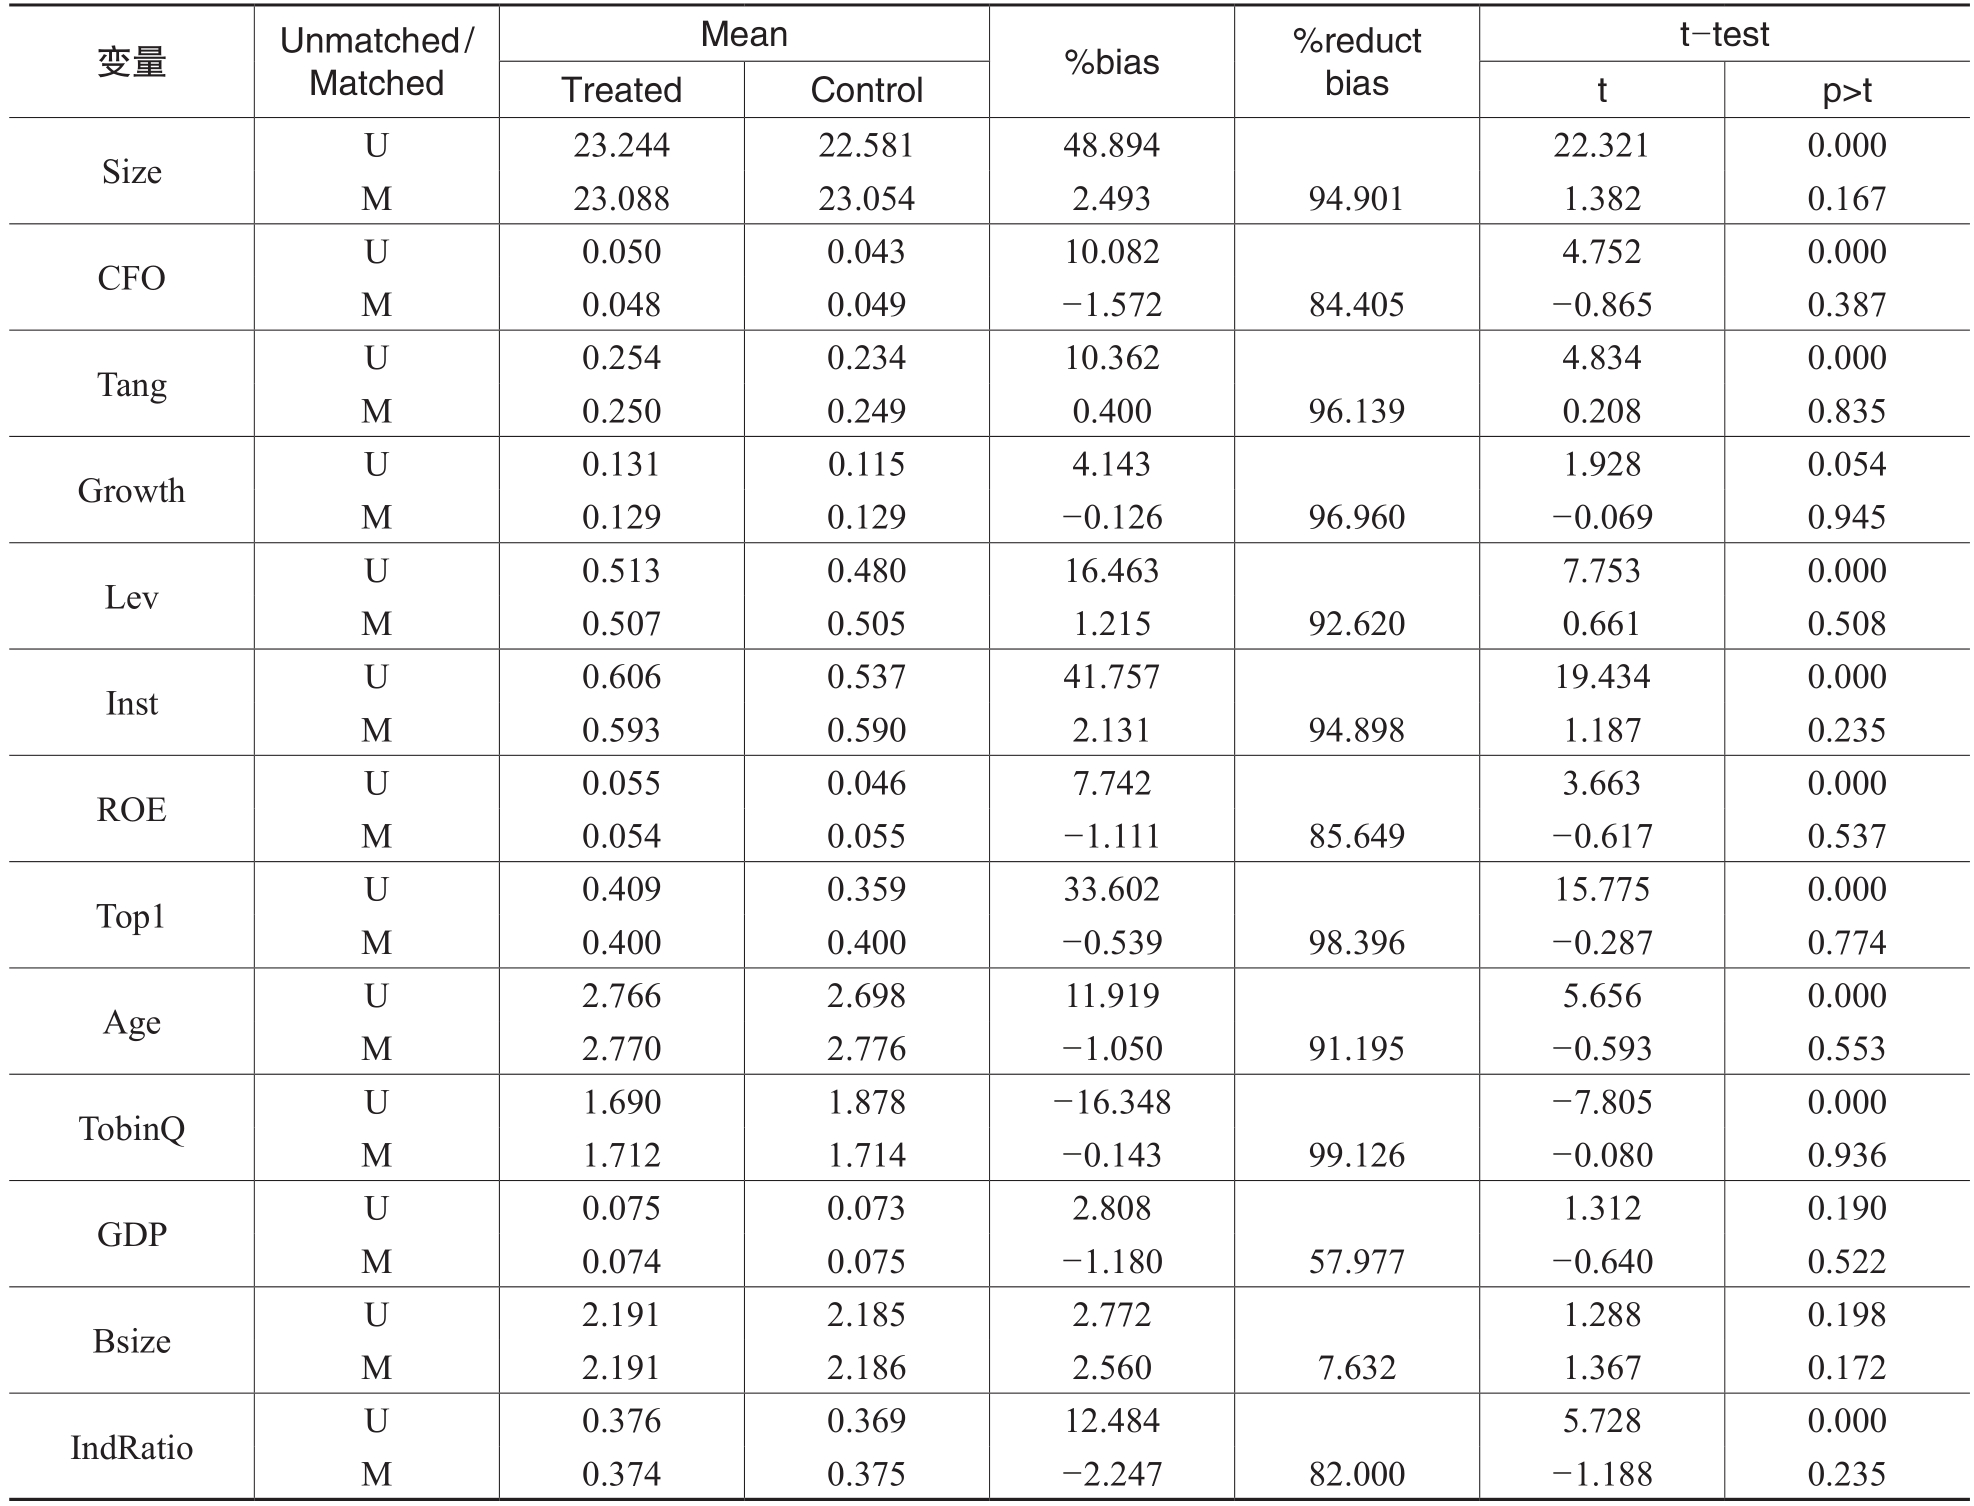
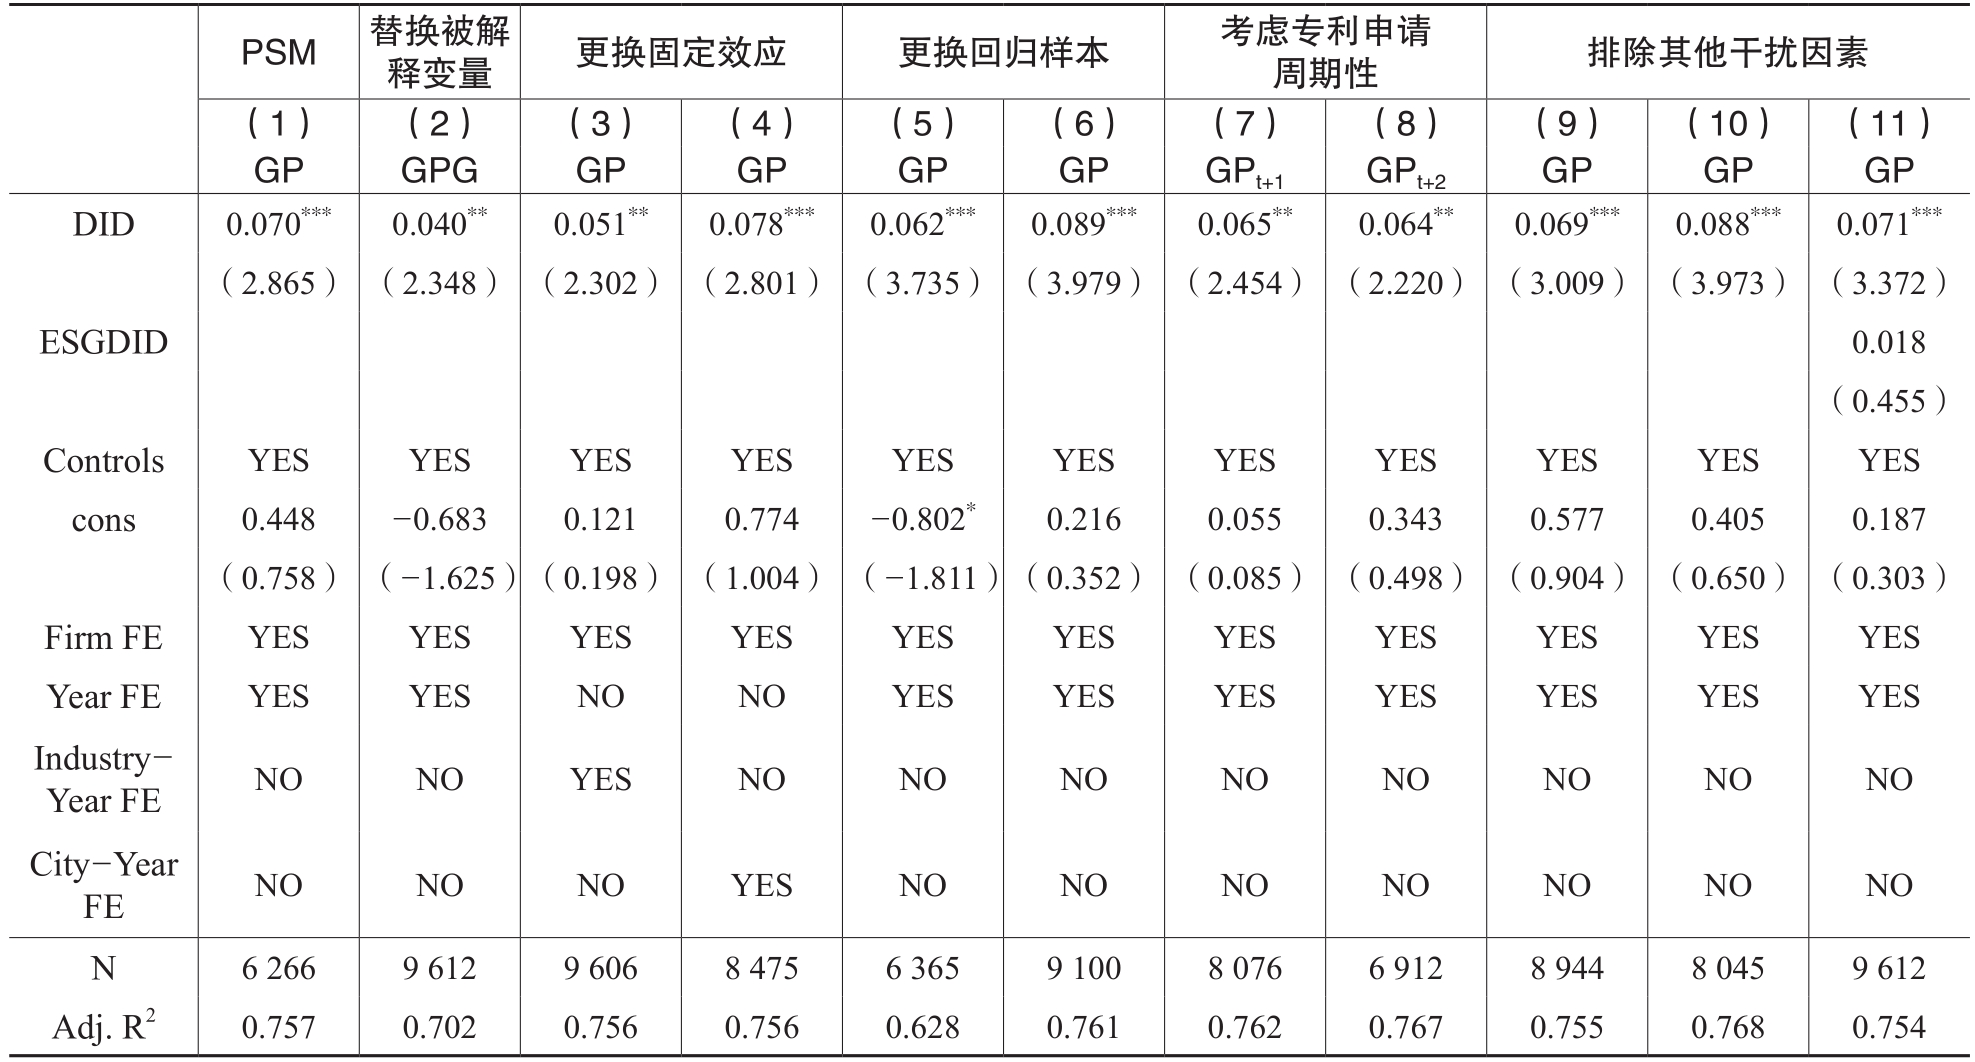
由于实验组和对照组可能存在系统性差异,为缓解样本选择偏差对本文结果的干扰,本文采用倾向得分匹配法进行稳健性检验。首先,将前一期的控制变量作为匹配协变量,使用Logit模型回归计算出样本的倾向得分;其次,采用1:2卡尺内近邻匹配法进行匹配;最后,利用倾向得分匹配得到的有效样本代入模型重新回归。表4报告了协变量的平衡性检验,可以发现,匹配后的协变量偏差均在5%以下,匹配结果满足平衡假设条件。表5第(1)列汇报了倾向得分匹配后的回归结果。可以看出,DID的回归系数显著为正,表明本文结果依然稳健。
3.异质性处理效应
表4 平衡性检验
由于合规管理指引在不同地区生效的时间不同,使用双向固定效应模型可能存在由于异质性处理效应导致的估计偏误(de Chaisemartin和D’Haultfoeuille,2020)。本文参考Callaway和Sant’Anna(2021)的做法,使用CSDID模型进一步检验多时点DID估计量的稳健性。回归结果表明(未列示),稳健估计量的估计系数显著为正,这表明本文的估计结果并没有受到异质性处理效应的影响。
为了进一步增强研究结果的稳健性,本文使用企业当年绿色发明授权数量加1取自然对数(GPG)来衡量企业的绿色创新水平。回归结果如表5第(2)列所示,可以发现,DID系数显著为正,进一步表明本文研究结果的可靠性。
5.更换固定效应
本文还选择了行业年份联合固定效应和城市年份联合固定效应以进一步避免回归结果出现遗漏变量而导致的内生性问题,减少某些行业层面和城市层面随时间变化的不可观测因素对回归结果造成偏误。表5第(3)(4)列报告了更换固定效应的回归结果,结果表明,DID的回归系数均显著为正,结果仍然不变。
6.更换回归样本
第一,若企业在合规管理之前已存在绿色创新,可能表明企业前期的绿色创新基础较好,从而对本文结果产生影响。因此,本文将该类企业从样本中剔除,以此检验事前无绿色创新的企业是否因为合规管理而提高了绿色创新水平。
第二,部分企业在样本期间可能因股权变动导致其受到合规管理指引影响的状态发生变化,进而对结果产生干扰。因此,为避免因实控人变动带来的制度适用差异对结果的影响,本文剔除了样本期间内实控人发生变化的企业。
表5第(5)列报告了剔除事前已存在绿色创新的企业后的回归结果,第(6)列报告了剔除实控人发生变更企业后的回归结果。上述检验结果显示,DID的回归系数仍均显著为正,进一步增强了本文回归结果的稳健性。
7.考虑创新的周期性
实质性的绿色创新能够推动企业技术的迭代升级,但此类创新通常具有较长的研发和转化周期。鉴于此,本文参考He和Tian(2013)的做法,进一步选取第t+1年和第t+2年的绿色发明专利申请数量作为被解释变量进行检验,以更充分地反映绿色创新从研发到专利申请的滞后效应。表5列(7)和列(8)中DID的回归系数均在5%的水平上显著为正,表明合规管理对企业绿色创新的积极效应具有持续性和长期性。
表5 稳健性检验
8.排除其他干扰因素
现有研究表明,绿色创新是企业实现绿色转型的重要途径,受到环保处罚的企业往往会更加重视环境治理活动,并通过增加环保投资、强化研发等措施来提高环境治理水平,从而实现绿色转型(柯劭婧等,2023)。同时,国家重点排污单位受到政府和社会的持续监督,也会主动开展环境治理并加强绿色创新(张玉明等,2018)。因此,为了排除环保违规和重点排污单位可能对企业绿色创新的影响,本文将受过环保处罚的企业及重点排污单位剔除后进行检验。
此外,2022年5月,国务院国资委发布《提高央企控股上市公司质量工作方案》,明确要求中央企业集团公司贯彻落实新发展理念,探索建立健全ESG体系,推动更多央企控股上市公司披露ESG专项报告,力争到2023年相关专项报告披露“全覆盖”。现有文献表明,ESG信息的强制披露具有促进企业自主创新的积极效应,能够推动企业开展绿色转型实践(Shen等,2023)。为控制该工作方案对回归结果的潜在影响,本文将企业是否受到该政策影响作为控制变量纳入模型进行回归检验。
回归结果如表5所示。第(9)~(11)列分别报告了剔除环保违规、剔除重点排污单位、控制央企ESG报告影响的回归结果。结果显示,在排除上述干扰性因素后,DID的回归系数均在1%的水平上显著为正,与主回归结果基本一致。
9.安慰剂检验
为减少随机因素对回归结果的干扰,本文进行了安慰剂检验。本文对实验组和对照组随机抽取500次构造出随机样本进行回归,并统计回归系数及P值的分布情况。由于随机样本中的实验组和对照组是随机生成的,合规管理指引不会对企业绿色创新水平有显著影响,因此回归系数应围绕0值分布。图2展示了安慰剂检验中解释变量的回归系数及P值分布情况。可以发现,通过随机样本得到的DID估计系数分布在0值左右,且小于真实回归系数。从P值的统计情况来看,绝大部分回归系数的P值大于0.1,未呈现显著性。检验结果进一步增强了本文主回归结果的稳健性。
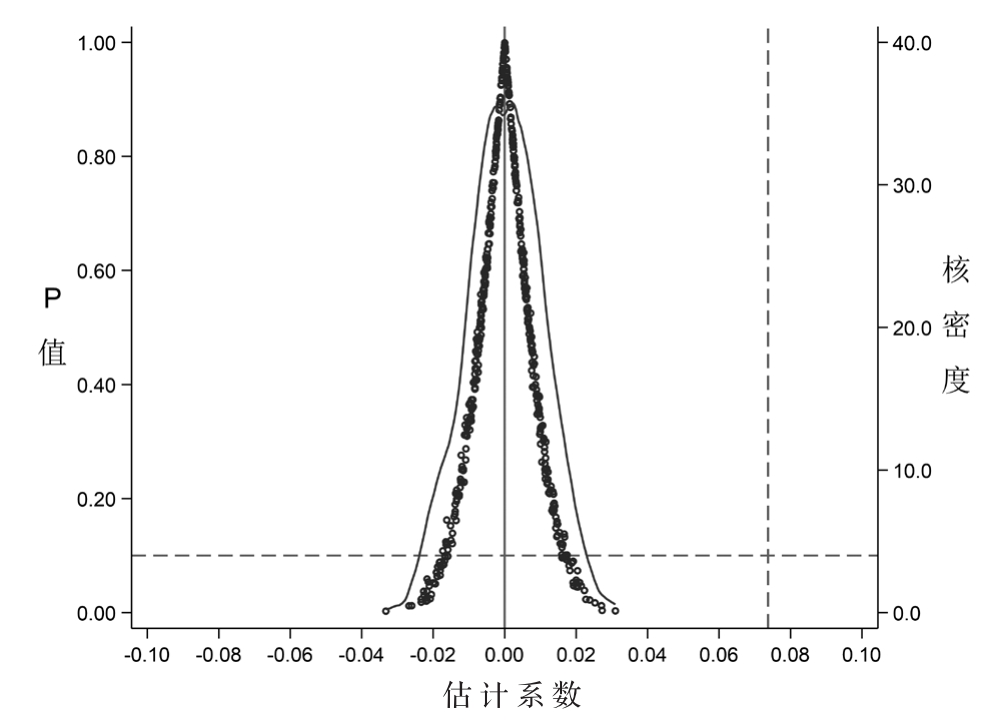
图2 安慰剂检验
六、进一步分析
(一)机制检验
1.预防性动机
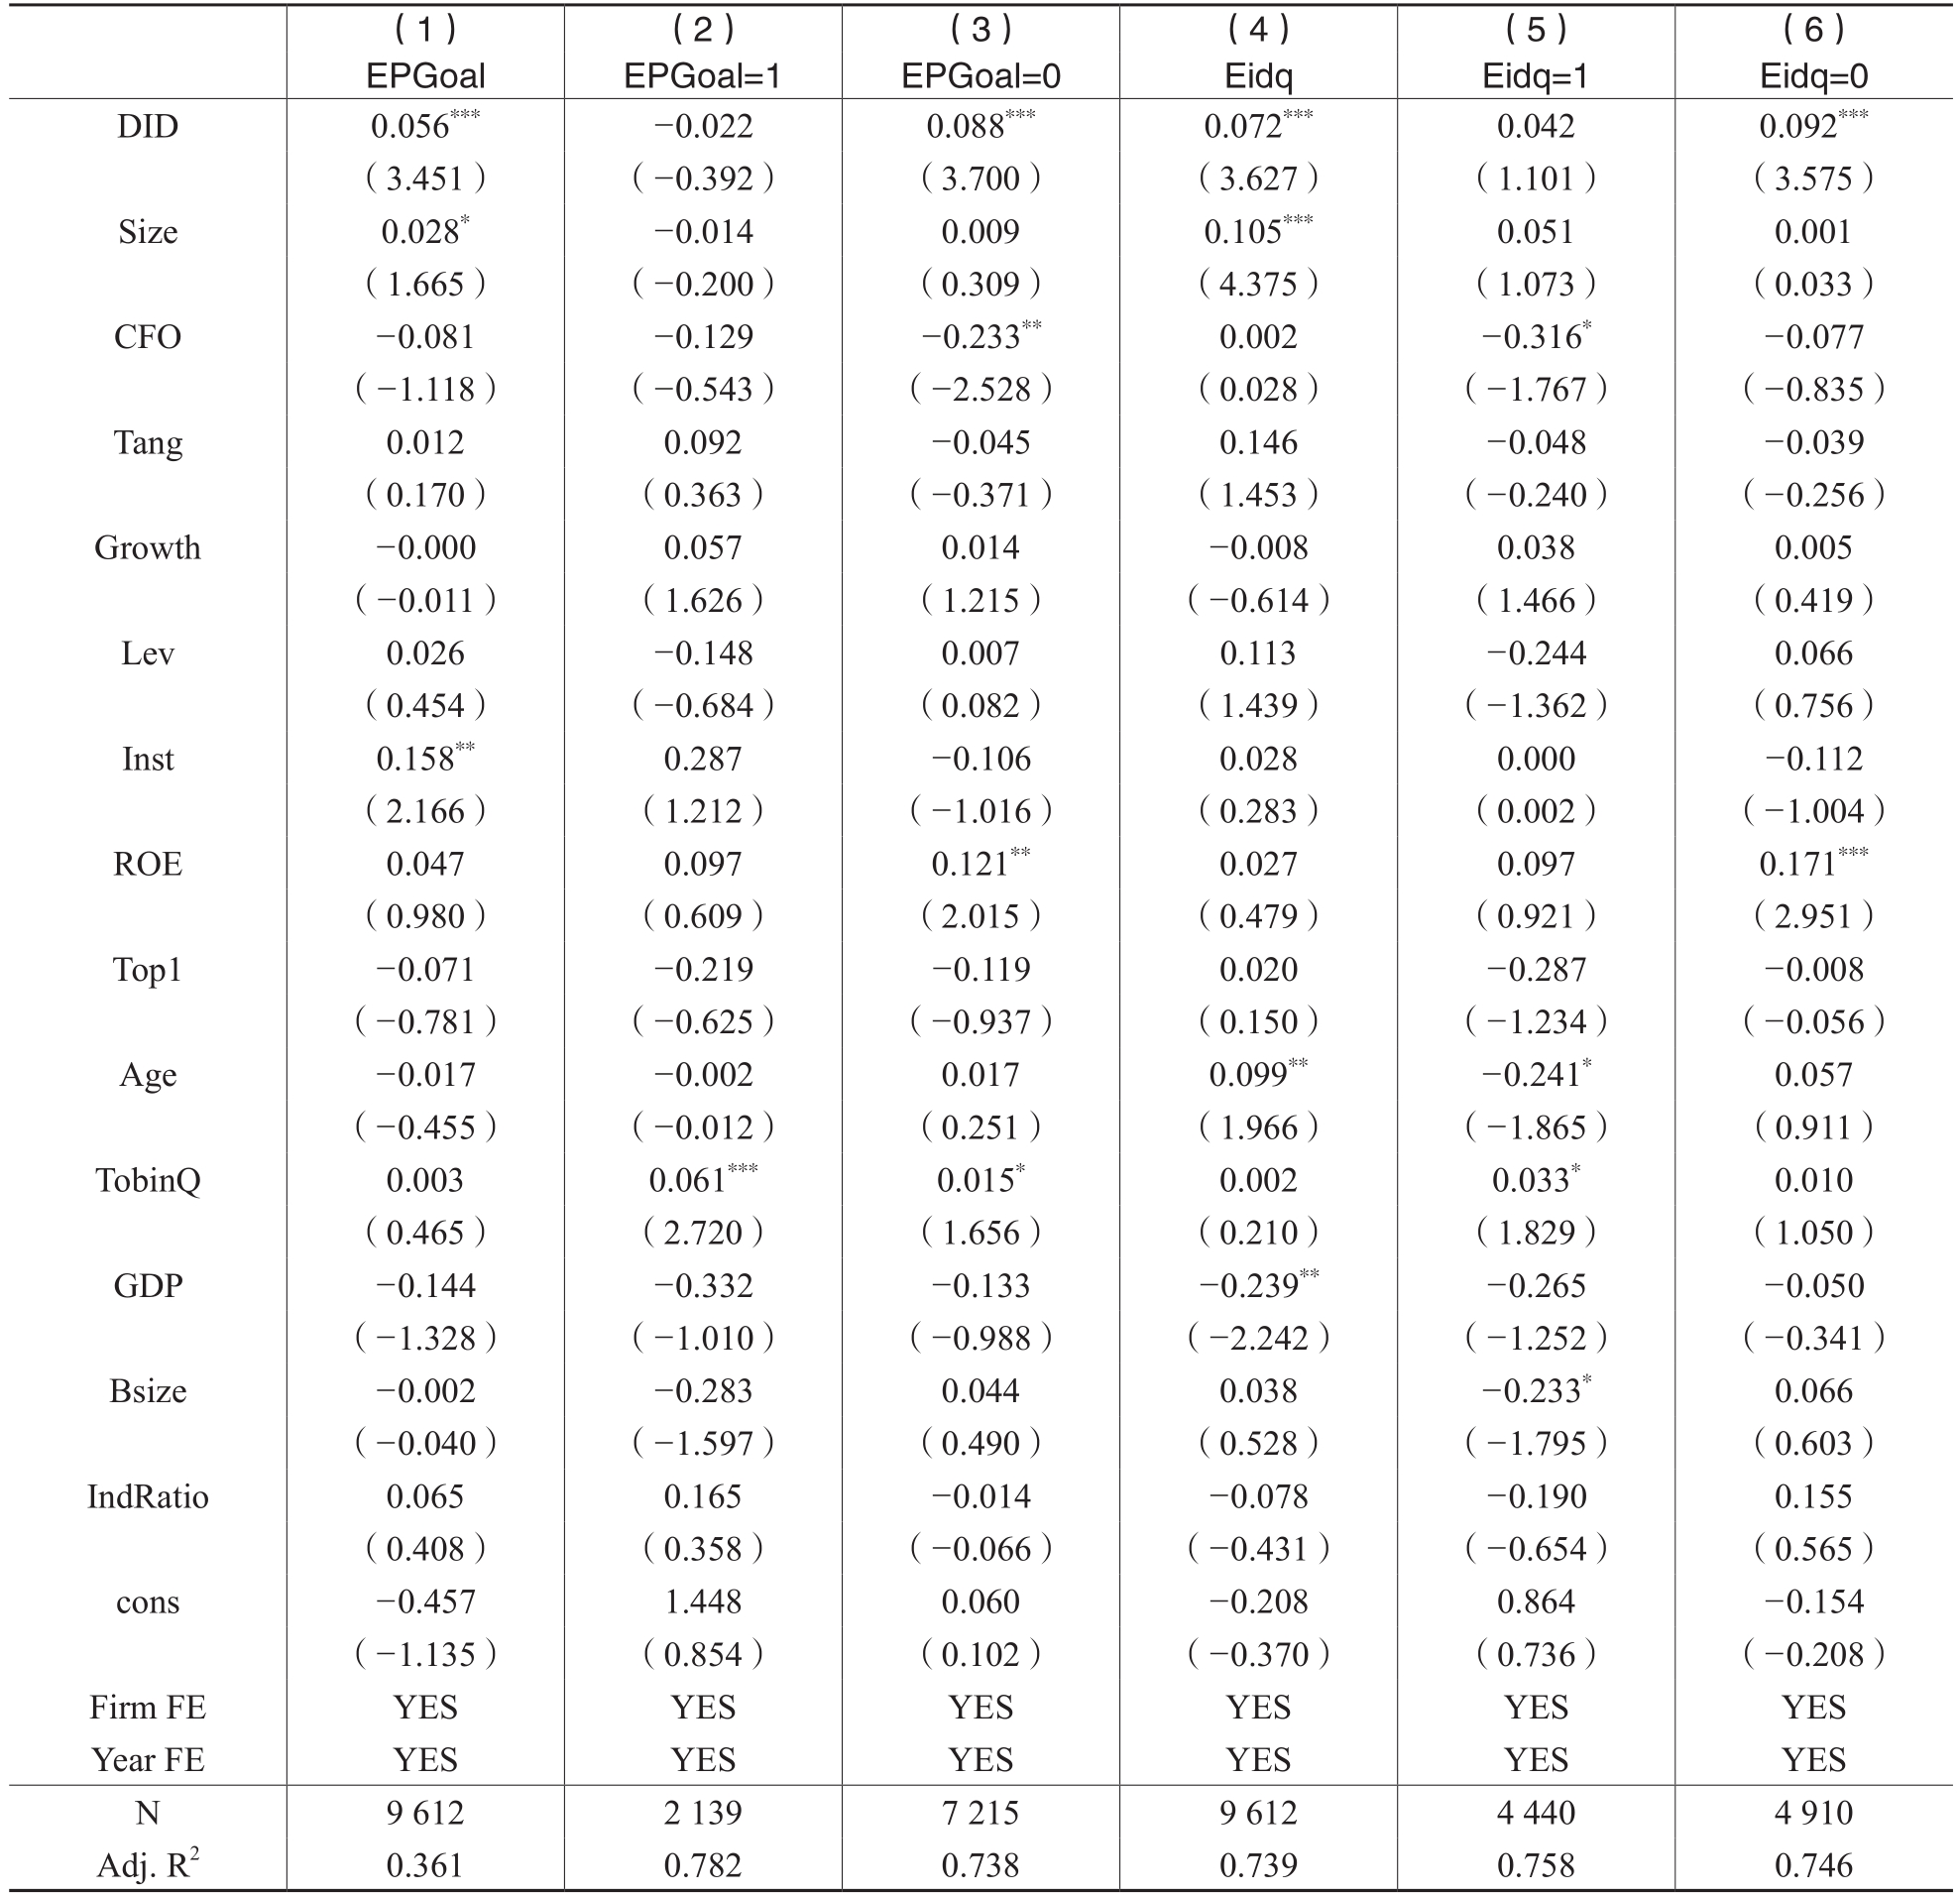
合规管理的预防性机制将环保要求嵌入到企业战略和前瞻性资源配置中,从而促进企业加强对绿色技术研发和清洁生产的投入。同时,企业通过主动披露环境信息提升透明度与外部合法性,不仅有助于降低企业未来的环境违规风险,也增强了市场声誉和投资者支持,从而有助于持续提升企业绿色创新水平。因此,本文构建前瞻性环保目标设定(EPGoal)和环境信息披露质量(Eidq)两个指标进行检验。其一,如果企业披露了过去环保目标的完成情况及前瞻性环保目标,则EPGoal赋值为1,否则为0。其二,参考王茂斌等(2024)的研究,对企业各类别的环境信息根据定性或定量披露分别赋予不同的分值,将得分加总并取对数来衡量企业环境信息披露的质量(Eidq)。回归结果如表6所示,可以发现DID与前瞻性环保目标设定(EPGoal)和环境信息披露质量(Eidq)均在1%的水平上显著正相关,并且DID的回归系数在没有环保目标设定和环境信息披露质量较低的组中更为显著。这说明合规管理指引促进企业将环境治理嵌入到组织战略中,积极发布未来环保目标,并提高环境信息披露水平,进而对企业绿色创新水平的提升起到积极作用。
表6 机制检验:预防性动机
2.内部驱动力
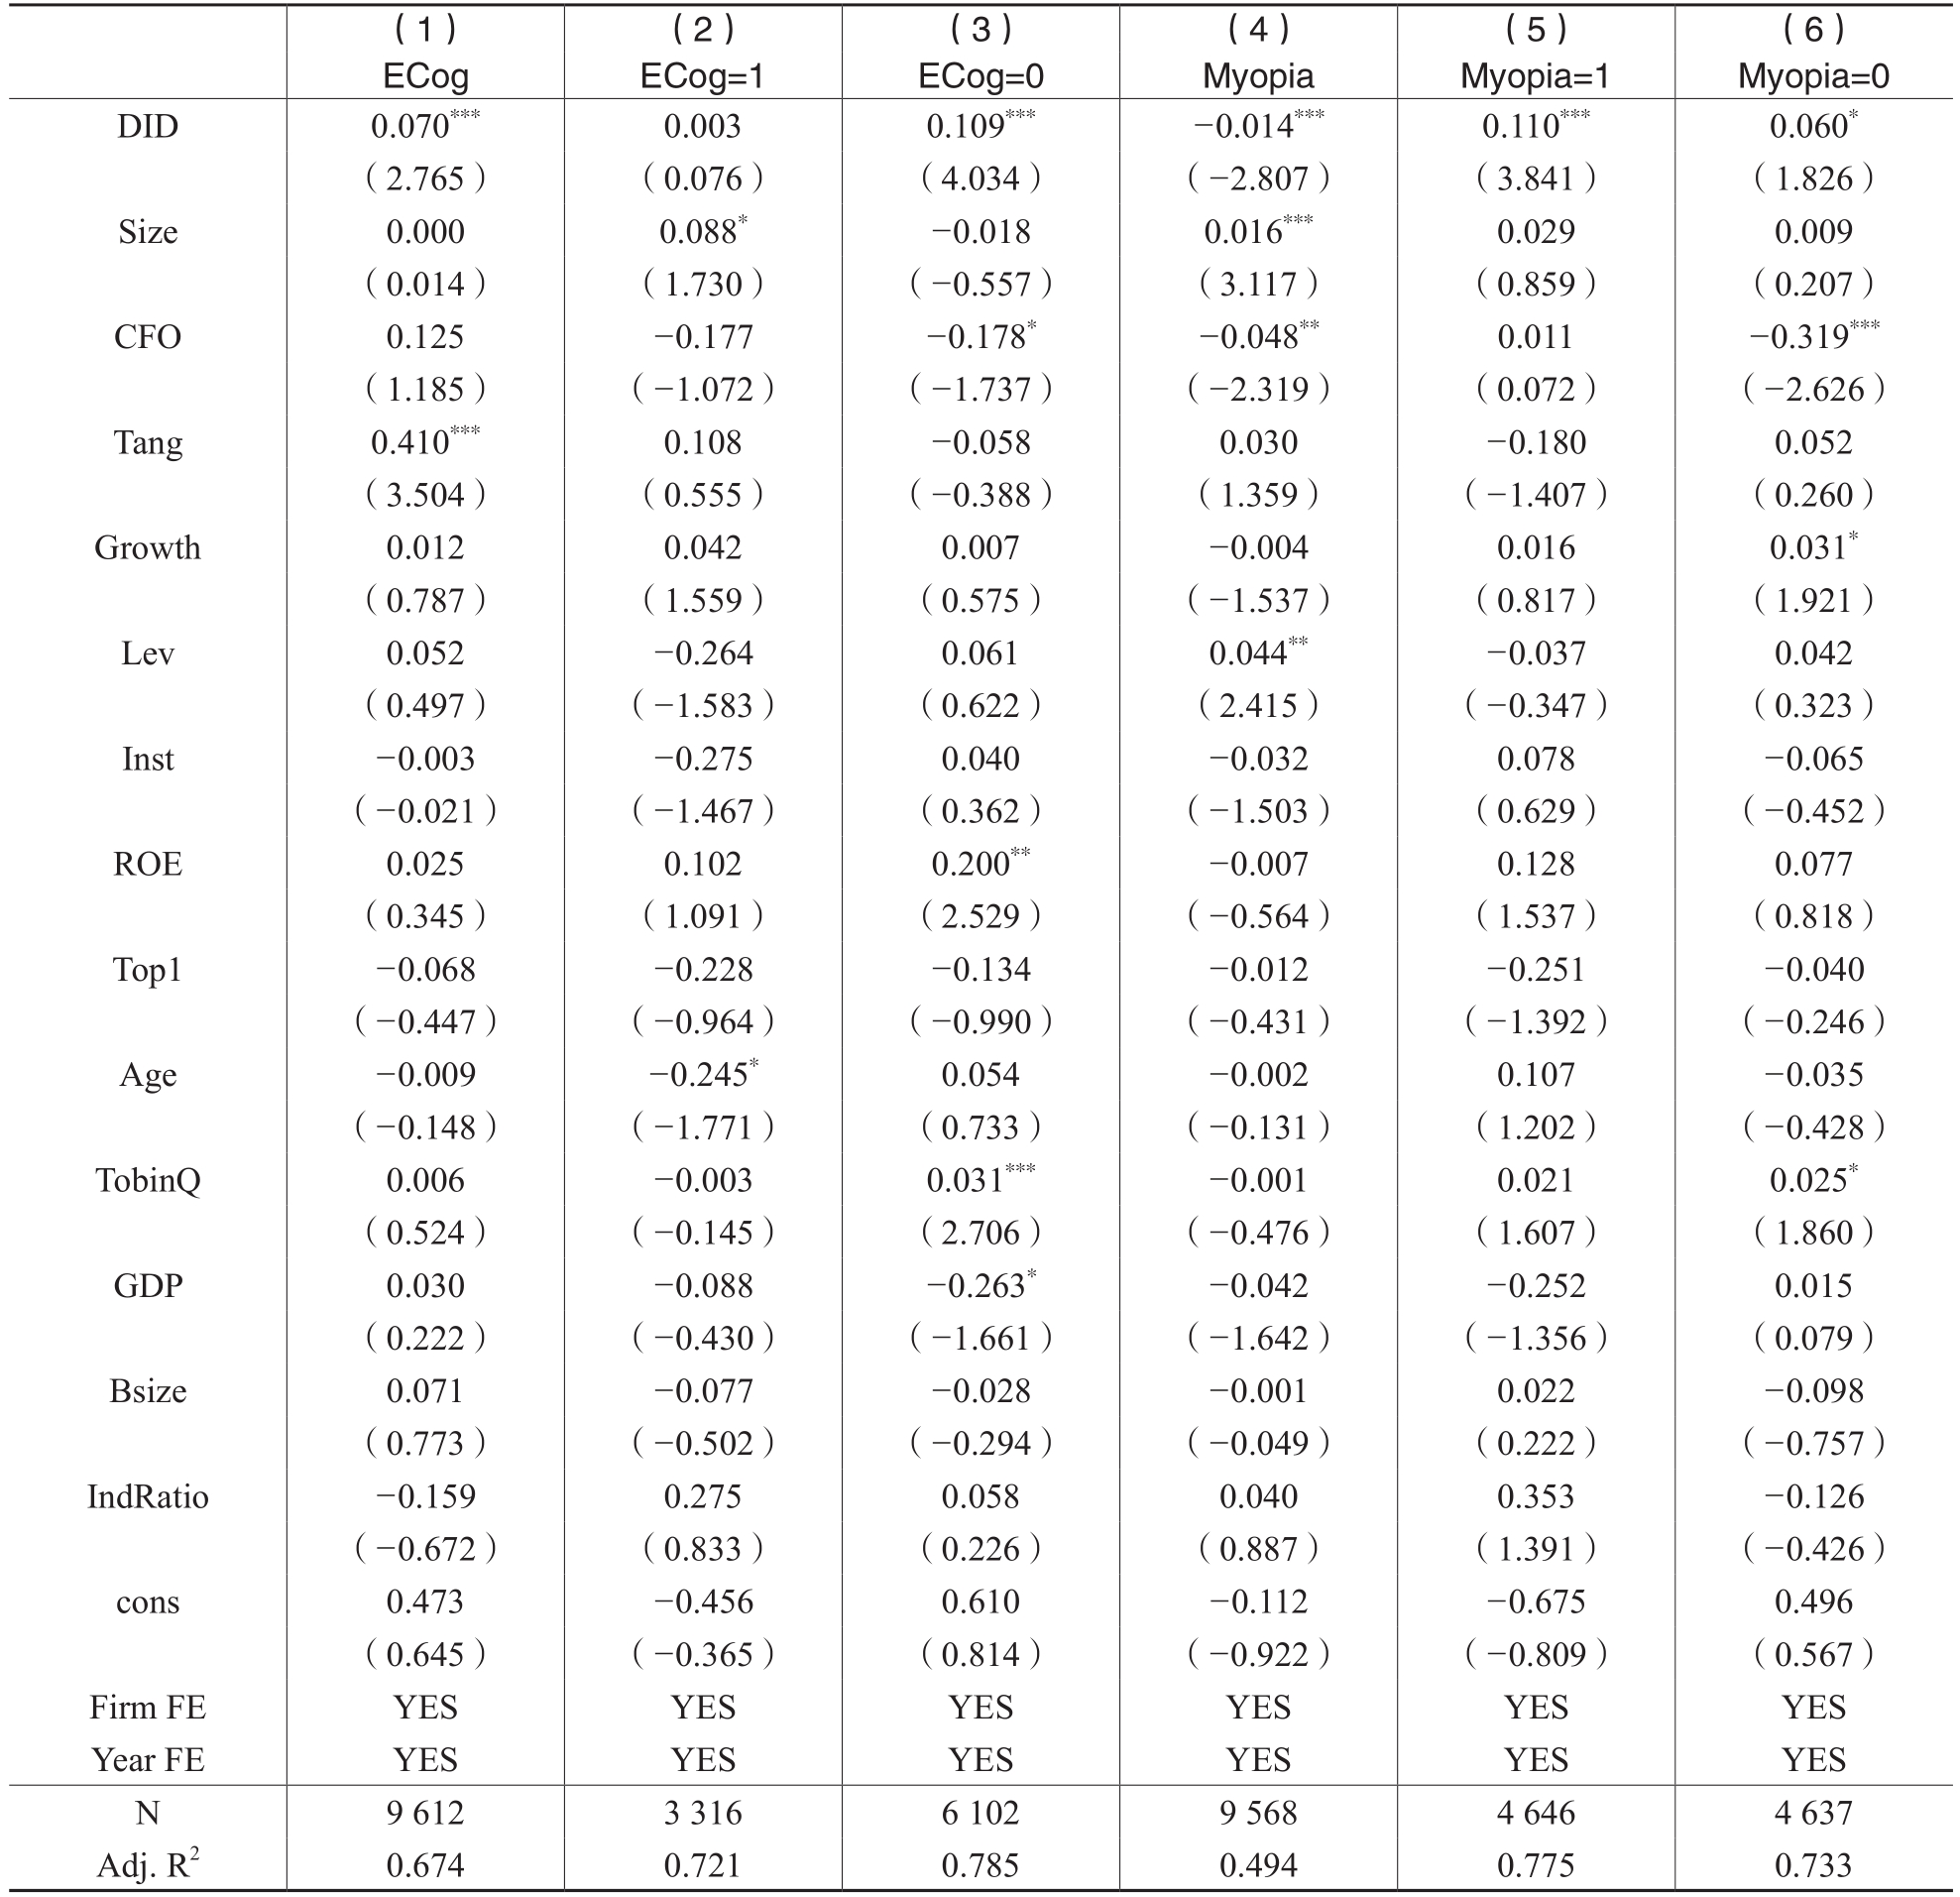
合规管理指引明确向企业传递了加强环境保护的信息,这在一定程度上能够提高企业管理层对环境的重视程度。而且,这也有助于降低企业管理层的短期逐利动机,减少管理层短视,进而提高企业长期环境治理的内部驱动力。因此,本文构建绿色认知(ECog)和管理层短视(Myopia)两个指标进行检验。其一,参考席龙胜和赵辉(2022)、谢海娟等(2024)的做法,计算上市公司年度报告中关于环保政策、环保相关法律法规、环保治理、环保部门、环保督察、环保工作、环保设施、环保治污等关键词的数量,以此捕捉企业对环保合规的重视程度,使用关键词词频加1取对数来度量企业环保认知(ECog),该指标越大,说明企业具有更强的环保认知。其二,参考胡楠等(2021)计算企业MD&A中关于管理者短视主义关键词的数量,使用关键词占比来衡量管理层短视(Myopia),该指标越大,说明管理层短视主义越严重。回归结果如表7所示,可以发现DID与绿色认知(ECog)在1%的水平上显著正相关,与管理层短视(Myopia)在1%的水平上显著负相关,并且DID的回归系数在绿色认知程度较低和管理层短视程度较高的组中更显著。这说明合规管理指引通过提高企业管理层的环境认知水平,并降低其管理层短视程度,从而有助于改善企业绿色创新水平。
表7 机制检验:内部驱动力
3.系统性环境体系建设
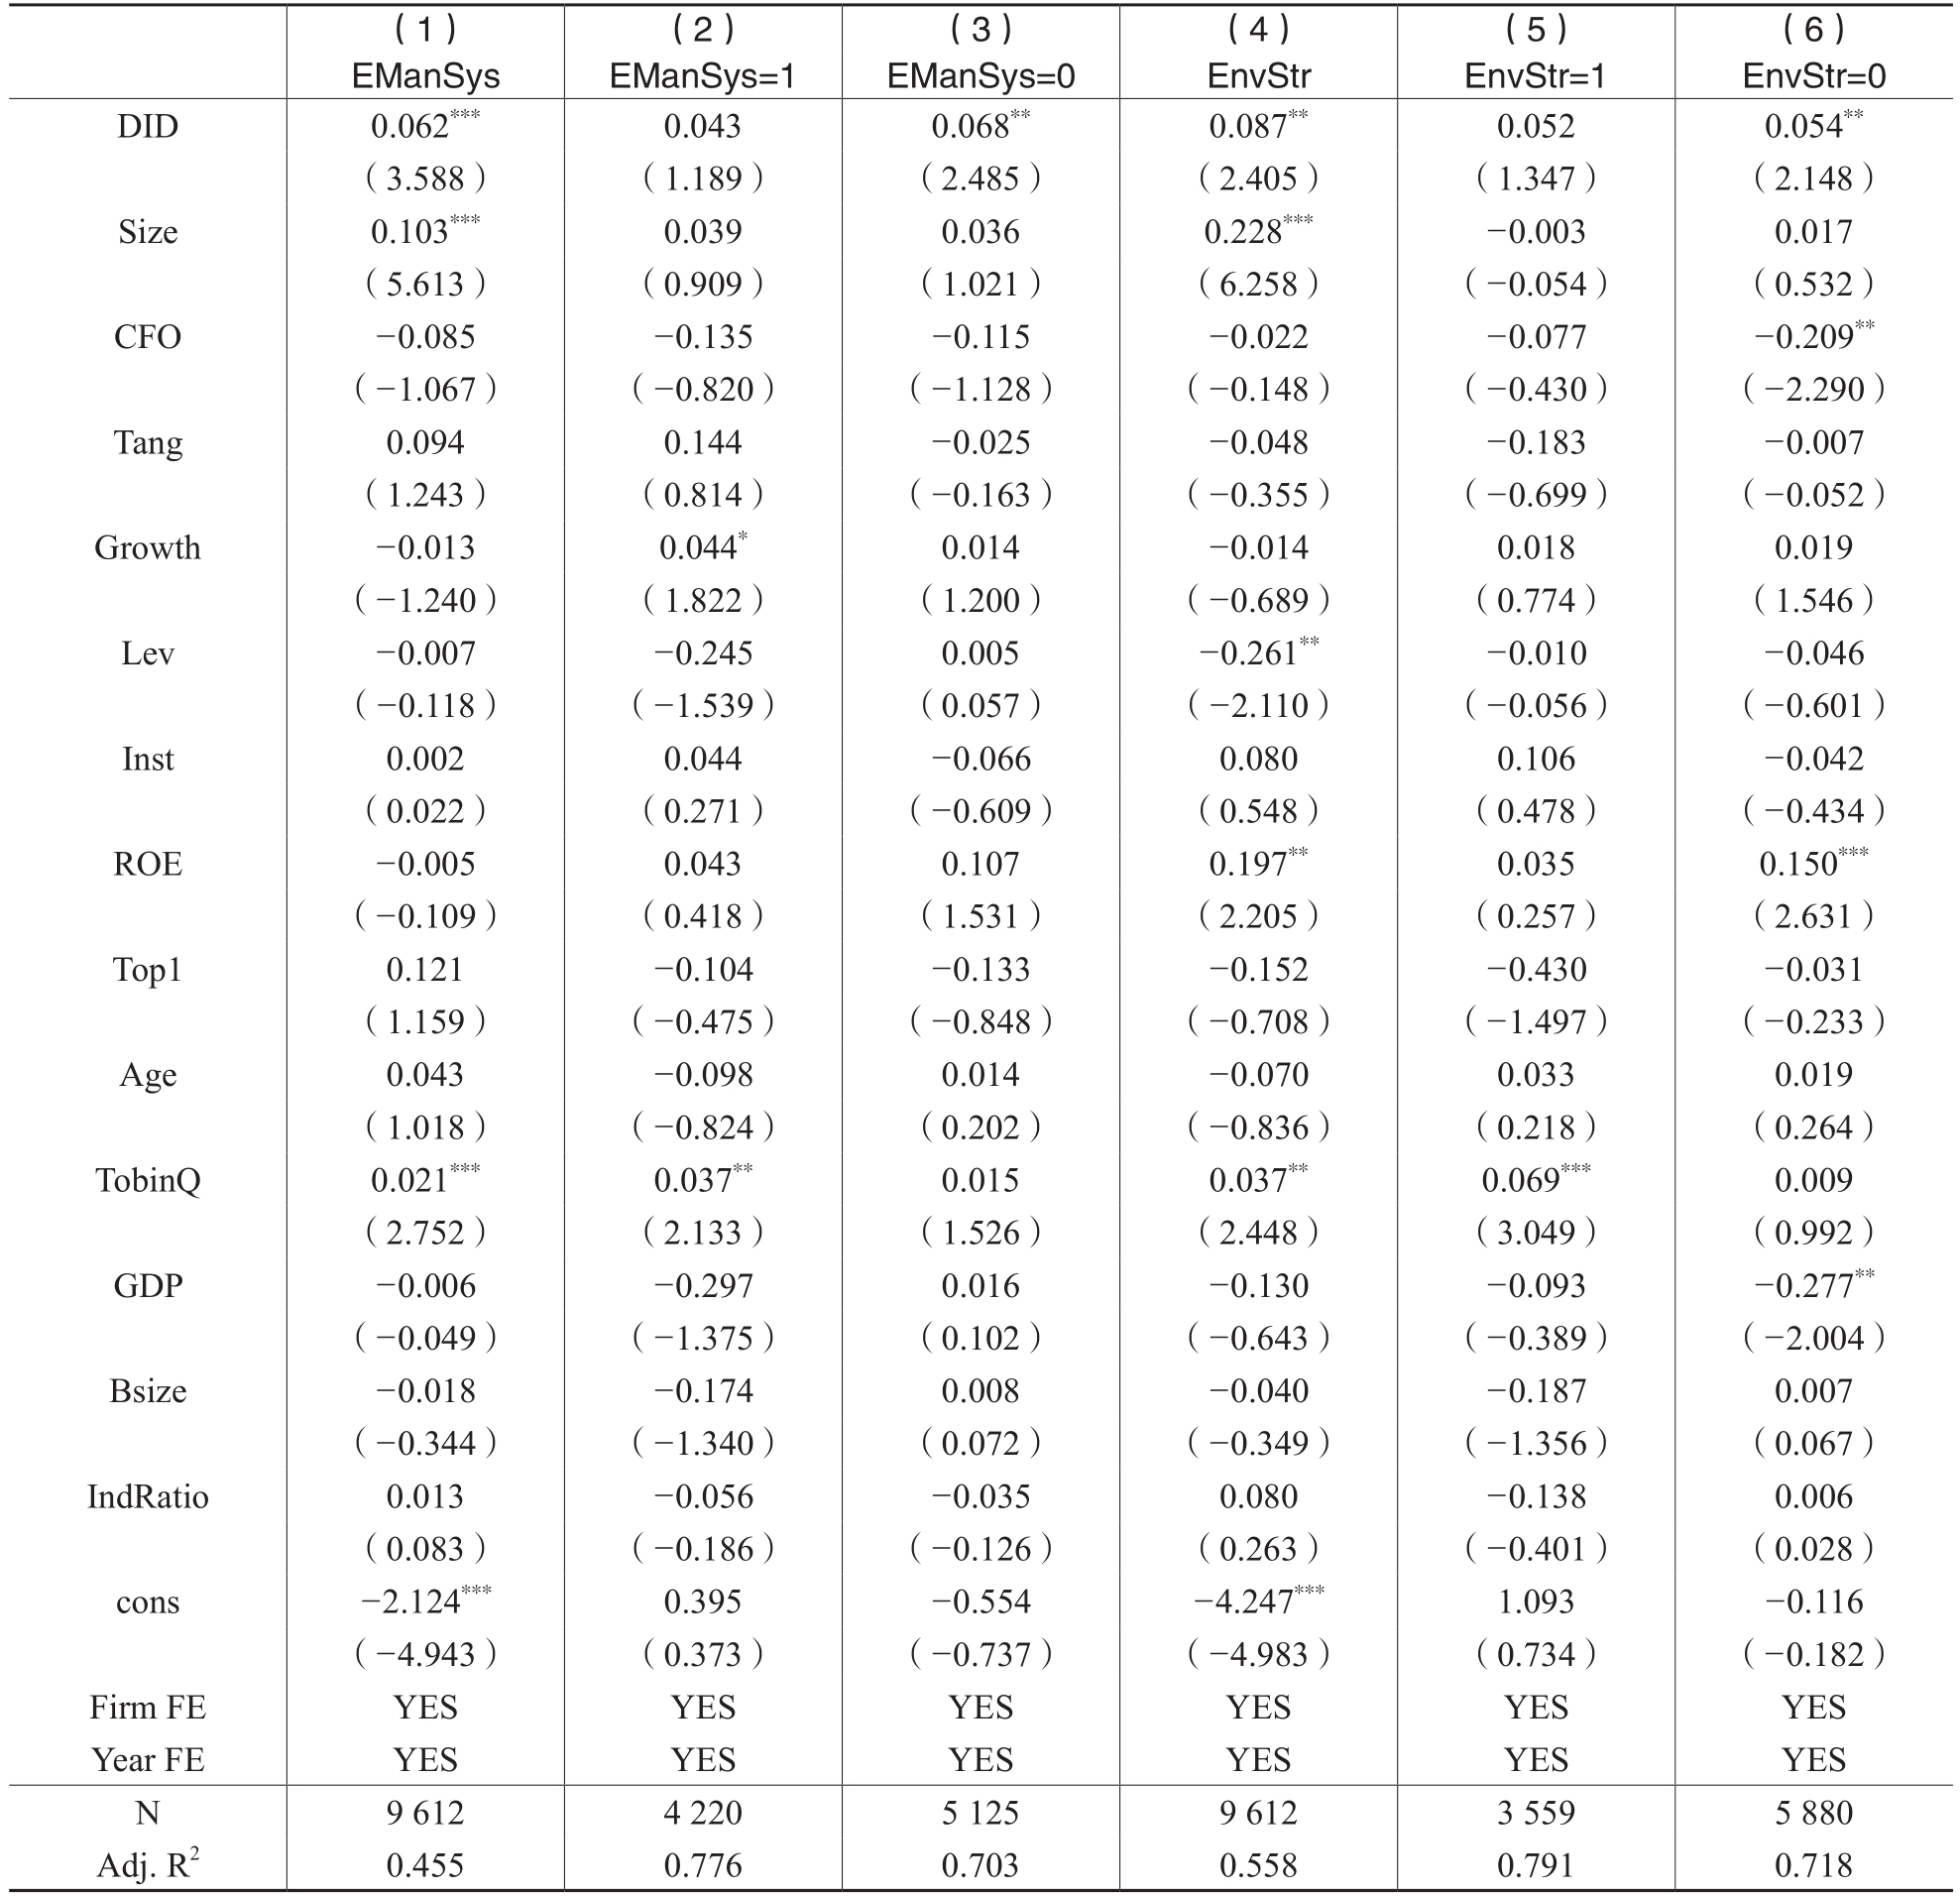
合规管理要求企业从重点管理环节、运行机制及保障措施等方面入手进行系统性管理,这有助于企业制定和实施多维环境治理措施,并形成系统的环境管理体系,从而推动企业构建稳定而持续的绿色创新动力。因此,本文构建环境管理体系(EManSys)和多维环境治理措施(EnvStr)两个指标进行检验。其一,如果企业构建了完善的环境管理制度,EManSys赋值为1,否则为0。其二,将企业是否采取环境有益的产品开发、减少“三废”的措施、循环经济、节约能源、绿色办公、环境认证等措施进行赋值,并将得分加总来度量企业多维环境治理措施水平(EnvStr),该指标越大,说明企业采取了更多维的环境治理措施。回归结果如表8所示,可以发现合规管理与环境管理体系(EManSys)和多维环境治理措施(EnvStr)至少在5%的水平上显著正相关,并且DID的回归系数在没有构建环境管理体系和多维环境治理措施水平较低的组中更为显著。这说明合规管理指引通过促使企业积极完善环境管理体系,并从多方面进行系统性环境治理,从而有助于改善企业绿色创新水平。
表8 机制检验:系统性环境体系建设
(二)异质性检验
1.市场竞争
现有研究表明,行业竞争能显著提升企业创新水平(何玉润等,2015)。在竞争激烈的市场中,企业更倾向于主动开展绿色创新,建立自身的竞争优势,以维持市场份额。而在竞争较低的市场中,企业缺乏自发的创新动力,合规管理指引则可以通过激励约束机制显著提升企业的绿色创新意识和水平。因此,本文认为合规管理指引对绿色创新的促进作用在市场竞争较低的企业中更加明显。
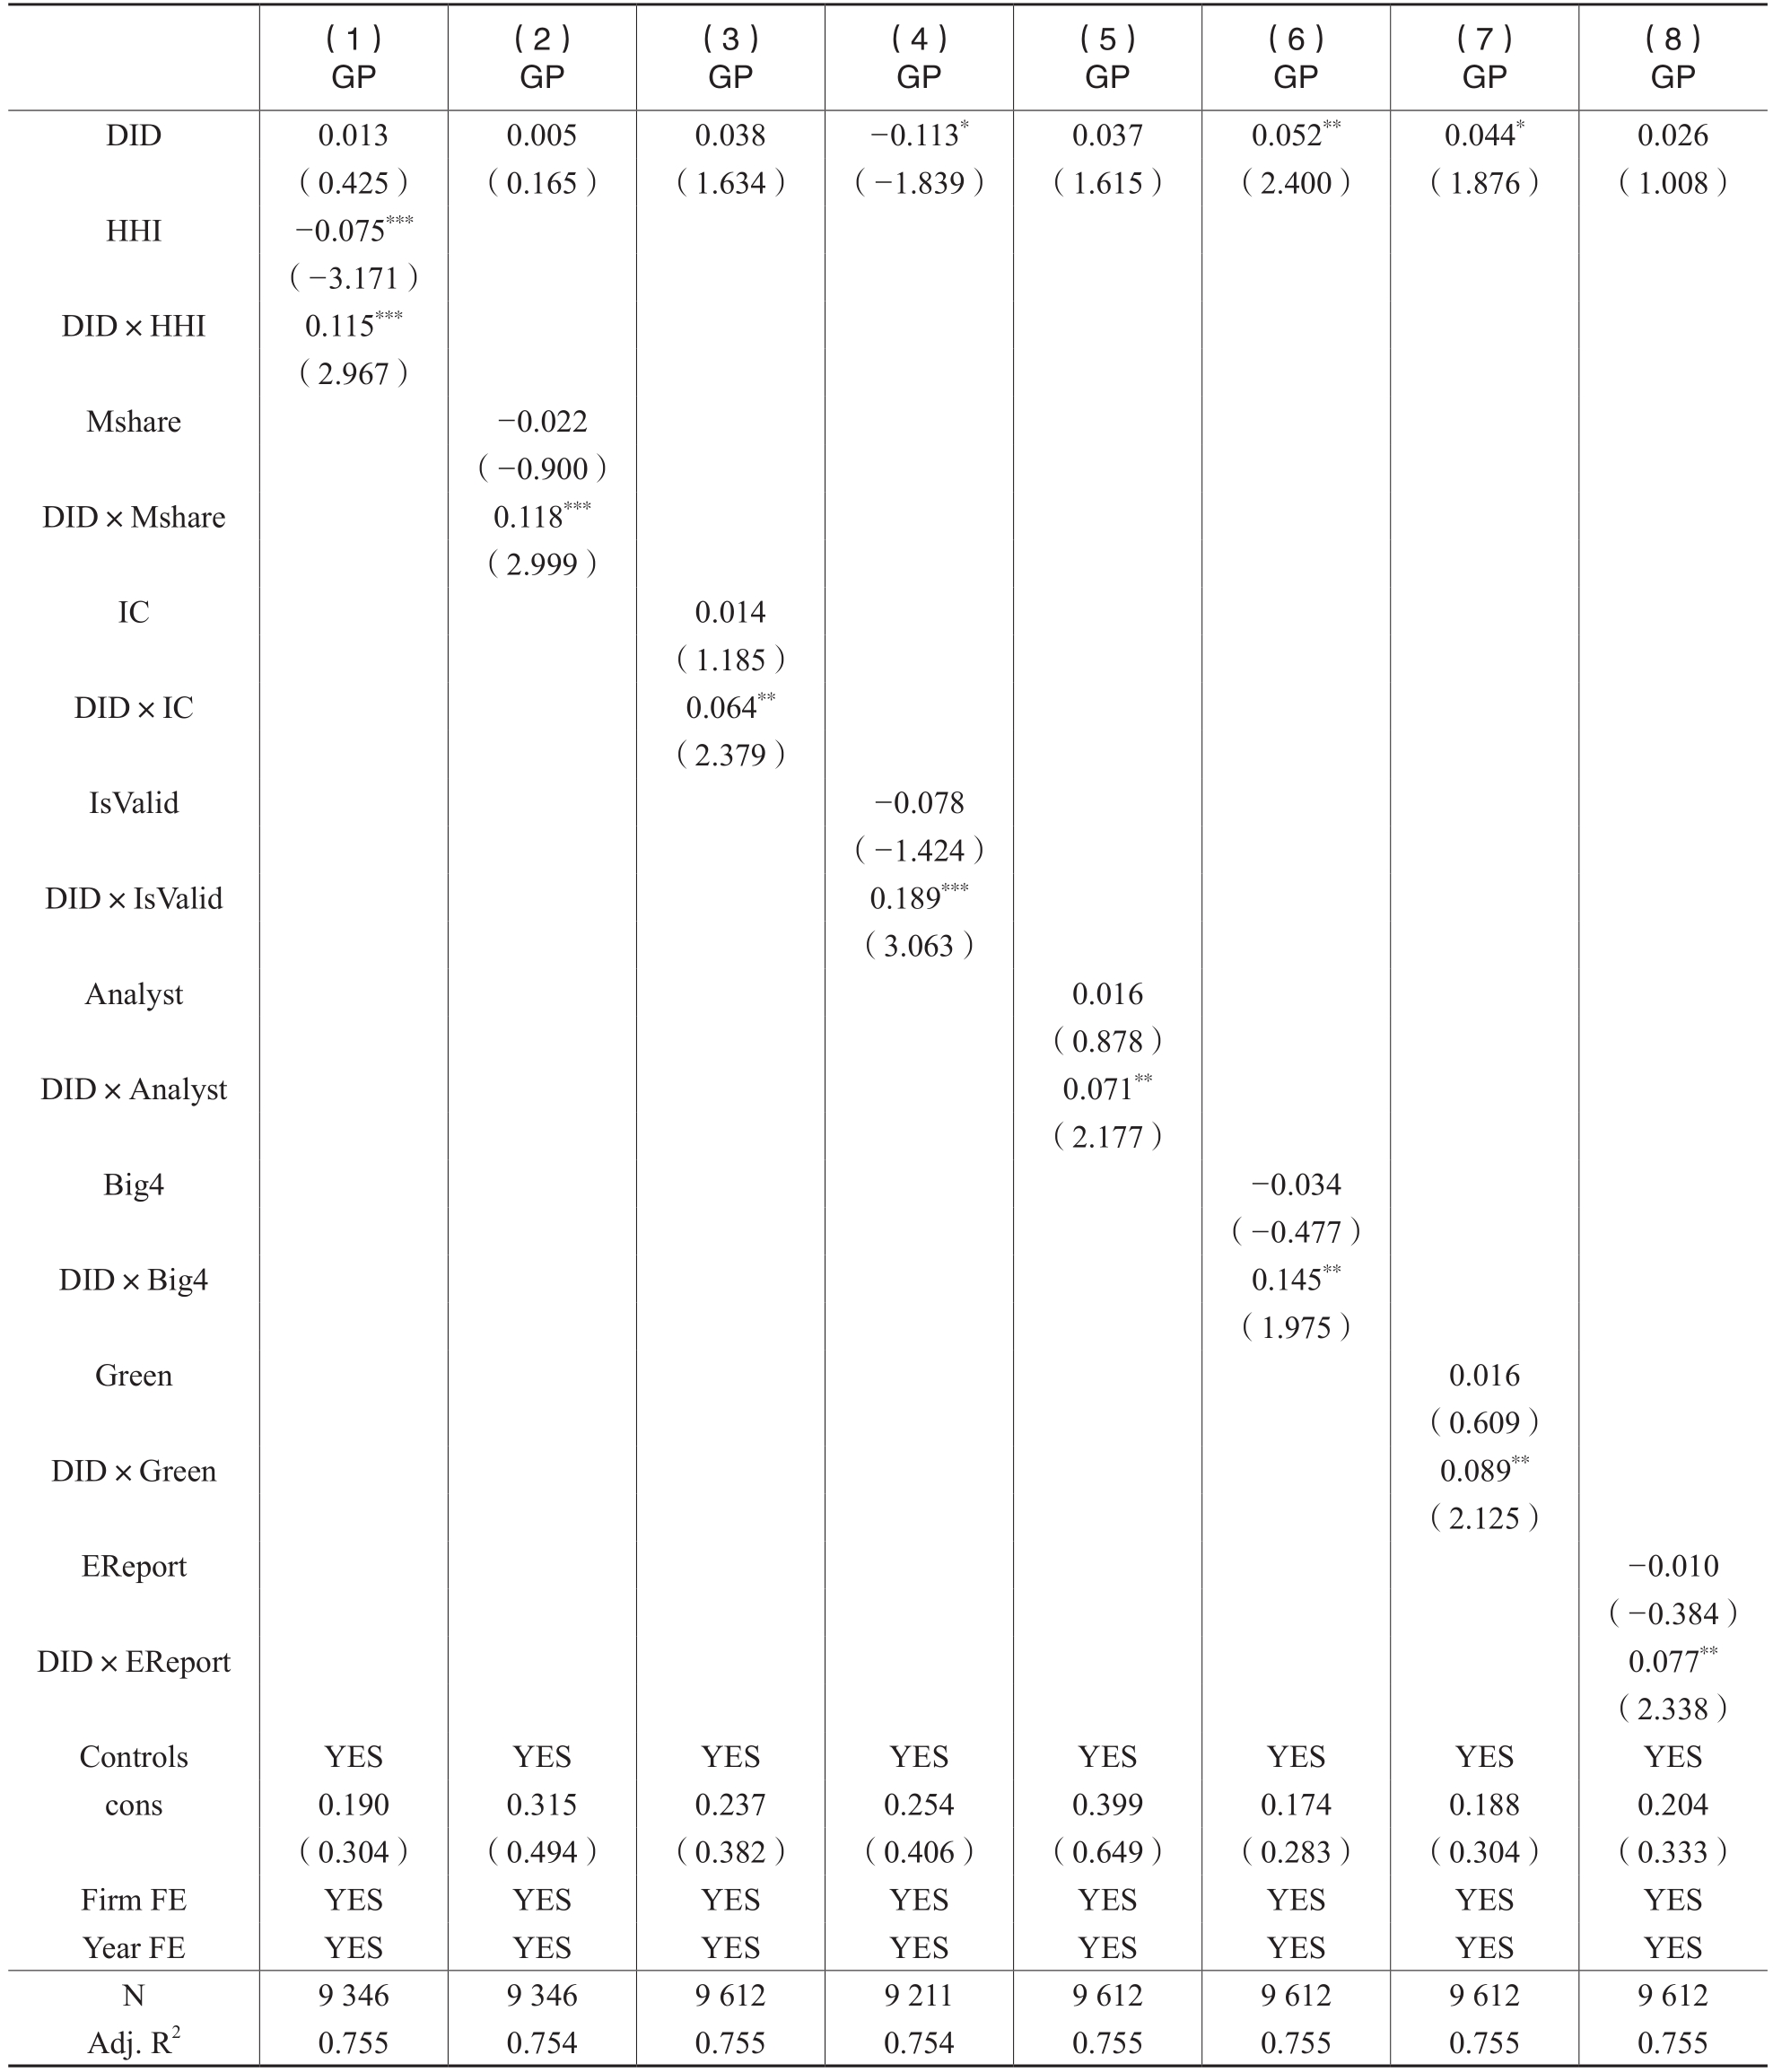
基于上述分析,本文参考伊志宏等(2010)、钱爱民和吴春天(2024)的做法,采用市场集中度和市场份额检验企业市场竞争水平的异质性作用。其一,根据企业赫芬达尔指数将样本分为市场集中度高(HHI取值为1)和市场集中度低(HHI取值为0)两组。其二,根据企业市场份额将样本分为市场竞争程度高(Mshare取值为0)和市场竞争程度低(Mshare取值为1)两组。本文将HHI和Mshare与DID交乘进行检验,结果如表9所示。可以发现,在列(1)和列(2)中,DID×HHI与DID×Mshare的回归系数均显著为正,这说明相对于市场竞争程度更高的企业,合规管理指引对市场竞争程度较低企业的绿色创新活动有更强的影响。
2.内部治理
良好的公司治理是企业长久发展的基石,治理机制不仅可以缓解股东和管理层之间的委托代理问题,降低信息不对称程度,还可以对管理层的机会主义行为起到约束作用,从而提升企业的投资效率和创新效率(朱德胜和周晓珮,2016;刘金洋,2024)。合规管理作为公司治理的重要延伸,能够通过完善公司内部治理结构,强化重点人员、重点环节、重点领域的监督力度,有效把控企业所面临的合规风险,帮助企业实现长久合规经营,为绿色创新等高风险、高投入活动提供制度支持。因此,本文认为,当企业的内部治理水平越有效时,合规管理指引越能与企业现有治理机制形成互补,从而进一步提升企业绿色创新水平。
基于上述分析,本文参考逯东等(2015)、张越和赵然(2023)的做法,采用内部控制指数和内控有效性检验企业内部治理水平的异质性作用。其一,根据企业内部控制指数将样本分为内部治理水平高(IC取值为1)和内部治理水平低(IC取值为0)两组。其二,按照企业内控有效性将样本分为内部控制有效(IsValid取值为1)和内部控制无效(IsValid取值为0)两组。本文将IC和IsValid与DID分别交乘进行检验,回归结果如表9所示。可以发现,在列(3)和列(4)中,DID×IC和DID×IsValid的回归系数分别在5%和1%的水平上显著为正,说明合规管理指引对内部治理水平更好的企业具有更强的绿色创新促进效应。
3.外部监督
随着可持续发展战略的深入推进,企业的环境表现日益成为资本市场关注的焦点。一旦企业发生环境违规事件,投资者可能因此降低对企业的信任和预期,从而产生减持或抛售行为。这不仅直接冲击企业的股价,还会进一步削弱其市场声誉和融资能力,进而对企业价值造成不利影响。由此可见,通过声誉压力、融资约束等多种机制,外部监督对企业的环保行为起到重要约束作用(陈晓艳等,2023)。而合规管理不仅是对外部监管的被动响应,更是企业将外部规范性要求内化为治理机制和战略选择的过程。当外部监督力量更大时,市场监管的压力能够有效增强企业对合规制度的执行力,促使企业将环境责任纳入日常经营决策之中。因此,本文认为,外部监督强度越高,合规管理指引对企业绿色创新水平的激励效应也越强。
本文参考汪健和曲晓辉(2015)、何慧华和方军雄(2021)的做法,采用分析师关注与是否“四大”审计来捕捉企业面临的外部监督强度。其一,根据企业分析师跟踪人数将样本分为分析师跟踪人数多(Analyst取值为1)和分析师跟踪人数少(Analyst取值为0)两组。其二,根据企业是否国际“四大”审计将样本分为国际“四大”审计(Big4取值为1)和非国际“四大”审计(Big4取值为0)两组。本文将Analyst和Big4与DID交乘进行检验,结果如表9所示。可以发现,在列(5)和列(6)中,DID×Analyst和DID×Big4的回归系数均在5%的水平显著为正,这说明合规管理指引的绿色创新效应对外部监督更强的企业具有更强的影响。
4.环境治理主动性
不同于被动合规的企业,主动进行环境治理的企业往往具有更强的环保意识和环境治理理念,更加关注企业的绿色可持续发展,更有动力满足利益相关者的环境诉求。具有环境治理意识的企业能够深刻理解政策动向和环境发展的重要性,进一步加大绿色创新的战略布局,持续进行环境治理。而不进行主动环境治理的企业,可能只是为了保证短期内的合规而开展形式上的绿色活动。因此,本文认为,对于主动进行环境治理的企业而言,合规管理指引对其绿色创新水平的促进作用更大。
基于上述分析,本文参考白福萍等(2024)的做法,从高管环保经历和企业主动ESG信息披露行为两个方面捕捉企业的主动性。其一,计算企业高管团队拥有环保背景的人数占比,根据企业高管环保背景将样本分为高管环保背景比例高(Green取值为1)和高管环保背景比例低(Green取值为0)两组。其二,根据企业是否披露ESG报告将样本分为发布ESG报告(EReport取值为1)和没有发布ESG报告(EReport取值为0)两组。本文将Green和EReport与DID交乘进行检验,回归结果如表9所示。第(7)(8)列的回归结果显示,DID×Green和DID×EReport的回归系数均在5%的水平上显著为正,这表明合规管理指引的绿色创新激励效应在环境治理主动性强的企业中更为明显。
表9 异质性检验
(三)拓展性分析
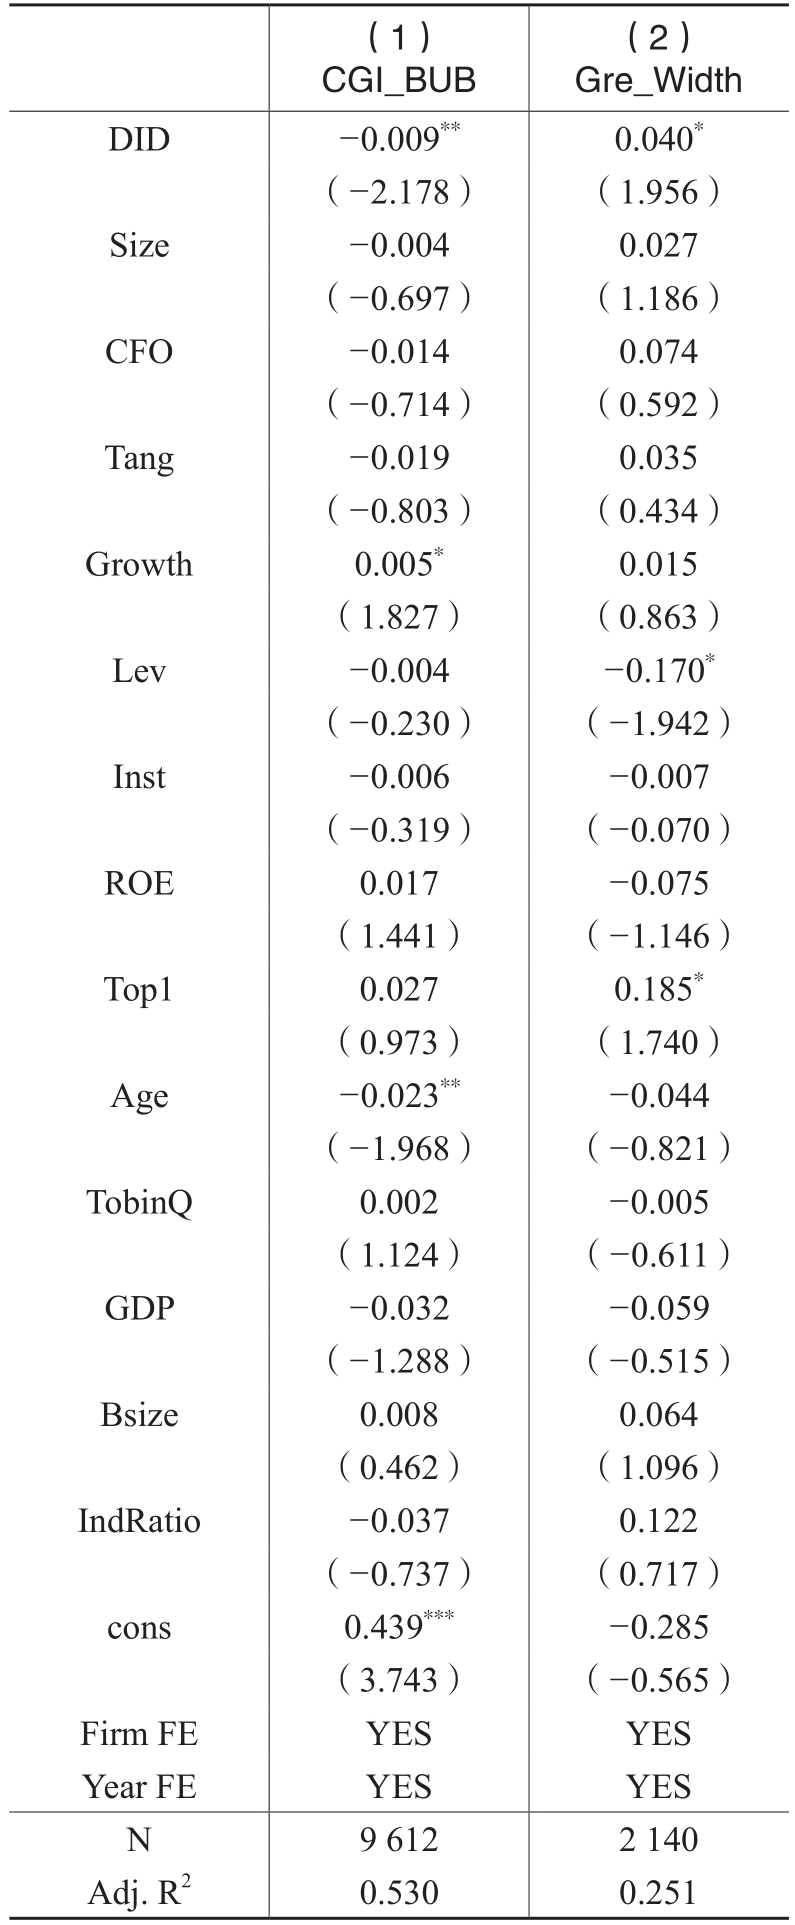
专利数量的爆炸式增长并不能完全代表专利质量的实际提高,其也可能会产生专利泡沫。因此,本文参考Geng等(2024)的做法,计算绿色专利申请数与绿色专利授权数之差,并对其进行标准化处理以衡量公司绿色创新泡沫。该指标越大,公司绿色创新泡沫越严重。另外,本文参考张杰和郑文平(2018)的做法,计算了企业的绿色专利知识宽度,企业专利知识宽度主要是指某项专利内所包含知识的复杂性和广泛性。该指标越大,企业绿色专利质量越高。检验结果如表10所示,列(1)为绿色专利泡沫的回归结果,DID的系数显著为负,列(2)为绿色专利知识宽度的回归结果,DID的系数显著为正,以上结果表明合规管理提高了企业绿色专利质量。
表10 拓展性检验
七、研究结论与启示
如何推动企业绿色转型是促进我国经济高质量发展的重要命题。本文以2014年至2023年我国A股上市公司为研究样本,实证检验合规管理指引规制政策对企业绿色创新的影响及其作用机制。结果表明,合规管理指引显著提升了企业的绿色创新水平。机制检验发现,合规管理指引主要通过提高企业环境治理的预防性动机和内部驱动力以及加强系统性环境建设,从而提高企业绿色创新水平。异质性分析表明,在市场竞争低、外部监督严格、内部治理水平高以及环境治理主动性强的企业中,合规管理指引对企业绿色创新的促进作用更加明显。拓展性分析表明,合规管理对企业绿色创新质量有明显的促进作用。
基于本文的研究结论,得到如下启示:第一,监管层需继续强化制度引导,推动企业形成内生合规动力。本文研究发现,合规管理有助于提高企业合规经营内驱力、促进企业加大绿色创新等长期投资,加速绿色低碳转型。因此,建议继续强化企业合规管理工作的系统性和针对性,依托合规制度建设降低监管成本,提升治理效能。同时,扩大政策覆盖范围,推广央企和地方国企的合规管理经验,为加快新质生产力发展、建设世界一流企业筑牢制度基础。第二,企业应主动构建合规管理体系,持续推动绿色转型。本文研究发现,合规管理有助于提高企业的绿色创新水平,并且具有一定持续性。因此,企业应将合规管理作为长期性和系统性的战略投资,深度嵌入企业的整体发展布局之中。通过主动合规管理,帮助企业在实现规范治理的基础上,更好地承担环境与社会责任,推动企业实现经济效益、社会效益与环境效益的协同,最终实现可持续发展。
主要参考文献:
[1]白福萍,黄宇杰,王京,等.入芝兰之室:企业绿色文化与绿色创新[J].外国经济与管理,2025,47(1):137-152.
[2]白福萍,梁博涵,商梦亭.高管环保背景如何促进提高企业ESG表现?——来自中国A股上市公司的经验证据[J].南方金融,2024,(10):46-61.
[3]包彤.环境目标约束能够助推重污染制造业升级吗——来自“十一五”减排目标的证据[J].当代财经,2023,(12):120-132.
[4]曹洪军,陈泽文.内外环境对企业绿色创新战略的驱动效应——高管环保意识的调节作用[J].南开管理评论,2017,20(6):95-103.
[5]陈佳声.上市公司、审计师与监管机构的财务舞弊博弈研究[J].审计研究,2014,(4):89-96.
[6]陈瑞华.企业合规制度的三个维度——比较法视野下的分析[J].比较法研究,2019,(3):61-77.
[7]陈晓艳,张国清,吴绍昀,等.机构投资者与企业环境治理:过程与结果孰轻孰重[J].管理科学,2023,36(6):138-151.
[8]陈志斌.问责机制与内部控制制度的有效实施[J].会计研究,2004,(7):50-54.
[9]崔永梅,马晓红,张霖琳,等.环境管理体系认证能否抑制企业避税?基于融资约束和信息环境视角[J].管理评论,2025,37(4):197-211.
[10]郭檬楠,贺一凡,牛建业.内部控制、网络媒体报道与企业ESG表现[J].管理学刊,2023,36(3):103-119.
[11]何慧华,方军雄.监管型小股东的治理效应:基于财务重述的证据[J].管理世界,2021,37(12):176-195.
[12]何玉润,林慧婷,王茂林.产品市场竞争、高管激励与企业创新——基于中国上市公司的经验证据[J].财贸经济,2015,(2):125-135.
[13]侯艳辉,李硕硕,郝敏,等.市场绿色压力对知识型企业绿色创新行为的影响[J].中国人口·资源与环境,2021,31(1):100-110.
[14]胡楠,薛付婧,王昊楠.管理者短视主义影响企业长期投资吗?——基于文本分析和机器学习[J].管理世界,2021,37(5):139-156.
[15]柯劭婧,马欧阳,许年行.竞争对手环保处罚的溢出效应研究——基于企业绿色创新的视角[J].管理科学学报,2023,26(6):21-38.
[16]孔子禾,范柏乃,杨超.合规管理:企业高质量发展的制度保障——基于政策计量的分析[J].财会通讯,2024,(22):3-10.
[17]黎文靖,郑曼妮.实质性创新还是策略性创新?——宏观产业政策对微观企业创新的影响[J].经济研究,2016,51(4):60-73.
[18]李青原,肖泽华.异质性环境规制工具与企业绿色创新激励——来自上市企业绿色专利的证据[J].经济研究,2020,55(9):192-208.
[19]李青原,左梁.合规管理政策提高了国有资本配置效率吗?[J].证券市场导报,2025,(5):16-24.
[20]廖义刚,余梁.审计师会关注企业合规管理水平吗?——基于年报文本信息的经验证据[J].审计研究,2025,(2):120-133.
[21]刘金洋.证监会行政监管与公司投资效率——基于随机抽查制度的准自然实验[J].会计研究,2024,(4):126-136.
[22]卢建词,姜广省.CEO绿色经历能否促进企业绿色创新?[J].经济管理,2022,44(2):106-121.
[23]逯东,付鹏,杨丹.媒体类型、媒体关注与上市公司内部控制质量[J].会计研究,2015,(4):78-85.
[24]齐绍洲,林屾,崔静波.环境权益交易市场能否诱发绿色创新?——基于我国上市公司绿色专利数据的证据[J].经济研究,2018,53(12):129-143.
[25]钱爱民,吴春天.市场地位与企业核心盈利的现金获取质量:进攻还是防御?——基于企业战略类型选择的分析视角[J].会计研究,2024,(8):60-72.
[26]孙鹏,黄锦辉,李杰,等.中央环保督察、政商关系与企业绿色创新——影响机理与扩散路径[J].财经研究,2024,50(7):95-110.
[27]陶锋,赵锦瑜,周浩.环境规制实现了绿色技术创新的“增量提质”吗——来自环保目标责任制的证据[J].中国工业经济,2021,(2):136-154.
[28]汪健,曲晓辉.关联交易、外部监督与盈余持续性——基于A股上市公司的经验证据[J].证券市场导报,2015,(9):49-55.
[29]王春峰,黄盼,房振明.非处罚性监管能预测公司违规吗?[J].经济与管理评论,2020,36(5):112-125.
[30]王茂斌,叶涛,孔东民.绿色制造与企业环境信息披露——基于中国绿色工厂创建的政策实验[J].经济研究,2024,59(2):116-134.
[31]王晓祺,郝双光,张俊民.新《环保法》与企业绿色创新:“倒逼”抑或“挤出”?[J].中国人口·资源与环境,2020,30(7):107-117.
[32]王馨,王营.绿色信贷政策增进绿色创新研究[J].管理世界,2021,37(6):173-188.
[33]王正位,朱怡哲,张弘.环境处罚对企业生产率的溢出效应研究[J].金融研究,2024,(2):113-130.
[34]吴育辉,张腾,唐浩博,等.惩一儆百:评级机构受罚的威慑效应[J].世界经济,2024,(5):178-202.
[35]席龙胜,赵辉.高管双元环保认知、绿色创新与企业可持续发展绩效[J].经济管理,2022,44(3):139-158.
[36]解学梅,朱琪玮.企业绿色创新实践如何破解“和谐共生”难题?[J].管理世界,2021,37(1):128-149.
[37]谢海娟,朱倩云,孙佳佳,等.高管环保认知与企业“漂绿”倾向[J].华东经济管理,2024,38(12):118-128.
[38]熊熊,邸佳慧,高雅.绿色关注对上市公司绿色创新行为的影响——来自投资者互动平台的证据[J].系统工程理论与实践,2023,43(7):1873-1893.
[39]鄢姿俏,宣扬,李婉丽.行政监管与央企合规——基于《中央企业合规管理指引》的准自然实验[J].会计研究,2025,(4):119-132.
[40]阳镇,陈劲,凌鸿程.媒体关注、环境政策不确定性与企业绿色技术创新——来自中国A股上市公司的经验证据[J].管理工程学报,2023,37(4):1-15.
[41]杨瑞龙,王元,聂辉华.“准官员”的晋升机制:来自中国央企的证据[J].管理世界,2013,(3):23-33.
[42]姚立杰,周颖.管理层能力、创新水平与创新效率[J].会计研究,2018,(6):70-77.
[43]伊志宏,姜付秀,秦义虎.产品市场竞争、公司治理与信息披露质量[J].管理世界,2010,(1):133-141.
[44]于连超,张卫国,毕茜.环境保护费改税促进了重污染企业绿色转型吗?——来自《环境保护税法》实施的准自然实验证据[J].中国人口·资源与环境,2021,31(5):109-118.
[45]余明桂,钟慧洁,范蕊.业绩考核制度可以促进央企创新吗?[J].经济研究,2016,51(12):104-117.
[46]曾昌礼,刘雷,李江涛,等.环保考核与企业绿色创新——基于领导干部自然资源资产离任审计试点的准自然实验[J].会计研究,2022,(3):107-122.
[47]战飞扬,董纪昌,方锦程,等.合规政策对上市公司ESG绩效的影响:基于央企合规管理指引的准自然实验[J].系统工程理论与实践,2025,45(5):1485-1496.
[48]张杰,郑文平.创新追赶战略抑制了中国专利质量么?[J].经济研究,2018,53(5):28-41.
[49]张玉明,邢超,张瑜.媒体关注对重污染企业绿色技术创新的影响研究[J].管理学报,2021,18(4):557-568.
[50]张越,赵然.设立中小投资者服务中心有用吗——来自诉讼溢出效应的实证证据[J].会计研究,2023,(8):18-32.
[51]赵晓梅,闫珍丽,梁上坤,等.合规管理能否赋能高质量发展——来自中央企业合规管理实施的证据[J/OL].财经研究,2025.https://doi.org/10.16538/j.cnki.jfe.20241016.101.
[52]钟宇翔,吕怀立,李婉丽.管理层短视、会计稳健性与企业创新抑制[J].南开管理评论,2017,20(6):163-177.
[53]朱德胜,周晓珮.股权制衡、高管持股与企业创新效率[J].南开管理评论,2016,19(3):136-144.
[54]朱海林,赵晓梅,杨有红.法治央企建设的会计信息治理有效性——来自中央企业合规管理的证据[J].审计与经济研究,2025,40(3):59-70.
[55]Anderson, D. M. Taking stock in China: Company disclosure and information in China’s stock markets[J]. Georgetown Law Journal, 2000, 88(6): 1919-1952.
[56]Benlemlih, M., Shaukat, A., Qiu, Y., et al. Environmental and social disclosures and firm risk[J]. Journal of Business Ethics, 2018, 152(3): 613-626.
[57]Brown, S. V., Tian, X., Wu Tucker, J. The spillover effect of SEC comment letters on qualitative corporate disclosure: Evidence from the risk factor disclosure[J]. Contemporary Accounting Research, 2018, 35(2): 622-656.
[58]Callaway, B., Sant’Anna, P. H. C. Difference-in-differences with multiple time periods[J]. Journal of Econometrics, 2021, 225(2): 200-230.
[59]Cheng, Q., Lin, A. P., Yang, M. Green innovation and firms’ financial and environmental performance: The roles of pollution prevention versus control[J]. Journal of Accounting and Economics, 2025, 79(1): 101706.
[60]de Chaisemartin, C., D’ Haultfoeuille, X. Two-way fixed effects estimators with heterogeneous treatment effects[J]. American Economic Review, 2020, 110(9): 2964-2996.
[61]Geng, Y., Chen, J., Liu, R. ESG rating disagreement and corporate green innovation bubbles: Evidence from Chinese A-share listed firms[J]. International Review of Financial Analysis, 2024, 95: 103495.
[62]He, J. J., Tian, X. The dark side of analyst coverage: The case of innovation[J]. Journal of Financial Economics, 2013, 109(3): 856-878.
[63]Henry, D. Agency costs, ownership structure and corporate governance compliance: A private contracting perspective[J].Pacific-Basin Finance Journal, 2010, 18(1): 24-46.
[64]Horbach, J. Determinants of environmental innovation——New evidence from German panel data sources[J]. Research Policy, 2008, 37(1): 163-173.
[65]Huang, J. W., Li, Y. H. Green innovation and performance: The view of organizational capability and social reciprocity[J].Journal of Business Ethics, 2017, 145: 309-324.
[66]Porter, M. E., Linde, C. Toward a new conception of the environment-competitiveness relationship[J]. Journal of Economic Perspectives, 1995, 9(4): 97-118.
[67]Ruwanpura, K. N., Wrigley, N. The costs of compliance?Views of Sri Lankan apparel manufacturers in times of global economic crisis[J]. Journal of Economic Geography, 2011, 11(6): 1031-1049.
[68]Shen,H.,Lin,H.,Han,W.,et al. ESG in China:A review of practice and research,and future research avenues[J]. China Journal of Accounting Research,2023,16(4):100325.
[69]Testa, F., Iraldo, F., Frey, M. The effect of environmental regulation on firms’ competitive performance: The case of the building & construction sector in some EU regions[J]. Journal of Environmental Management, 2011, 92(9): 2136-2144.
[70]Wong, C. W. Y., Lai, K., Shang, K. C., et al. Green operations and the moderating role of environmental management capability of suppliers on manufacturing firm performance[J]. International Journal of Production Economics, 2012, 140(1): 283-294.
[71]Xie, X., Huo, J., Qi, G., et al. Green process innovation and financial performance in emerging economies: Moderating effects of absorptive capacity and green subsidies[J]. IEEE Transactions on Engineering Management, 2015, 63(1): 101-112.
[72]Zaheer, S., Albert, S., Zaheer, A. Time scales and organizational theory[J]. Academy of Management Review, 1999, 24(4): 725-741.
[73]Zheng, D., Xu, Y., Wenren, Y. Compliance management and investment efficiency in state-owned enterprises: Evidence from China[J]. China Journal of Accounting Research, 2024, 17(2): 100358.
The Green Innovation Effect of Regulatory Policies——A Quasi-Natural Experiment Based on Compliance Management in State-Owned Enterprises
WANG Yanyan, TIAN Jing, XIE Jinchen
Abstract: This study employs Chinese A-share state-owned listed firms from 2014 to 2023 as the research sample and treats the phased implementation of compliance management guidelines for central and local state-owned enterprises as an exogenous shock. We examine how compliance management drives corporate green innovation and explore the underlying mechanisms. The empirical results demonstrate that compliance management guidelines significantly enhance firms’green innovation performance. Mechanism analyses indicate that compliance management promotes green innovation primarily through three channels: strengthening firms’ preventive motivation for environmental governance, reinforcing internal driving forces, and facilitating the establishment of systematic environmental management frameworks. Heterogeneity analyses reveal that the positive effect of compliance management guidelines on green innovation is more pronounced among firms operating in less competitive markets, subject to stronger external supervision, characterized by higher internal governance quality, and exhibiting greater proactivity in environmental governance.Additional analyses show that compliance management guidelines also significantly improve the quality of firms’ green innovation. Overall, this study provides valuable policy implications to design more effective mechanisms that promote the establishment of robust compliance management systems and accelerate enterprises’ green transformation.
Key words: compliance management; green innovation; environmental governance
(责任编辑 张雨吟)
 附件下载:
相关推荐
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号
投约稿系统升级改造公告
各位用户:
为带给您更好使用体验,近期我们将对投约稿系统进行整体升级改造,在此期间投约稿系统暂停访问,您可直接投至编辑部如下邮箱。
中国财政:csf187@263.net,联系电话:010-88227058
财务与会计:cwykj187@126.com,联系电话:010-88227071
财务研究:cwyj187@126.com,联系电话:010-88227072
技术服务电话:010-88227120
给您造成的不便敬请谅解。
中国财政杂志社
2023年11月
- 主办单位:中国财政杂志社
- 地址:中国北京海淀区万寿路西街甲11号院3号楼
- 投诉举报电话:010-88227120
- 邮编:100036
京公网安备 11010802030967号
互联网新闻信息服务许可证:10120240014
网络出版服务许可证:(署)网出证(京)字第317号