
官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号


财务理论前沿2026学术研讨会在南京举办
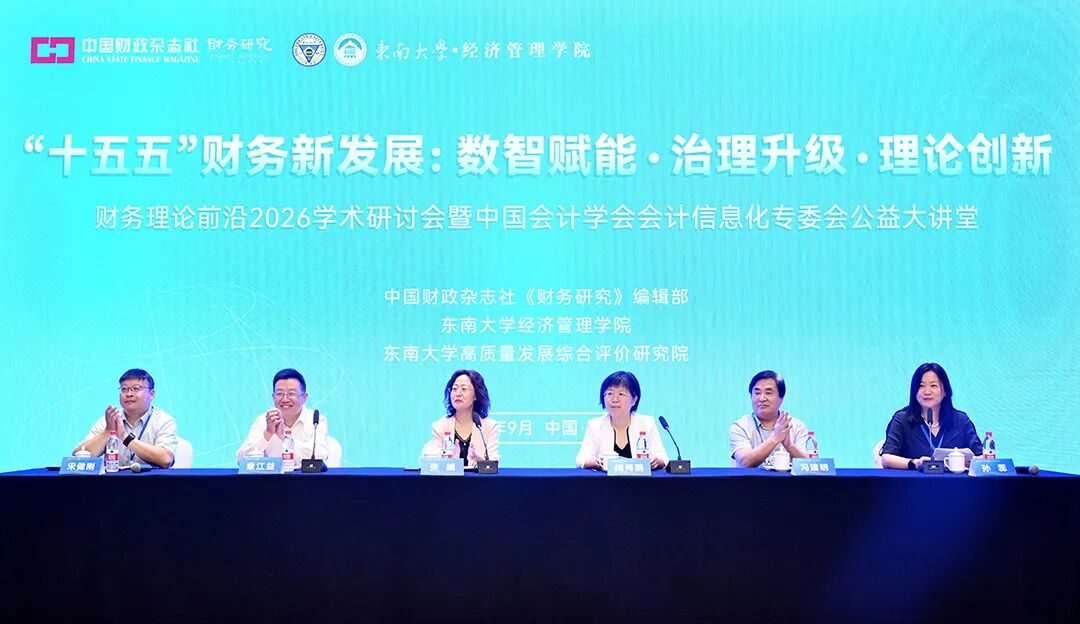
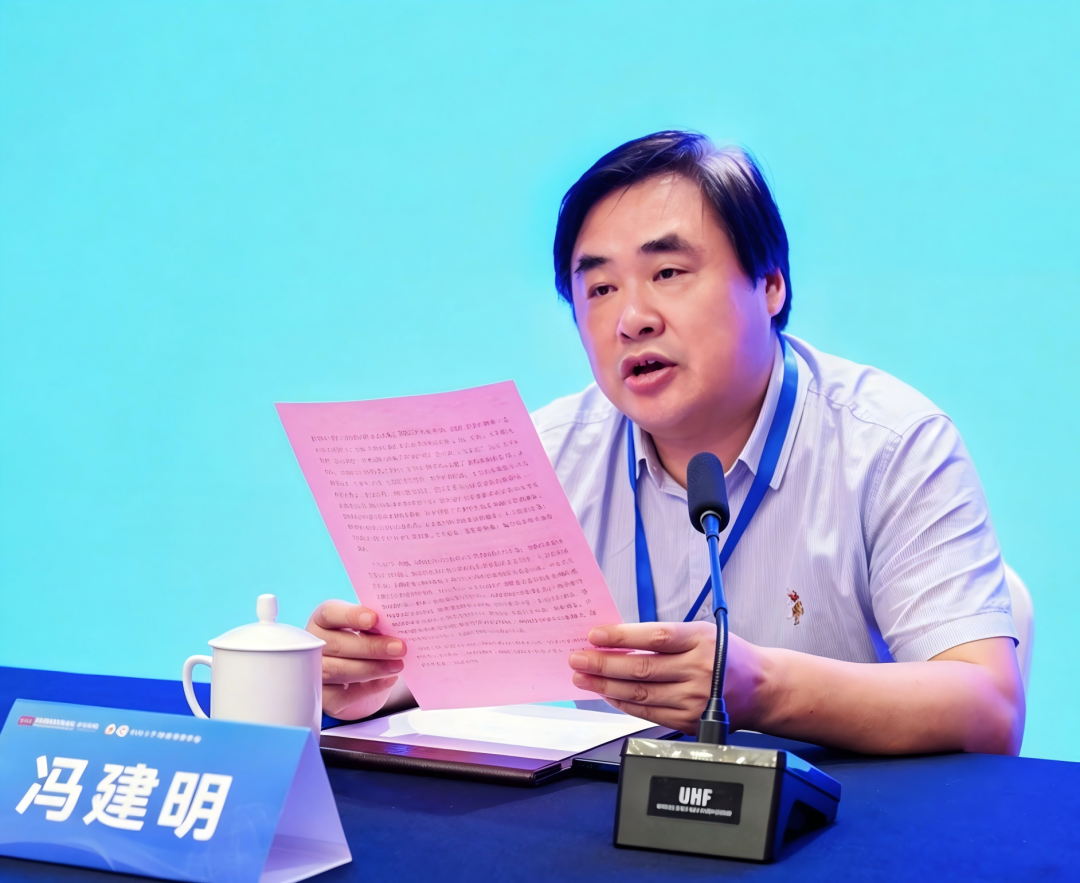
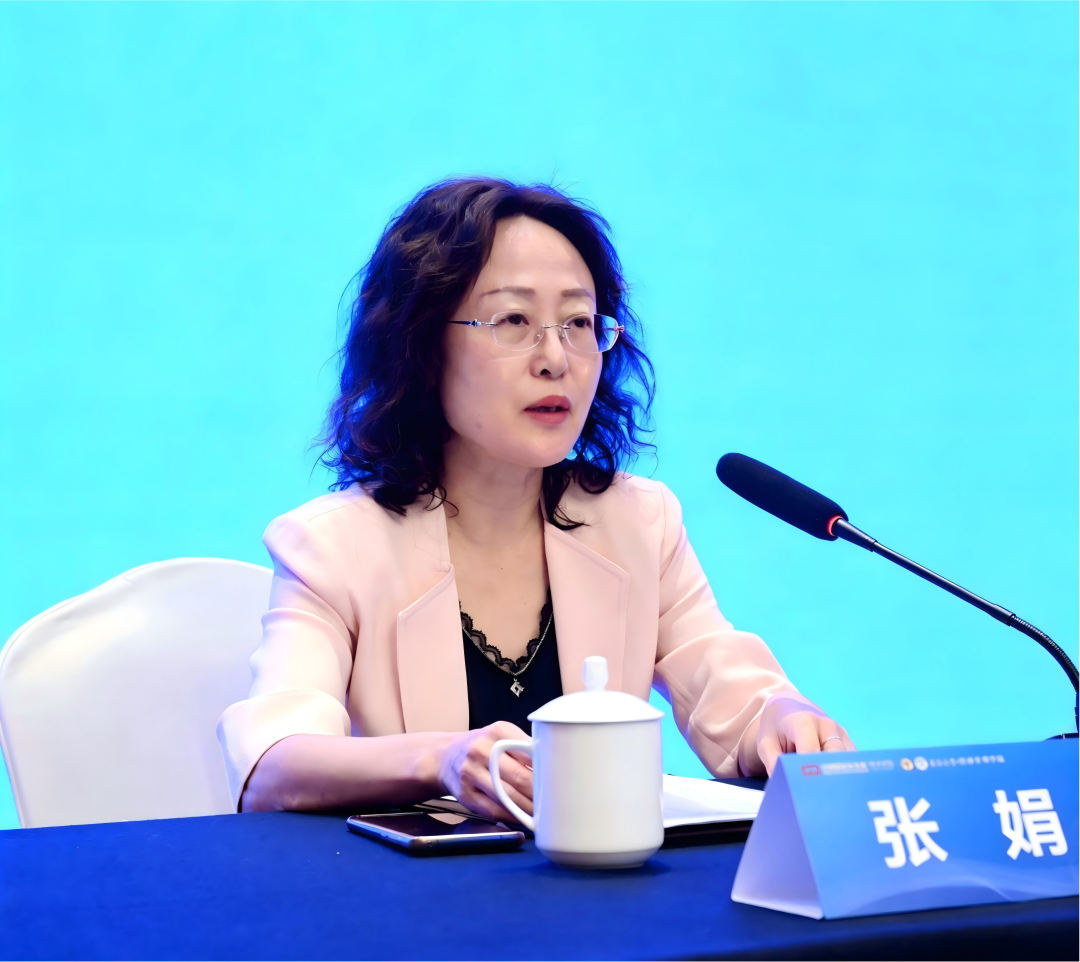
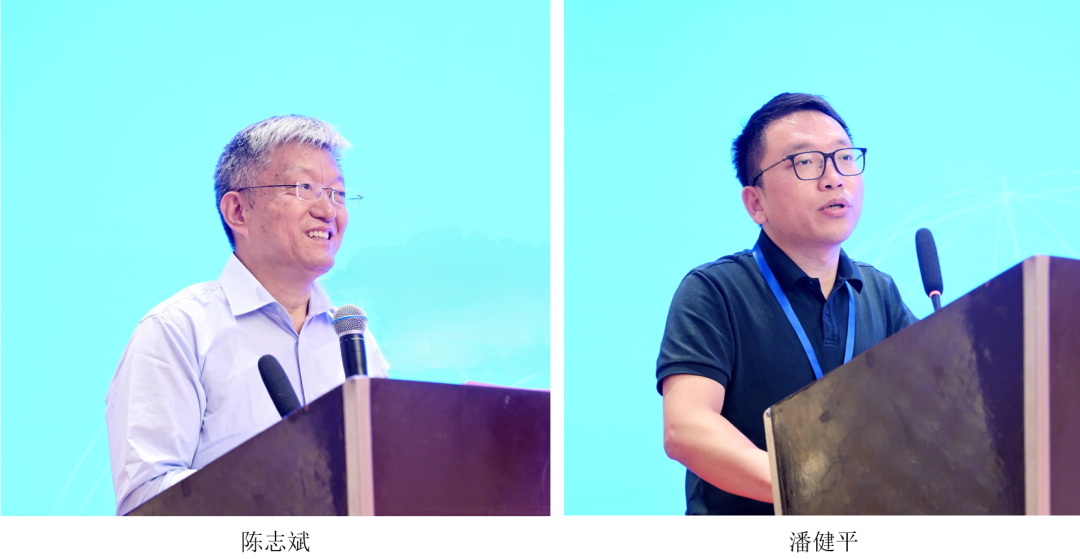
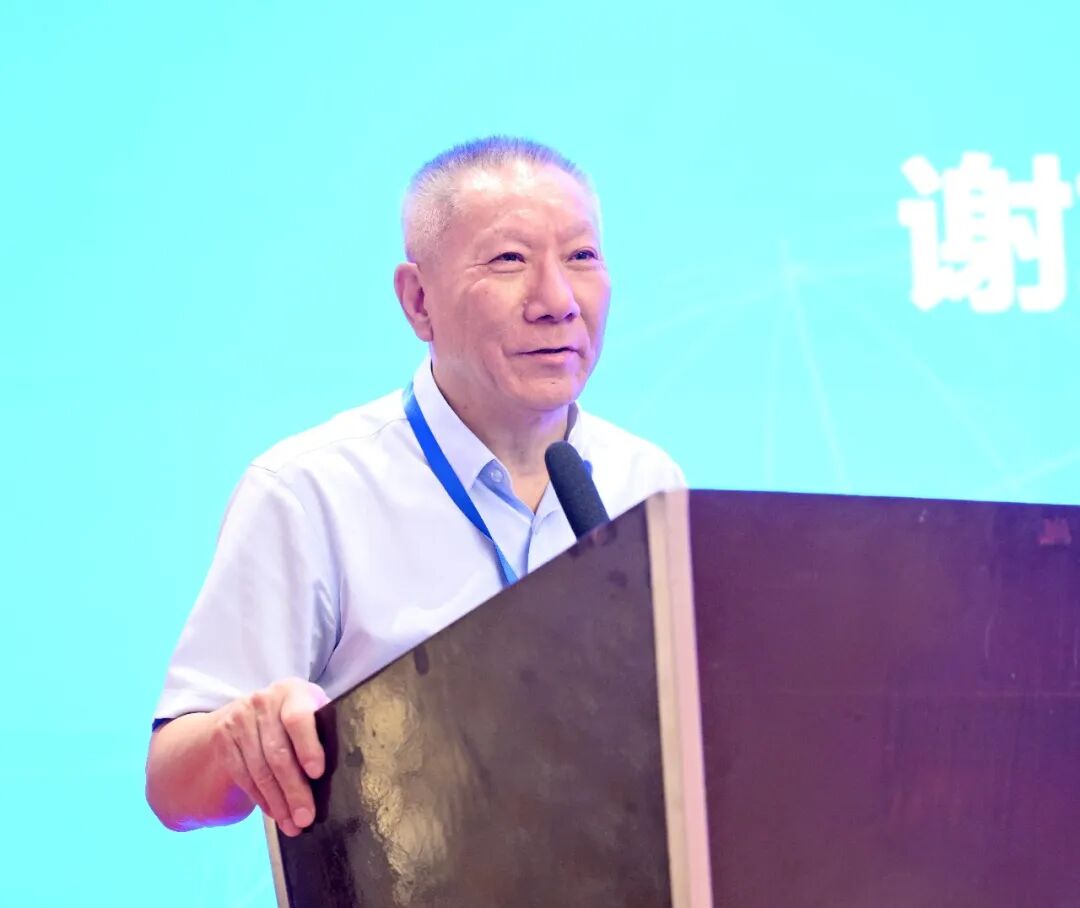
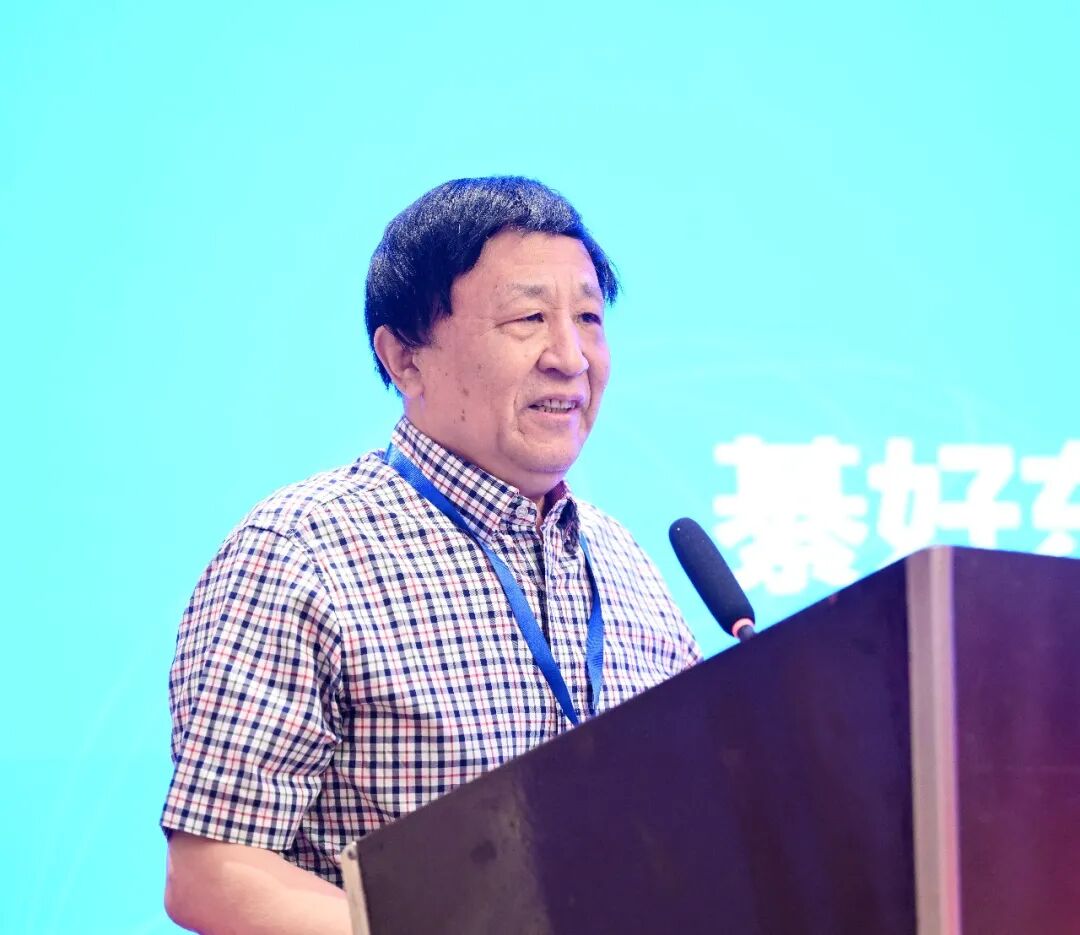
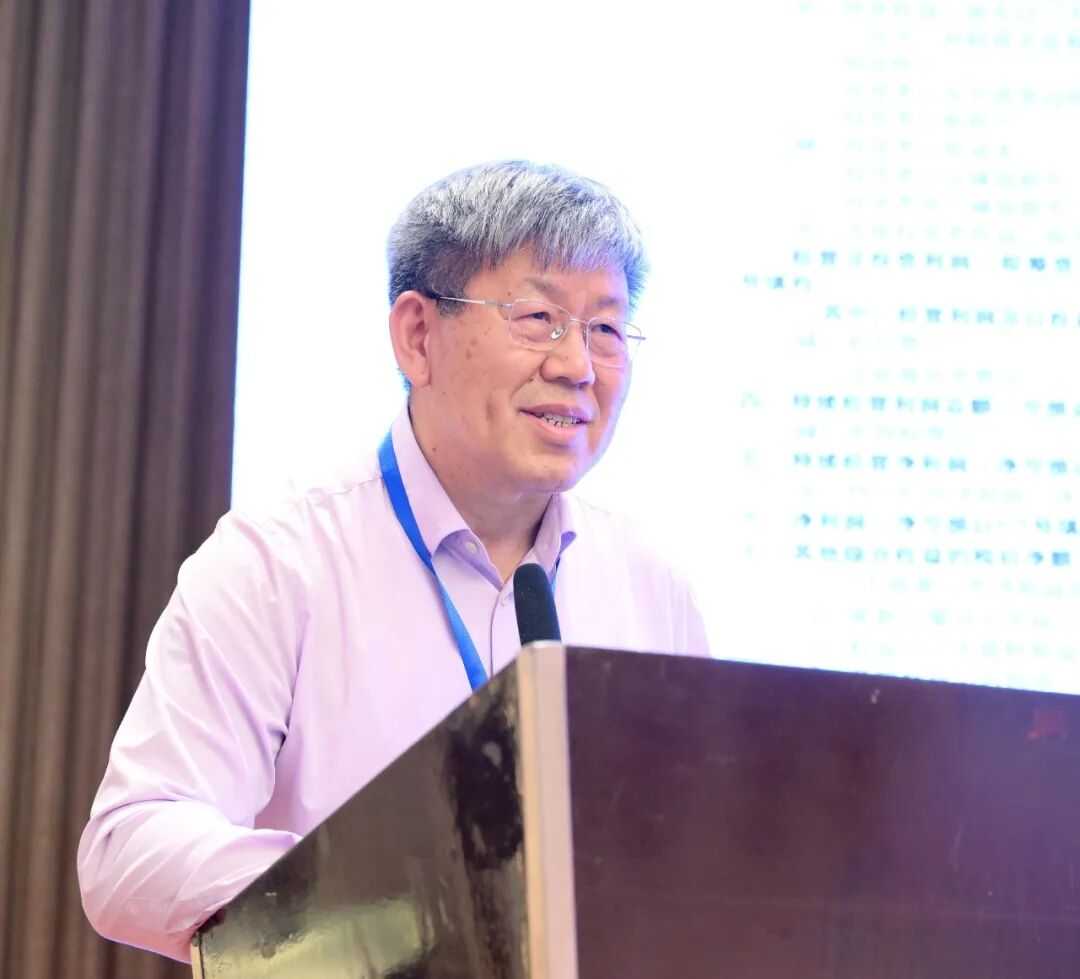
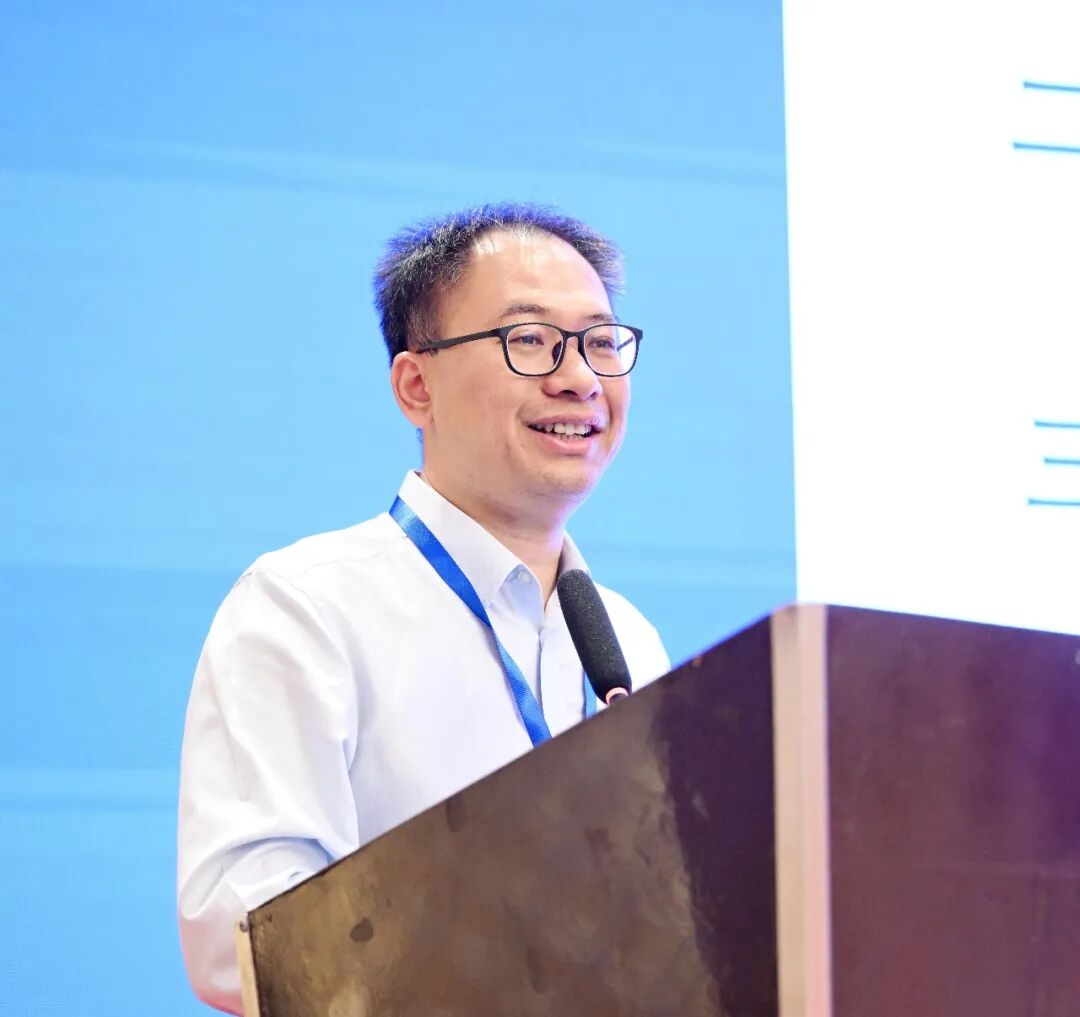
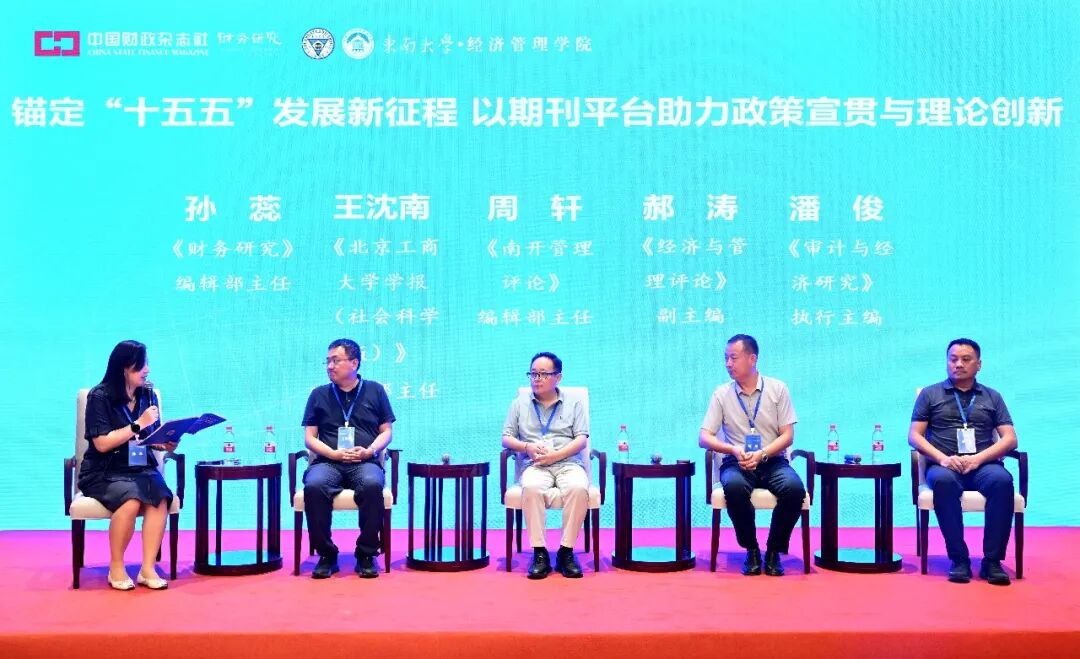
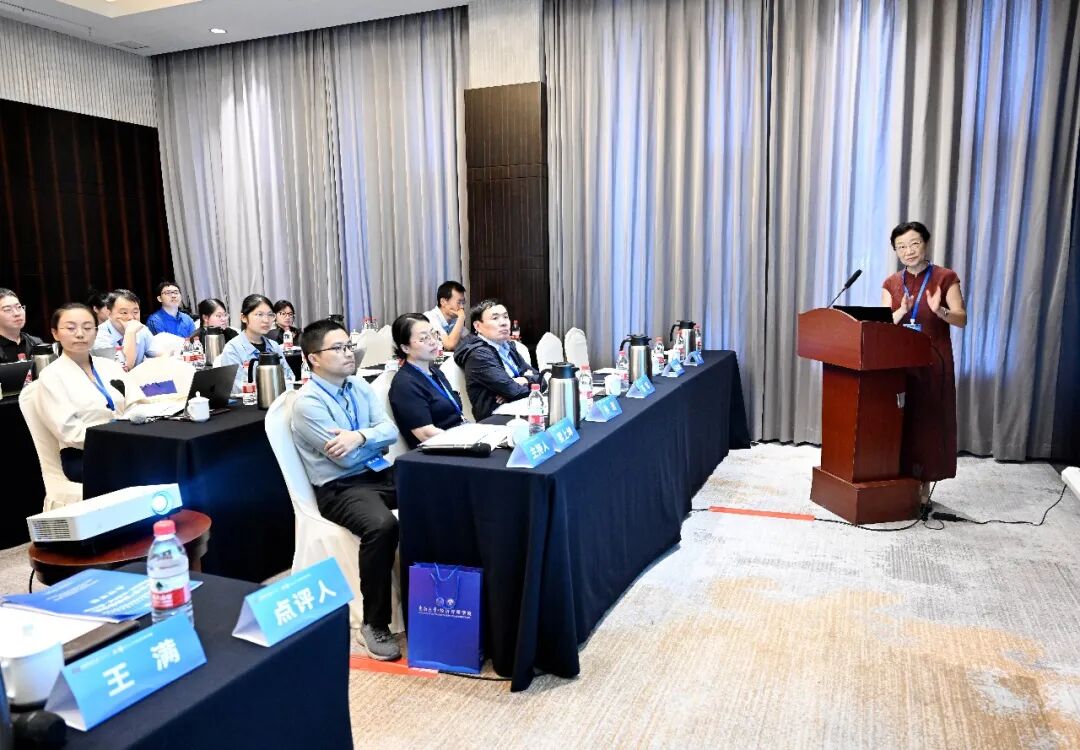
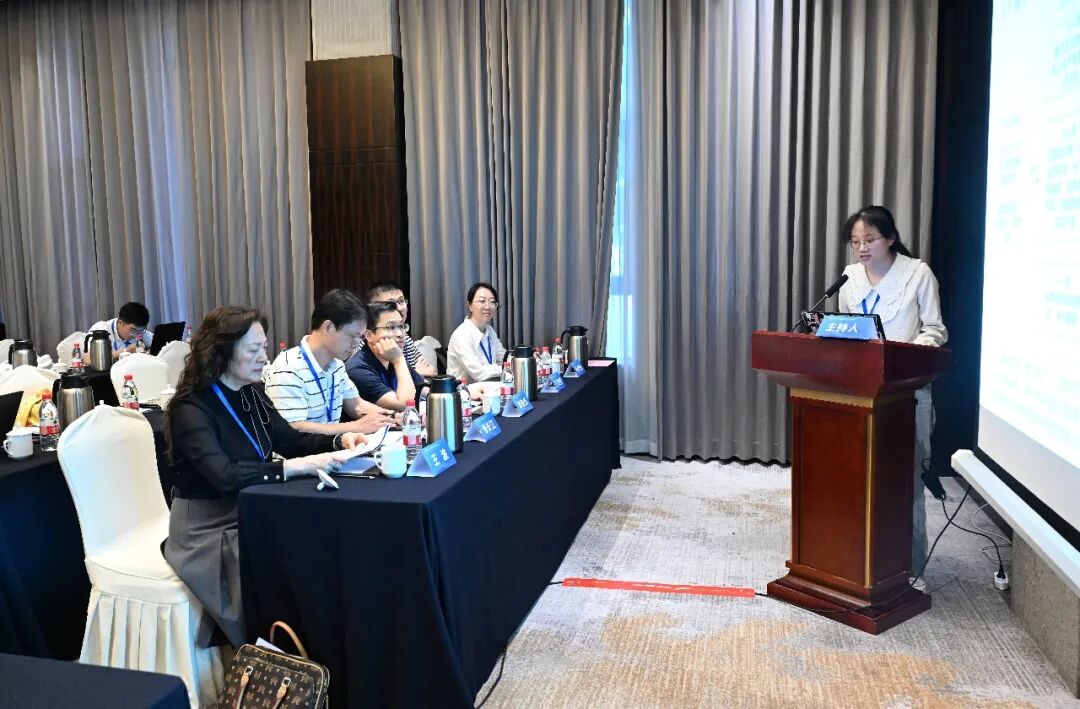
9月13日,“财务理论前沿2026学术研讨会”在南京举行。研讨会围绕“‘十五五’财务新发展:数智赋能·治理升级·理论创新”主题,邀请学界、业界知名专家学者交流研讨。会议采用图片方式同步直播,1.2万余人次在线观看。 开幕式上,中国财政杂志社党委委员、副社长闫秀丽表示,“十五五”规划纲要擘画了“十五五”时期我国全面建设社会主义现代化国家的宏伟蓝图,对深入推进数字中国建设、提升数智化发展水平等作出系列部署,也为新时代财会改革发展指明了方向。她提出,立足新的阶段,财务研究应从以下方面持续发力:一是聚焦数智赋能,推动财务管理创新实践;二是着眼治理升级,提升财务服务国家治理效能;三是推动理论创新,加快构建中国自主财务知识体系。 东南大学党委常委冯建明指出,数智技术正在重塑财务管理理论与实践,治理效能提升与理论体系创新是理论界和实务界面临的共同课题,希望专家学者开展深入研讨,产出更多经得起实践检验的理论成果和政策建议,为推动中国式现代化建设贡献财务智慧和力量。 财政部会计司副司长张娟指出,今年是“十五五”开局之年,也是我国企业会计准则体系发布二十周年。站在承前启后的重要历史节点,如何准确把握“十五五”时期会计改革与发展的总体方向,如何系统总结我国企业会计准则体系建设二十年的宝贵经验,如何以理论创新引领会计财务实践突破发展,是我们当前面临的重大课题。她强调,希望学术界立足中国会计改革发展实践,开展高质量的理论和实务研究,深刻回答会计财务领域的“中国之问、世界之问、人民之问、时代之问”:一是加强新经济、新业态、新模式下的理论探索,回应准则建设现实命题;二是深化服务国家战略的前瞻性研究,回应高质量发展的实践需要;三是坚持开放互鉴、加强成果宣传,提升中国会计财务理论研究的国际影响力。 主题报告环节由东南大学首席教授、东南大学高质量发展综合评价研究院院长陈志斌与东南大学经济管理学院副院长潘健平共同主持。 北京工商大学原副校长谢志华教授以“需求结构变化与企业价值创造模式变革”为题,剖析了市场需求结构变化对价值创造模式的深刻影响。他指出,市场经历了总量上从供不应求到供过于求的转变,价值创造的基本逻辑由绝对成本降低转向相对成本节约。随着需求的个性化、多样化、多变化的结构调整,供给侧大规模、标准化的集中生产模式亟待调整以满足人们定制化的消费需求。他提出了三种供给侧结构重构而进行价值创造的模式:一是以电商平台为基础的被动个性化模式,是将所有商品的信息通过线上平台提供给所有消费者,消费者通过线上进行个性化选择,从而创造整合价值与平台价值。二是构建“恒星—行星—卫星”的供应星系体系,由恒星企业发现个性化需求与共生价值并搭建平台,各个行星企业围绕恒星企业运转,行星企业形成行业引领,各个卫星企业围绕行星企业运转,卫星企业在行业中提供各具特色的行业产品和服务。在整个供应星系体系中,物流、商流、资金流、人流、信息流全面融合,实现供应星系体系分工后的系统协同,从而产生共生价值。三是建构深化分工下的合作模式,通过对产品生产的进一步细化分工形成各种组件,在此基础上通过组件的不同组合以满足消费者个性定制需要,有如装修等行业通过微观分工的无限深化,形成满足不同消费者需要的装修组合,分工越细,组合模式越多,满足个性定制的程度就越高,创造价值的能力就越强。财务管理和管理会计应更多研究整合的价值,为价值创造模式变革提供新思路。 山东财经大学原副校长綦好东教授以“信息穿透与决策分权——关于国资穿透式监管的经济学思考”为题,剖析了国资穿透式监管的政策逻辑与治理边界。他指出,穿透式监管的本质应是提升治理透明度与决策科学性,而非削弱企业的市场主体地位。信息穿透是出资人监督权的有效延伸,而非控制权回收与经营权的僭越。他提出制度化、数字化、差异化、动态化的穿透路径,强调应厘清信息穿透与权力穿透的分层边界,监督权以质询纠错为限而非代行决策,警惕过度穿透引发的激励扭曲。他主张在信息穿透、合规监督与决策分权之间建立动态均衡,以实现“管得好”与“放得活”有机统一,在确保国资安全的前提下释放市场活力。 上海国家会计学院原党委副书记、副院长刘勤教授以“财务智能体时代的风险挑战与治理框架研究”为题,剖析了财务智能体迅速崛起背景下财务管理的深刻变革。他表示,财务智能体具备自主、专业、适应、协同的核心特征,推动财务管理从“机械执行规则”向“主动智能决策”跨越。他从数据安全、算法输出、内控流程、合规法律、组织伦理五个维度系统拆解了智能体应用中的潜在风险,涵盖数据泄露与污染、模型“幻觉”、审批绕过、算法偏见等隐患。基于上述风险,他提出构建技术安全、算法治理、流程与内控、组织与伦理四层防护的系统性治理框架,以实现“可恢复、可解释、可审计、可问责”的治理目标。他强调,只要智能体无法替代人类签批和承担法律责任,其安全与风险治理就永无终点,唯有坚持人机共治,方能让财务智能体始终在安全围栏内服务于财务管理。 中国海洋大学管理学院院长、中国企业营运资金管理研究中心主任王竹泉教授以“资金运动论与财务报表列报改革”为题,探讨了财务报表列报改革的理论逻辑。他指出,现行财务报告概念框架仍有进一步完善的空间,他强调,资金运动论是中国自主会计知识体系中最具特色的基础理论,以资金运动作为逻辑起点,按照“对象—目标—要素—列报”的逻辑链条推演,能够实现理论体系的内在一致性。他主张以资金运动为逻辑起点重构会计要素与财务报表列报框架,将企业经济活动重新划分为营业活动与筹资活动,并建立适配的现金流量重分类体系,以系统性满足资金提供者的信息需求,为财务报表列报改革提供理论支撑。 中央财经大学会计学院党委书记陈运森教授以“人工智能时代的资本市场监管研究:脉络与展望”为题,梳理了人工智能时代资本市场监管的研究脉络与应用前景。他指出,监管实践与研究技术呈双重演进,即监管手段从纸面审核走向智能监管,研究方法从结构化指标测度转向监管语义与文本的机器识别,已迈入大语言模型时代。他从监管机构、中介机构、企业与AI模型四个视角阐述了科技监管、AI赋能中介执业、监管碎片化经济后果及大模型解读监管话语等前沿研究,并分享了运用信号博弈模型与FinBERT大语言模型检验交易所监管问询与中小股东异议联动效应的最新成果,为构建监管协同的资本市场监管体系提供了新证据。 为进一步发挥学术期刊传播学术成果、助推学科建设、促进政产学研互通互促的重要作用,本次研讨会特设期刊论坛环节。围绕“锚定‘十五五’发展新征程 以期刊平台助力政策宣贯与理论创新”主题,《财务研究》编辑部主任孙蕊、《北京工商大学学报(社会科学版)》编辑部主任王沈南、《南开管理评论》编辑部主任周轩、《经济与管理评论》副主编郝涛、《审计与经济研究》执行主编潘俊进行了分享交流。 下午的论文研讨环节设置“数智赋能与财务创新”和“治理升级与价值创造”两个分会场,共有16篇征文参加汇报交流。与会学者就数据资源、绿色创新、税收征管数字化、财会监督、ESG鉴证、供应链治理等主题论文进行交流和点评。 分会场一 分会场二 本次研讨会紧扣“十五五”财务新发展主题,围绕数智赋能、治理升级、理论创新深入探讨了新时代财务理论与实践的前沿问题,为学界业界搭建了交流最新研究成果、碰撞学术思想的重要平台。我们将以更加积极的姿态、更加务实的举措,引导学者立足中国实际、回应改革关切,为加快构建中国自主财务知识体系、服务“十五五”时期高质量发展贡献更多财务智慧和力量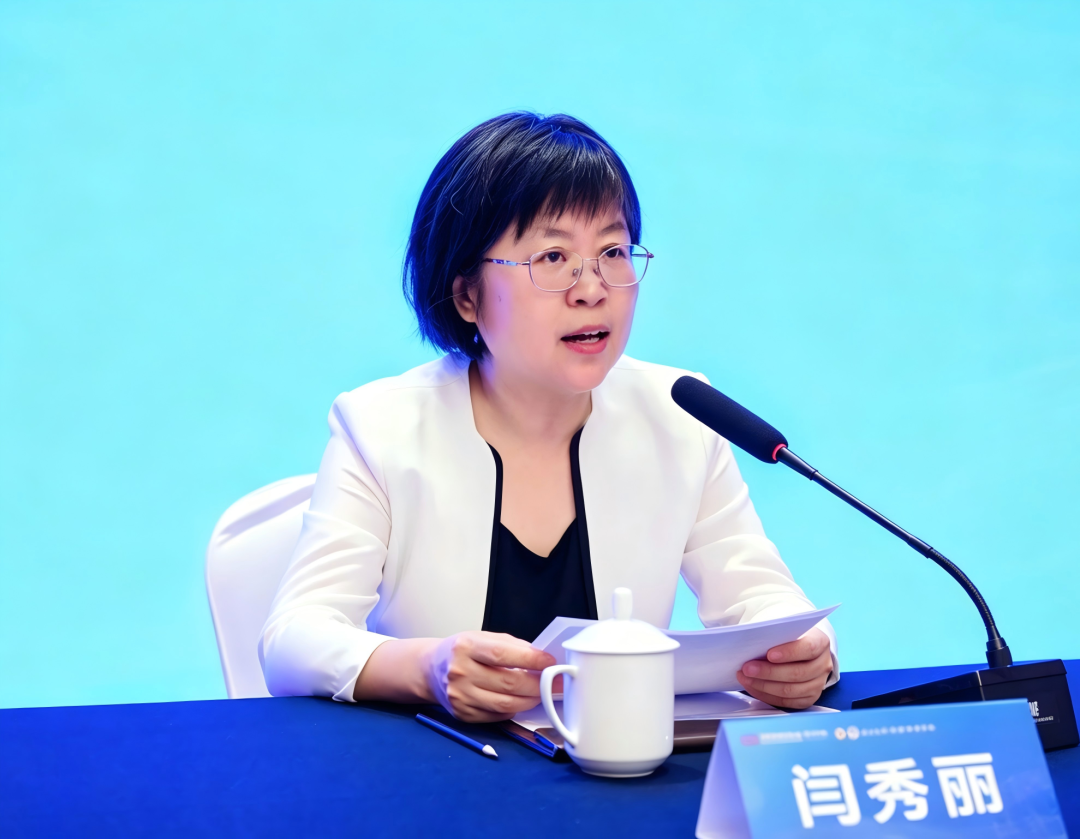

相关推荐
-
无
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号