
官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号


中国财政|绩效赋能零基预算改革路径探析
绩效赋能零基预算改革路径探析
福建省财政绩效评价中心 俞元鹉
福州大学会计系 刘琨
福建省财政绩效评价中心 陈清华
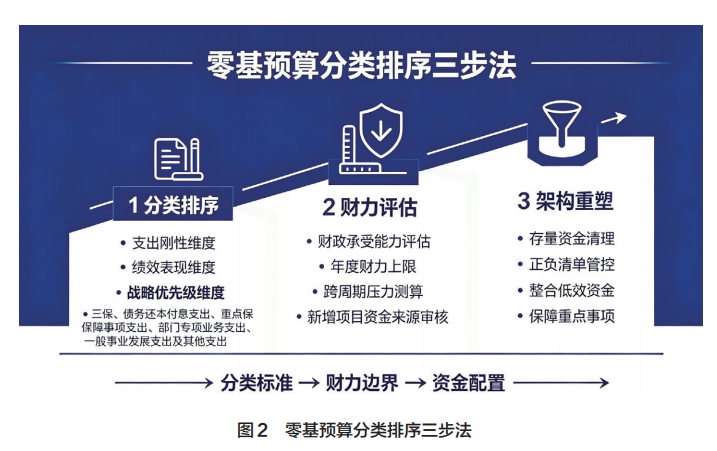
绩效导向的零基预算内涵阐释 我国零基预算改革起源于二十世纪末,历经1999—2013年理念引入期(实现从传统的“功能预算”到部门零基预算转变)、2014—2021年制度奠基期(将事前评估作为入库硬性条件)和2022年至今改革全面深化期(以需求为导向,以轻重缓急为标尺,梳理重塑专项资金管理体系),改革红利持续释放。根据财政部官方定义,零基预算是指在预算编制时不考虑以往预算安排基数,结合实际需求和财力状况,对各项支出逐项审核后,按照轻重缓急安排支出的预算编制方法。从国内外实践看,零基预算更多体现为运用其理念完善预算管理,并不是全部从零开始编制预算。本文认为零基预算的核心内涵框架可以按需求、分类、绩效、标准四个层面进行构建(如图1所示)。 逻辑根基:立足实际需求,坚持以事定钱。处理好“事”和“钱”的关系,是零基预算的第一要义。零基预算改革进一步锚定财政资金的公共属性,让资源精准匹配履职与民生刚需。改革强调打破历史基数束缚,并不是否定过往工作基础、搞完全从零开始的推倒重来,也不等于对所有支出事项采取简单化的“一刀切”,而是在全面梳理往年执行情况与绩效表现的前提下,紧扣年度法定职责、重大战略与民生实事等实际任务测算资金,从事项刚需出发研判支出必要性、资金分配合理性,避免脱离工作职责、事项需求空谈预算,实现从“凭基数分钱”转向“依需求配钱”,从根源上杜绝资金沉淀、闲置与低效配置。 核心中枢:落实分级分类管理,优化项目排序逻辑。项目排序是深化零基预算改革不可或缺的技术工具,也是操作难度最大的关键环节。卡特时期的美国零基预算排序失败,主要归因于全覆盖式统一排序制度的“天然缺陷”。结合我国改革特点,应选择走“分类、择重、绩效挂钩”的路径,通过分类处理,在部门内部支出方向间对比,在降低行政成本的同时显著提升排序精准度,以破解基层财政收支矛盾,推动在有限财力约束下实现公共收益最大化。一是破解传统预算中项目优先级模糊、资源错配的难题,建立标准化取舍规则,坚持有保有压,让有限财力向关键领域倾斜;二是针对资金项目按支出的刚性与必要性,建立分级、分类保障体系,优先保障“三保”和政府债务还本付息,其他项目按轻重缓急梯次安排;三是在项目排序逻辑上,充分考虑地方财政可承受能力与项目历史绩效水平,严格控制超财力安排预算,精准清退到期失效、效益薄弱的存量项目。 重要抓手:构建差异化绩效评价机制,为各类资金精准画像。围绕当前部分资金项目依然存在的“重投入、轻效益”问题,重点针对“三保”、类三保、债务还本付息、重要政策及其他项目等不同属性,建立差异化的绩效评价标准与结果应用规则,落实“花钱必问效、无效必问责”的刚性约束。将事前评估、事中监控、事后评价结果作为项目排序、资金压减、项目退出的硬性依据,盘活低效存量资金,引导财政资金流向高效领域,持续优化资源配置逻辑。 基础支撑:动态完善支出标准,推动资源统筹精准调度。零基预算改革需要依托成本效益分析搭建分行业、分领域业务与成本定额体系,细化成本核算。同时,立足财政过紧日子的现实要求,严控低效支出,结合政策、物价、技术变化动态更新定额,以量化标准核定支出、规范资金使用,进一步夯实预算精度。坚持强化财政资源统筹调配,依托精细化支出标准,坚决压减低效、闲置及非必要开支,提升预算安排在各级政府、各类资金的系统性、整体性和协同性,推动财政资金高效集约使用。 绩效赋能零基预算改革的主要路径 一方面,零基预算打破“基数+增长”的惯性规则,为绩效评价结果应用和项目优胜劣汰提供制度载体;另一方面,绩效管理为零基预算提供客观依据,绩效理念与工具是零基预算科学开展项目评审与资源排序的核心支撑,通过绩效指标、成本效益分析弥补传统零基预算排序主观、标准缺失等缺陷。同时,二者改革目标高度一致,均聚焦优化支出结构、提升资金效益。实践中,脱离绩效的零基预算易退回行政主观决策,脱离零基预算的绩效管理则缺乏预算调配抓手,因此必须统筹推进、一体实施。围绕零基预算的核心内涵,绩效可从立项源头、项目归类、结果应用、测算依据四个方面针对性赋能零基预算改革。 首先,前置事前绩效评估,做实需求分析基础。 深化零基预算改革,核心前提在于精准摸清部门履职刚需以及项目真实资金需求,事前评估作为核验需求适配性、精准测算资金的前置手段,为零基预算筑牢第一道防线。一是立足政府事权与支出责任划分边界,精准界定保障范围。厘清项目是否属于本级财政保障范畴,严格控制超职能、超范围申报事项。二是依托事前评估全面摸排部门履职事项、项目实施背景和现实约束,精准提炼必须由财政予以保障的刚性内核需求。逐一梳理每项支出对应的履职事项和政策依据,对照部门“三定”方案进行交叉核验,剔除与履职关联度低、可由市场替代或已有其他渠道保障的需求,从源头挤出水分。三是围绕项目落地必备条件,逐项梳理政策需求,细化需求明细与全周期成本测算,严守财政成本管控底线,为后续预算编制提供参考依据,切实把有限财力用在必保领域、关键事项和民生保障。 其次,锚定零基预算差异化分类排序,重塑专项资金管理体系 。 立足零基预算改革核心要求,摒弃早期零基预算全覆盖式统一排序的粗放模式,以事项必要性、绩效水平、财政可承受度为核心标尺,对专项资金实施分层分类差异化排序保障,系统性重构专项资金管理体系,破解支出结构固化、资金闲置低效、资源错配等突出问题,整体分三步推进(如图2所示)。 第一步:搭建精细化支出分类体系,筑牢差异化排序根基。围绕“资金投向、保障次序”核心问题,综合支出刚性、战略优先级、历年绩效表现三大维度划分支出通道。借鉴安徽、浙江试点经验,将全部资金事项划分为五类,实施梯度保障,并以各部门为主体梳理内部支出方向,按轻重缓急精准排序:一是“三保”支出继续按标准足额据实保障;二是类“三保”支出,按行业标准从严核定规模,原则上不突破上年基数;三是债务还本付息支出,将其作为刚性兑付事项纳入保障序列;四是重要政策措施,依托年度清单统筹、总额管控,增量部分须经严格论证;五是其他项目,从严开展零基预算审查,逐项论证必要性和绩效情况,常态化清退低效失效项目。分类标准随政策与绩效评价结果年度动态更新。 第二步:实施财政可承受能力评估,划定排序财力边界。在财政紧平衡背景下,全流程前置财力评估,区分一次性、阶段性、长期性支出测算年度与跨周期财力压力,新增项目无配套资金来源不予入库。同时,结合收入预期、债务红线划定年度财力上限,所有项目在额度内按优先级分配,超支项目纳入储备库,同步实行差异化资金兜底机制,统筹债务、社保等刚性支出开展风险研判,兼顾短期调控与中长期财政可持续,确保项目规模与本地财力匹配。 第三步:运用排序、评估结果重塑专项资金架构。以分类排序与财力测算结论为依据,全链条整治专项资金。参照安徽、山东清理模式,从政策源头梳理存量资金,将现有政策划分为退出、压减、整合、延续四类,从根源破除基数依赖。配套建立收支正负清单,正面清单囊括“三保”、类“三保”、债务还本付息、重大战略等刚性保障事项,负面清单明令禁止形象工程、低效奖补等非必要支出,从项目入库环节遏制低效增量,实现财政资源择优配置、精准投放。 再次,硬化绩效结果刚性约束,构建差异化评价机制。 聚焦绩效约束弱化、资源碎片化、资金闲置浪费等困境,依托分类绩效评价体系构建闭环管理,以评价结果直接服务下一轮预算编制与资源统筹。例如,山东省财政部门依托常态化绩效评价整合零散专项、清理存量资金,通过末位淘汰压减资金,倒逼支出优化,实现财政资源全域统筹与集约高效配置。强化绩效结果的应用并搭建差异化绩效评价机制,如“三保”类重点考核标准执行,类“三保”类聚焦履职保障成效,债务还本付息类重点考核兑付及时性与风险防控水平,重要政策措施类侧重战略落地质量,其他项目类全面评估投入产出效益。同时,在评价环节上,细化产出、效益、可持续性等量化指标,形成“评价—排序—压减—退出”全链条闭环,建立“优绩倾斜、平绩优化、差绩压减、无绩清零”调配机制,进一步实现优质项目优先保障、低效项目压缩、无效项目取消。 最后,压实成本定额标准,统筹资源优化布局。 紧扣财政过紧日子导向,以成本效益分析完善全周期成本定额体系,夯实零基预算精细化核算基础。全面梳理老旧定额,搭建通用标准与行业专用标准融合框架,跟随物价、政策、技术迭代动态更新分行业标准库,细化成本核算指标与流程,实现专项资金全周期精准测算。借鉴江苏数字化成本管控经验,依托系统量化比对项目投入产出,以定额结论作为预算分配核心依据,执行差异化配置规则,例如高效低成本项目优先保障,高耗低收益项目核减预算,冗余无效支出直接清退,落实有保有压的资金调配逻辑。同时,持续强化全域财政资源统筹,破解部门分割、资金碎片化难题,优化整体支出布局。统筹各级各类财力、专项补助与国有闲置资源,统一预算编审与资金调度流程。参照江苏全口径资金统筹、湖南资产调剂模式,盘活沉淀资金与闲置资产拓宽可用财力;依托数字化平台健全长效统筹机制,整合分散财力集中投向重大战略、民生刚需领域,盘活存量、严控低效增量,推动财政资源集约高效配置。 绩效赋能零基预算改革的保障措施 为推动预算绩效赋能零基预算改革的路径能够实现,促进改革从形式破基数转向资源实质优化配置,应从组织领导、制度规范、技术支撑三个维度构建保障体系,破解“推不动、落不实、算不清”的现实难题。 一是强化顶层统筹与绩效思想培育,凝聚绩效赋能零基预算改革合力。零基预算改革需作为党委、政府的重要任务高位推进,统筹破解部门固化利益壁垒。将改革成效纳入干部考核与经济责任审计,压实绩效管控主体责任;常态化开展政策宣讲,培育讲求绩效、精打细算的预算文化,打消部门固守基数、抵触资金压减的顾虑。同步建强财政专业队伍,提升预算编审、绩效评估、财力统筹综合能力,以专业力量推动绩效工具嵌入预算全流程。同时,系统梳理试点地区“绩效+零基”融合实践,提炼标准化操作范式,形成可复制推广的改革路径,从组织、思想、人才等方面夯实绩效赋能零基预算的实施根基。 二是完善深度融合的制度标准与流程体系。加快修订预算管理相关法规规章,明确绩效管理在零基预算全流程中的法定权责,硬性规定未完成事前绩效评估的项目不予纳入项目库、不予安排预算。分类制定项目管理分类指引、绩效评价细则、成本定额管理办法三大配套制度,区分“三保”、类“三保”、重要政策措施、其他四类支出制定差异化操作规范。同步搭建分行业、分领域标准化作业流程,把成本效益分析、动态监控、绩效整改等要求嵌入预算编制、审批、执行、监督各环节,建立立项、管控、评价、应用环环相扣的“绩效+零基”制度闭环,以刚性制度规范改革 落地。 三是提升数智化支撑的数据治理能力。构建全国统一的预算管理一体化数字底座,打通财政、发改、审计及业务主管部门的数据壁垒,建立涵盖历史支出、成本定额、绩效指标、项目库的共享数据中心。在此基础上,开发智能化的零基预算辅助编制模块,利用大数据与人工智能技术,实现跨区域、跨部门的业务标准比对与成本效益仿真。通过“数据说话”替代“经验判断”,为全国范围内的资源配置提供可量化、可比较的客观依据,确保零基预算编制的科学性与公信力。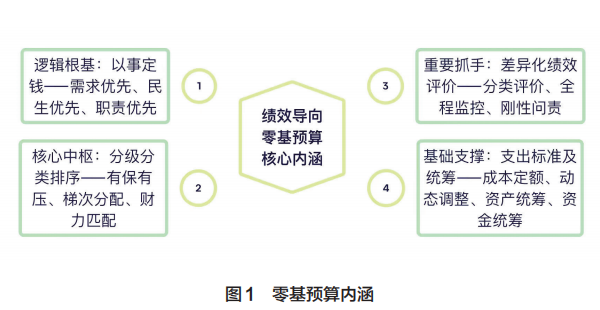

相关推荐
-
无
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号