
官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号


财务研究|张兆国 等:构建中国自主财务知识体系几个基本问题的思考
构建中国自主财务知识体系几个基本问题的思考
张兆国 聂新田 刘少田 许 慎
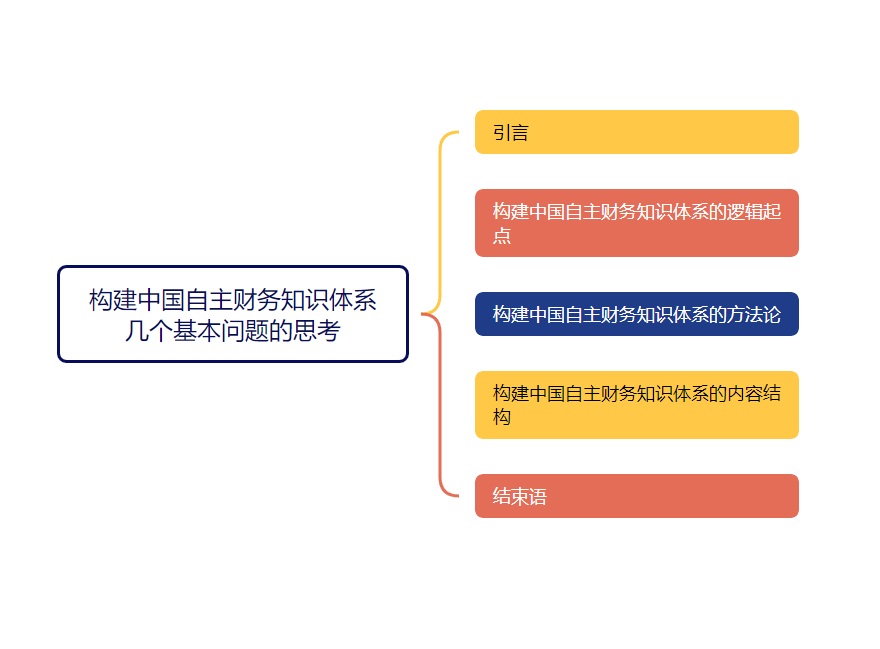
摘要:推动中国财务理论创新,构建中国自主财务知识体系,是当前财务学界面临的重要任务。本文立足中国实际,紧跟环境发展变化,对构建中国自主财务知识体系的逻辑起点、方法论和内容结构等基本问题进行了探讨。本文认为:构建中国自主财务知识体系的逻辑起点是财务管理实践的一般规定性;采用科学的方法论,把理论与实践、传承与发展、技术创新与制度创新相结合,是构建中国自主财务知识体系的“钥匙”;要从基本理论、应用理论和内容创新等方面,探讨构建中国自主财务知识体系的内容结构。
关键词:中国自主知识体系;财务管理;逻辑起点;方法论;内容结构
张兆国,华中科技大学管理学院二级教授、博士生导师、会计系原主任,享受国务院政府特殊津贴专家,现任武汉工商学院管理学院院长,兼任中国商业会计学会民办教育分会副会长、湖北省会计学会副会长、湖北中央企业会计学会副会长。主要研究方向为企业资本结构、公司治理和企业社会责任等。在《管理世界》《南开管理评论》《会计研究》《中国软科学》《管理评论》《管理学报》《审计研究》《财政研究》《经济学动态》《国外社会科学》、Corporate Governance、Journal of American Academy of Business、Energy Policy等重要期刊发表论文300余篇。主持国家自然科学基金面上项目、国家社会科学基金一般项目、教育部人文社科基金一般项目、财政部全国会计科研课题等多项国家、省部级课题。
聂新田,武汉工商学院管理学院教授,现任武汉工商学院管理学院常务副院长,中国会计学会高等工科院校分会常务理事。主要研究方向为财务会计理论与实践、公司治理、民办高等教育。在《财务与会计》《财会月刊》等期刊发表论文20余篇。主持省级教科研项目2项,出版教材专著10余部。
(点击可看大图)
一、引言
哲学社会科学是研究人类社会、文化、历史、政治、经济等方面的学问,涵盖了哲学、经济学、法学、教育学、文学、历史学、管理学、艺术学等诸多学科领域。它是人们认识世界、改造世界的重要工具,其发展水平反映了一个民族的思维能力、精神品格和文明素质,体现了一个国家的综合国力和国际竞争力。因此,构建中国哲学社会科学自主知识体系具有重大理论意义和实践意义。
2022年4月25日,习近平总书记在中国人民大学考察时指出,“加快构建中国特色哲学社会科学,归根结底是建构中国自主的知识体系。要以中国为观照、以时代为观照,立足中国实际,解决中国问题,不断推动中华优秀传统文化创造性转化、创新性发展,不断推进知识创新、理论创新、方法创新,使中国特色哲学社会科学真正屹立于世界学术之林。”党的二十届三中全会强调,“创新马克思主义理论研究和建设工程,实施哲学社会科学创新工程,构建中国哲学社会科学自主知识体系。”这些重要精神为加快构建中国特色哲学社会科学自主知识体系指明了发展方向,也为哲学社会科学工作者提出了重大命题和时代任务。
财务学作为哲学社会科学的重要组成部分,应如何构建中国自主财务知识体系,便是一个需要从理论上加以研究并给予明确回答的重大课题。本文就构建中国自主财务知识体系的逻辑起点、方法论和内容结构等基本问题略抒己见,以期抛砖引玉。
二、构建中国自主财务知识体系的逻辑起点
从科学认识论的角度看,任何一门学科理论体系的构建都有其逻辑起点。所谓逻辑起点,就是构建一门学科理论体系的出发点或建设基点,是该学科理论体系中最基本、最抽象、最简单的一个理论范畴,它对该学科其他理论要素的建立和发展以及整个理论体系的构造均有着决定性的作用(张兆国等,1999)。根据逻辑起点的基本含义,一门学科理论体系的逻辑起点,是该学科理论体系中最基本、最简单的一个理论要素,应该是该学科研究对象的本质属性。
就企业财务学而言,构建其理论体系的逻辑起点,就应该是企业财务管理的本质属性,它是企业财务学理论体系中最基本、最简单的一个理论要素。综合企业财务管理的对象、主体、目标、功能、方法、规范、程序和环境等实践要素,可以把企业财务管理的本质属性概括为:企业为了实现财务管理目标,在一定环境下,采用一定方法,遵循一定规范,按照一定程序,对企业财务活动进行规划、控制和分析的一种经济管理活动。之所以把这一本质属性作为构建中国自主财务知识体系的逻辑起点,主要是因为:
第一,马克思主义认识论认为,在从抽象上升到理性的具体的过程中,作为出发点的抽象,必须反映事物的最一般和最基本的本质规定。只有以此为基础,才能把事物的各种规定性统一起来,达到多样性统一的认识(陶德麟等,1986)。财务管理的本质属性作为对财务管理实践一般规定性的认识,是财务学诸多理论要素中最基本、最简单的一个。所以,只有从此出发,并沿着从一般到个别、从抽象到具体、从简单到复杂这一路径,才能把财务学的其他理论要素再现出来,达到有机统一,形成完整的理论体系。相对于财务管理的本质属性而言,财务学中的其他理论要素,如财务管理对象理论、财务管理主体理论、财务管理目标理论、财务管理原则理论、财务管理环境理论等,都是关于财务管理某个实践要素的具体规定性,因此均不能成为构建财务学理论体系的逻辑起点。
第二,辩证唯物主义认为,本质是指事物所固有的、相对稳定的内在联系。它决定着事物的性质,是由事物所包含的特殊矛盾所构成的,是一个事物区别于其他事物的根本性标志。毛泽东同志指出,“科学研究的区分,就是根据科学对象所具有的特殊的矛盾性。”“任何运动形式,其内部都包含着本身特殊的矛盾。这种特殊的矛盾,就构成一个事物区别于他事物的特殊的本质。”相对于现象而言,事物的本质不能被人们直接感知,而要靠抽象思维去把握。也就是说,要在实践中把握事物各种现象的基础上,进行科学的抽象,上升到理性认识的高度,才能把握事物的本质。可见,揭示事物的本质是科学研究的基本任务。企业财务管理,无论过去、现在或将来,其本质都是对企业财务活动进行规划、控制和分析的一种经济管理活动。这是企业财务学研究对象的一般规定性,也是企业财务学研究对象所必须揭示的最具根本性的一个理论要素。因此,它是企业财务管理区别于其他管理活动、企业财务学区别于其他学科的根本性标志。从这种意义上讲,企业财务学之所以能够成为一门科学,其关键就在于它把揭示企业财务管理的本质属性作为其研究的基本任务,否则,就不能称其为科学。虽然企业财务管理的对象、主体、目标等理论要素也是企业财务管理区别于其他管理、企业财务学区别于其他学科的标志,但由于它们均是企业财务管理实践活动中某个要素的具体规定性,只从特定方面表现企业财务管理的本质属性,因此并非根本性标志。在这里还有必要指出的是,企业财务学的研究对象与企业财务管理的实践对象是两个层面的问题,正像森林不是造林学的逻辑起点一样,不能把企业财务管理的实践对象作为构建财务学理论体系的逻辑起点。
第三,认清事物的本质属性,就能从整体上把握事物的性能、发展规律和发展方向。错综复杂的各种现象均是从不同方面表现事物的本质属性。只有抓住事物的本质属性,才能正确地认识和把握事物的发展规律和发展方向。可见,认清事物的本质属性在科学认识活动中占有重要地位,有着重要作用。因此,正确地认识和把握企业财务管理的本质属性对财务学其他理论要素的建立和发展乃至整个理论体系的构建,均有着重要作用。美国会计学家尚德尔(1992)指出,“定义是柱石,是人们研究每一门学科及其理论的基础。一旦建立了恰当的定义,知识的本体就能够确定。而理论,包括它的假设、结构、原则、标准等就可以遵循一般哲理分析方法而建立起来。”我国会计学家阎金锷教授(1996)曾更加明确地指出,“明确什么是审计,才能演绎推论出审计的目标,设立审计假设前提,确定审计应遵循的原则,并进而确立审计人员应遵循的职业道德准则和审计实务准则,如果以审计目标或审计假设为基点,其构建而成的审计理论结构,则缺乏可靠的基础。”阎金锷教授的这段精辟论述虽然是针对审计学,但对以财务管理的本质属性为逻辑起点构建中国自主财务知识体系同样具有理论启示意义。
由上述分析可见,构建中国自主财务知识体系,要以财务管理的本质属性为逻辑起点。其意义主要在于:一是有助于紧密结合财务管理的实践。理论的作用在于解释和指导实践,因此以财务管理的本质属性为逻辑起点构建中国自主财务知识体系,能使之保持本源性,更好地解释和指导我国财务实践。二是有助于充分体现中国特色。财务管理作为一种人类实践活动,总是在一定的生产方式和环境下进行,因此根据辩证唯物主义关于本质与现象关系的基本原理,以财务管理的本质属性为逻辑起点构建中国自主财务知识体系,能使之更好地体现中国特色。
三、构建中国自主财务知识体系的方法论
2016年5月,习近平总书记在哲学社会科学工作座谈会上指出,“人们必须有了正确的世界观、方法论,才能更好观察和解释自然界、人类社会、人类思维各种现象,揭示蕴含在其中的规律。”据此,要构建中国自主财务知识体系,就必须有科学的方法论。本文认为,主要表现在三个方面:
(一)坚持理论与实践相结合
时代是思想之母,实践是理论之源。一方面,如前文所说,中国自主财务知识体系的一个重要特征就是自主性或本地化,因此构建这一知识体系要紧密结合中国财务管理实践,使之能解释和指导中国财务管理实践,否则,就是无源之水。另一方面,新一轮科技和产业革命浪潮下,知识生产正在发生逆向流动(王树国,2023),目前大中企业正加速推进财务管理智能化,已超前于大学的财务管理教育。因此,构建中国自主财务知识体系要紧跟新一轮科技和产业革命,总结实践中财务管理智能化的经验,并使之上升为系统化的理论知识。
(二)坚持传承与发展相结合
坚持传承与发展相结合,是学科发展的普遍规律之一。比如,Markowitz(1952)提出的投资组合理论以及Modigliani和Miller(1958)提出的无关性定理等,是具有里程碑意义的重大财务理论研究成果。经过半个多世纪的发展,财务学的学术研究日益科学,理论体系日臻成熟。投资组合理论、资本结构理论、资本资产定价模型、有效资本市场理论、期权定价理论、金融中介理论、市场微观结构理论等财务理论构成了现代财务学的理论体系(Megginson,1997),有效地发挥了财务管理的价值创造功能。改革开放以来,我国企业财务管理实践创建了许多创新的管理办法,如邯郸钢铁的“成本否决法”、海尔集团的“共赢增值表”、20世纪80年代推行的企业内部经济责任制、近年来中央企业加快建设世界一流财务管理体系等,极大地丰富了现代财务学理论体系的内容。因此,在构建中国自主财务知识体系的过程中,要传承现代财务学理论体系中的合理部分,并在此基础上根据时代变化和实践发展,深化认识、总结经验,不断推动理论发展。
(三)坚持技术创新与制度创新相结合
理论的生命力在于不断创新。一方面,随着数字经济时代的到来,人工智能、数字技术等先进技术迅速发展,在企业财务管理中得到了越来越广泛的应用,推动了企业财务管理的技术创新。要用这种鲜活而丰富的企业财务管理实践推动财务学理论的发展。同时,要将这些先进技术应用于财务学理论研究中,以加强技术分析,提高研究结论的可靠性。另一方面,财务学作为一门社会科学,其研究对象即企业财务管理活动,要由人发起和操作,并在一定制度安排下进行,涉及企业各利益相关者的利益。因此,制度创新是充分发挥财务管理作用的重要保障。要将制度分析用于财务管理理论研究中,以提高研究结论的说服力。
四、构建中国自主财务知识体系的内容结构
马克思指出,观念的东西不外是移入人的头脑,并在人的头脑中改造过了的物质的东西而已。构建中国自主财务知识体系的内容不能主观臆断,而应取决于财务管理实践的一般规定性、内容结构和发展变化等因素。据此,本文从如下三个方面探讨构建中国自主财务知识体系的内容结构。
(一)基本理论
任何学科都有其基本理论。财务管理的基本理论是研究企业财务管理实践的一般规定性。它在应用中表现为情景化、具体化的概念框架。
近年来,随着我国财务管理实践的不断创新,财务学界对财务学概念框架的研究逐步深入。2010年,南京大学会计系李心合教授发表的论文《论公司财务概念框架》,可以说是我国财务学界较早研究财务学概念框架的理论成果。该论文认为,财务学概念框架包括财务本质与职能、财务环境与假设、财务目标、财务对象与要素、财务分析和财务管理工具箱等,并进行了系统性的定义和解释。随后,曹越(2012)、汤谷良和张守文(2017)、罗福凯和王京(2019)、张金昌和宋佳(2025)等学者从不同角度对财务学概念框架做了进一步研究。这些研究成果对研究财务学的基本理论具有启示意义。
财务学的基本理论实际上是构建中国自主财务知识体系的概念框架部分。其研究对象是财务管理实践的一般规定性,既包括财务管理实践总体的一般规定性,也包括财务管理实践要素的一般规定性。其中,财务管理实践总体的一般规定性是财务管理的本质属性;财务管理的实践要素包括财务管理的对象、主体、目标、方法、规范和环境等。与此相适应,财务管理的概念框架就应该包括财务管理本质理论(回答财务管理是什么)、财务管理对象理论(回答财务管理管什么)、财务管理主体理论(回答财务管理由谁管)、财务管理目标理论(回答财务管理为什么管、需要管成什么样)、财务管理方法理论(回答财务管理怎样管)、财务管理规范理论(回答财务管理依据什么管理)、财务管理环境理论(回答财务管理在什么基础上或什么条件下管)。这些理论要素之间的逻辑关系可概括为:以财务管理本质为逻辑起点,财务管理主体在一定财务管理环境下,为实现财务管理目标,应用财务管理方法,遵守财务管理规范,作用于财务管理对象。
(二)应用理论
任何一门学科的理论体系均可分为基本理论和应用理论两大部分。构建中国自主财务知识体系中的应用理论部分,要从应用场景出发,因此其研究对象是财务管理实践的具体。通常包括财务预算管理、营运资金管理、筹资决策、投资决策、利润分配等内容。
结合目前智能化财务管理的实践,以财务预算管理为例,构建中国自主财务知识体系中的应用理论,主要包括五部分内容:一是财务预算管理的基本知识,包括预算的编制、分解、实施、控制、考核评价及其反馈等内容。二是财务预算管理的内控制度,包括预算管理组织体系与职责分工、预算编制与调整审批权限、预算资金支付控制、预算差异分析与预警、预算执行责任追究与风险控制等内容。三是财务预算管理的数据支撑,包括财务数据、业务经营数据、成本费用数据、资金收支数据、销售与采购数据、项目投资数据、人力资源数据、外部市场与行业数据等内容。四是财务预算管理的智能化应用场景,包括预算目标测算与自动编制、预算指标智能分解与下达、预算执行智能化动态监控、预算偏差自动预警、资金预算智能预测、成本费用智能分析、财务预算与经营预算联动分析、预算执行可视化展示、预算考核智能评价等内容。五是财务预算管理的智能化案例分析,包括企业预算管理数字化转型、销售预算智能预测、成本费用预算管控、资金预算动态监测、项目预算全过程管理、多部门协同预算管理、预算偏差自动预警与纠偏等基于大数据和人工智能技术的预算管理综合应用案例。营运资金管理、筹资决策、投资决策、利润分配等内容,均可参考这五个部分来设计。这有助于解决数字技术与财务管理知识相结合、财务管理教学与财务管理智能化实践相结合,以及技术创新与制度安排相结合的问题。
(三)需重点研究的几个问题
随着企业财务实践及其环境的发展变化,要不断推动企业财务理论的创新。主要表现在如下几个方面:
1.新质生产力与企业财务关系。新质生产力理论是习近平经济思想重要的原创性理论成果,是对马克思主义传统生产力理论的创新发展,具有重大理论意义。发展新质生产力是推动高质量发展的内在要求和重要着力点,也是推进中国式现代化的重大战略举措,将对我国经济社会发展产生深远影响,具有重大实践意义。
根据马克思主义政治经济学关于生产力和生产关系之间辩证关系的基本原理,要发展新质生产力,就必须在企业层面建立与之相适应的新型财务关系。为此,就要加强对企业财务关系的管理和完善。一是从生产资料所有制的形式看,随着数字经济时代的到来,数据日益成为一种具有战略意义的新型生产要素。与传统生产要素的排他性与竞争性不同,数据展现出其独特的共享性特征。因此,数据要素的形成和使用会摒弃传统生产资料对所有权的排斥性和独占性, 进而改变生产资料所有权在经济运行中的作用方式(刘尚希,2024)。二是从分配关系看,在数字经济时代,创新是推动新质生产力发展的第一驱动力,而人则是推动创新的第一要素。因此,为了激励创新,就需要建立起具有公平性、透明性、激励性和保障性的利益分配机制(李勇坚和张海汝,2024)。一方面,要提高劳动报酬占初次分配的比重;另一方面,要根据要素市场的评价,对掌握和应用新兴技术的人才确定其相应的报酬(刘文祥,2024)。三是从人们在生产中的地位和相互关系看,随着科学技术的发展,人类击退受动性、增强能动性,使生产力水平达到“人去创造”阶段,新质生产力表征着生产力发生全方位、根本性质变的高阶样态,以科技创新为核心动能(蒲清平和向往,2024),会更加注重原创性、颠覆性科技创新。这就需要改变传统的资本雇佣劳动逻辑,尊重劳动者的主人翁地位,保证劳动者参与公司治理和对生产过程的有效控制。
2.ESG表现与企业资本资产定价。面对工业革命以来日益严重的资源枯竭、环境污染、极端气候、贫富悬殊、食品安全、恶意竞争、信用危机等社会与环境问题,联合国2004年12月发布《在乎者赢》(Who Cares Wins)报告,首次提出了ESG理念。这不仅是一种环保理念、社会责任理念和公司治理理念,而且是一种投资决策理念。然而,现有资本资产定价模型却未考虑这一投资决策理念,无法将企业ESG表现在模型的定价中加以反映。因此,要对资本资产定价模型加以重新认识和完善,以更好地发挥资本市场的资源配置功能。
3.利益相关者与企业资本结构。现代企业理论认为,在现代市场经济的条件下,企业本质上是由各利益相关者缔结的“契约联合体”(Jensen 和 Meckling,1976)。这个契约联合体形成的物质基础是各利益相关者为企业投入的资本(资源),包括股东和债权人投入的财务资本、经营者和一般员工投入的人力资本、供应商和客户投入的市场资本、政府投入的公共环境资本等(张兆国等,2004)。现有资本结构理论仅局限于财务资本结构的研究,而毫无疑问,一个企业即使拥有雄厚的财务资本,但如果缺乏人力资本、市场资本和公共环境资本等非财务资本,则肯定是难以生存和发展的。正是从这种意义上看,Rajan 和 Zingales(1998)认为,企业本质上就是由这些市场不能完全复制的专用性资产所构成的联合契约。所以,这些非财务资本也应该成为企业资本结构的重要组成部分。
企业资本结构是企业治理结构和企业所有权安排的客观基础(张兆国,2004),企业资本结构是否合理在一定程度上会影响企业治理结构和企业所有权安排是否合理。因此,把非财务资本纳入企业资本结构研究之中具有重要意义。一是有助于拓展企业资本结构研究的领域,丰富和发展现代资本结构理论。二是有助于从理论上解释各利益相关者参与企业治理和所有权分配的问题,从而充分发挥各利益相关者在企业治理中的作用,提高企业治理效率。三是有助于把财务资本经营和非财务资本经营有机地结合起来,从而更好地实现财务资本的保值和增值,促使企业高质量发展。
4.企业数字化转型与企业财务治理机制。21世纪以来,随着新一轮科技革命和产业变革的蓬勃发展,各种数字新技术层出不穷,推动了各行各业的数字化转型,使人类社会步入了数字经济时代。大量研究表明,企业数字化转型既有助于提高企业信息透明度,也有助于优化企业决策过程,还有助于强化企业风险管理(王跃堂和姚振宇,2024;武立东等,2025)。可见,企业数字化转型为企业进一步完善财务治理机制提供了实践基础,也提出了更高要求。面对企业数字化转型的影响,要用数字化推动企业财务治理机制的进一步完善。一是要建立数字化人机合一的财务决策机制,以及鼓励原创性、颠覆性科技创新的利益分配机制等。二是要建立数字化人机合一的业财融合机制和内部控制制度等。三是要建立数字化的企业内部财会监督、内部控制和外部各类监督协同的监督体系。
5.数据资产与企业资产管理策略。在数字经济时代,数据日益成为一种重要的生产要素。近年来,财政部发布了《关于加强数据资产管理的指导意见》《企业数据资源相关会计处理暂行规定》等规范性文件,对指导数据资产的评估、入表和管理,推动企业数字化转型,具有重要意义。数据资产作为企业数字化转型进程中的新兴资产,会引起企业资产管理策略的新变化。至少有三个方面:一是要根据这些规范性文件,逐步建立和完善数据资产管理制度,形成全员参与、全程监督、全面改进的数据资产管理体系,以更好地发挥数据资产的价值创造功能。二是要完善数字化资产管理平台,发挥数据资产在资产配置中的融通与裂变作用,以提高资产配置效率。三是要健全数字化风险识别、风险评估、风险应对和风险监控的风险管理体系,以应对数据资产的可变性。
6.企业绿色转型与财务绿色治理。党的十八大以来,随着我国大力推动发展方式绿色转型,企业绿色治理问题颇受理论界和实务界的关注。考虑到企业财务管理是企业管理的核心内容以及企业财务治理历来是企业治理的重要组成部分,因此,企业财务绿色治理是企业绿色治理的重要组成部分。林润辉和赵阳(2025)认为,企业绿色治理体系由“决策绿”“财务绿”“社会绿”“自然绿”和“行为绿”五大能力组合而成。然而,相对于企业绿色治理的研究而言,学术界对企业财务绿色治理的研究却略显不足。因此,探讨企业财务绿色治理的本质、对象、主体、功能、目标和手段等问题,建立健全企业财务绿色治理体系,对完善企业绿色治理体系,推动企业绿色转型有着重要意义。
五、结束语
构建中国自主财务知识体系是一项复杂的系统工程。要完成这一任务,就必须百家争鸣,集思广益。正是基于这一考虑,本文参与构建中国自主财务知识体系的学术研讨。
逻辑起点、方法论和内容结构三大问题,均是构建中国自主财务知识体系所必须解决的基本问题。以中国财务管理实践的一般规定性作为构建中国自主财务知识体系的逻辑起点,能使之保持知识本原性和具有中国特色。采用科学的方法论,把理论与实践、传承与发展、技术创新与制度创新相结合,是构建中国自主财务知识体系的“钥匙”。要根据财务管理实践及其环境的发展变化,从基本理论、应用理论和内容创新等方面,探讨构建中国自主财务知识体系的内容结构问题,使之具有完整性和创新性。
基金项目:国家自然科学基金面上项目(72472119)

相关推荐
-
无
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号