
官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号


财务与会计|张志刚 等:数智化背景下LNG接收站标准成本管控的创新实践
数智化背景下LNG接收站 标准成本管控的创新实践 张志刚 | 中国石油化工股份有限公司天然气分公司总会计师 徐晓燚、张照阳、赵凌轩、朱永超 | 中国石油化工股份有限公司天然气分公司 在全球能源结构转型与“双碳”目标驱动下,液化天然气(LNG)接收站作为天然气产业链关键节点,其成本管控能力直接影响企业竞争力。近年来,行业负荷率持续走低,传统成本管理模式已难以适应精细化管控要求。中石化天津液化天然气有限责任公司(以下简称天津LNG)立足管理会计工具创新,以标准成本为核心,推动成本管控向“事前预测、事中控制、事后考核”转型,实现了管理效率与经济效益的双重提升。 一、构建标准成本管控体系的背景与意义 “十四五”以来,为顺应国家能源结构调整和绿色低碳发展要求,国内LNG接收站建设进入快速发展期。截至2024年年底,全国已投产接收站31座,在建18座,总加工能力达1.54亿吨/年,总罐容312亿方。然而,在规模快速扩张的同时,行业结构性矛盾日益凸显,接收站设施利用率从2021年的85%大幅下降至2024年的51%,全国21座接收站已处于经营亏损状态,占比高达68%。天津LNG作为全国规模前三的接收站,同样面临负荷率持续走低、固定成本占比高、单位加工成本不断攀升的经营压力。特别是在负荷率波动较大的情况下,传统静态预算管理方式已无法适应动态经营环境的需求,亟需创新成本管控模式,提升成本管理的精准性和适应性。 中石化集团提出构建战略型集约化财务管控体系,加快推进世界一流财务管理体系建设,要求各企业深化管理会计工具创新应用,推动财务管理从“经营型”向“经营+战略型”转变。中国石油化工股份有限公司天然气分公司(以下简称天然气分公司)提出要深化“数据+平台+应用”三位一体的数字化建设框架,通过数智化手段提升成本管控效能。在此背景下,天津LNG以标准成本为切入点,积极探索管理会计在接收站成本管控中的创新应用,旨在通过数智化手段实现成本管理的标准化、动态化和智能化,为企业可持续高质量发展提供坚实保障。 二、标准成本管控体系构建的主要做法 (一)打造业财技协同联动机制,夯实管理基础 天津LNG成立标准成本体系建设工作组,构建以标准成本为核心的业财技协同模型,推动生产链、成本链、价值链“三链合一”。通过细化成本中心、梳理成本动因、建立标准成本数据库,实现成本管理的系统化、规范化和精细化。 1.细化成本核算单元,精准归集成本。根据接收站工艺流程特点和管理精细化需求,将成本核算单元细化为四大主工艺单元和六大辅助单元。其中,主工艺单元包括码头工艺单元、储罐工艺单元、气化外输工艺单元和槽车充装工艺单元;辅助单元包括给排水消防设施单元、供配电系统单元、电信及监控单元、采暖系统单元、空压设施单元和海水泵房单元。通过建立三层结转模型,将间接成本按照“谁受益、谁承担”的原则逐层分摊至最终加工成本,形成16大类182项具体成本标准,实现成本归集的精准化和透明化。 在成本结转过程中,严格遵循成本受益原则,设置三层三批、顺次结转的方式:第一层将生产管理过程中的费用及间接成本直接或分配转入辅助生产和油气深加工成本单元;第二层将辅助生产成本结转至油气深加工中的各成本单元;第三层将码头工艺区、储罐工艺区按照气化和充装量分配结转,向气化外输工艺区和槽车充装工艺区环节转移,最终归集形成LNG气化和LNG充装的完整加工成本。 2.设定双基准线管控机制,统筹当前与长远。基于历史运营规律和战略发展要求,创新设立双基准线管控机制。一是以近三年成本数据为基础,结合对标分析和学习曲线,建立基于标准成本测算的正向基准底线,确保成本标准符合实际运营规律。二是以公司中长期战略目标为约束,结合天然气分公司和接收站的发展规划,设定基于高质量发展指标的反向基准上限,确保成本管控支撑战略目标实现。在两条基准线之间划定年度预算管理的弹性优化空间,既保证了成本标准的现实可行性,又确保了成本管控的战略导向性。 在基准线设定过程中,充分考虑不同成本性态特点,将成本要素科学划分为相对固定成本、与经营量相关的直接变动费用和与经营量不直接相关的费用三大类。对于固定成本,重点分析其合理性和优化空间;对于变动成本,重点建立其与加工量的科学函数关系;对于混合成本,采用先进方法进行分解,确保成本性态判断的准确性。 (二)推行“数智化+业财融合”标准成本管控体系 以数据驱动为核心,搭建“数据+测算+场景”一体化管控平台,通过深度融合业务数据与财务数据,构建多层次成本分析模型,创新智能管控方法,实现成本管理的动态化、智能化和精准化。 1.搭建业财数据融合平台,打破信息孤岛。针对传统管理中存在的“数据孤岛”问题,通过构建统一数据平台,采用标准化接口集成生产管理系统、财务系统等核心信息系统,建立完善的数据治理规范,确保数据的高效流转与一致性。在数据采集方面,实现两个维度的深度融合:一方面,实时采集生产数据,强化动态监测与分析能力。打通与OPC Server、生产数据管理系统的接口,实现物料消耗、生产运行参数等关键数据的实时采集。通过对槽车充装量、气化外输量、单台设备用电量、用气量、工业用水等核心指标的动态监测与分析,及时捕捉生产过程中的异常波动,快速识别潜在问题,为优化生产调度、提升能效管理提供数据依据。另一方面,定时采集财务数据,促进精细化管理与成本优化。定时从企业资源计划(ERP)、电子报账系统(ERS)获取财务账面数据,包括成本明细、成本中心、凭证编号等关键信息。通过建立成本要素与ERP科目的对应关系,已确认三级共164项成本要素,与ERP科目建立135项对应关系,实现财务数据与业务数据的有效对接。 2.优化立体化成本归集模型,实现精准核算。创新构建“三链合一”的成本归集架构,实现从传统部门级核算向工艺单元级核算的转型升级。该模型采用“部门级成本中心—LNG工艺区单元—LNG气化外输、槽车充装业务”的归集路径,通过多层结转实现成本的精准归集(见图1)。 一是划小经营单元,强化成本核算主体价值增值。在现有核算系统配置22个成本中心的基础上,通过增加、细化、调整用途等方式,细化为37个成本中心,其中用于结算和成本结转的虚拟成本中心2个,待三期投产后启用的6个。形成决策层、部门和单位管理层、生产工艺区、班组操作层等各层分工协作、权责清晰、紧密关联的成本中心体系。 二是优化归集动因,实现成本精准归集。对于不能直接计量至精细单元的成本,明确各成本要素的成本动因,作为“归多少”的科学依据,确保“多受益多承担”。通过逐条分析成本动因的合理性,不断优化完善,形成“动因可量化、分摊可追溯、效果可验证”的精准归集机制。 3. 建立智能化标准测算框架,提升预测精度。基于智能化成本测算理论,构建LNG接收站标准成本预测模型体系。通过整合历史运营数据、生产工艺参数和市场动态信息,实现未来年度标准成本的智能预测与动态优化。 一是建立测算参数管理体系。从业务需求出发,梳理人员配置、物料单价、薪酬标准、设备检维修、物资管理等关键影响要素,构建包含五大类核心指标的标准化体系,形成多层级的指标关系树状图。建立动态维护机制,根据指标特性设定差异化的维护周期和阈值范围,通过关联关系实现指标与成本项目的精准关联。 二是创新设计六类标准成本测算模型。包括定额模型(适用于稳定消耗项目)、比例模型(用于按比例计提费用)、量价模型(处理市场价格波动项目)、月充装量模型(针对装卸业务)、量价(标准)模型(结合标准价格体系)、工时模型(精准核算人工成本)。这些模型通过智能算法与关键成本指标动态关联,确保测算结果的科学性和准确性。 三是建立测算结果动态对标机制。应用标准成本项目版本管理,实现多版本动态测算,支持按版本号、启用状态等维度灵活调用历史或优化版本。测算模型可同时运行多个方案,并支持从部门、成本科目、成本中心到“部门+预算科目”组合的多层级对比分析,根据生产工艺特性和成本变动趋势,智能选取最优测算方案作为执行基准。 (三)形成“预算—执行—考核”全流程价值管理闭环 以价值创造为核心导向,推动标准成本向预算编制与考核评价双向延伸,构建集成预算编制、预算执行、预算分析、预算考核全流程的成本管控平台,实现从被动核算向主动管控的转变。 1. 构建数智化预算编制机制。针对传统预算编制中长期依赖人工经验估算、数据滞后、主观性强等问题,基于数据驱动决策理论与协同管理理论,将标准成本测算结果作为预算编制的基准依据,通过构建“测算参数—业务计划—预算目标”的映射关系,实现预算数据与实际业务的动态适配。设计多维度协同编制机制,整合部门级业务计划与公司战略目标,通过智能算法生成预算初稿,并支持跨部门在线协同调整,形成“自下而上汇总—自上而下平衡”的闭环流程,有效减少人为偏差。引入动态参数调整模块,当关键影响因素波动超出阈值时自动触发预算重测算,确保预算编制的时效性与精准性。 2. 创新动态预算管控机制。聚焦传统静态管控模式的不足,构建实时监测、偏差预警、敏捷调整的动态管控框架。基于实时数据采集与对比分析理论,建立预算执行数据与标准成本、生产数据的联动校验模型,设定“成本消耗—业务量—价格”三维度偏差阈值,通过可视化仪表盘实现异常实时预警。提出“分级响应”策略,对轻微偏差启动部门级自主调整;对重大偏差触发跨部门协同干预,结合弹性预算理论动态优化资源分配,实现问题早发现、风险早控制。将控制论引入成本管理,通过反馈机制实现预算执行的动态平衡,推动管控逻辑从事后静态核算向事中动态调控转型。 3. 完善实时化考核评价体系。针对成本考核周期长、数据滞后、奖惩不及时等问题,引入先进考核机制,坚持降本增效、设备创效、管理提效的原则,建立实时化考核评价体系。实现预算编制数据与预算执行数据及账面数据的对比分析,分别进行年度预算考核及月度预算融合。通过对比分析,及时发现偏差和问题,采取相应措施进行调整和优化。利用信息技术实现成本和预算的自动化、多维度分析,通过考核激励机制促进成本控制和效率提升,确保考核的规范化和透明化。 三、实施效果与价值创造 (一)管理效率显著提升,实现智能化转型 通过标准成本体系与数智化平台的深度融合,实现成本管理质的提高。在成本性态分析方面,能够精准分解固定成本与变动成本,科学测算不同负荷率下的成本水平和盈亏平衡点,为经营决策提供可靠依据。在预算管理方面,年度预算编制周期缩短20%,标准成本预算测算偏差率控制在5%以内,预算质量显著提升。智能平台成为财务决策的“数字帮手”,推动成本管控模式从经验驱动向数据驱动全面转型。 (二)决策科学性增强,支撑战略落地 形成“数据积累—实时反馈—标准调整”的闭环管理机制,推动预算管理由定额管理向定量管理转型。通过建立多维度成本分析体系,实现从宏观到微观、从整体到局部的全方位成本透视,考核指标更加细化,对标结构持续深化,为企业战略落地提供精准数据支撑。标准成本体系成为连接战略目标与日常经营的桥梁,确保公司各项经营活动始终围绕战略目标展开。 (三)经济效益明显改善,提升竞争优势 在管理提效方面,根据标准成本测算得出外购燃料标准消耗量,为激发生产部门降本潜力,采用压减5%的方式下达燃料气考核指标。2025年,优化运行策略,在冬季实际运行中,根据日外输计划,重点加强运行台数的柔性管理。在确保中间介质气化器(IFV)安全运行的情况下,采用IFV小负荷运行、浸没燃烧式气化器(SCV)补量运行的工况,最大限度延长IFV运行时间,确保处于最经济处理量,极大程度减少SCV燃料气用量,节约自耗气消耗量约600万方,实际消耗量较上年度同口径下降20%。 在技术降耗方面,结合历史运行经验及设备管理要求,不断实践再分析,探索技术降本的手段。一是实时监测海水温度变化,创造性采用IFV+SCV并联运行模式,减少天然气消耗120万方/年。二是优化SCV水浴池温度,将全部SCV气化器水浴池温度由25℃降低至20℃,节约天然气消耗100万方/年。三是提前对IFV设备清洗,增加海水通量,延长IFV运行时间,根据海水温度同期对比,延迟启用SCV,节约天然气消耗30万方/天。 在价格优化方面,打破外委劳务人数定价模式,实行以业务量为基础的动态定价运行管理,将槽车操作人员与槽车充装负荷匹配,槽车操作人员数量比三年平均用工减少70%,实行动态运行管理模式,节约槽车生产成本400万元/年。 (四)行业范式创新形成,提供可复制经验 天津LNG标准成本管控体系的成功实践,为液化单位提供了可复制、可推广的管理会计实践案例。通过标准化模型、信息化手段和闭环管理机制,推动行业成本管理从“经验型”向“标准型”转变,从“粗放式”向“精益化”升级。不仅解决了传统成本管理的痛点问题,更为行业数字化转型提供了实践路径,具有重要的借鉴价值和推广意义。 [1]郭华静.企业收入与成本管控协同驱动盈利能力提升路径探究 [ J].市场周刊,2025,38(29):46-49. [2]王子宗,景帅,宫向阳,等.中国石化以业务变革为核心的数字化转型升级模式 [ J].创新世界周刊,2024,(5):26-35.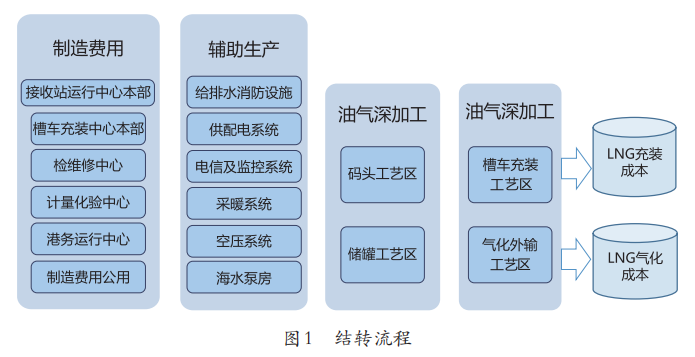

相关推荐
-
无
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号