
官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号


财务与会计 | 张建梁 等:西北油田基于 “业财融合+数智化赋能”的零基预算体系构建与应用
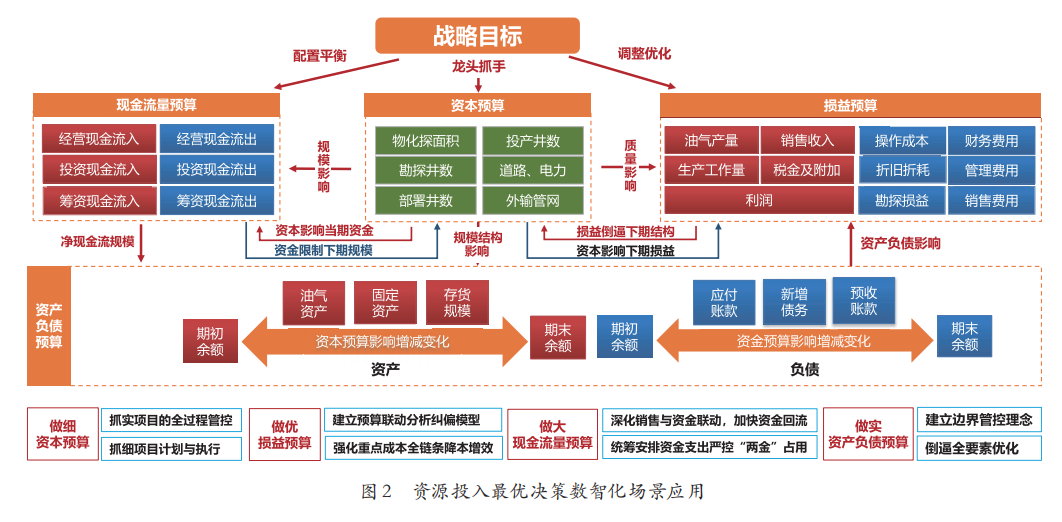
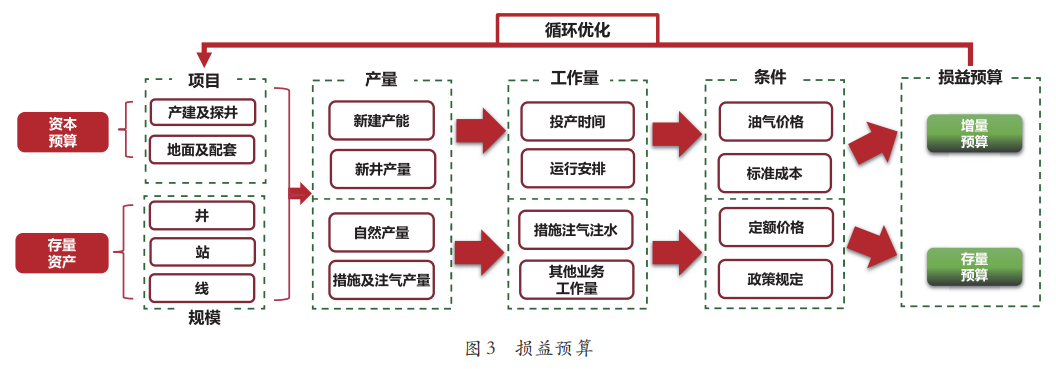
西北油田基于 “业财融合+数智化赋能”的零基预算体系构建与应用 张建梁 | 中国石油化工股份有限公司西北油田分公司总会计师 刘耀宇、安媛、闫磊 | 中国石油化工股份有限公司西北油田分公司 作为中国石化上游企业,中国石油化工股份有限公司西北油田分公司(以下简称西北油田)近年重点业务成本上升,增储增产效果不达预期,产量与效益间矛盾日益突出,需要进一步提高集约运行能力,这对全面预算管控提出了更高的要求:一是如何以业财深度融合推动“战略实施与勘探、开发、生产经营的客观规律相符合”,进一步提升预算编制的质量。二是如何以数智化赋能推动“跨多部门全业务链协同联动,引导业财指标一体化统筹”,进一步提升预算管控的效率。为此,西北油田以零基预算改革为切入点,聚焦业财深度融合与数智化赋能,构建“业财融合+数智化赋能”的零基预算体系,为油田可持续高质量发展提供坚实财务保障。 一、主要做法 (一)支撑战略,孵化战略规划高效配置数智化场景应用,提高预算方针指导质量 一是持续强化模型内指标间逻辑关系(见图1)。通过业务链、产品链、经营链三个链条,认真梳理储量、产量、投资、成本、效益五要素关联关系,厘清指标间转化逻辑,推动整体规划质量与可行性不断提升。 二是应用云计算技术,实现跨多部门系统数据迭代衔接。勘探、开发部门科学设定探明储量转化率、采收率等战略规划指标,推动储量目标、产能目标、产量目标的逐级转化;计划、财务部门以吨储投入最优为目标,探索工作量、成本、投资之间最优配比,科学配置新、老井产量比例,实现油田的精细、高效开发。 在场景构建上,以价值引领为导向,打造战略目标测算模型,固化“正向测算—反向倒逼”战略规划方法在模型工具中的全面应用,业务部门根据储量、产量等资源边界在工具中开展正向测算,财务部门根据刚性指标在工具中实施反向约束,业务部门根据倒逼结果进行调整,利用工具经过多轮次循环优化,保障规划编制的科学性。 (二)支持决策,整合资源投入最优决策数智化场景应用,提高资金配置效能 以油田公司战略规划为引领,细化分解各项生产经营任务目标,统筹油田人、财、物等核心资源,按照有保有压、从严从紧原则,建立资本预算与损益预算衔接、新老井联动的两级增存量预算管控机制,健全全面预算管理体系,促进损益预算、资本预算间的循环优化,实现有限资源的精益配置,推动短期目标与中长期目标的深度融合(见图2)。 1.资本预算方面。建立全过程资本预算管控模型,深化投资项目选、控、评全过程管控机制,强化投入产出评价,做实项目优选排队;设定净资产收益率、自由现金流等经济评价“硬门槛”,聚焦探井成功率、产能达标率、开发成本等关键指标优化,持续推动资本预算投入效果提升。 一是多维度优选模型,构建以效益为导向的评价指标体系和排队优选方法,整合区块单元、组织机构和项目管理的多维度、全口径数据资源,持续深化项目发现、项目优选和方案比选管理。 二是全过程管控系统,完善投资实施阶段的管控模式,提升项目的精细化管理水平,转变为以利润中心为主导、以增存量一体化管理为目标、以项目和工程管理为核心的“手术刀式”管控,推进投资建设过程与效益跟踪评价、绩效考核的整合,提升工作的动态性。 三是全生命周期效益评价工具,以效益、质量和可持续发展为关注点,以前期技术经济评价、投产后效益跟踪评价和后评价为手段,构建全过程、全周期和多维度的投资管理评价体系,实现投资项目的闭环管理。 2.损益预算方面。创新构建衔接资本及损益预算、新老井联动的两级增存量预算联动模型(见图3),其中,增量预算以新井为主体,通过定期开展新井投产效果“回头看”,分析新井产时、产能、成本、效益指标的符合率,发现重点产建项目存在的阶段性问题,揭示产量与成本运行联动关系,支撑稳产性投入的优化调整,同时指导下期资本预算运行安排。存量预算采用作业成本法加标准成本法,完善零基预算编制,其中,增产性投入采用作业成本法,突出经营价值最大化;制造性费用采用标准成本法,突出低成本发展。 (三)支撑质量,模拟业务预算逻辑性数智验证场景,提高预算数据精度 在零基预算方案基础上,应用数字孪生技术,通过模拟业务运行推演,开展业务间、指标间的逻辑校验,进一步提高预算系统性。依托集成多学科的虚拟仿真技术,模拟油气资源从地下开采到地上集输、处理、销售等过程的预算配置,科学论证关键参数在业务与业务间、业务与财务间、总体目标与具体项目间逻辑校验规则,消除预算与业务的逻辑偏差,提升预算质量。 在具体工作中,针对油气生产、集输、处理、井下、注气、能耗等重点业务流程,构建可视化数字孪生场景,将关键参数镶嵌在具体流程节点上;同时基于参数逻辑的传导关系,拟合生成重点业务流程的成本消耗地图,通过构建三级逻辑校验系统(导入逻辑性约束性指标—建立逻辑性校验判断公式—量化规模生产与能耗物耗逻辑判断公式),进一步提升业务与预算的系统性与匹配度。 (四)夯实运行,构造价值节点预警纠偏数智化场景应用,提高预算执行质量 在运行跟踪环节,打造智能经营驾驶舱,依托服务于多层级、各主体的经营分析面板和专业模型工具库,重点挖掘场景化数据应用,进一步释放数据资产价值,直观透视生产经营各环节潜力和问题,实现各职能业务互联互通,推动经营域数字化架构与战略型集约化管控体系有序衔接,持续优化资源配置,同时以“三端三系统”数字油田为架构,将预警节点数据化,按数字底座、智能中枢、预警标准与安全规则三个层次,构造生产运行数智化节点预警处置,进一步做强对战略型集约化经营管理体系落实落地的支撑保障。 (五)防范风险,搭建智能平台风险监控数智化场景应用,提高预算决策支撑合规 构建“六纵六横”数智风险防控体系。充分发挥“大监督”合力,整合内控、风险管理、规章、稽核审计力量,聚焦经营管理各个环节,通过“大数据、大模型”技术提升风险防控能力,构建经营业务链与财务专业链双维交织、重难点专项突破的“六纵六横”数智风险防控体系,实现实时风控、在线稽核、自动出具风险报告,为油田生产经营管理保驾护航。 深化高质量发展指标评价体系应用。建立符合油田实际的三级高质量发展评价工具,承接与细化高质量发展规划,完善评价运行管理模式。通过系统梳理制约公司发展的瓶颈问题,形成高质量指标运行评价报告,压实部门责任,强化考核提升,建立“问题认领提升机制”,保障战略规划落地执行。 输出覆盖油田价值链的业财一体化管理报告。以价值导向的“承接诠释战略、分解落实战略、衡量支撑战略”的经营指标为基础,整合各业务信息系统中的关键数据、核心报表,按管控业务方向进行组合,构建满足战略、职能、业务各层级管理需求,覆盖全价值链环节的管理报告分析体系。 二、实施效果 一是“云”链接多部门,显著提升战略规划精准度。通过战略规划高效配置数智化场景应用,实现了预算方针与战略规划的深度融合。通过借助云计算技术的数字化演算,在新区块勘探、产能建设等战略项目的规划上,预算投入的准确性和合理性得到了大幅提高。其中:工程优质率提高 7 个百分点,钻井周期缩短19.2天、单井投资较计划优13%,为长期战略目标实现奠定了坚实基础。2024年实现综合商品量916.2万吨,较“十四五”初增加80.3万吨;原油盈亏平衡点42.67美元/桶,较“十四五”初减少6.9美元/桶,低成本发展态势逐步形成。近3年经营效益稳步向好,2024年实现盈利73.46亿元,同比“十四五”初增利56.56亿元。 二是机器学习助力决策,大幅提高资源配置效率。资源投入最优决策数智化场景应用的实施,使项目决策过程中有了科学的评价标尺。利用机器学习技术筛选出了一批高收益、低风险的优质项目,使企业的资金使用效率提高了15%,投资回报率提升了4%,资源向核心业务和关键环节的集聚效应更加明显,企业整体经济效益得到显著提升。 三是数字孪生促进业财融合,明显改善预算数据质量。通过数字孪生技术,有效提高了预算数据的精度。在预算编制过程中,对生产过程的模拟和验证使企业能够及时发现和纠正预算中的不合理之处,成本预算准确率较应用前提高了17%,为企业的成本控制和效益分析提供了更加可靠的数据支持。 四是经营驾驶舱实现智能预警,有效管控预算执行。经营驾驶舱技术的可视化呈现和智能预警功能使企业能够迅速发现预算执行中的问题,并及时采取措施进行调整。在工程项目、生产运营等业务领域,预算执行偏差率降低了11%,确保了预算目标的顺利实现,提高了企业的运营管理效率。 五是大数据覆盖全面,显著增强风险防控能力。通过大数据分析技术,构建了完善的风险防控体系。能够及时识别各类潜在风险,并采取有效的应对措施,在预算管理过程中,合规风险事件发生率降低了 6%,风险管理水平得到大幅提升,为稳定发展提供了有力保障。 三、启示 一是牢固树立“大财务”观是数智化条件下企业财务管理的根本。要从企业整体层面开展财务管理工作,以是否创造价值作为企业财务管理的边界,充分有效利用各类资源,最大限度为企业创造经济效益,推动企业整体发展和战略目标的实现。 二是财务数智化为持续深化业财融合提供了重要抓手。要突破原有财务边界,创新模型工具方法,以业务的视角搭建模型,以财务的视角规范模型,更好服务业务发展。重点做实业财融合在广度上的拓展及深度上的突破,推动业财一体化发展,保障企业战略目标全面实现。 三是财务数智化建设需要战略化与系统化的推进。要坚持问题导向、目标导向,聚焦财务管理“支撑战略、支持决策、服务业务、创造价值、防控风险”功能作用发挥,挖掘应用场景,完善数据治理,提升数据质量,满足决策需求。 四是高素质人才的培养和引进是企业财务数智化转型的关键引擎。数智化转型对财务人员的专业水平要求呈现多元化趋势,培养和引进具备财务与数据管理等专业的复合型多元化人才,能更好发挥人才队伍支撑作用,保障战略稳步推进,全方位推动企业高质量可持续发展。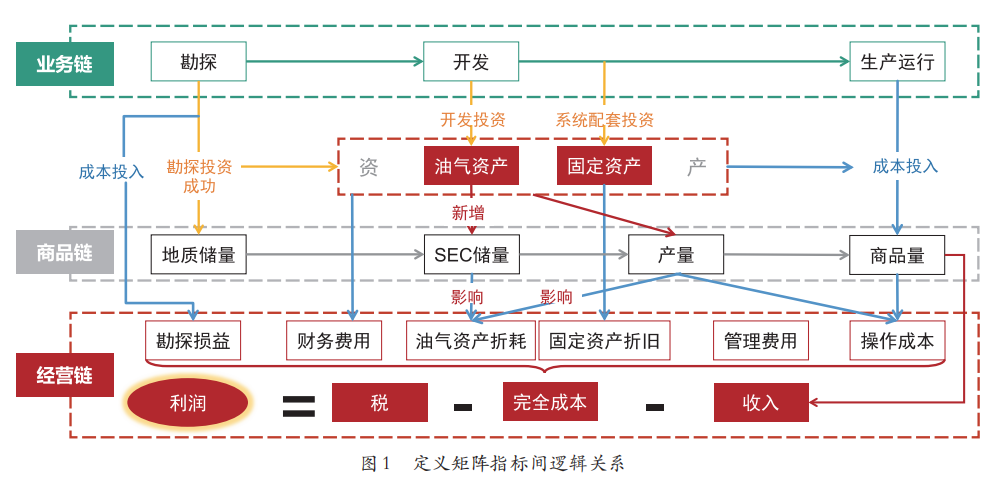

相关推荐
-
无
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号