绩效目标编制模式从项目到成本中心的转型思考
集美大学|胡志勇
摘要:本文在分析按项目编制绩效目标制度渊源与现实局限的基础上,提出按成本中心编制绩效目标更符合成本控制与结果导向的内在要求,剖析制度供给、部门动力、人员素质等方面面临的现实困难,并提出相应的对策建议,为深化预算绩效管理改革提供参考。
关键词:绩效目标;成本中心;预算绩效管理 中图分类号:F812
作为预算绩效管理的基础工作,绩效目标的编制日益受到地方财政部门的重视。从实践看,近些年各地预算绩效目标的编制质量不断提高,预算绩效管理取得一定成效。自全面实施预算绩效管理以来,我国预算项目的绩效目标大都是按项目进行编制。然而,按项目编制绩效目标是以“支出控制”而非“成本控制”为逻辑基础,即要求绩效目标与项目支出相匹配。以项目编制绩效目标反映了全面实施预算绩效管理在改革之初重视项目支出的“结果导向”,而“成本效益”理念因缺乏相应措施并未得到很好地贯彻实施。按项目编制绩效目标在树立预算绩效管理理念和促进项目资金使用的提质增效方面起到一定作用,然而,按成本中心编制绩效目标更有助于项目资金使用的降本增效。
按项目编制绩效目标:支出控制与结果导向
按项目编制绩效目标源于《项目支出绩效评价管理办法》关于项目支出绩效评价指标体系框架(参考)的规定。产出和效益指标都是以项目为单位,比如产出时效指标以完成及时性衡量,即项目实际完成时间与计划完成时间的比较;产出成本指标以成本节约率衡量,即完成项目计划工作目标的实际节约成本与计划成本的比率;实施效益指标是指项目实施所产生的效益等。
现实中,预算项目往往包含很多子项目。虽然项目支出绩效评价指标体系框架规定以项目为单位编制绩效目标,但绩效目标编制应以子项目为单位进行编制较为合理,比如产出指标,可按子项目(A)类别下设A1、A2、A3等二级指标,在A二级指标下再分别设置产出数量、质量、成本和时效指标以及效益指标。然而,目前各地事前绩效目标表的设计并未按如此思路,而是按项目支出绩效评价指标体系框架(参考)进行简单设计。为了进一步简化工作,地方政府部门单位在事前绩效目标表上只填制数量有限的核心指标,这些核心指标不能完整、有效反映子项目执行后的绩效情况。“结果导向”的预算绩效管理改革也因此受阻。为此,提高绩效目标编制质量也逐渐受到地方财政部门的重视。
按项目编制绩效目标要求所设置的绩效目标与项目支出相匹配。这实际上是基于一种假设:项目支出就是项目成本。实际工作中,部门单位将项目支出视为项目成本也较为普遍,所填制的成本指标多为项目支出或子项目支出。然而,预算项目经常包含很多子项目,子项目又包含很多成本中心,因此,大多数情况下项目支出不是项目成本。按项目编制导致绩效目标与成本中心不对应,不利于实施成本管控。此外,地方预算绩效管理片面借鉴《中央部门项目支出核心绩效目标和指标设置及取值指引(试行)》关于成本指标的规定,进一步淡化对预算项目的成本管控意识。如项目支出要加强成本效益分析,对单位成本无法拆分核算的,可设分项成本控制数;成本指标包括经济成本指标、社会成本指标和生态环境成本指标等二级指标。在实践中发现,很多地方部门单位填制的成本指标并非单位成本或分项成本,而是经济成本、社会成本和生态环境成本,属于宏观概念,难以进行量化管理。
综上所述,按项目编制绩效目标是基于支出控制下结果导向的预算绩效管理,其改革对树立预算绩效管理理念和提高财政资金的使用效益有一定作用,但因绩效目标与成本中心不对应,成本效益理念未能得到贯彻实施,不利于实施项目成本管控。
按成本中心编制绩效目标:成本控制与结果导向
成本是预算绩效管理改革关注的重要因素,它和结果是预算绩效的一体两面。2018年9月颁布的《中共中央 国务院关于全面实施预算绩效管理的意见》规定“从数量、质量、时效、成本、效益等方面,综合衡量政策和项目预算资金使用效果”。项目支出绩效评价指标体系框架(参考)也要求设置成本指标。如前述,为简化工作,部门地方部门单位编制的成本指标是经济成本、社会成本和生态环境成本。但单位成本或分项成本指标显然是优于经济成本、社会成本和生态环境成本指标。
然而,单位和分项可能还包含多个成本中心。比如某地宣传部的“文化事业发展专项资金”的子项目“红色文化传承”,包含宣讲活动、红色文化的宣传研究阐释课题、支持红色资源保护开发等具体的成本中心。从成本管控角度看,成本中心成本才是成本指标最优选。项目成本中心是支出形成的商品、服务、固定资产、无形资产、活动、一项独立任务、实验室、机构组织等。项目支出的合理性是基于成本中心成本的合理性。当成本指标采用成本中心成本来衡量,绩效目标表填制的成本指标值就具有同行业可比性。在人工智能和大数据条件下,采用成本中心成本有利于推进各地同行业成本比对和降本增效。同时,项目的产出和效益指标编制理应与成本中心成本对应。诚然,在绩效评估和评价时,经济成本、社会成本和生态环境成本可根据需要结合经济效益、社会效益和生态环境效益进行宏观的成本效益分析。
按成本中心编制绩效目标是成本控制下结果导向的预算绩效管理。实践中,一些地方财政部门自发地进行成本预算绩效改革探索,比如北京市、上海市、浙江省、安徽省、江西省等。成本预算绩效管理改革在事前成本效益分析、成本定额测算、公共服务绩效标准与支出标准设置等领域取得令人欣喜的进展,从而为成本指标的正确设置指明了方向并提供了可行的方法。然而,我国预算绩效管理制度文件尚未有“按成本中心编制绩效目标”的明确规定。实务中,绩效目标按成本中心编制的也很少见。
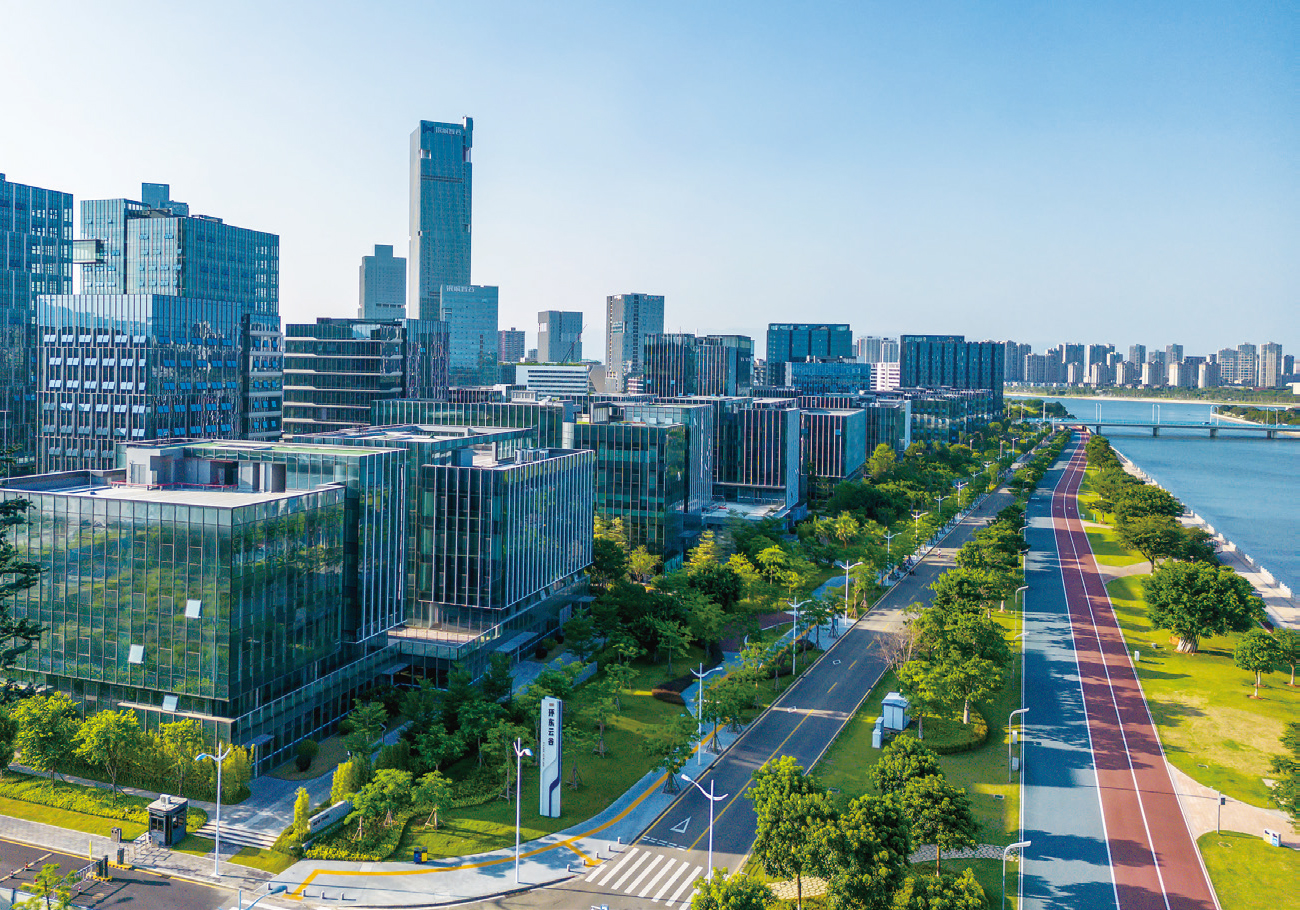
厦门科学城。来源:视觉中国
按成本中心编制绩效目标面临的困难
按成本中心编制绩效目标面临几个困难。一是制度供给不足。现有的地方成本预算绩效管理制度文件重在规范如何开展成本控制。关于绩效目标编制,制度文件主要规定了如何设置成本指标,至于产出和效益指标是否与成本中心相对应、是否按成本中心编制,成本预算绩效管理制度文件并未明确规定。二是部门单位缺乏内生动力。成本预算绩效管理是“刀刃向内”改革,部门单位不会主动按成本中心编制绩效目标。现实中,为了推进成本预算绩效管理改革的顺利实施,地方财政部门简化绩效目标编制管理,往往要求部门单位填制项目的核心绩效指标。三是财务和业务人员的素质无法胜任。成本预算绩效管理是高质量的绩效管理,要求财务和业务人员具备较高的会计、预算管理业务水平。若无相应的培训,部门单位的财务、业务人员无法胜任改革任务。四是政府职能的交叉、重复导致项目资金的成本中心不明确或成本不完整。预算收支分类科目设置不够合理,预算项目支出存在部门、科室和项目之间相互支持部分,这部分项目资金的支出存在成本中心不明确或成本不完整的问题。五是全面实施“按成本中心编制绩效目标”不现实。政府的预算项目数量庞大、内容复杂,从“经济账”看,全面实施“按成本中心编制绩效目标”是不现实的。
实施“按成本中心编制绩效目标”的对策
实施“按成本中心编制绩效目标”应做好以下工作。一是成本预算绩效管理制度文件要有明确规定。成本和结果是预算绩效的一体两面,按成本中心编制绩效目标是成本预算绩效管理的内在要求,是实施成本管控下结果导向的预算绩效管理的必然。为此,成本预算绩效管理制度文件要就此作出明确规定,并在实施办法中以案例加以列示,以便为部门单位编制绩效目标提供依据和参考。二是地方财政部门应按成本中心编制的需要设计合理绩效目标表。原有绩效目标表是按项目编制的需要而设计,编制的核心绩效目标过于简化,不能与项目支出匹配,既无助于支出控制又不能实现成本管控。为此,绩效目标表应按成本中心编制的需要重新设计。三是加强对部门单位财务和业务人员的培训,帮助他们熟悉成本预算绩效管理相关理论和制度,提高成本绩效目标的编制水平。四是梳理政府部门单位职能,改进政府治理模式,避免职能交叉和重复;改革政府收支科目分类表,减少项目资金在部门、科室和项目之间相互支持,明确项目资金支出的成本中心。五是选择适当的公共领域和项目实施成本预算绩效管理,并按成本中心编制绩效目标。可优先考虑在卫生、教育、环卫、公交、垃圾处理、供水、供电、污水处理等城市基础设施领域,对重点和重大项目实施成本预算绩效管理并按成本中心编制绩效目标。
责任编辑 陈璐萌


 当前位置:首页 > 用户服务 > 过刊查询 > 中国财政过刊查询 > 《中国财政》2026年第9期 > 《中国财政》2026年第9期文章 > 正文
 附件下载:
 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号