摘要:
医疗保险基金财会监督与预算绩效管理协同运行路径探索
曲崇静
作者简介:曲崇静,烟台市医疗保险事业中心。
摘要:医疗保险基金是群众医疗保障事业的经济基础。目前医疗保险基金监管存在预算绩效管理中效益性财会监督缺位、财会监督与预算绩效管理主体间协同性不足以及财会监督结果与预算绩效管理整改关联性弱等问题。本文从顶层设计、联动机制和监管融合三个角度探究了医疗保险基金财会监督与预算绩效管理协同运行机制,提出应构建“合规+效益”双维监督体系,建立一体化动态协同监控平台,强化“监督—绩效—预算”闭环管理。
关键词:医疗保险基金;财会监督;预算绩效管理;双维监督体系;闭环管理
中图分类号:F812.3;F275 文献标志码:A 文章编号:1003-286X(2025)20-0048-03
医疗保险基金关乎每位参保群众的切身利益。在参保人数不断增加、医保基金规模不断扩大的现实背景下,如何维护医疗保障基金安全有效运行、提高基金使用效益引起社会各界的广泛关注。探究医疗保险基金财会监督与预算绩效管理协同运行机制,不仅有助于应对医疗保险基金监督体系转型的现实需求,也对提高医疗保险基金使用效能、促进社会公平正义具有...
医疗保险基金财会监督与预算绩效管理协同运行路径探索
曲崇静
作者简介:曲崇静,烟台市医疗保险事业中心。
摘要:医疗保险基金是群众医疗保障事业的经济基础。目前医疗保险基金监管存在预算绩效管理中效益性财会监督缺位、财会监督与预算绩效管理主体间协同性不足以及财会监督结果与预算绩效管理整改关联性弱等问题。本文从顶层设计、联动机制和监管融合三个角度探究了医疗保险基金财会监督与预算绩效管理协同运行机制,提出应构建“合规+效益”双维监督体系,建立一体化动态协同监控平台,强化“监督—绩效—预算”闭环管理。
关键词:医疗保险基金;财会监督;预算绩效管理;双维监督体系;闭环管理
中图分类号:F812.3;F275 文献标志码:A 文章编号:1003-286X(2025)20-0048-03
医疗保险基金关乎每位参保群众的切身利益。在参保人数不断增加、医保基金规模不断扩大的现实背景下,如何维护医疗保障基金安全有效运行、提高基金使用效益引起社会各界的广泛关注。探究医疗保险基金财会监督与预算绩效管理协同运行机制,不仅有助于应对医疗保险基金监督体系转型的现实需求,也对提高医疗保险基金使用效能、促进社会公平正义具有重要的启示和借鉴意义。
一、医疗保险基金财会监督管理与预算绩效管理协同运行中存在的主要问题
(一)预算绩效管理中效益性财会监督缺位
在财会监督与预算绩效管理协同运行体系下,财会监督的核心作用不仅在于防范合规性风险,更在于促进效益提升。目前,医疗保险基金监管实践中,财会监督的工作重心仍然停留在合规性检查层面,主要关注医疗保险主体行为是否违规、医疗保险基金使用程序是否恰当以及医疗保险基金财务数据是否真实等。监督与绩效“两张皮”成为制约医疗保险基金监管效能提升的短板。在资金使用效率、投入产出匹配度以及基金效益可持续性等效益问题中,财会监督并未充分发挥支撑作用。这种财会监督缺位现象的成因主要包括两点:一是制度设计层面,现有政策对财会监督的规定集中于合规性,未明确监督部门的效益性监督职责和操作流程,导致监督部门无章可循。二是人员能力层面,财会监督人员多为财务或审计背景,缺乏与医疗相关的知识体系,在医疗保险基金效益性监督中往往难以识别出关键问题。同时,我国医疗保险基金监管人员数量与其他国家相比差距明显,财会监督人员往往将更多的精力投入到风险更大的合规性审查中。
(二)财会监督与预算绩效管理主体间协同性不足
医疗保障体系具有多层次、多主体、跨区域的特点,但由于信息壁垒、人员不足等限制,各个主体之间的内外部监督缺乏统筹规划,财会监督的范围与权限边界尚不清晰,导致“多头监督”与“监督真空”并存。例如,在医疗保障体系中,医保局负责日常监督与绩效目标设定,财务部门负责基金财务审计与预算管理,审计机关负责对财务报告与预算绩效进行“再监督”。在此过程中,财会监督与其他主体的工作与监督职责存在部分重叠又各自为政的情况,使监督的覆盖度和完整性难以厘清。一方面,在持久性的交叉监督情况下,部分未覆盖的问题可能被持续性地忽视;另一方面,在一些新型监督问题和跨部门问题的处理上,容易发生相互推诿、不作为等问题。另外,各个部门之间的数据、制度、文件等资料难以同步和共享,财会监督过程中需要耗费大量人力物力进行信息搜集和确认,导致财会监督效率低下。
(三)财会监督结果与预算整改关联性弱
在医疗保险基金预算绩效管理中,财会监督的约束力主要在于推动问题整改并通过预算调整实现源头治理。当前医疗保险基金财会监督实践中,监督结果与预算整改的闭环联动尚未形成,财会监督中发现的问题对预算编制的影响有限,导致“监督—绩效—预算”链条未能实现闭环,削弱了财会监督的权威性,加剧了预算软约束问题。该问题的主要症结在于两点:其一,财会监督问题整改措施空泛化。目前,在财会监督中对问题的整改要求多为“加强管理”“完善制度”等模糊表述,缺乏“预算压减比例”“资金重新分配方向”等具有强制约束力的手段。其二,财会监督问题整改效果缺乏追踪。多数医疗保险基金管理机构的财会监督部门与预算管理部门尚未建立财会监督问题整改的跟踪机制。
二、协同运行优化路径
(一)构建“合规+效益”双维监督体系
在医疗保险基金监管常态化深入推进的背景下,构建“合规+效益”双维监督体系,不仅是新时代财会监督由合规性风险防控向全方位价值创造支撑转型的核心路径,也是提升医疗保险基金预算绩效可靠性和可持续性的关键举措。
“合规+效益”双维监督体系构建的核心逻辑是在保留财会监督传统的对预算资金使用合法性、真实性与完整性进行合规监督的基础上,进一步强化对预算资金使用效率、效果以及长期可持续性的关注,塑造风险防控与价值提升并重的医疗保险基金协同监管框架。该体系以底线思维与效能提升双轮驱动为基础,一方面保留财会监督合规性监督的核心功能,聚焦资金收支合法性、凭证真实性等基础环节,筑牢基金安全屏障;另一方面融合医疗保险基金预算绩效管理需求,拓展效益性监督维度,围绕效率性、效果性、可持续性开展深度核查。
具体而言,在制度设计方面,应兼顾预算绩效管理效益需求与财会监督的现实情况,明确财会监督中的效益性监督职责、考核指标与流程设计,为财会监督中的效益性监督提供指引。在人才培养方面,随着政策制度的演进与监管需求的变化,财会监督人才培养应以人为本、与时俱进。在积极引进具备医疗专业知识、信息技术知识与财会知识体系的复合型人才的同时,拓展人员培训形式。采用外部引进和内部培养相结合、财会常识与医疗知识相结合、传统内容与新兴技术相结合的人才培养模式。“合规+效益”双维监督体系不仅守住了基金安全底线,更激活了资金使用效能,为预算绩效管理的落地提供了防风险与促发展的双重支撑,最终实现医疗保险基金“安全—效率—可持续”的治理目标升级。
(二)建立一体化动态协同监控平台
一体化动态协同监控平台的建立是推动医疗保险基金财会监督与预算绩效管理协同运行的关键技术保障。动态协同监控平台以“全量数据汇聚—动态智能监控—跨部门协同处置”为主线,集成大数据、人工智能(AI)、区块链等技术,构建“技术+业务”双轮驱动的监督生态。通过数字化技术赋能,实现医疗保险基金财会监督与预算绩效管理深度融合,促进不同监管主体切实执行联动机制。
借助信息系统流程固化功能,财会监督由人工监控转向机器监控,实现基于项目库和标准库的自动化管理。将预算绩效管理中的政策规定、定额标准以及各流程环节管控需求嵌入财会监督信息系统,可以从源头上避免因个人知识水平限制、财务物力不足以及制度设计模糊等原因造成的财会监督失效问题。在信息获取方面,一体化动态协同监控平台制定覆盖“基金收支、诊疗行为、健康指标、机构信息”的统一数据编码,与医保智能监控系统、财政社保基金预算系统、审计大数据平台、卫生健康统计系统等实现API接口直连,实时抽取关键数据。通过“标准统一+接口开放”的多源数据整合系统,能够打破医疗保障体系下多层次主体之间的信息壁垒,促进各监管部门协同配合。在过程监控方面,一体化动态协同监控平台建立的过程也是碎片化的政策标准集成关联的过程。平台构建预算项目管理、业务运行管理与财务收支管理实时联动系统,提高了财会监督的时效性和准确性,实现监督从被动查错到主动防错的转型,将事后监督转化为全过程监督,为预算绩效管理提供精准数据支撑和动态调整能力,也为各层级管理者提供具有针对性的数据分析结果,为预算绩效管理决策提供支撑。此外,自上而下的动态协同监控平台能够打破地缘边界带来的局限,为加速各地区医疗保险基金管理模式趋同,促进异地就医监督与预算管理效率提升提供强有力的支撑。
(三)强化“监督—绩效—预算”闭环管理
“监督—绩效—预算”闭环管理是破解当前医疗保险基金财会监督无反馈、预算管理无依据的关键。该闭环管理以预算资金分配为起点和终点,兼顾预算绩效管理目标导向与财会监督过程控制,由预算编制与绩效目标设定到预算执行与过程监督,再到预算绩效评价与监督问题整改,最终将监督问题与整改情况反馈至下一年度预算编制与绩效目标设定中,实现医疗保险资金全流程协同管控。
在预算编制与绩效目标设定中应做好源头把控,强化预算项目的前期论证,为细化预算绩效指标提供充分的资料依据与数据支撑,实现公共资金精准、科学分配。在预算执行与过程监督中,落实预算项目实时监控机制和预算绩效分期汇报与调整制度,确保预算执行责任追究制度贯彻到位。在预算绩效评价与监督问题整改中,将财会监督、预算绩效评价与预算资金安排紧密挂钩,并通过科学有效的奖惩机制,推进医疗保险基金监管体系持续改进。“监督—绩效—预算”闭环管理的本质是重构三者的逻辑关系,塑造目标驱动、行为联动的财会监督与预算绩效管理体系。通过“监督—绩效—预算”闭环联动,将财会监督问题的追责整改与预算调整紧密挂钩,对违规机构压减预算并执行信用处罚,将资金流向高效益项目并强化绩效激励,推动监督结果从问题记录转化为绩效优化的重要依据。
责任编辑 任宇欣
主要参考文献
[1]曹雪姣,荆鑫.新时代预算绩效管理赋能高质量财会监督的几点思考[J].财务与会计,2025,(2):75-76.
[2]董丽.财会监督视域下政府预算绩效管理的路径优化研究——基于“双循环”监管框架的构建[J].国际商务财会,2025,(10):64-66+74.
[3]刘卉柔.财会监督体系下事业单位预算闭环管理研究[J].财讯,2025,(10):49-51.
[4]王琨.行政事业单位内部财会监督优化路径的思考[J].财务与会计,2020,(19):14-15.
[5]叶永卫,王帅,丁怡帆.常态化财会监督体系建设的风险防范效应研究——基于企业违规视角[J].管理世界,2025,41(5):159-174.
图片新闻
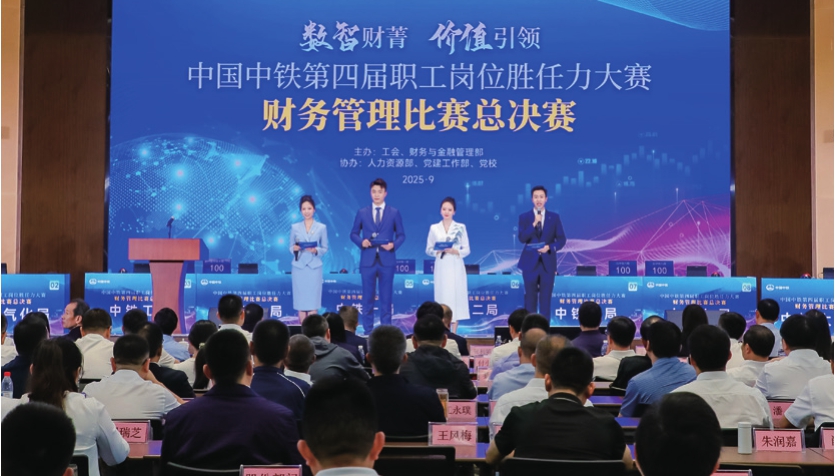
中国中铁第四届职工岗位胜任力大赛财务管理比赛总决赛在北京成功举办
近日,由中国中铁工会、财务与金融管理部联合主办,人力资源部、党建工作部、中铁党校协办的中国中铁第四届职工岗位胜任力大赛财务管理比赛总决赛在北京举办。本次大赛既是对新会计法贯彻落实的创新实践,也是中国中铁打造世界一流财务管理体系目标的重要活动,受到各界高度关注。财政部会计司副司长、中国注册会计师协会常务理事、行业党委委员王东,中国财经报社党委委员、副社长贺利娟等嘉宾出席决赛。中国中铁党委常委、总会计师孙璀出席决赛并致辞。
本次大赛以“数智财菁,价值引领”为主题,紧扣时代脉搏,旨在宣传会计改革发展成果,普及财会法律法规知识,锻造契合“创造 质量 品牌”新时代企业核心价值观的财务队伍。赛事自今年5月启动以来,全公司财务系统迅速掀起学习热潮,各单位财会人员踊跃参与。本次职业技能大赛从中国中铁2.2万名财务人员中层层选拔出278人参加笔试,最终按照综合成绩排名前10的队伍进入团体决赛。
本次大赛既是对中国中铁财务系统人员专业能力的一次集中检阅,也是落实“人才强企”战略、推动财务队伍建设的重要举措。中国中铁将以此次大赛为契机,持续优化财务人才培养机制,为企业高质量发展提供坚实的财务支撑与人才保障。
(本刊记者)


 当前位置:首页 > 用户服务 > 过刊查询 > 财务与会计过刊查询 > 《财务与会计》2025年第20期 > 《财务与会计》2025年第20期文章 > 正文
 附件下载:
 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号