
官方微博
中国财政杂志社
官方微博

官方微信
中国财政
微信公众号
财务与会计
微信公众号


财务与会计 | 王德宇 等:业财融合下财务支持投资决策优化路径的探索与实践
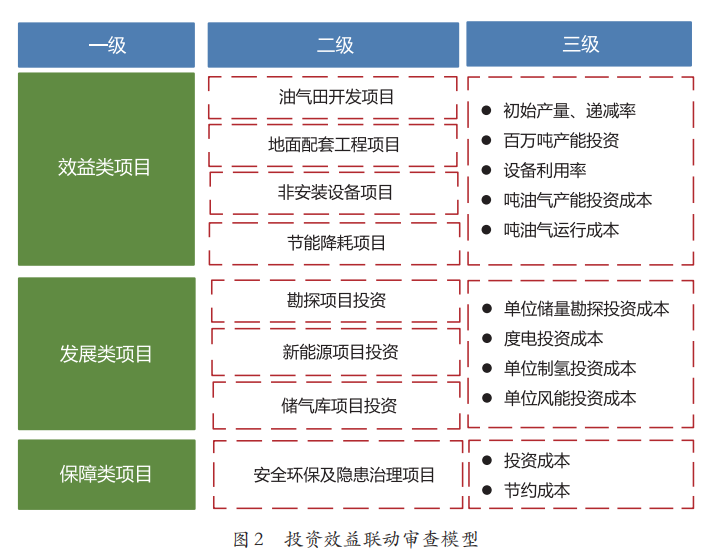
业财融合下财务支持投资决策 优化路径的探索与实践 王德宇 | 中国石油化工股份有限公司中原油田分公司总会计师 张勇、王长枫、闫鲁曼 | 中国石油化工股份有限公司中原油田分公司 在全球能源结构加速转型与国内经济高质量发展战略深入推进的背景下,油气田企业面临前所未有的挑战与机遇。作为典型的资本密集型行业,油气田企业的投资决策直接影响其可持续发展能力,尤其在中国石油化工股份有限公司中原油田分公司(以下简称中原油田)这类开发历史长、资源禀赋逐渐衰退的老油田中,如何通过业财融合优化投资决策、提升资产创效水平,已成为亟待破解的核心问题。国务院国资委提出的“一利五率”高质量发展要求进一步明确了中央企业需实现利润增长与经营效率的协同提升。在此背景下,中原油田以战略型集约化财务管控体系为抓手,尝试通过业财深度融合重构投资决策模型,从源头平衡投资规模与效益增速的匹配性,不仅为老油田突破资源约束、降低盈亏平衡点提供了实践路径,也为同类企业优化资源配置、强化财务战略支撑能力提供了理论参考,同时为业财融合理论在长周期、高不确定性行业的应用拓展了新的研究视角。 一、建设思路 中原油田的项目投资优化决策模型重点围绕“优化投资方向、优化投资项目、优化运行效率、优化考核机制”4个方面,形成支撑投资决策优化的全过程管控模型。具体而言,以战略财务管控为引领。统筹各项关键要素和资源配置,以战略视野制定战略财务目标,以资源边界正向测算,设立自由现金流、盈亏平衡点等关键财务指标作为约束条件,通过边界管控约束投资规模和方向,限制资源流向盈利低、占资多、风险高的业务领域,通过投资、生产、财务多轮次结合优化,确保投资方向与油田发展战略的一致性。以“五统一”优化平衡为核心。以储量为基础、投资为约束、产量为路径、成本为控制对象、效益为目标,通过科学配置模型,实现资源开发与经济效益的全局最优。以投资项目决策优化为重点。加强源头环节业财一体化分析,财务部门深度参与项目决策,充分发挥数据优势,围绕价值链,通过研究项目经济、技术、财务评价指标的关联性,建立经济与技术联动评价体系,运用关键指标评价进行效益引导,透过财务视角验证项目经济评价取值参数的合理性、论证项目经济评价结果的科学性,以提升投资回报水平。 二、主要做法 (一)发挥战略财务管控作用,支撑引领投资规划方向 1.以战略财务支撑战略规划。一是支持战略规划制定。围绕“十四五”发展目标,按照储量、投资、产量、成本、效益“五统一”优化原则,梳理业务目标与投资效益之间的价值逻辑,搭建业务要素和投资规模的连接桥梁,确定投资规模及方向,实现业务发展目标和投资效益提升的统筹平衡。以资源边界实施正向测算,分析勘探、开发、投资、成本等要素历史数据,设立探明储量、产量目标、剩余经济可采储量(SEC储量)替代率、自然递减率等关键业务指标作为规划资源边界,运用“五统一”战略目标测算模型,编制中长期投资战略规划。二是承接战略规划落地。突出目标导向,选取SEC储量、投资、产量、成本、利润、现金流等6项核心指标,实施反向倒逼,根据规划结果与目标的差异,在保障平稳运行、稳健发展的前提下,促进勘探开发等优化部署、调整指标,形成中长期发展规划。运用高质量发展指标体系和价值量化模型,将长远规划转化为具体可执行的阶段性产量、投资、成本、效益目标,从现有资源和业务实际出发,细化实施路径,推动战略规划有序落地。 2.以财务边界约束投资流向。一是搭建三级评价指标体系优化投资需求(见图1)。坚持上下联动,突出关键业务节点,将SEC储量、投资、产量、成本、利润、现金流等主要指标逐级下沉,搭建三级评价指标体系。通过需求分析和模型测算,逐级形成采油区、采油厂、油田的产量目标、投资规模需求,通过成本效益目标以及关键财务指标约束,科学合理预测投资规模。通过财务边界约束,处理好资源规模与生产规模的关系、战略规划和周期生产的关系、基础投入与整体效益的关系、投资和成本质量效益的关系。二是分类优化投资流向。按照效益优先、增加优质资产、提升投资质效的原则,优先满足油气主业发展需求,对于勘探项目,按照总量控制、油气并重、先气后油、先常后非的投资原则,增加储量贡献;对于开发项目,强化效益审查,确保增量增效;对于系统配套项目,统筹考虑全流程、全系统整体优化,严控规模;对于稳产长效、安全环保资金增量投入,先评价、再决策,结合年度效益目标按照轻重缓急排队实施。 (二)实施两级多维效益审查,推动优化投资项目决策 业财协同,建立分类分级投资效益评价论证机制,优化项目运行流程,搭建“四库”优选平台,通过集约化、集中化、精细化项目管理,实现资源集约高效利用,提升创效水平。 1.建立多维财务审查指标体系。构建投资效益联动审查模型(见图2),将投资项目分为效益类、发展类、保障类3种类型,并进一步细分为油气田开发、地面配套工程、非安装设备、节能降耗、勘探、新能源、储气库、安全环保隐患治理等8类项目;通过分析项目经济、技术、财务指标的关联性,从三级评价指标体系中找出影响各类型项目的25个关键指标。通过审查关键指标与横向、纵向标准指标的对比情况,判断投资项目财务效益是否可以达到同行业、同区块平均水平,判断项目技术先进性、经济合理性、财务可行性。例如,油气田开发项目主要审查油气开发项目初始产量、递减率、百万吨产能投资、吨油(气)操作成本,以油气开发项目所在区块同类井或类似井的近三年移动平均值为平均指标,通过将新建油气开发项目预测值与平均指标对比,审查识别产量异常、递减趋势以及投资成本的合理性;新能源项目中的光伏项目主要审查光伏项目系统综合效率、度电投资成本、度电运维成本等指标,平均值为光伏项目同区域或者同行业近三年移动平均值,通过综合对比光伏项目预测值与平均值审查项目合理性。 2.明确两级财务效益审查职责。明确两级财务效益审查职责、审查内容和评价方法,并以制度形式固化下来。可研编制阶段,建设单位财务部门提前介入,提出资产盘活利旧、财务效益指标等要求;专业部门落实工艺技术、设备设施更新及利旧等内容。可研报审阶段,建设单位组织项目可研报告技术、经济评价审查,同步开展财务效益论证审查。其中,财务效益审查主要分为通用性审查和专项审查,通用性审查主要审查基础数据及参数选取合理性、财税政策使用的全面性及准确性、经济效益计算过程及结果的正确性;专项审查主要审查不同类型项目关键指标。建设单位总会计师或分管财务领导负责组织出具《存量资产盘活利旧审查表》《投资项目关键指标审查表》和《财务效益论证审查意见》,并作为必要附件与可研报告一同上报。可研报告审查阶段,油田业务主管部门组织审查投资项目关键指标并出具审查意见,财务部门复核关键指标结果以及建设单位财务审查情况并将审查意见反馈建设单位,建设单位根据审查意见修改完善方案后履行投资项目审批决策程序。 (三)加强投资效益优选排队,促进项目运行提质提效 推进投资成本一体化管理,加强投入产出事前评价,开展项目效益排队,资源配置资产、储量配置产量、效益配置成本,推进资源集约高效利用。 1.搭建“四库”平台,实现源头效益把关。以经济、技术和财务关键指标作为分类优选排队标准,搭建预审库、储备库、批复库、实施库“四库”项目优选平台,做到预审项目源头优选排队、储备项目持续优化筛选、批复项目方案最优先行、实施项目过程优化运行。建立多轮次优化审查机制,边干边优化,严格按照效益队形有序实施,进一步提升项目运行效率,促进投资回报不断提升、增量存量合理匹配。 2.建立“三把标尺”,明确项目评价标准。建立经济效益指标、技术经济指标、工程造价指标“三把标尺”,对标系统内外造价先进水平,引导设计优化、工艺提升和降本增效,最大限度减少低无效投入,提高投资回报水平。以税后内部收益率、投资回收期为经济效益指标标尺,发布经济效益评价参数;以油气发现成本、油气开发成本、百万吨(十亿方)产能建设投资等作为技术经济指标标尺,通过与行业平均水平、油田历史水平进行对标,分析短板弱项,找出优化潜力,推动项目优化调整;对近5年石油工程结算情况进行统计分析,引入加权系数,创建不同区域区块、不同井型、不同类别的工程造价指标标尺,用于衡量新项目预算合理性,确保石油工程造价源头处于先进水平。 3.创新信息化平台,提升项目运行效率。依托油田“三大计划”平台,实现投资项目线上全流程管理。将流程制度融合运用到系统中,同步增设财务线上审核流程节点,实现投资项目从方案审批、项目运行到完工结算的全流程线上管控,形成“前期快办、跟踪督办、限期必办”的协同联动机制,投资项目的审批时效和运行效率大幅提升。 (四)构建配套考核激励机制,集聚多方协同联动合力 为保障投资效益审查论证机制落实落地,配套建立三项联动激励机制,形成“上下联动、横向协同、集约高效”的管控模式,激发创效活力。 1.构建投资绩效挂钩考核机制。围绕投资质量与投资回报,建立月通报、季考核、年兑现机制,将核心业务链条上直属单位、机关部门挂钩考核,打破业务壁垒,拆除“效益围墙”和“部门围墙”,调动各层级间协调配合、同向发力的积极性。坚持召开月度经济活动分析会,对投资执行情况进行分析,突出问题导向,实行重点突破,确保项目进度和质量,推动各单位纵向有进步、横向有进位、整体有提升。 2.构建投资回报与经营指标联动机制。投资与财务部门联动,建立投资项目可研和实际执行效益台账,作为下一年度预算编制基础。对于效益类、发展类项目,待正式投产后,以可研报告批复的年均利润额为依据,作为调增建设单位下一年度经营利润预算的基础,并适时分类、分阶段实施;对于保障类项目,待正式投产后,以可研报告批复的年节约成本为依据,作为调减建设单位下年度成本费用预算的基础,实现了投资效益与经营指标联动管理,强化了“先算后干、算赢再干”的经营意识。 3.构建存量资产优化利用激励机制。制定出台《存量资产优化配置奖励实施细则》,加大投资利旧和闲置土地优先利用力度。一是强化存量资产优化配置。定期开展全面摸排盘点,建立闲置设备资产资源库,通过内网平台进行公示公开,便于内部单位优选利用。对各单位新建投资项目中利用抽油机、注水泵、分离器、变压器、压缩机、单井拉油罐等存量闲置资产的,经投资项目效益评价论证通过,在资产投入使用后按投资节约额的20%确定利旧单位的创效金额。二是加大闲置土地盘活创效力度。建立土地创效资产池,对油田直属单位上报的暂时性闲置土地,经审核符合盘活或退出确认条件的纳入资产池管理,按该宗土地当年持有成本的50%确定单位的创效金额;对重新利用闲置老井场打新井的,按土地当年持有成本的100%确定建设单位创效金额;对新能源项目建设使用创效资产池内土地或连片井场的,按土地当年持有成本的100%作为属地单位的年度创效金额;对新能源项目市场化租赁油田土地的,按当年土地租金收入金额确定项目属地单位的创效金额。 三、实施效果 (一)推动了油田整体生产经营指标持续向好,可持续发展能力不断增强 以高质量发展指标来约束投资规模、以效益评价指标倒逼投资质量提升,推动投资增速与产量储量增速匹配,实现投资的良性发展,有效支撑了稳产上产,油田各项经营指标持续改善。原油产量连续5年保持箭头向上;SEC储采比对比“十三五”末实现翻番;原油全口径单位完全成本近5年持续下降,经营效益创“十三五”以来最好水平。 (二)形成了资源优化配置的有效途径,投资质效实现稳步提升 以“三大计划”联动运行为核心,形成了以项目为主线的价值管理模式。通过项目管理,财务、投资和生产运行深度融合,投资成本一体化运行,项目预算、效益审查、市场立项、运行督导、财务结算、效益后评全过程贯通,有效提升了资源配置效率。项目运行效率整体提升30%,井位运行实施率同比提高29.3%、建井周期缩短5.2%;通过“四库”平台对项目进行优选排队,年优化工程投资上亿元。 (三)建立了一套业财联动优化投资效益的管控机制,投资绩效指标持续改善 通过构建投资项目效益审查论证机制,财务部门全程参与决策优化,透过财务视角验证项目经济评价取值参数的合理性、论证项目经济评价结果的科学性,促进规模优化和效益提升,近年来,投资绩效指标持续改善。2024年,投资规模经过5轮次反复优化,在建设单位需求规模基础上整体下浮41%;与“十三五”末对比,油气探明储量发现成本、油气开发成本、十亿方(百万吨)产能建设投资持续下降。 (四)深化了以效益为核心的价值管理理念,资源盘活创效水平持续提升 通过落实投资联动考核激励机制,加深了财务人员对投资项目和业务成本的理解,增强了其在投资优化中的参与度、话语权;提高了业务人员以效益为核心,做好项目决策、提高资产创效水平的意识。2023年以来,盘活利旧抽油机、注水泵等设备347台、节约投资额3 000万元;优化存量土地用于侧钻井、储气库建设、光伏发电等项目,节约用地成本3 500余万元。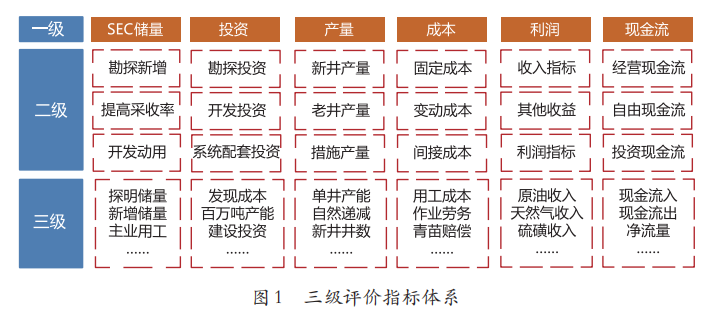

相关推荐
-
无
主办单位:中国财政杂志社
地址:中国北京海淀区万寿路西街甲11号院3号楼 邮编:100036 互联网新闻信息服务许可证:10120240014 投诉举报电话:010-88227120
京ICP备19047955号 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号