基于信息技术应用的计价调整会计模式创建
钞天虎
作者简介:钞天虎,中国海洋大学财务处高级会计师/人本价值管理研究所特聘研究员。
摘要:为从整体上优化账务系统设置并实现从会计科目到会计报表项目再到会计要素的逻辑贯通,本文根据信息化下的会计数据处理特点,在分析不同计价调整会计方法各自优缺点的基础上,提出了计价调整会计模式的创建思路,并从会计科目设置、会计业务处理和会计报表列示三方面,就政府会计制度涉及的计价调整会计模式给出了完善建议。
关键词:计价调整;冲抵附加;原值抵减;净值;会计报表
中图分类号:F231.1;F231.4;F235.1 文献标志码:A 文章编号:1003-286X(2025)05-0045-04
计价调整是为得到相关资产或负债的现时价值而对其账面价值的修正。为从整体上优化账务系统设置并实现从会计科目到会计报表项目再到会计要素的逻辑,本文结合《企业会计准则——应用指南》(以下简称《指南》)和《政府会计制度——行政事业单位会计科目和报表》(以下简称《制度》)中的相关会计处理,探讨计价调整会计模式的创建及其应用。
一、计价调整会计方法汇总
综合《指南》和《制度》来看,常见的计价调整会计方法(本文不考虑与通货膨胀相关的计价调整会计方法)有以下几种。
(一)总账科目“一对一”冲抵法
总账科目“一对一”冲抵法是指通过在总账科目层面“一对一”设置抵减账户以对相关资产账面价值进行修正。为了能在保持相关资产初始价值不变的前提下得到其在报告日的现时价值,会计上出现了备抵法。该方法常用于以下三种情形的计价调整:(1)折耗类资产折旧或摊销,所设抵减会计科目包括“累计折旧”“累计摊销”“累计折耗”和“生产性生物资产累计折旧”。(2)非流动资产减值损失,所设抵减会计科目包括“持有至到期投资减值准备”“长期股权投资减值准备”“固定资产减值准备”“在建工程减值准备”“投资性房地产减值准备”“无形资产减值准备”和“商誉减值准备”。(3)售价金额法下的库存商品成本调整,所设抵减会计科目为“商品进销差价”。在公共部门会计领域,该方法仅用于折耗类资产折旧或摊销,所设抵减会计科目包括“固定资产累计折旧”“无形资产累计摊销”“公共基础设施累计折旧(摊销)”和“保障性住房累计折旧”。
(二)总账科目“一对一”冲抵附加法
总账科目“一对一”冲抵附加法是指通过在总账科目层面“一对一”设置抵减和附加两用账户以对相关资产账面价值进行修正。该方法常用于计划成本法下的存货账面余额调整。具体到《指南》,所设兼具抵减和附加两用的会计科目为“材料成本差异”,该科目有借方余额时以附加账户呈现,通过将其余额附加于“原材料”账户余额以实现计价调整之目的;有贷方余额时以抵减账户呈现,通过将其余额从“原材料”账户余额中减除以实现计价调整之目的。
(三)总账科目“一对多”冲抵法
总账科目“一对多”冲抵法是指通过在总账科目层面“一对多”设置抵减账户以对相关资产账面价值进行修正。如当针对“应收账款”设置的“坏账准备”随坏账计提范围扩大被用于冲抵“其他应收款”“预付账款”的账面余额时,总账科目“一对一”冲抵法就演化为总账科目“一对多”冲抵法。
在企业会计领域,该方法常用于因计提或冲销坏账准备、存货跌价准备而引发的计价调整。其中,总账科目层面的“坏账准备”,要对包括“应收账款”“预付账款”“其他应收款”和“长期应收款”在内的诸多债权类总账科目余额进行抵减;总账科目层面的“存货跌价准备”,要对包括“原材料”“库存商品”“周转材料”“委托加工物资”和“生产成本”在内的诸多存货类总账科目余额进行抵减。在公共部门会计领域,该方法仅用于因计提或冲销坏账准备而引发的计价调整,即以总账科目层面的“坏账准备”对总账科目层面的“应收账款”和“其他应收款”的账面余额进行抵减。
(四)明细科目“一对一”冲抵附加法
明细科目“一对一”冲抵附加法是指通过在明细科目层面“一对一”设置抵减和附加两用账户以对相关资产账面价值进行修正。当为得到相关资产的现时价值而采用在明细科目层面增设抵减和附加两用账户时,总账科目“一对一”冲抵附加法就演化为明细科目“一对一”冲抵附加法。
在企业会计领域,该方法常用于交易性金融资产的账面价值变动,即在“交易性金融资产”科目之下增设抵减和附加两用的“公允价值变动”科目,以对同级次“本金”账户余额进行附加或抵减,当“公允价值变动”科目有借方余额时以附加账户呈现,有贷方余额时以抵减账户呈现。在公共部门会计领域,该方法仅用于到期一次还本付息债券投资账面价值的调整,即通过“长期债券投资”科目下具有附加性质的“应计利息”科目,将投资持有期间确认的随本金一并收回的利息,附加于同级次“成本”账户余额之上。
(五)明细科目“一对多”冲抵附加法
明细科目“一对多”冲抵附加法是指通过在明细科目层面“一对多”设置抵减、附加或抵减和附加两用账户以对相关资产账面价值进行修正。当需要在明细科目层面设置的抵减、附加或抵减和附加两用账户不止一个时,明细科目“一对一”冲抵附加法就会以明细科目“一对多”冲抵附加形式呈现。
在企业会计领域,该方法常用于到期一次还本付息债券投资和权益法下长期股权投资的账面价值变动。就前者而言,是在“持有至到期投资”科目下通过“利息调整”科目以对同级次“成本”账户的账面余额进行抵减或附加,并通过“应计利息”科目将投资持有期间确认的随本金一并收回的利息附加于“成本”账户;就后者而言,则是在“长期股权投资”科目下,分别通过“损益调整”和“其他权益变动”科目将由“成本”反映的初始价值调整为报告日按持股比例计算的与应享有被投资单位净资产份额相对应的现时价值。在公共部门会计领域,该方法仅用于权益法下长期股权投资账面价值的变动,并且与企业会计的做法别无二致。
(六)新账替代法
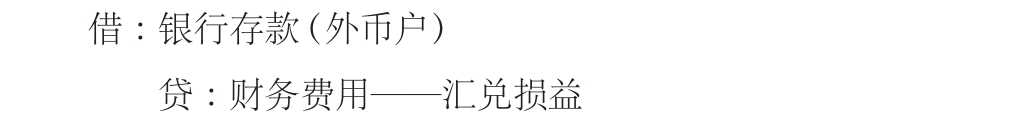
新账替代法是指通过新设会计账户以对原账记录予以替换的一种计价调整会计方法。从《指南》中的会计科目设置来看,该方法仅用于修改债务条件下的债务重组。具体到债权人豁免部分债务(这里仅以商业债务为例)的债务重组,债务人应将“应付账款”科目记录的重组前的负债金额,通过“应付账款——债务重组”科目减记为重组后的负债金额(“应付账款——债务重组”科目就是为与记录正常债务及其清结的“应付账款”相区分而新设的会计账户)。具体会计处理如下:
(七)账户余额修正法
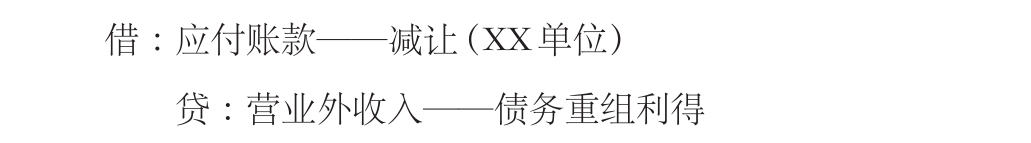
账户余额修正法是指直接在相关账户中记录其账面价值变动的计价调整会计方法。该方法常见于外币货币性项目的本位币账面价值调整。以外币银行存款的本位币账面价值调整为例,当外币银行存款余额按期末汇率折算的本位币账面价值大于(小于时做相反会计分录)外币银行存款账户的本位币账面余额时,应编制以下会计分录:
二、不同计价调整会计方法比较
因总账科目“一对一”冲抵法与总账科目“一对一”冲抵附加法有着完全相同的账务组织形式,明细科目“一对一”冲抵附加法与明细科目“一对多”冲抵附加法的不同之处仅限于所设明细科目数量的多少,故前述七种计价调整会计方法可归结为总账科目“一对一”冲抵附加法、总账科目“一对多”冲抵法、明细科目冲抵附加法、新账替代法和账户余额修正法五种典型方法。从信息化下的账务组织及其对会计科目设置和会计报表定义的影响来看,相对于明细科目冲抵附加法,其他四种方法均有不同程度的缺陷。
(一)总账科目“一对一”冲抵附加法的缺陷
1.不得不使用冗长的会计科目名称。为展现关联账户间的“一对一”冲抵或附加关系,总账科目“一对一”冲抵附加法下的计价调整类会计科目通常需将关联科目名称融入其中。如《指南》针对“固定资产”“在建工程”“投资性房地产”“无形资产”“长期股权投资”“持有至到期投资”和“商誉”设置的减值准备科目,就因没有更为简洁的术语可用而只能采用“关联科目+减值准备”这一相对冗长的会计科目命名方法;再如《制度》针对折耗类资产设置的抵减类会计科目,就因公共部门组织中的折耗类资产还包括公共基础设施和保障性住房并且公共基础设施还有软、硬件之分而出现了“固定资产累计折旧”“无形资产累计摊销”“公共基础设施累计折旧(摊销)”和“保障性住房累计折旧”之类较冗长的会计科目名称。若按明细科目冲抵附加法进行相关计价调整核算,则总账科目层面的冗长会计科目名称就可得以避免。
2.占用大量总账科目编码资源。在总账科目层面“一对一”设置计价调整账户,意味着总账科目数量将随需要进行计价调整核算的资产或负债项目的增加以及调整因素的增加而增加,进而必将占用大量总账科目编码资源。从“累计折旧”到“累计摊销”和“累计折耗”,从“坏账准备”“存货跌价准备”到“XX资产减值准备”,大量总账科目编码资源都被用于计价调整类会计科目。现行会计规范在总账科目代码设置方面采用四位而非三位阿拉伯数字编码,应当说与总账科目层面不断增加的计价调整类会计科目设置不无相关。若按明细科目冲抵附加法进行相关计价调整核算,则总账科目层面的所有计价调整类科目就都可去除。
3.增加报表定义复杂性。在总账科目层面“一对一”设置计价调整账户,意味着同一资产或负债项目的账面价值须由总账科目层面的两个及以上科目余额计算得出。以固定资产账面价值计算为例,按照《指南》要由“固定资产”“累计折旧”和“固定资产减值准备”科目的期末余额计算得出。如此,在净值列报模式下,资产负债表中“固定资产”期末数的取数公式,就要被定义为“‘固定资产’期末借方余额−‘累计折旧’期末贷方余额−‘固定资产减值准备’期末贷方余额”。若按明细科目冲抵附加法进行相关计价调整核算,即在“固定资产”科目下通过“原值”“折旧”和“减值准备”明细科目分别核算其初始成本、累计折旧和减值准备,则前述报表定义就可简化为“‘固定资产’期末借方余额”。
(二)总账科目“一对多”冲抵法的缺陷
由总账科目“一对一”冲抵法演化而来的总账科目“一对多”冲抵法,尽管较其前身能够减少总账科目数量并因此节约总账科目编码资源,但在同一计价调整科目同时涉及归属于多个报表项目的多个总账科目时,该方法亦不能避免报表定义的复杂性。以“坏账准备”涉及的明细核算和报表定义为例,因《指南》中的“坏账准备”科目要对包括“应收账款”“预付账款”“其他应收款”和“长期应收款”在内的诸多总账科目余额进行冲抵,并且上述总账科目在资产负债表中又分属不同报表项目,故不仅账务组织方面要对“坏账准备”设置相应的明细科目,而且报表定义方面还要采用形如“‘应收账款’期末借方余额−‘坏账准备——应收账款’期末贷方余额”的取数公式。若按明细科目冲抵附加法进行相关计价调整核算,即在“应收账款”“预付账款”“其他应收款”和“长期应收款”科目下分别按“本账”和“坏账准备”设明细科目,则相关报表定义就可大为简化。
(三)新账替代法的缺陷
通过新设会计账户以专门记录计价调整结果的新账替代法,虽说通过账户关联性亦可获得相关计价调整信息,然而相对于可同时展现计价调整过程及结果的明细科目冲抵附加法而言,其在账务组织方面亦缺乏科学性。以债权人豁免部分债务的会计处理为例,在“会计科目+往来核算”的账务组织方式下,若债务人仅就豁免金额做以下会计处理,则通过与“XX单位”关联的“应付账款”之下的“本账”和“减让”的发生额及余额,就可分别展现债务重组过程和结果,并且“应付账款——本账”中的记录在重组债务清结之前始终保持原貌。

(四)账户余额修正法的缺陷
直接在相关账户中记录其账面价值变动,虽可避免因另设会计账户而引发会计科目数量增加并因此而能节约会计科目编码资源,但将计价调整事由混入正常业务记录中的做法势必降低会计记录的明晰性。相比较而言,若按明细科目冲抵附加法进行相关计价调整核算,具体到外币货币性项目,就是在相关科目之下分别按“本币账额”和“折算差额”进行明细核算,无疑能更加清晰地展现汇率变动对相关资产、负债账面价值的影响。
三、基于现代信息技术应用的计价调整会计模式创建
相对于实物或其他计量方式而言,货币计量的相对性使得以记账本位币表示的价值必将随着资产性能降低、市场供求变化、币值(汇率)变动以及其他因素的变化而发生变化。在需要通过追加会计记录以反映这种变化且又没有为其设置专用“金额”栏的情况下,若不使用原有定性分类标识(会计科目或账页栏目),就要新增会计分类标识;并且就会计科目增加方式而言,若不增加总账科目,就要增加明细科目。由此产生的各种计价调整会计方法,单就特定类别的资产或负债以及相同或类似计价调整事由来看,可以说是条理清楚、逻辑严密,但总体来看却较为复杂。
从账簿(户)设置角度来看,通过新增账簿(户)以专门反映相关货币量值的变化,较之将相关计价调整事项混入既有账簿(户)之中无疑更加清晰明了;从账页布局角度来看,通过新增定性分类标识以在原有金额栏中记录货币量值的变化,较之使用原有定性分类标识并通过增设账页栏目以反映货币量值变化无疑更能节约存储空间;从账务组织角度来看,通过在明细科目层面新增专门用于记录计价调整事项的次级定性分类标识,较之在总账科目层面新增等效功用的定性分类标识无疑更符合逻辑,并且在信息化下还更为科学、有效;从报表设计角度来看,以净值呈现较之原值抵减无疑可突出重点并优化报表结构。故此,笔者认为,明细科目冲抵附加法应取代其他计价调整会计方法而成为会计记录层面的通用会计模式,净值呈现(相关原值、折耗、减值信息可通过附表列示)应取代原值抵减而成为会计报告层面的通用会计模式。
四、完善《制度》的具体建议
(一)会计科目设置
1.在“银行存款”科目下,按“本币户”和“外币户”(无外币业务时无该科目及所属明细科目设置,下同)设明细科目,并在“外币户”科目下按“本币账额”“折算差额”设明细科目。其中:“本币账额”记录外币货币资金发生额(“外币数量”核算)按当日汇率折算的本位币金额;“折算差额”记录外币货币资金余额的汇兑损益,即按期末汇率折算的本位币金额与“本币账额”所记本位币账面余额之差。
2.在“应收账款”“预付账款”和“其他应收款”科目下,按“本账”和“坏账准备”设明细科目。其中:“本账”科目记录本位币应收款初始入账金额及其清结,“坏账准备”科目记录坏账准备的提取和冲销。
3.在“长期股权投资”科目下,按“成本”和“损益调整”设明细科目(必要时增设“减值准备”)。其中:“成本”科目核算长期股权投资取得成本,“损益调整”科目核算权益法下按持股比例计算的投资损益(含未实现投资损益)。
4.在“长期债券投资”科目下,按“面值”“溢折价”和“应计利息”设明细科目(必要时增设“减值准备”)。其中:“面值”科目核算长期债券投资票面价值,“溢折价”科目核算长期债券投资取得成本与面值之差,“应计利息”科目核算到期一次还本付息债券投资持有期间分期确认的投资收益。
5.在“固定资产”“无形资产”“公共基础设施”和“保障性住房”科目下,按“原值”和“折耗”设明细科目(必要时增设“减值准备”)。其中:“原值”科目记录各折耗类资产初始价值,“折耗”科目记录各折耗类资产的折旧或摊销。
6.增设“其他损益”科目并在其下增设“汇兑损益”和“未实现投资损益”明细科目。其中:“汇兑损益”科目核算汇率变动产生的损益,“未实现投资损益”科目核算权益法下按持股比例计算的除净损益以外的其他权益变动(即《制度》中的“权益法调整”)。
(二)会计业务处理
1.本币应收账款计价调整的会计处理。基于前述会计科目设置,有关计提和冲销坏账准备、坏账收回的会计处理(往来对冲核算略)如下:
计提坏账准备时,借记“单位管理费用”科目并贷记“应收账款——坏账准备”科目;冲销坏账准备时,用“红字”借记“单位管理费用”科目并贷记“应收账款——坏账准备”科目;核销坏账时,借记“应收账款——坏账准备”科目并贷记“应收账款——本账”科目;恢复应收债权时,借记“应收账款——本账”科目并以“红字”借记“应收账款——坏账准备”科目;收回坏账时,借记“银行存款”科目并贷记“应收账款——本账”科目。
2.外币货币项目期末计价调整的会计处理。以美元外币银行存款期末计价调整为例,基于前述会计科目设置,相关会计处理如下:
当按当日即期汇率折算的应有本位币账面余额大于外币存款账户所属“本币账额”的账存余额时,按其差额借记“银行存款——美元户——折算差额”科目并贷记“其他损益——汇兑损益”科目;当按当日即期汇率折算的应有本位币账面余额小于外币存款账户所属“本币账额”的账存余额时,按其差额用“红字”借记“银行存款——美元户——折算差额”科目并贷记“其他损益——汇兑损益”科目。
需要说明的是,当外币存款余额清零时,应及时转销外币银行存款账户所属“本币账额”的账存余额。
3.权益法下长期股权投资期末计价调整的会计处理。按持股比例计算确定已实现投资损益(损失用“红字”)时,借记“长期股权投资——损益调整”科目并贷记“投资收益”科目;按持股比例计算确定未实现投资损益(损失用“红字”)时,借记“长期股权投资——损益调整”科目并贷记“其他损益——未实现投资损益”科目。
(三)会计报表完善
参照《指南》中的资产负债表格式,将所有涉及计价调整的报表项目改按净值模式进行列报。以固定资产列报为例,即以“固定资产”取代《制度》中的“固定资产原值”“减:固定资产累计折旧”和“固定资产净值”。
综上,以总账科目下沉为记录特征的计价调整会计模式将使所有计价调整类会计科目均能以明细科目呈现。这样作为不同层次的会计分类标识将在明细科目、总账科目和报表项目间呈现出严格的“一对一”或“多对一”关系,进而可从理论上实现会计要素、会计报表项目和会计科目的逻辑贯通。
责任编辑 林荣森


 当前位置:首页 > 用户服务 > 过刊查询 > 财务与会计过刊查询 > 《财务与会计》2025年第5期 > 《财务与会计》2025年第5期文章 > 正文
 附件下载:
 京公网安备 11010802030967号网络出版服务许可证:(署)网出证(京)字第317号